Le géant du smartphone Apple (AAPL) a publié le 1er août, après la clôture, ses résultats du T3 de l’exercice 2024 (avril-juin 2024), supérieurs aux attentes du marché en chiffre d’affaires comme en bénéfices.
SommaireAfficherMasquer
Résultats d’Apple (AAPL) au T3 de l’exercice 2024
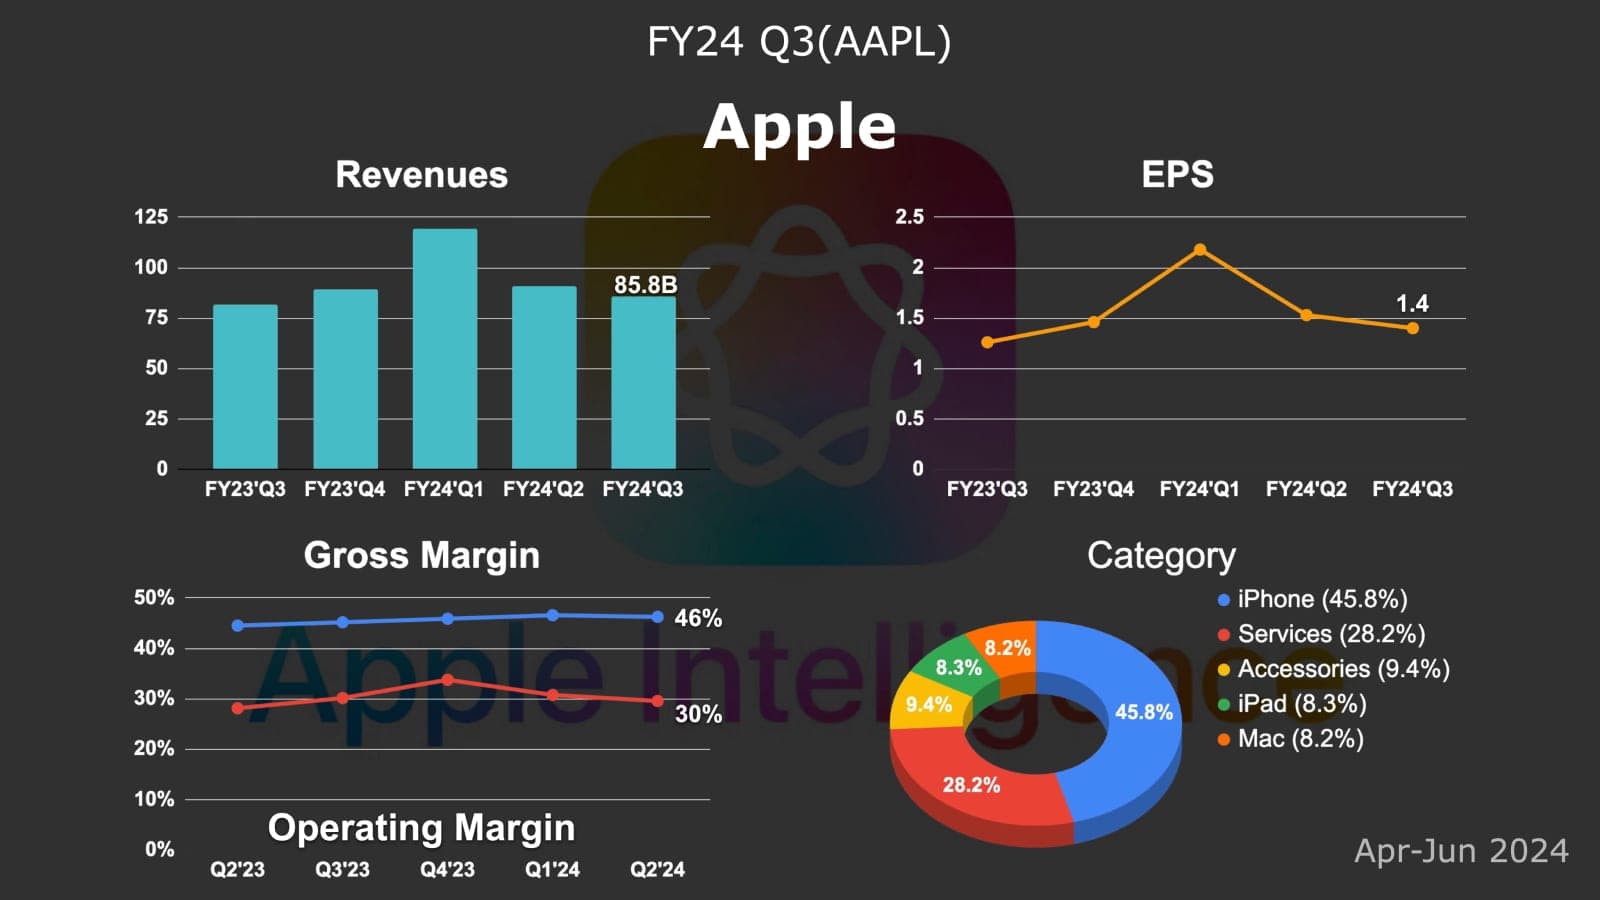
- Chiffre d’affaires : 85,78 milliards de dollars (+5 % sur un an)
- BPA : 1,40 dollar (+11 % sur un an)
- iPhone : 39,296 milliards de dollars (−1 % sur un an)
- Mac : 7,01 milliards de dollars (+2 % sur un an)
- iPad : 7,16 milliards de dollars (+24 % sur un an)
- Wearables, maison et accessoires : 8,097 milliards de dollars (−2 % sur un an)
- Services : 24,21 milliards de dollars (+14 % sur un an)
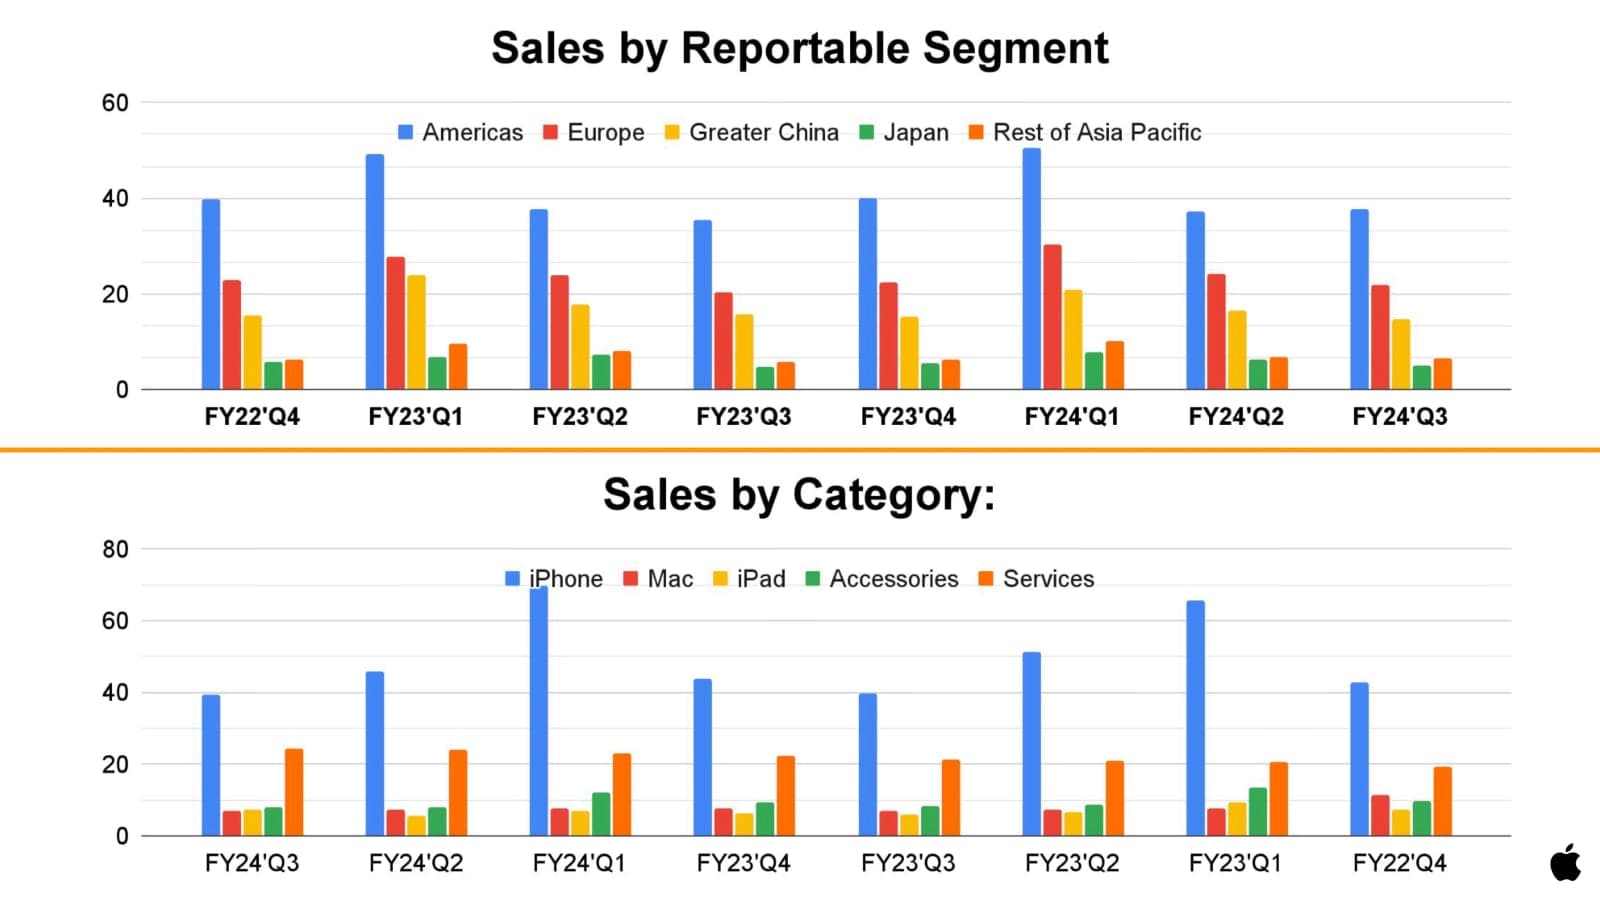
Quatre des cinq grandes gammes de produits d’Apple ont dépassé les attentes du marché, à l’exception du Mac. L’iPhone, qui représente la plus grande part du chiffre d’affaires (46 %), a réalisé 39,296 milliards de dollars, au-dessus des 38,81 milliards attendus par les analystes.
Le directeur financier a indiqué que l’iPhone avait fait mieux que ce qu’il prévoyait trois mois plus tôt, l’iPhone 15 surpassant l’iPhone 14 au même stade de son cycle. L’iPad, les wearables et les services ont aussi battu le consensus, tandis que les ventes de Mac sont restées légèrement en deçà des attentes de Wall Street. L’iPad et les services affichent une forte croissance sur un an, de respectivement 24 % et 14 %. L’iPhone et les wearables sont plus faibles, en baisse de 1 % et 2 %.
Géographiquement, la croissance s’est améliorée dans toutes les régions par rapport au trimestre précédent, et toutes sauf la Grande Chine ont renoué avec la croissance sur un an. La Grande Chine, très surveillée, recule de 7 % sur un an, une baisse un peu moins marquée qu’au trimestre précédent mais toujours inférieure aux attentes. Le chiffre d’affaires des Amériques passe d’un recul de 1 % au trimestre précédent à une hausse de 1 %. En Europe, la croissance accélère de 1 % à 8 %. Au Japon, elle passe de −13 % à +6 %. Dans le reste de l’Asie-Pacifique, d’un recul de 13 % à une hausse de 13 %.
Grâce à une part accrue de modèles haut de gamme, à la forte croissance des services à forte marge et à une bonne maîtrise des coûts, la marge brute d’Apple atteint 46,3 %, légèrement au-dessus des 46,1 % attendus par les analystes. Ce chiffre se situe dans le haut de la fourchette annoncée (45,5 % à 46,5 %), progresse d’environ 1,8 point sur un an et dépasse la fourchette des trois dernières années (environ 42 % à 46 %). Le résultat net progresse d’environ 7,9 % sur un an, à 21,45 milliards de dollars.
Conférence sur les résultats d’Apple (AAPL) au T3 de l’exercice 2024
Apple a établi des records de chiffre d’affaires trimestriel dans plus de vingt pays et régions, dont le Canada, le Mexique, la France, l’Allemagne, le Royaume-Uni, l’Inde, l’Indonésie, les Philippines et la Thaïlande. Malgré la faiblesse du marché chinois, qui a surtout touché le Mac et l’iPad, l’iPhone 15 a fait mieux que la série 14. Par ailleurs, si le prix de la mémoire a augmenté, la baisse du prix d’autres composants a compensé cet effet, maintenant stable la marge brute du matériel.
Gammes de produits
Les ventes d’iPhone ont été solides : le chiffre d’affaires (hors effets de change) a progressé sur un an ce trimestre, et l’iPhone 15 a fait mieux que l’iPhone 14 sur la même période de vente.
Le Mac et l’iPad ont attiré de nombreux nouveaux utilisateurs : environ la moitié des achats proviennent de primo-acquéreurs. La croissance de l’iPad s’explique surtout par l’engouement pour les derniers modèles.
Tous les Mac équipés de puces Apple Silicon depuis 2020 pourront à l’avenir utiliser le système d’IA d’Apple, Apple Intelligence.
Dans les services, la publicité, le cloud et les paiements ont atteint des records de chiffre d’affaires. Les abonnements payants aux services d’Apple affichent une forte croissance à deux chiffres.
IA
Apple reste prudent sur l’impact d’Apple Intelligence sur la croissance des services, jugeant qu’il est trop tôt pour en parler. Le groupe a toutefois présenté plusieurs fonctions d’IA à la WWDC et prévoit d’en lancer d’autres au cours des deux prochaines années.
Sur le fonctionnement futur de son IA, le PDG Tim Cook a expliqué que ses modèles servent principalement à traiter les informations sur l’appareil et dans le cloud privé, tandis que la compréhension du monde extérieur s’appuie sur son partenaire ChatGPT.
Même si Apple a adopté une approche hybride pour développer son IA, ses investissements dans l’IA devraient continuer d’augmenter.
Interrogé sur l’évolution de la demande d’iPhone Pro après la WWDC, Apple a répondu que la période d’observation était trop courte pour conclure.
Prévisions pour le T4 de l’exercice 2024
Apple n’a pas donné de prévisions financières précises pour le T4 de l’exercice 2024. Le directeur financier a toutefois indiqué que la croissance sur un an du T4 devrait être proche de celle du T3, en tenant compte d’un effet de change défavorable d’environ 1,5 point, ce qui pourrait constituer un nouveau record pour ce trimestre.
Il a ajouté que le chiffre d’affaires des services devrait maintenir une croissance à deux chiffres comme les trimestres précédents, entre 11 % et 14 %. La marge brute est attendue entre 45,5 % et 46,5 %, une prévision qui reflète l’effet négatif de la hausse du prix des composants et des changes défavorables. Inférieure aux 46,3 % du T3, elle reste légèrement supérieure aux 45,8 % attendus par le marché.
Bilan et analyse
Forces et opportunités :
- Les puces Apple Silicon conservent leur avance sur le marché
- La présentation d’Apple Intelligence a été bien accueillie, et l’immense parc d’appareils actifs constitue un atout majeur pour Apple dans l’IA
Faiblesses et menaces :
- La saturation du marché mondial des smartphones reste inchangée
- Les cycles de renouvellement de l’iPhone s’allongent
- Les ventes de la génération iPhone 15 stagnent, et le Mac M3 comme l’Apple Vision Pro déçoivent
- Apple Intelligence pourrait ne pas être prêt au lancement de l’iPhone 16
- En Chine, Apple est passé de la troisième à la sixième place en part de marché par rapport à l’an dernier
- La défaite de Google dans le procès antitrust pourrait peser sur les bénéfices d’Apple (Google reverse à Apple environ 36 % des revenus publicitaires des recherches sur Safari pour être le moteur par défaut, soit quelque 20 milliards de dollars par an)
iPhone
Marché mondial des smartphones : T2 2024
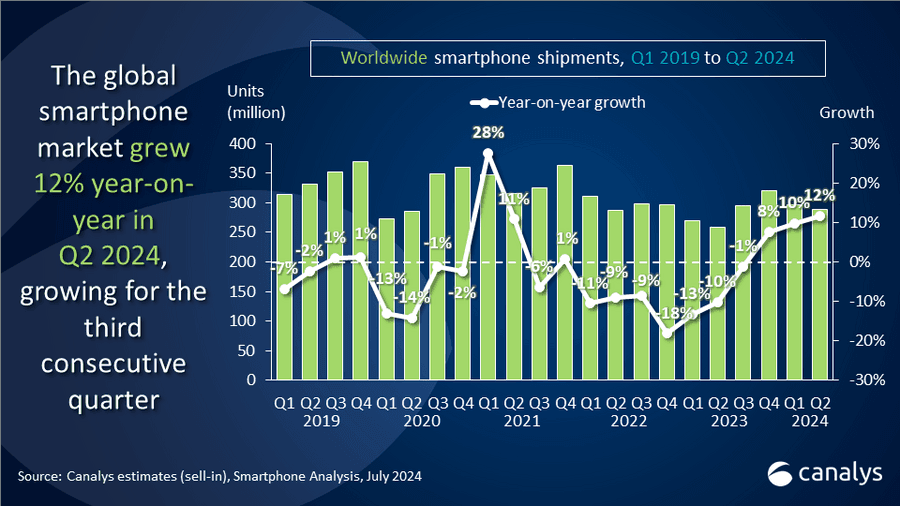
Selon le cabinet Canalys, les livraisons mondiales de smartphones ont progressé de 12 % sur un an au T2 2024, à 288,9 millions d’unités. C’est le troisième trimestre consécutif de croissance après sept trimestres de baisse, porté par les lancements de nouveaux appareils et l’amélioration de la conjoncture.
L’iPhone, cœur de l’activité d’Apple, a enregistré un recul modéré ce trimestre, peut-être atténué par la présentation d’Apple Intelligence à la WWDC. L’iPhone 15 de base ne prenant pas en charge cette fonction, certains consommateurs ont pu se tourner vers la série Pro, ce qui fait monter le prix de vente moyen (ASP).
L’affirmation d’Apple selon laquelle l’iPhone 15 se vend mieux que l’iPhone 14 est toutefois discutable. En comparant les données du T4 2022 au T2 2023 avec celles du T4 2023 au T2 2024, le chiffre d’affaires de la génération iPhone 15 montre une tendance à la baisse. Compte tenu des différences de calendrier de lancement, les ventes totales de l’iPhone 15 pourraient être très proches de celles de la série 14.
Autres activités
La croissance du Mac n’a pas dépassé celle du marché des PC, et le passage à la puce M3 n’a pas apporté de franc succès. L’iPad a renoué avec la croissance après plusieurs trimestres de baisse grâce aux nouveaux produits, sans montrer encore de véritable percée. Les wearables stagnent depuis près de trois ans, et l’Apple Vision Pro n’apporte pas encore de contribution significative.
Les services restent le seul moteur de croissance stable d’Apple et améliorent efficacement sa marge brute. À mesure que le parc installé s’agrandit, cette activité conserve un large potentiel de développement.
Apple Intelligence
Reste à savoir si Apple Intelligence déclenchera un cycle de renouvellement. Au lancement de l’iPhone 16, les fonctions d’IA d’Apple pourraient encore être limitées, ce qui pèserait sur l’ampleur de ce cycle. L’IA pourrait néanmoins avoir un effet positif à long terme sur l’activité d’Apple.
Apple fait face au ralentissement de son activité matérielle, mais la croissance régulière des services et les opportunités potentielles de l’IA ouvrent de nouvelles perspectives. Les risques juridiques et l’intensification de la concurrence font toutefois peser des incertitudes sur son développement à long terme.
Conclusion
Les résultats trimestriels d’Apple n’ont guère réservé de surprises, mais ils dessinent clairement le dilemme stratégique actuel du groupe. Le ralentissement du matériel est désormais un fait, tandis que les services deviennent de plus en plus le pilier de l’activité. Ce schéma n’a rien d’accidentel : c’est le défi que tous les géants de la tech finissent par affronter quand leurs marchés saturent.
Alors que la vague de l’IA déferle sur le monde, le lancement d’Apple Intelligence est sans conteste un coup d’éclat qui a rappelé au marché que l’immense écosystème d’appareils d’Apple pourrait être son meilleur atout dans l’IA. Mais, comme pour toute innovation, il y a un monde entre le concept et l’application concrète. Apple parviendra-t-il à transformer son énorme avantage matériel en leadership dans l’IA ? La question reste ouverte.