Le géant de la productivité Microsoft (MSFT) a publié ses résultats du T1 de l’exercice 2025 (premier trimestre de l’exercice fiscal 2025) le 30 octobre, après la clôture, dépassant les attentes de Wall Street en chiffre d’affaires et en bénéfices. Toutefois, Azure, l’activité cloud la plus scrutée, ayant montré un ralentissement de sa croissance, l’action a reculé d’environ 3,6 % après la clôture.
SommaireAfficherMasquer
- 1Résultats de Microsoft (MSFT) du T1 de l’exercice 2025
- 1.1Résultats par segment
- 1.2Performances financières
- 2Conférence sur les résultats de Microsoft (MSFT) du T1 de l’exercice 2025
- 2.1Azure et le cloud
- 2.2Infrastructure et stratégie d’IA
- 2.3Produits et services d’IA
- 2.4Microsoft 365 et outils de productivité
- 3Perspectives pour le T2 de l’exercice 2025
- 4Évaluation et analyse
- 4.1Services cloud
- 4.2IA
- 5Conclusion
- 5.1Forces et opportunités
- 5.2Faiblesses et menaces
Résultats de Microsoft (MSFT) du T1 de l’exercice 2025
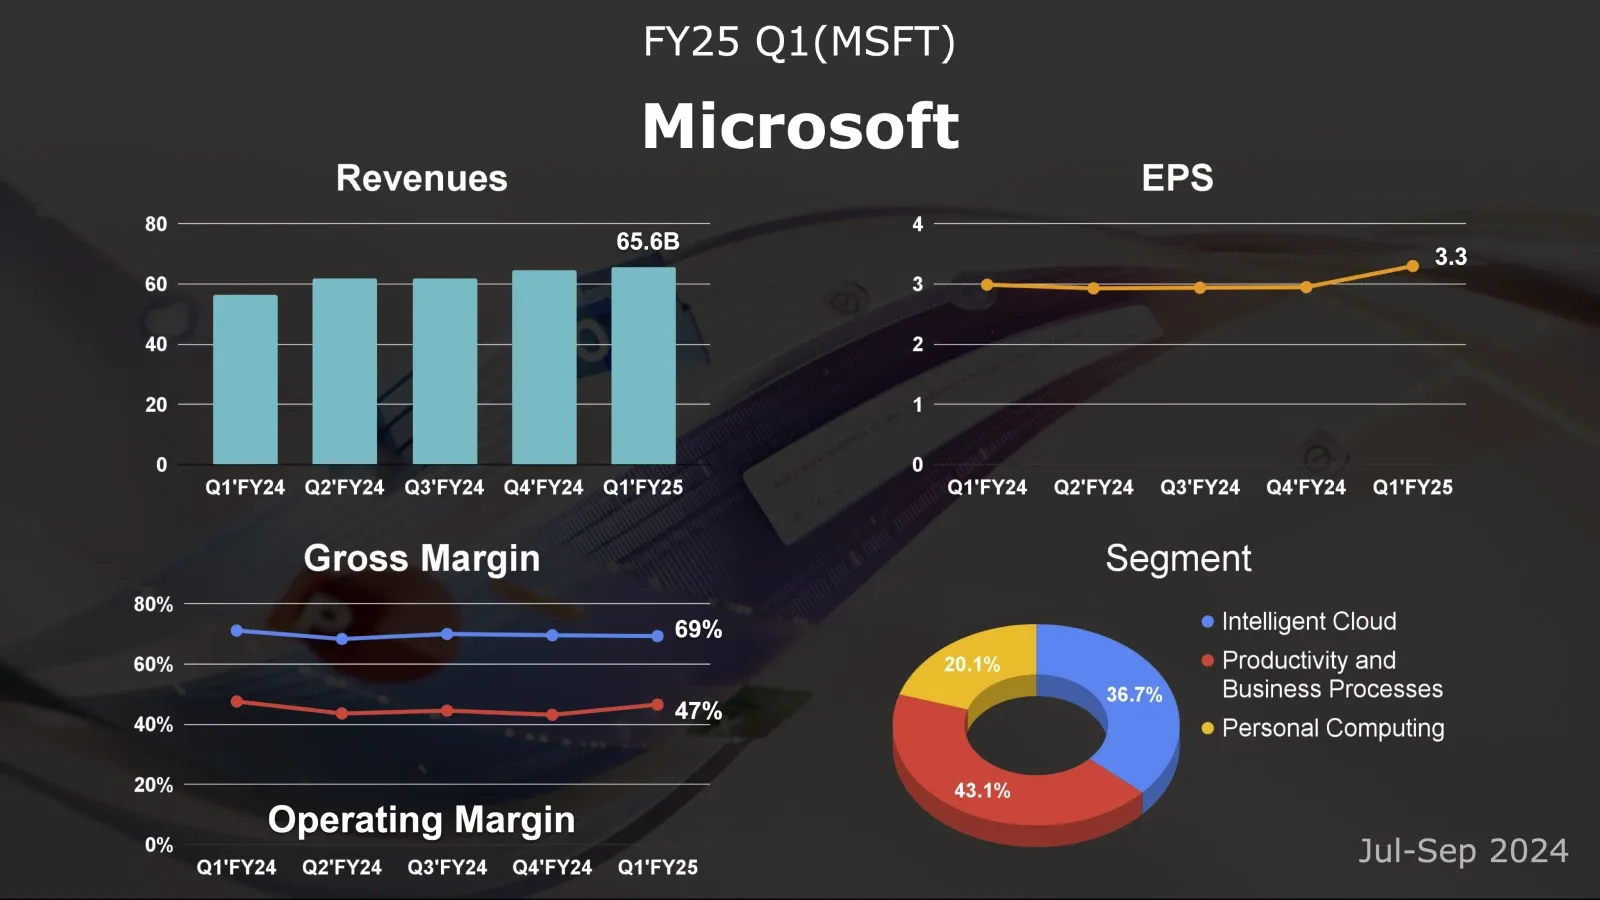
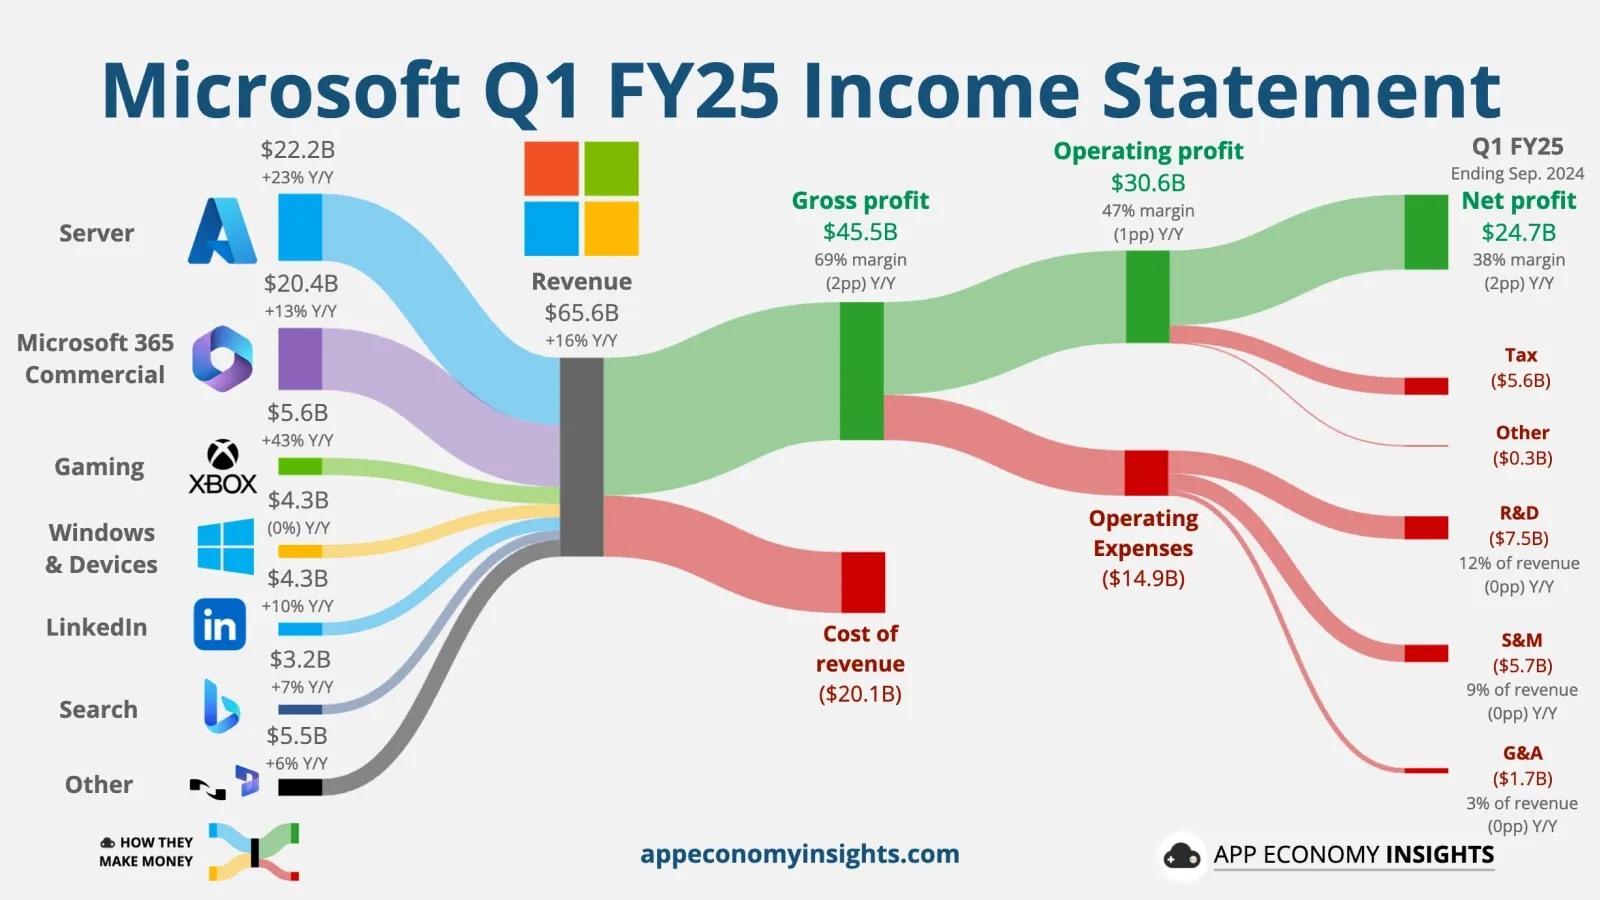
- Chiffre d’affaires : 65,6 milliards de dollars (+16 % sur un an)
- Productivité et processus métier : 28,3 milliards (+12 % sur un an)
- Cloud intelligent : 24,1 milliards (+20 % sur un an)
- Informatique personnelle : 13,2 milliards (+17 % sur un an)
- BPA : 3,30 dollars (+10 % sur un an)
- Azure : +33 % sur un an (−1 point par rapport au trimestre précédent)
Le 21 août 2024, Microsoft a annoncé une réorganisation de ses segments, principalement pour offrir aux investisseurs plus de visibilité sur son activité croissante d’infrastructure cloud. Le segment Productivité et processus métier a été élargi à certaines activités auparavant rattachées au Cloud intelligent et à l’Informatique personnelle. Parallèlement, le périmètre d’Azure a été ajusté : certains services en ont été retirés et une partie des revenus de la publicité sur les moteurs de recherche y a été intégrée. Microsoft a aussi mis à jour ses prévisions : relevées pour Productivité et processus métier, abaissées pour le Cloud intelligent et l’Informatique personnelle, la prévision de chiffre d’affaires total restant inchangée.
Résultats par segment
Les trois segments ont enregistré une croissance à deux chiffres. Productivité et processus métier, le plus grand segment (43 % du chiffre d’affaires), a atteint 28,32 milliards de dollars, en hausse de 12 %, au-dessus des 27,9 milliards attendus. Le Cloud intelligent, centré sur Azure, a progressé de 20 % à 24,09 milliards, légèrement au-dessus des 24,04 milliards prévus par les analystes. L’Informatique personnelle a crû de 17 % à 13,18 milliards, contre un consensus de 12,56 milliards.
Le Cloud intelligent est resté le segment le plus dynamique, porté par la solidité d’Azure. Le chiffre d’affaires d’Azure a progressé de 33 % sur un an, un peu moins que les 34 % du trimestre précédent et en ligne avec les 32,8 % attendus par le marché. À taux de change constants, la croissance d’Azure a été de 34 %, légèrement inférieure aux 35 % du trimestre précédent, un peu au-dessus de la prévision mise à jour en août (33 %) et conforme au consensus des investisseurs institutionnels (34 %).
Productivité et processus métier a été porté principalement par les abonnements Microsoft 365 Commercial Cloud, en hausse de 15 %, grâce à une forte demande des PME et à des effets prix qui ont fait monter l’ARPU. Les abonnements Microsoft 365 Consumer ont augmenté de 10 % à 84,4 millions, pour un chiffre d’affaires en hausse de 6 %. Les applications métier comme Dynamics (+10 %) et LinkedIn (+18 %) ont maintenu une croissance régulière.
L’Informatique personnelle s’est améliorée avec la reprise du marché des PC : les licences Windows et les appareils ont progressé de 2 %. Si les revenus des licences Windows ont augmenté, le matériel Surface a continué de reculer. Les revenus du jeu vidéo ont bondi de 43 % grâce à l’acquisition d’Activision Blizzard (contribution de 43 points), les contenus et services Xbox ayant progressé de 61 % (dont 53 points liés à l’acquisition), tandis que les ventes de consoles Xbox ont chuté de 29 %. Les revenus de recherche et de publicité ont accéléré à 18 %, leur plus forte croissance depuis près d’un an.
Performances financières
Le chiffre d’affaires de Microsoft Cloud a progressé de 22 % à 38,9 milliards de dollars, avec une marge brute de 71 %, en baisse d’environ 2 points sur un an, surtout à cause des investissements dans l’infrastructure d’IA. Les réservations commerciales ont crû de 30 %, portées par des engagements Azure importants et de long terme.
La marge brute du groupe a reculé de deux points à 69 % et la marge d’exploitation d’un point à 47 %, reflet d’une forte pression des investissements, tout en restant au-dessus des attentes des analystes. Les flux de trésorerie d’exploitation ont atteint 34,2 milliards de dollars, pour des investissements (y compris les contrats de location-financement) d’environ 20 milliards, bien au-dessus des 11,2 milliards d’il y a un an et des 19 milliards du trimestre précédent. Les dépenses en immobilisations corporelles payées en numéraire ont atteint environ 14,9 milliards, principalement pour étendre les capacités cloud et IA, dont environ la moitié pour des actifs de long terme.
Conférence sur les résultats de Microsoft (MSFT) du T1 de l’exercice 2025
Microsoft entend ouvrir la voie de l’ère de l’IA. Son PDG, Satya Nadella, a souligné que la transformation numérique portée par l’IA révolutionne chaque métier, chaque fonction et chaque flux de travail. Microsoft élargit ses opportunités de marché et attire de nouveaux clients, en les aidant à exploiter ses plateformes et outils d’IA pour stimuler leur croissance et renforcer leur levier opérationnel.
Azure et le cloud
- Azure continue de gagner des parts de marché, avec des clients qui migrent depuis des services cloud concurrents
- La plateforme Azure AI permet aux clients de développer des agents d’IA
- La demande en IA a contribué à environ 12 points de la croissance d’Azure, la capacité de calcul restant limitée
- Globalement, la marge brute des services cloud a baissé en raison des investissements dans l’infrastructure d’IA, mais celle d’Azure s’est améliorée
- Le processeur maison Cobalt 100 gagne des clients et offre un rapport prix-performance 50 % supérieur
Infrastructure et stratégie d’IA
- L’expansion des centres de données et l’alimentation électrique font face à des contraintes ; une amélioration est attendue au premier semestre de l’an prochain
- La demande d’inférence IA devrait rapidement atteindre plusieurs milliards de dollars
- Les GPU sont attribués en priorité à l’inférence plutôt qu’à l’entraînement
- Copilot est positionné comme l’interface clé de l’IA, y compris pour les futurs agents automatisés
À lire aussi : Anthropic lance Computer Use
Produits et services d’IA
- Les utilisateurs entreprise de GitHub Copilot ont augmenté de 55 % sur un trimestre
- Microsoft 365 Copilot est validé par les entreprises et son adoption s’élargit progressivement
- L’IA devient l’interface principale des applications d’entreprise
- L’investissement dans OpenAI continue de porter ses fruits :
- La valorisation d’OpenAI progresse rapidement
- Des revenus supplémentaires grâce aux droits de propriété intellectuelle d’OpenAI
- L’utilisation du service Azure OpenAI a doublé en six mois
Microsoft 365 et outils de productivité
- L’usage de Teams reste à des niveaux records, 75 % des clients entreprise achetant des fonctions supplémentaires
- La croissance de l’ARPU de Microsoft 365 est tirée par les offres E5 et Copilot
- Taux de pénétration de la version cloud commerciale : 90 %
- Taux de pénétration de la version cloud grand public : 85 %
- Copilot devrait apporter une contribution importante au chiffre d’affaires de Microsoft 365
- Le moteur de recherche Bing et le navigateur Microsoft Edge gagnent des parts de marché
- L’activité jeu vidéo atteint un record d’utilisateurs actifs mensuels
Perspectives pour le T2 de l’exercice 2025
La prévision de chiffre d’affaires pour le prochain trimestre, de 68,1 à 69,1 milliards de dollars, implique une croissance de 10,6 % sur un an. Productivité et processus métier est attendu entre 28,7 et 29,0 milliards (+12 % sur un an), le Cloud intelligent entre 25,55 et 25,85 milliards (+19 % sur un an), et l’Informatique personnelle entre 13,85 et 14,25 milliards, en recul sur un an.
La croissance d’Azure est attendue entre 31 % et 32 % à taux de change constants, soit un nouveau ralentissement, mais la directrice financière a réaffirmé qu’elle accélérerait au second semestre de l’exercice 2025 à mesure que les capacités augmenteront. Microsoft continuera par ailleurs d’investir dans l’infrastructure d’IA en fonction de l’évolution de la demande, et prévoit des investissements supérieurs aux 20 milliards de ce trimestre. À noter : la directrice financière a indiqué que le poste « autres produits et charges » afficherait une perte d’environ 1,5 milliard au prochain trimestre, principalement liée à la quote-part de Microsoft dans les pertes attendues d’OpenAI.
Évaluation et analyse
Satya Nadella, PDG de Microsoft, à l’AI Tour de Londres
Microsoft a fait preuve d’une stabilité remarquable ces derniers trimestres. Si le marché s’inquiète des perspectives du prochain trimestre, ces craintes sont peut-être exagérées d’un point de vue stratégique. La croissance de 16 % du chiffre d’affaires total traduit une réalité essentielle : Microsoft vit une transformation structurelle, et non une difficulté opérationnelle de fond.
Le choix de Microsoft de regrouper les revenus du système d’exploitation Windows et ceux du matériel Surface est un recul en matière de transparence. Ce changement pourrait toutefois annoncer un virage stratégique plus large : Microsoft redéfinit son rôle dans l’informatique personnelle, passant d’un pur éditeur de logiciels à l’intégration matériel-logiciel.
Services cloud
Sur le marché du cloud public, le léger ralentissement d’Azure doit être replacé dans un contexte stratégique plus large : c’est un marathon, pas un sprint. Surtout, cette modération de la croissance tient à des contraintes d’offre, non à un problème de demande. Cela révèle une considération stratégique plus profonde : la puissance de calcul est le nouveau pétrole de l’ère de l’IA, et la contrôler revient à contrôler le sang de l’économie numérique.
La croissance stable de Microsoft 365 Commercial et la contribution progressive de Copilot montrent la capacité d’innovation du modèle économique de Microsoft à l’ère de l’IA. Il ne s’agit pas d’un simple empilement de produits, mais d’une stratégie d’écosystème qui ancre l’IA dans les flux de travail quotidiens des utilisateurs. Le débat entre IA « Copilot » et IA « agent » relève au fond de la maturité technologique plus que d’un choix stratégique.
IA
Face aux TPU de Google et aux puces Trainium et Inferentia d’Amazon, Microsoft est aujourd’hui, parmi les trois grands fournisseurs de cloud public, le plus exposé à l’offre de NVIDIA en matière de chiffre d’affaires et de marge brute. Cette forte dépendance pose une question stratégique majeure : faut-il investir massivement dans des puces d’IA maison ? Sa stratégie en matière de puces est donc un indicateur clé à suivre.
La relation de Microsoft avec OpenAI évolue subtilement d’un lien exclusif vers une approche de portefeuille diversifié. Cette transition reflète une réalité fondamentale de l’IA : aucun acteur ne peut conserver indéfiniment une avance technologique. Miser sur l’ensemble des grands modèles d’IA est une stratégie prudente de diversification des risques.
La hausse des investissements de Microsoft doit être vue comme un signal positif. À l’ère de l’IA, l’investissement dans l’infrastructure rappelle la construction des chemins de fer au XIXe siècle : celui qui bâtit le réseau le plus solide prendra l’avantage dans la compétition future. Même si les investissements croissent aujourd’hui plus vite que le chiffre d’affaires, compte tenu de l’essor rapide de la demande de calcul pour l’IA, c’est l’allocation de capital la plus pertinente.
Conclusion
Les performances actuelles de Microsoft doivent s’apprécier avec recul : l’entreprise passe du statut d’éditeur de logiciels traditionnel à celui de géant technologique de l’ère de l’IA. Quelques fluctuations sont inévitables, mais il ne faut pas les surinterpréter tant que le cap est le bon. La compétitivité de Microsoft repose sur la complétude de son écosystème et sa capacité d’innovation en matière de modèle économique, des atouts qui pourraient se renforcer à l’ère de l’IA. La croissance du chiffre d’affaires reste saine et, même si l’amortissement des investissements pourrait peser à l’avenir, la rentabilité globale devrait rester solide.
Forces et opportunités
- Très bonne adoption de Microsoft 365 Copilot par les clients
- Microsoft Dynamics, Bing et Microsoft Edge gagnent des parts de marché
- La demande en IA dans les services cloud reste en forte croissance
Faiblesses et menaces
- L’avantage tiré des modèles d’OpenAI s’amenuise
- Des coûts de calcul IA un peu plus élevés que ceux des concurrents, et une capacité actuelle insuffisante pour exploiter tout le potentiel de croissance
- La demande sur le marché des PC ne montre pas encore de franche reprise
- Le taux de pénétration d’Office est déjà élevé, sa croissance à long terme ralentira inévitablement
- La stratégie à long terme de l’activité jeu vidéo reste floue