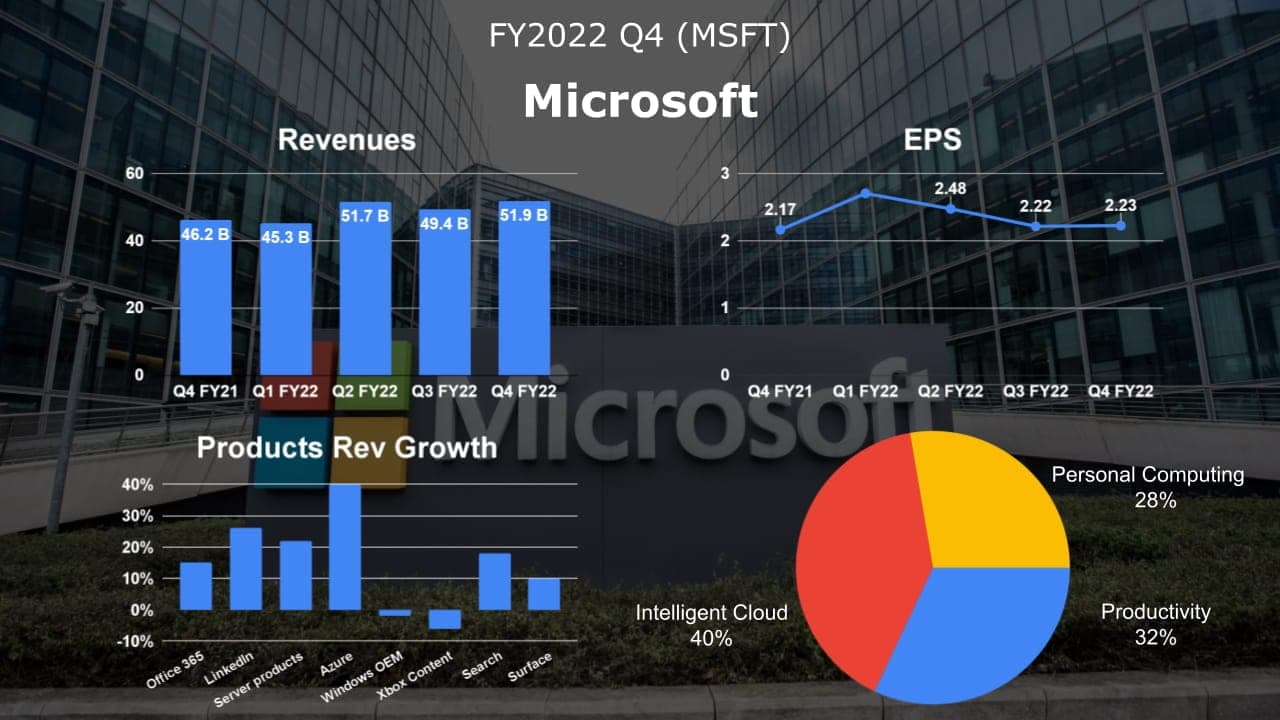
Microsoft, passé maître dans l’art de la diversification, a publié pour le quatrième trimestre de son exercice 2022 (avril-juin 2022) un chiffre d’affaires en hausse de 12 % sur un an, à 51,9 milliards de dollars.
Les ventes de matériel Xbox ont reculé de 11 %, les contenus de jeux de 7 %, et les activités liées aux PC se sont aussi affaiblies. Le principal moteur de croissance et de profits de Microsoft est Intelligent Cloud (qui comprend le cloud public Azure, SQL Server, Windows Server, etc.), dont le chiffre d’affaires a progressé de 20 %, à 20,9 milliards de dollars.
SommaireAfficherMasquer
- 1Les points clés des résultats de Microsoft au T4 de l’exercice 2022
- 1.1Quelles sont les perspectives pour l’exercice 2023 ?
- 1.2Quel est le chiffre d’affaires du T4 de l’exercice 2022 ?
- 1.3Quel est le BPA dilué du T4 de l’exercice 2022 ?
- 1.4Comment s’est comporté Intelligent Cloud au T4 de l’exercice 2022 ?
- 2Chiffre d’affaires et rentabilité
- 2.1Chiffre d’affaires
- 2.2Marge brute
- 2.3Résultat opérationnel
- 2.4Résultat net
- 3Synthèse opérationnelle
- 3.1Productivité et processus métier
- 3.2Intelligent Cloud
- 3.3More Personal Computing
- 4Perspectives
- 5Les points clés de la conférence sur les résultats du T4 de l’exercice 2022
- 6Points à surveiller
Les points clés des résultats de Microsoft au T4 de l’exercice 2022
Quelles sont les perspectives pour l’exercice 2023 ?
Le chiffre d’affaires du T1 est attendu entre 49,25 et 50,25 milliards de dollars.
- Croissance estimée de 10 % sur un an
- En dessous des 51,4 milliards estimés par les analystes.
Quel est le chiffre d’affaires du T4 de l’exercice 2022 ?
Le chiffre d’affaires s’élève à 51,9 milliards de dollars, en hausse de 12 % (16 % à taux de change constants).
Quel est le BPA dilué du T4 de l’exercice 2022 ?
Le bénéfice dilué par action s’élève à 2,23 dollars, en hausse de 3 % (8 % à taux de change constants).
Comment s’est comporté Intelligent Cloud au T4 de l’exercice 2022 ?
Le chiffre d’affaires d’Intelligent Cloud atteint 20,9 milliards de dollars, en hausse de 20 % (25 % à taux de change constants), avec les faits marquants suivants :
· Le chiffre d’affaires des produits serveurs et services cloud a progressé de 22 % (26 % à taux de change constants), porté par une croissance de 40 % d’Azure et des autres services cloud (46 % à taux de change constants).
Chiffre d’affaires et rentabilité
Dans l’ensemble, si le chiffre d’affaires de Microsoft a continué de croître ce trimestre et atteint un nouveau record, sa croissance a nettement ralenti par rapport à l’an dernier. La rentabilité a également reculé, car les coûts et charges d’exploitation ont augmenté plus vite que le chiffre d’affaires.
Chiffre d’affaires
Le chiffre d’affaires total de Microsoft (MSFT) au T4 de l’exercice 2022 atteint 51,9 milliards de dollars, un nouveau record, en hausse de 12 % sur un an. Comparé aux 18 % du trimestre précédent, le ralentissement est évident.
Marge brute
La marge brute de Microsoft ressort à 68 % sur le trimestre, contre 70 % un an plus tôt.
Résultat opérationnel
Le résultat opérationnel de Microsoft au T4 de l’exercice 2022 atteint 20,5 milliards de dollars, en hausse de 8 % sur un an. La marge opérationnelle s’établit autour de 40 %, l’un de ses plus bas niveaux depuis la pandémie, nettement affectée par la forte hausse des charges d’exploitation.
Résultat net
Le résultat net de Microsoft au T4 de l’exercice 2022 atteint 16,7 milliards de dollars, en hausse de 2 % sur un an. Le BPA dilué s’élève à 2,23 dollars.
Synthèse opérationnelle
Penchons-nous sur l’information sectorielle de Microsoft.
Productivité et processus métier
Le chiffre d’affaires de Productivité et processus métier atteint 16,6 milliards de dollars ce trimestre, en hausse de 13 % sur un an, un net ralentissement par rapport aux 25 % de l’an dernier ou aux 17 % du trimestre précédent.
Produits Office
Le chiffre d’affaires d’Office commercial a progressé de 9 %, et celui d’Office 365 commercial de 15 %, une croissance qui ralentit depuis quatre trimestres consécutifs. Le chiffre d’affaires d’Office grand public a également progressé de 9 %, et le nombre d’abonnés de 15 %, à 59,7 millions.
LinkedIn et Dynamics
LinkedIn reste très performant : son chiffre d’affaires a progressé de 26 % (29 % à taux de change constants) et continue d’atteindre des records historiques. Le chiffre d’affaires de Dynamics a augmenté de 19 %, et celui de Dynamics 365 de 31 %.
Intelligent Cloud
Le segment Intelligent Cloud a réalisé un chiffre d’affaires de 20,9 milliards de dollars, en hausse de 20 % (25 % à taux de change constants).
Produits serveurs
Le chiffre d’affaires des produits serveurs a reculé de 2 % (en hausse de 1 % à taux de change constants).
Ce recul s’explique par une base de comparaison élevée l’an dernier, qui avait bénéficié d’une hausse des contrats pluriannuels avec une plus forte reconnaissance de revenus dans le trimestre, en partie compensée par la demande pour les solutions hybrides et par Nuance.
Azure et autres services cloud
Le chiffre d’affaires d’Azure et des autres services cloud a progressé de 40 %, porté par les services facturés à la consommation. C’est moins qu’au trimestre précédent, mais au même niveau que l’an dernier.
More Personal Computing
Le chiffre d’affaires de More Personal Computing atteint 14,4 milliards de dollars, en hausse de 2 % (5 % à taux de change constants). Compte tenu de la récession du marché des PC, ce n’est pas une mauvaise performance.
Windows
Le chiffre d’affaires de Windows OEM a reculé de 2 %.
Le chiffre d’affaires des produits commerciaux et services cloud Windows a progressé de 6 % (12 % à taux de change constants).
Surface
Le chiffre d’affaires de Surface a progressé de 10 % (15 % à taux de change constants), porté par les ventes aux entreprises.
Jeux vidéo (contenus et services Xbox)
Dans les jeux vidéo, le chiffre d’affaires a reculé de 7 % (5 % à taux de change constants), conformément aux attentes. Contenus comme matériel sont en baisse : le matériel Xbox a reculé de 11 % (8 % à taux de change constants), et les contenus et services Xbox de 6 % (4 % à taux de change constants), en raison d’un temps de jeu et d’une monétisation en baisse sur les contenus propres et tiers, en partie compensés par la croissance des abonnements Xbox Game Pass.
Publicité sur la recherche et l’actualité
Le chiffre d’affaires de la publicité sur la recherche et l’actualité a progressé de 18 % (21 % à taux de change constants), un peu moins que prévu en raison du ralentissement des dépenses publicitaires, en partie compensé par l’intégration de trois semaines de résultats de Xandr. Les annonceurs ayant commencé à réduire leurs budgets au deuxième trimestre, cette performance est assez remarquable, surtout face à une croissance de seulement 13,5 % de la publicité sur la recherche chez Google.
Perspectives
Microsoft (MSFT) estime pouvoir réaliser au cours de l’exercice 2023 (de juillet 2022 à juin 2023) une croissance à deux chiffres de son chiffre d’affaires comme de son résultat opérationnel. Les charges d’exploitation augmenteront fortement au premier semestre de l’exercice, puis ralentiront au second. La marge opérationnelle devrait rester au niveau de l’exercice précédent.
Pour le T1 de l’exercice 2023, Microsoft prévoit un chiffre d’affaires de 15,95 à 16,25 milliards de dollars pour Productivité et processus métier, de 20,3 à 20,6 milliards pour Intelligent Cloud et de 13 à 13,4 milliards pour More Personal Computing.
Les points clés de la conférence sur les résultats du T4 de l’exercice 2022
- Azure continue de signer des contrats plus longs et plus importants. Les nouveaux contrats de plus de 100 millions et de plus d’un milliard de dollars ont atteint un record ce trimestre.
- Comme NVIDIA, Microsoft voit se dessiner une tendance où les modèles d’IA deviendront une plateforme majeure.
- Microsoft Power Platform compte près de 25 millions d’utilisateurs actifs mensuels.
- Teams Rooms rapproche les personnes en télétravail et celles au bureau, grâce à des innovations comme les caméras dotées d’IA. Plus de 60 % des entreprises du Fortune 500 ont choisi Teams Rooms pour relier leurs collaborateurs en travail hybride.
- Le chiffre d’affaires de Microsoft dans la sécurité a progressé de 40 %.
- LinkedIn Talent Solutions a dépassé 6 milliards de dollars de chiffre d’affaires sur les 12 derniers mois, en hausse de 39 %. Et LinkedIn Marketing Solutions a dépassé pour la première fois 5 milliards de dollars de chiffre d’affaires annuel.
- Les arrêts prolongés de production en Chine jusqu’en mai et la dégradation du marché des PC en juin ont amputé le chiffre d’affaires de Windows OEM de plus de 300 millions de dollars.
- Microsoft accueillera environ 11 000 nouvelles recrues au T1 de l’exercice 2023.
- Microsoft s’attend à ce que la croissance d’Office 365 baisse d’environ deux points en séquentiel à taux de change constants, avec un effet de change un peu plus marqué sur la croissance en dollars qu’au niveau du segment.
Points à surveiller
- Vache à lait n° 1 : la croissance d’Office 365 ralentit-elle vraiment ? À taux de change constants, hors effet du dollar, la croissance des quatre derniers trimestres a été de 21 %, 19 %, 20 % et 19 %. Selon les prévisions de Microsoft, elle sera toutefois légèrement plus faible.
- Vache à lait n° 2 : Azure, dont la croissance semble aujourd’hui assez solide. Même si Microsoft constate une demande plus faible chez les PME, les grands contrats de long terme semblent compenser. Azure est l’une des offres les plus compétitives du marché. Microsoft prévoit un ralentissement de sa croissance à 43 % (à taux de change constants) au trimestre suivant. Bien sûr, ces deux vaches à lait resteront pénalisées par les changes dans les prochains trimestres, et les chiffres comptables seront moins bons que la réalité.
- La croissance de 26 % de LinkedIn est sans conteste excellente dans un trimestre où de nombreux réseaux sociaux et publicitaires peinent à croître, et elle atteint même 29 % hors effet de change. La raison principale : son utilisation progresse plus vite que celle de ses concurrents, peut-être parce que la pénétration de LinkedIn est encore loin de la saturation.

