Le géant de la mémoire Micron (NASDAQ : MU) a publié ses résultats du premier trimestre de l’exercice 2023 : un chiffre d’affaires de 4,085 milliards de dollars (en baisse de 47 % sur un an et inférieur aux 4,15 milliards attendus), une perte par action de 0,04 dollar (pire que la perte de 0,02 dollar attendue) et une marge brute de 22,9 % (contre 26 % attendus).
Face à l’effondrement de la demande, des stocks excessifs lui ont fait perdre son pouvoir de fixation des prix, et le groupe a tranché dans ses dépenses et sa production. Micron a annoncé qu’il réduira ses effectifs de 10 % (environ 5 000 salariés) en 2023, suspendra ses rachats d’actions et le versement des primes, et ramènera ses investissements du nouvel exercice à 7-7,5 milliards de dollars (environ 40 % de moins que l’an dernier). Le groupe s’attend à une amélioration à partir du second semestre de l’an prochain, avec un retour à la croissance.
SommaireAfficherMasquer
Résultats du premier trimestre de l’exercice 2023
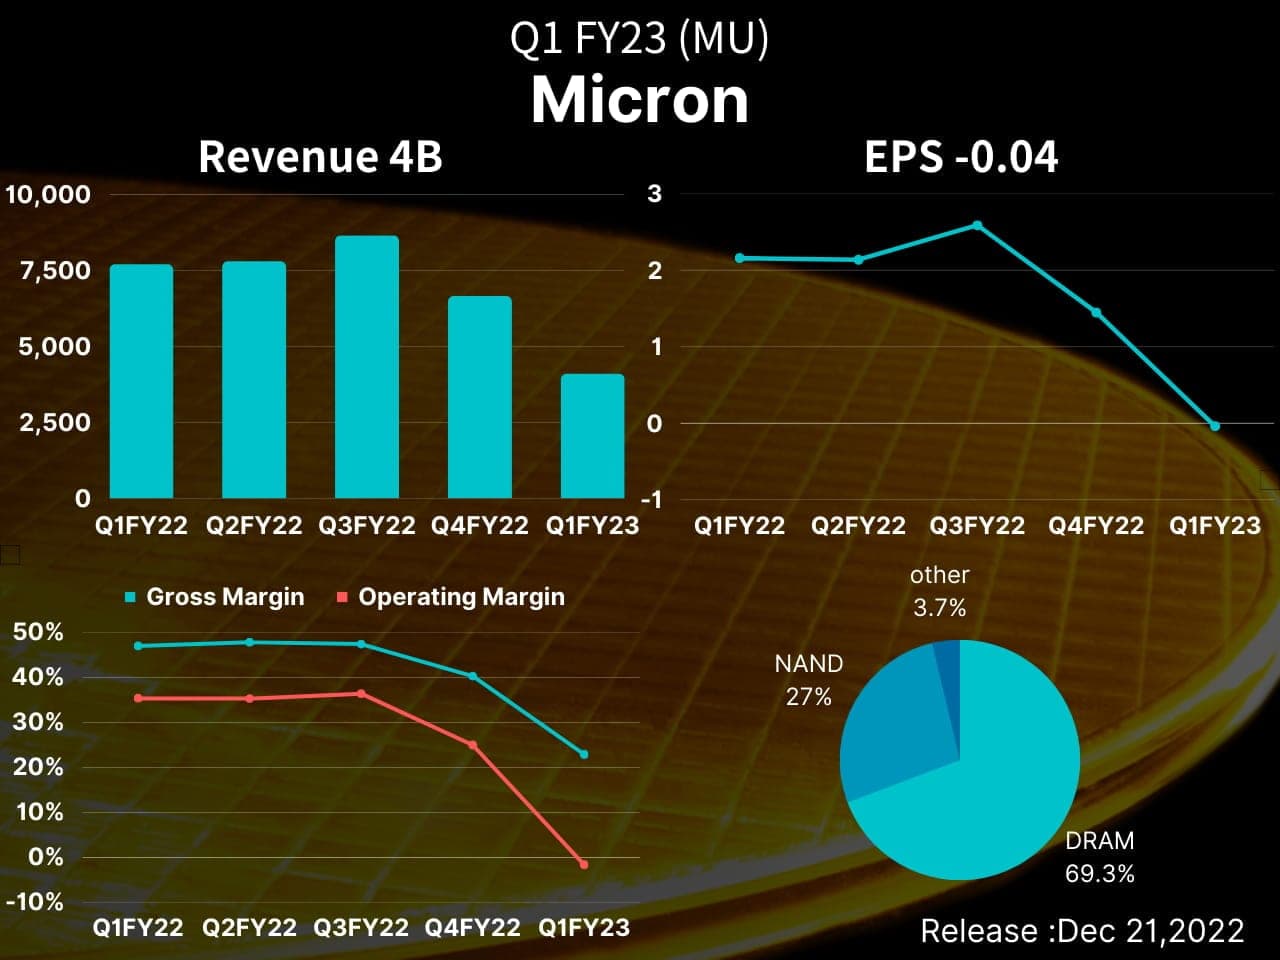
Entre recul de la demande et baisse des prix, les quatre grandes divisions de Micron ont vu leur chiffre d’affaires reculer sur un an, et le BPA a manqué les attentes pour la première fois depuis près de trois ans.
Micron a reconnu que l’effondrement des livraisons a entraîné une accumulation de stocks plus forte que prévu : 8,4 milliards de dollars au bilan ce trimestre et 214 jours de stock (DIO). Grâce à des mesures énergiques, les stocks devraient culminer au trimestre prochain, et ceux des clients revenir à des niveaux sains au T4 de l’exercice 2023.
Avec des investissements d’environ 2,5 milliards de dollars et un flux de trésorerie disponible devenu négatif (−1,53 milliard) sur le trimestre, les investissements vont progressivement diminuer. Le directeur financier a abaissé sa prévision d’investissements pour l’année et détaillé l’impact négatif des baisses de production sur les résultats futurs.
Le PDG a indiqué que la demande de DRAM et de NAND progresserait en 2022 à un rythme d’un chiffre bas à moyen, et qu’elle pourrait croître respectivement d’environ 10 % et 20 % en 2023. Avec une demande finale qui ralentit et des clients qui accumulent des stocks, la croissance de la demande reste sur ces deux années inférieure à la moyenne historique.
Côté offre, le PDG a souligné que, face à la morosité du marché, les grands fabricants continueront de réduire leurs capacités. La croissance des livraisons du marché en 2023 sera inférieure à la moyenne de long terme : celle de la DRAM baissera par rapport à cette année et celle de la NAND restera stable. L’offre et la demande ne sont toutefois pas encore équilibrées, et la rentabilité de l’industrie de la mémoire restera confrontée à de grands défis en 2023.
Données
La DRAM et la NAND ont représenté respectivement 69 % (−49 % sur un an, −15 % sur un trimestre) et 27 % (−41 % sur un an, −25 % sur un trimestre) du chiffre d’affaires, et le prix de vente moyen (ASP) a baissé d’environ 20 % sur le trimestre.
Toutes les activités sont en recul sur un an. Le mobile (MBU) est le plus touché (−66 %), tandis que l’embarqué (EBU), qui couvre l’automobile et l’industrie, enregistre la plus faible baisse (−18 %) grâce à la forte croissance des applications automobiles.
La baisse des prix a fortement réduit le chiffre d’affaires. Les coûts et charges n’ont pas suivi — les dépenses de R&D ont même augmenté de 18 % —, si bien que la marge brute n’atteint que 23 % (24 points de moins qu’un an plus tôt), et les marges opérationnelle et nette sont passées dans le rouge, à −2 % et −1 % respectivement.
Calcul et réseaux (CNBU)
Le chiffre d’affaires de l’unité Calcul et réseaux s’élève à 1,7 milliard de dollars, avec une faiblesse sur les postes clients, les data centers, le graphique et les réseaux.
Embarqué (EBU)
Le chiffre d’affaires de l’unité Embarqué s’élève à 1,0 milliard de dollars, l’automobile résistant mieux que les marchés grand public et industriels.
Stockage (SBU)
Le chiffre d’affaires de l’unité Stockage s’élève à 680 millions de dollars, et la part de la QLC atteint un nouveau record.
Mobile (MBU)
Le chiffre d’affaires de l’unité Mobile s’élève à 655 millions de dollars, un niveau bas dû en partie au calendrier des livraisons entre le T1 et le T2 de l’exercice.
Data center
Les opérateurs de data centers n’échappent pas non plus aux vents contraires de l’économie. La demande de mémoire pour le cloud progressera en 2023 moins vite que la moyenne historique, mais la tendance de long terme reste solide. Les opérateurs de data centers adoptent la nouvelle technologie DDR5 à partir du T1 2023, et les revenus associés devraient augmenter au second semestre 2023.
PC
Les livraisons de PC sur l’ensemble de 2022 pourraient reculer « d’environ 15 à 20 % », puis de nouveau « d’un chiffre bas à moyen » en 2023, pour se rapprocher du niveau de 2019.
Mobile
Les livraisons de smartphones reculeront de 10 % en 2022, mais grâce à l’amélioration de la demande en Chine, elles pourraient rester stables, voire progresser légèrement, en 2023.
Offre excédentaire et prix peu encourageants
Côté demande, depuis la mi-octobre, les grands fabricants de DRAM négocient successivement leurs contrats 2023 avec des opérateurs de data centers comme Amazon (AMZN), Microsoft (MSFT) et Google (GOOGL).
Les fabricants de PC, de smartphones et d’autres applications pourraient s’aligner sur les contrats des data centers ; la baisse des prix pourrait alors s’étendre à d’autres domaines et compliquer le déstockage. Les instituts d’études estiment généralement que l’aval pourrait reconstituer ses stocks au second semestre 2023.
Pour ajuster l’offre de DRAM, Samsung Electronics prévoirait, selon certaines informations, une « réduction naturelle » en convertissant des lignes de production de mémoire en lignes de fonderie. Par ailleurs, de grands fabricants de DRAM comme SK Hynix et Micron vont ajuster leurs investissements en équipements pour réduire leur production.
Lors de sa précédente publication trimestrielle, Micron avait déjà annoncé prévoir une baisse de plus de 30 % de ses investissements sur l’exercice 2023, et à la mi-novembre une réduction d’environ 20 % des démarrages de plaquettes de DRAM et de NAND.
Dans l’ensemble, même si les fournisseurs de DRAM s’efforcent de réduire leur production, le marché restera excédentaire et les prix continueront de baisser. Une détente pourrait intervenir au second semestre 2023, et la vitesse de la réouverture de la Chine ainsi que l’évolution de l’épidémie seront déterminantes.
Prévisions pour le T2 de l’exercice 2023
Pour le trimestre suivant, Micron prévoit un chiffre d’affaires de 3,6 à 4 milliards de dollars, un BPA compris entre −0,72 et −0,52 dollar et une marge brute de 6 % à 11 %.
Ces prévisions pour le T2 sont décevantes : au milieu de la fourchette, un chiffre d’affaires de 3,8 milliards de dollars et une perte par action de 0,62 dollar, deux chiffres inférieurs aux attentes des analystes (3,84 milliards et −0,32 dollar). Le directeur financier a indiqué que les livraisons de DRAM et de NAND augmenteront au T2, mais que le chiffre d’affaires continuera de baisser. Compte tenu de la stratégie de baisse des prix décrite plus haut, le chiffre d’affaires et le flux de trésorerie disponible ne se redresseront peut-être pas avant le second semestre de l’exercice 2023, lorsque la demande repartira.
Les baisses de production, dont l’impact sur l’année est d’environ 460 millions de dollars, se feront sentir à partir du second semestre de l’exercice 2023 et se poursuivront sur l’exercice 2024, dont la production totale sera inférieure à ce qui était prévu initialement.
Les investissements de l’exercice 2023 sont ramenés à 7-7,5 milliards de dollars (environ 40 % de moins que l’an dernier), principalement en raison de la forte baisse des équipements de production. Les investissements sont concentrés sur le premier semestre ; outre une nouvelle baisse des investissements sur l’exercice 2024, les dépenses en équipements pourraient encore diminuer.

