Le géant des réseaux sociaux Meta Platforms (META) a publié le 31 juillet, après la clôture de Wall Street, ses résultats du T2 2024 (avril à juin 2024), supérieurs aux attentes du marché en chiffre d’affaires comme en bénéfices.
SommaireAfficherMasquer
Résultats de Meta Platforms (META) au T2 2024
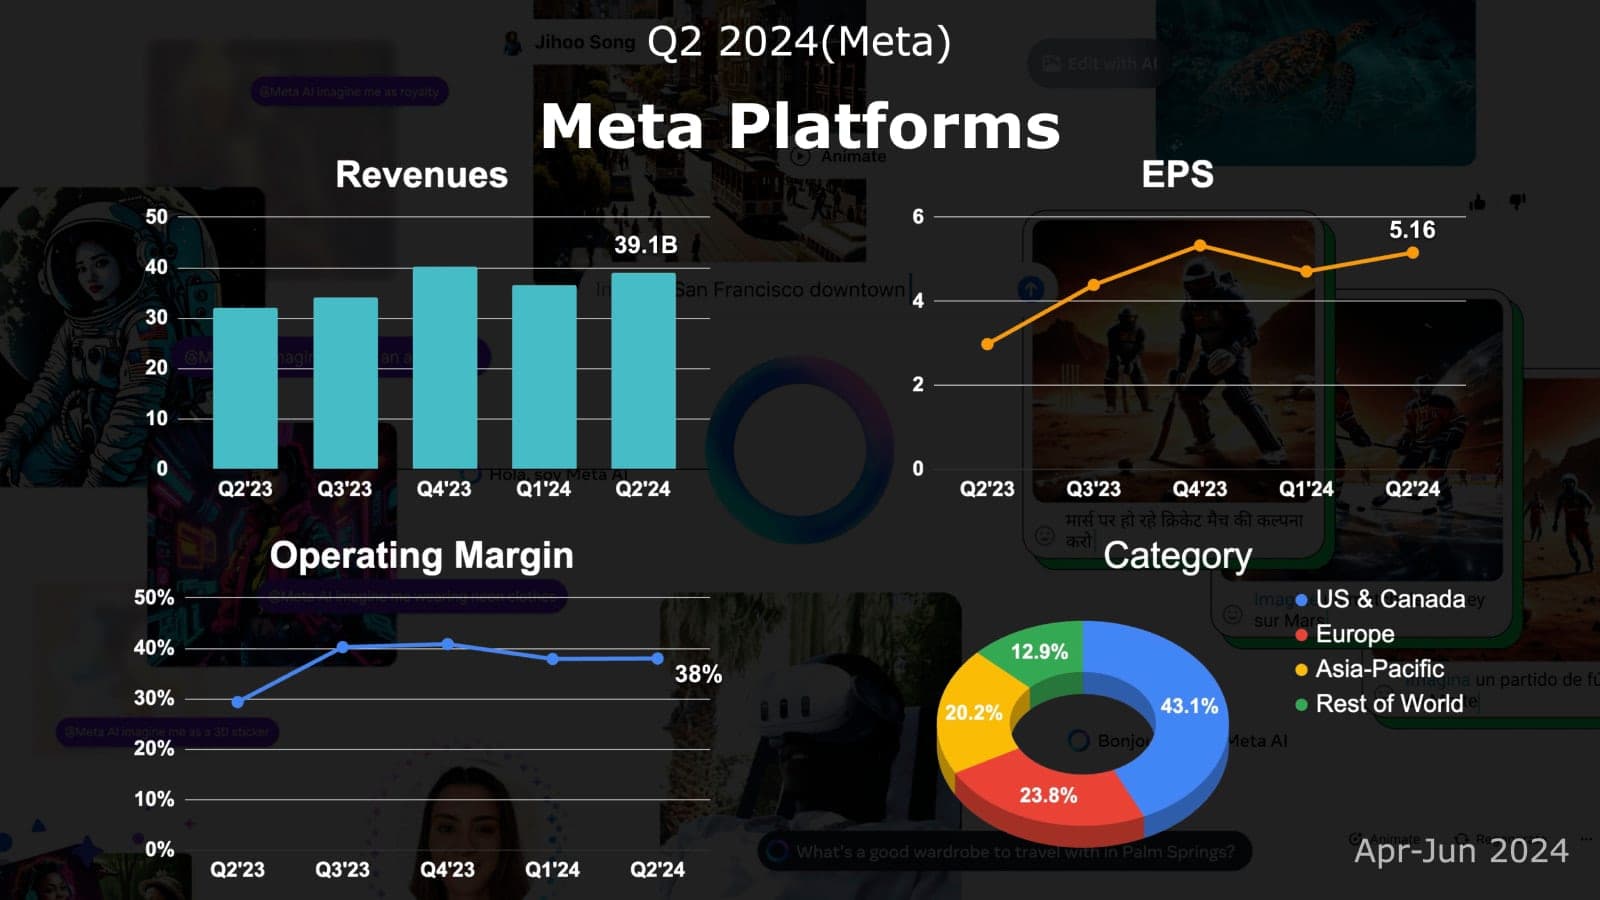
- Chiffre d’affaires : 39,071 milliards de dollars (+22 % sur un an)
- BPA : 5,16 dollars (+73 % sur un an)
- Résultat opérationnel : 14,847 milliards de dollars (+58 % sur un an)
- Résultat net : 13,465 milliards de dollars (+72,89 % sur un an)
- Chiffre d’affaires Family of Apps (FoA) : 38,718 milliards de dollars (+22 % sur un an)
- Chiffre d’affaires Reality Labs (RL) : 353 millions de dollars (+28 % sur un an)
Les coûts et charges totaux du T2 progressent de 7 % sur un an, à 24,22 milliards de dollars, principalement en raison de la forte hausse des coûts d’exploitation et des dépenses de R&D, en partie compensée par la baisse des frais marketing et administratifs. Tous les postes de charges, rapportés au chiffre d’affaires, sont inférieurs à ceux de l’an dernier.
Le résultat opérationnel du segment Family of Apps bondit de 47 % sur un an, à 19,335 milliards de dollars, tandis que les pertes de Reality Labs se creusent, de 3,74 à 4,488 milliards. Meta avait déjà annoncé que ces pertes augmenteraient sensiblement cette année. Les investissements du T2 atteignent 8,47 milliards de dollars, bien au-dessus des 6,35 milliards de l’an dernier, mais en dessous des 9,51 milliards attendus par les analystes.
Les investissements du premier semestre s’élèvent à 15,19 milliards de dollars, contre 13,44 milliards un an plus tôt.
Publicité
Le chiffre d’affaires publicitaire du segment Family of Apps atteint 38,329 milliards de dollars, en hausse de 22 % sur un an, avec toutefois une croissance qui ralentit par rapport au trimestre précédent. Les principaux moteurs sont le e-commerce, puis les jeux vidéo, le divertissement et les médias. La croissance des impressions publicitaires ralentit à 10 % sur un an, quatrième trimestre consécutif de ralentissement. Le prix moyen des annonces accélère en revanche pour le troisième trimestre d’affilée, à +10 %, signe d’une meilleure efficacité de la monétisation.
Les impressions publicitaires progressent de 10 % sur un an dans l’ensemble des régions, mais leur rythme ralentit nettement par rapport au trimestre précédent, conformément à l’avertissement de Meta sur une base de comparaison plus exigeante. L’Asie-Pacifique reste le principal moteur, avec des impressions en hausse de 15 %. Le prix moyen des annonces progresse de 10 % sur un an, plus vite qu’au trimestre précédent, reflet d’une demande publicitaire solide et de meilleurs taux de conversion. Cela pourrait indiquer que les bénéfices de l’IA dans la technologie publicitaire commencent à se concrétiser, en partie compensés par la hausse des annonces dans les régions où les prix sont plus bas.
Utilisateurs
Les personnes actives quotidiennes (DAP) de Family of Apps atteignent 3,27 milliards au T2, en hausse de 6,5 % sur un an, globalement conformes aux attentes de Wall Street et en croissance séquentielle régulière. La hausse nette du DAP ce trimestre est toutefois légèrement inférieure à la moyenne des derniers trimestres, un point à surveiller. Le revenu moyen par personne (ARPP) de Family of Apps atteint 11,89 dollars, en hausse de 14 %, au-dessus des 11,20 dollars du trimestre précédent et au deuxième plus haut niveau de son histoire.
Les points clés de la conférence sur les résultats de Meta au T2 2024
Le groupe a relevé sa prévision d’investissements pour l’année et annoncé une forte hausse des investissements en 2025.
Matériel
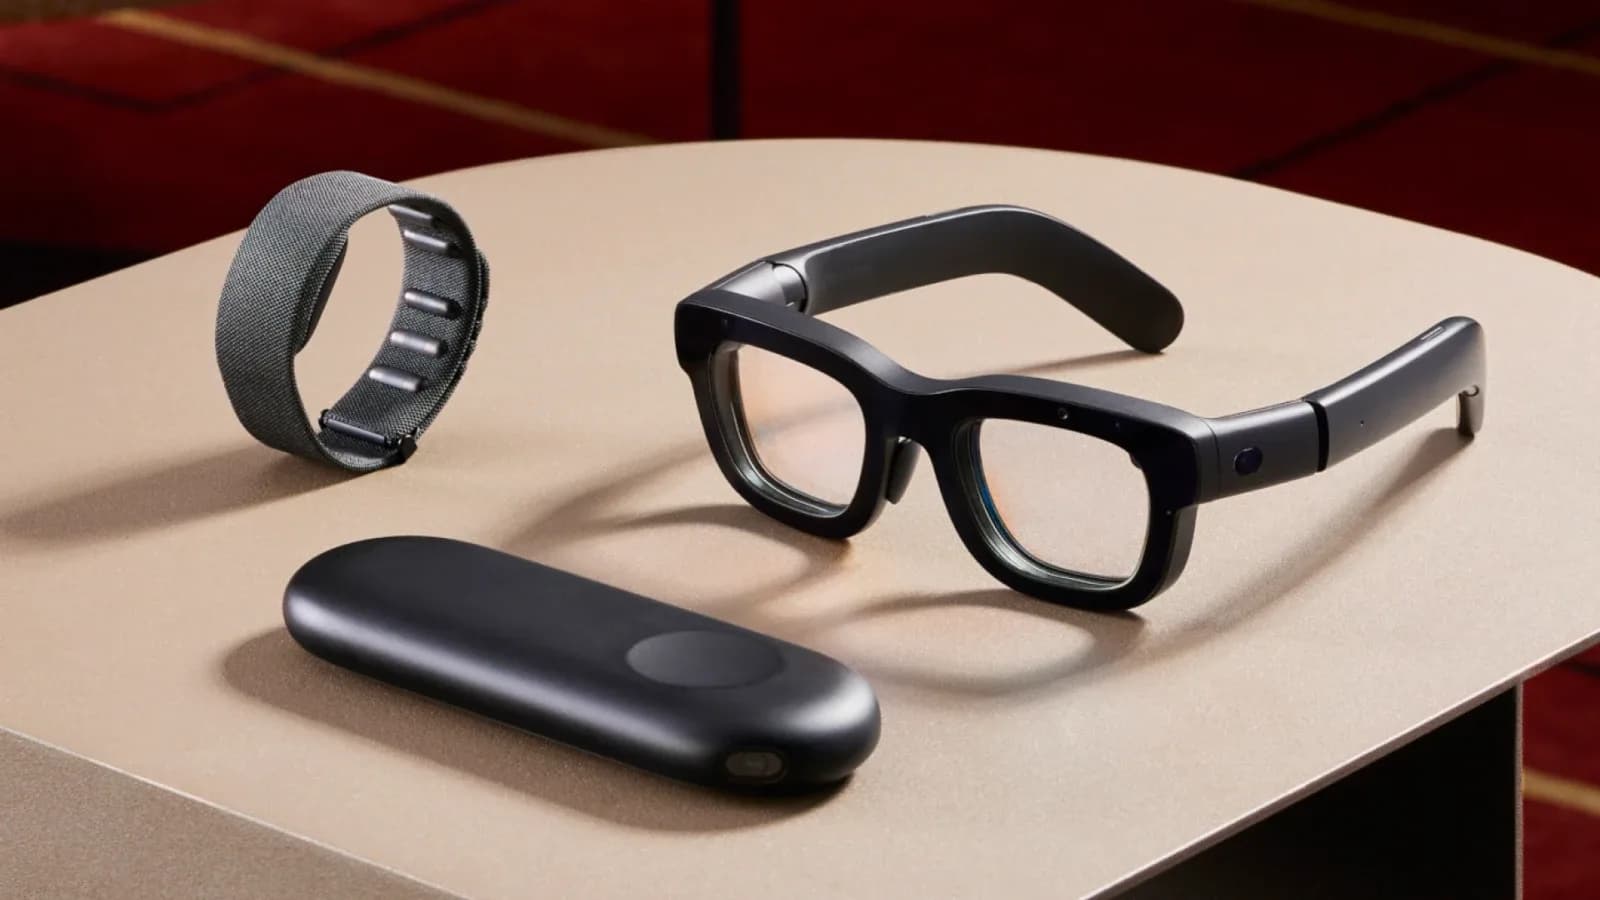
Les lunettes connectées Ray-Ban Meta ont dépassé les attentes internes, en partie grâce à l’intégration de l’IA. Le produit fait actuellement face à des contraintes d’approvisionnement, et Meta s’efforce d’augmenter ses capacités de production.
Les ventes du Meta Quest 3 ont également dépassé les prévisions initiales de Meta.
Les pertes du métavers ont augmenté, principalement en raison de coûts de personnel plus élevés et de la hausse des coûts de stock du Quest 3. Meta s’attend à ce qu’elles continuent de se creuser pendant qu’il développe et déploie l’ensemble de l’écosystème.
Réseaux sociaux
Facebook progresse bien auprès des jeunes Américains, notamment grâce à des fonctions comme les Groupes et Marketplace. Facebook déploie un système unifié de recommandation vidéo, qui intègre vidéos longues et courtes. Le groupe estime que l’effet positif de ce changement dépassera celui du passage du système de recommandation d’algorithmes sur CPU au calcul d’IA sur GPU.
L’engagement sur les Reels d’Instagram continue de progresser, et plus de la moitié des recommandations proviennent désormais de contenus originaux.
WhatsApp a dépassé 100 millions d’utilisateurs actifs mensuels aux États-Unis. Zuckerberg juge essentiel ce bon développement de WhatsApp aux États-Unis, au potentiel commercial immense.
Threads approche les 200 millions d’utilisateurs actifs mensuels, et Meta pense que l’application peut devenir un réseau social majeur. Zuckerberg a toutefois indiqué qu’il faudrait plusieurs années pour atteindre le milliard d’utilisateurs.
Publicité
L’IA continuera d’améliorer les services publicitaires de Meta, en rendant les campagnes en ligne plus simples et plus efficaces pour les annonceurs tout en renforçant leurs liens avec les plateformes de Meta. Meta estime que l’IA générative deviendra de plus en plus importante dans la création publicitaire.
Meta voit davantage d’opportunités publicitaires dans la vidéo courte que dans les formats longs, et optimise en permanence l’insertion des annonces pour faire croître ses revenus sans augmenter le volume publicitaire.
La croissance des impressions de Meta provient principalement de la vidéo, en particulier de la vidéo courte.
Meta juge la demande publicitaire mondiale plutôt saine, mais s’attend à un ralentissement de sa croissance publicitaire au T3, principalement en raison d’une base de comparaison exigeante.
Hors effets de change, le chiffre d’affaires publicitaire de Meta a progressé de 23 % en termes réels ce trimestre.
Llama
Llama 3.1 marque un tournant : les modèles open source rattrapent officiellement les modèles fermés. Disposer des meilleurs grands modèles de langage aidera Meta à offrir les meilleures expériences sociales et publicitaires.
Llama 4 devrait nécessiter dix fois plus de puissance de calcul d’entraînement que Llama 3.
Zuckerberg a affirmé que rendre Llama open source et devenir la meilleure infrastructure d’IA est ce qu’il y a de plus bénéfique pour Meta, car cela lui permet de disposer des meilleurs modèles pour améliorer ses produits, ce qui ne serait pas possible si Llama était fermé.
IA
Les investissements de Meta dans l’IA se répartissent en deux grands domaines : l’IA cœur de métier (pour les systèmes de recommandation de contenus et la publicité) et l’IA générative et la recherche avancée. Pour l’IA cœur de métier, Meta voit clairement le retour attendu. Celui de l’IA générative pourrait prendre plus de temps, mais Meta s’efforce d’intégrer ces travaux de R&D à ses produits existants.
Sur les investissements dans l’IA, Zuckerberg partage l’avis des autres géants de la tech : mieux vaut risquer de trop construire que de construire trop tard. Même avec des investissements accrus, Meta reste engagé à optimiser en continu son efficacité opérationnelle.
Meta s’attend à ce que Meta AI devienne l’assistant d’IA le plus utilisé au monde d’ici la fin de l’année. L’Inde est aujourd’hui son premier marché, ce qui tient à la forte implantation de WhatsApp dans le pays.
Mark Zuckerberg estime qu’au cours des deux prochaines années, les investissements dans l’IA qui contribueront le plus aux résultats seront la croissance du chiffre d’affaires tirée par les améliorations de l’IA dans les produits de Meta, c’est-à-dire l’IA cœur de métier.
Quant à l’IA générative et aux modèles avancés, Zuckerberg considère que, comme beaucoup de produits de Meta, ils ont un cycle d’investissement plus long et ne prennent tout leur sens qu’une fois l’activité assez grande pour être monétisée. Les produits passés de Meta ont suivi cette trajectoire, et tous les premiers signaux donnent confiance au groupe dans cette partie de l’investissement.
Zuckerberg estime que même si les grands modèles de langage cessaient de progresser, il resterait beaucoup à faire pour optimiser les produits existants. Mais il pense qu’ils continueront de s’améliorer, et la feuille de route produits de Meta repose sur cette hypothèse.
Prévisions pour le T3 2024
Le chiffre d’affaires du T3 est attendu entre 38,5 et 41 milliards de dollars, soit une croissance d’environ 12 % à 20 % sur un an.
Bilan et analyse
Forces et opportunités :
- Facebook regagne la faveur des jeunes en Amérique du Nord, et les utilisateurs de Family of Apps progressent régulièrement
- WhatsApp commence à développer sa monétisation et gagne du terrain aux États-Unis
- Un fort accueil du marché pour les lunettes Ray-Ban Meta
- D’excellentes ventes du Meta Quest 3, tandis que l’Apple Vision Pro concurrent déçoit
- L’IA continue de stimuler l’usage des réseaux sociaux et la monétisation publicitaire
- Des investissements accrus dans l’IA pour garantir une puissance de calcul suffisante
- Llama 3.1 se hisse parmi les meilleurs grands modèles de langage
- Des opportunités potentielles si TikTok venait à être interdit aux États-Unis
Faiblesses et menaces :
- Le métavers continue de générer de lourdes pertes
- Meta fait face à des problèmes réglementaires persistants dans le monde
- Les investissements dans l’IA générative pourraient mettre des années à porter leurs fruits
- La croissance liée à la vidéo courte commence à ralentir
Publicité
Si la croissance publicitaire de Meta a ralenti ce trimestre, c’est surtout en raison d’une base de comparaison exigeante. Comparé à ses concurrents, Meta a en réalité très bien performé, ce qui apaise les craintes d’un ralentissement plus large du marché publicitaire.
La hausse du prix moyen des annonces, conjuguée à une croissance des impressions au plus bas depuis deux ans, pourrait indiquer que la croissance explosive initiale portée par la vidéo courte et les moteurs de recommandation dopés à l’IA s’est stabilisée, pour entrer dans une phase de croissance organique plus régulière.
Utilisateurs
Le retour des jeunes sur Facebook en Amérique du Nord pourrait refléter un phénomène intéressant : en quête de nouvelles plateformes, la nouvelle génération découvre que cette plateforme « vétérane » répond mieux à ses besoins.
Que Threads approche les 200 millions d’utilisateurs est sans conteste une bonne nouvelle, mais l’objectif d’un milliard d’utilisateurs actifs mensuels reste un défi. Threads répond aujourd’hui au besoin d’un réseau social textuel chez une partie des jeunes utilisateurs d’Instagram, mais son potentiel à long terme reste à démontrer.
La croissance de WhatsApp aux États-Unis est une bonne nouvelle pour les activités non publicitaires de Meta et pourrait accélérer la recherche de modèles de monétisation de WhatsApp.
IA
Le lancement de Llama 3.1 place Meta dans le peloton de tête de l’IA. Son investissement continu dans Llama se révèle être la bonne stratégie : les contributions de la communauté open source lui permettent de rivaliser avec les meilleurs modèles fermés.
Meta AI peut-il devenir d’ici la fin de l’année l’assistant d’IA le plus utilisé au monde, comme l’affirme Zuckerberg ? Meta en a certainement les moyens, mais tout dépendra de sa capacité à rendre son chatbot aussi simple d’utilisation que ChatGPT, voire meilleur.
En matière d’investissements dans l’IA, Meta a adopté une attitude du type « mieux vaut trop que pas assez », en soulignant disposer d’assez de flexibilité pour que ces investissements ne soient pas gaspillés. De fait, cette flexibilité d’usage est ce qui permet aux géants de la tech d’investir avec audace.
Matériel
Les lunettes Ray-Ban Meta sont peut-être sous-estimées par le marché. Meta devrait se montrer plus offensif sur ce produit au second semestre, qui pourrait devenir un moteur important de sa croissance future.
Les ventes du Quest 3 sont légèrement supérieures à celles du Quest 2 à son lancement. Malgré la concurrence de l’Apple Vision Pro, le Quest 3 pourrait s’écouler à 9 à 10 fois plus d’exemplaires, ce qui pose des bases solides pour l’écosystème du métavers de Meta.
Conclusion
META rejoint discrètement le cercle des leaders de l’IA. Surtout, sa flexibilité en matière d’investissements est au niveau de celle des autres géants de la tech : ses dépenses peuvent être réorientées à tout moment vers les applications d’IA cœur de métier.
Avec une activité publicitaire qui continue de générer d’importants revenus, META a suffisamment confiance pour continuer d’investir dans l’IA et le métavers. Si les perspectives du second restent floues, l’investissement dans l’IA est crucial pour META. Même s’il paraît coûteux aujourd’hui, il posera les bases de son développement à long terme et lui permettra de rester compétitif dans un paysage technologique en mutation rapide.
À l’avenir, il faudra surveiller comment META arbitre entre rentabilité de court terme et investissements de long terme, et comment il préserve ses avantages concurrentiels dans des domaines émergents comme l’IA et le métavers.