Le géant des réseaux sociaux Meta a publié ses résultats du T3 2024 le 30 octobre, après la clôture du marché, avec des chiffres solides, supérieurs aux attentes en chiffre d’affaires et en bénéfices. Meta a relevé ses prévisions d’investissement, invoquant les lourds besoins d’infrastructure de ses projets d’IA. L’action a reculé d’environ 3 % en pré-ouverture.
SommaireAfficherMasquer
- 1Résultats de Meta Platforms (META) du T3 2024
- 1.1Résultats par segment
- 1.2Indicateurs financiers
- 2Points clés de la conférence sur les résultats de Meta Platforms (META) du T3 2024
- 2.1Réseaux sociaux
- 2.2Développement de l’IA
- 2.3Publicité
- 2.4Matériel
- 2.5WhatsApp
- 3Perspectives pour le T4 2024
- 4Évaluation et analyse
- 4.1Family of Apps
- 4.2Métavers
- 4.3IA
- 4.4Matériel
- 5Conclusion
- 5.1Forces et opportunités
- 5.2Faiblesses et menaces
Résultats de Meta Platforms (META) du T3 2024
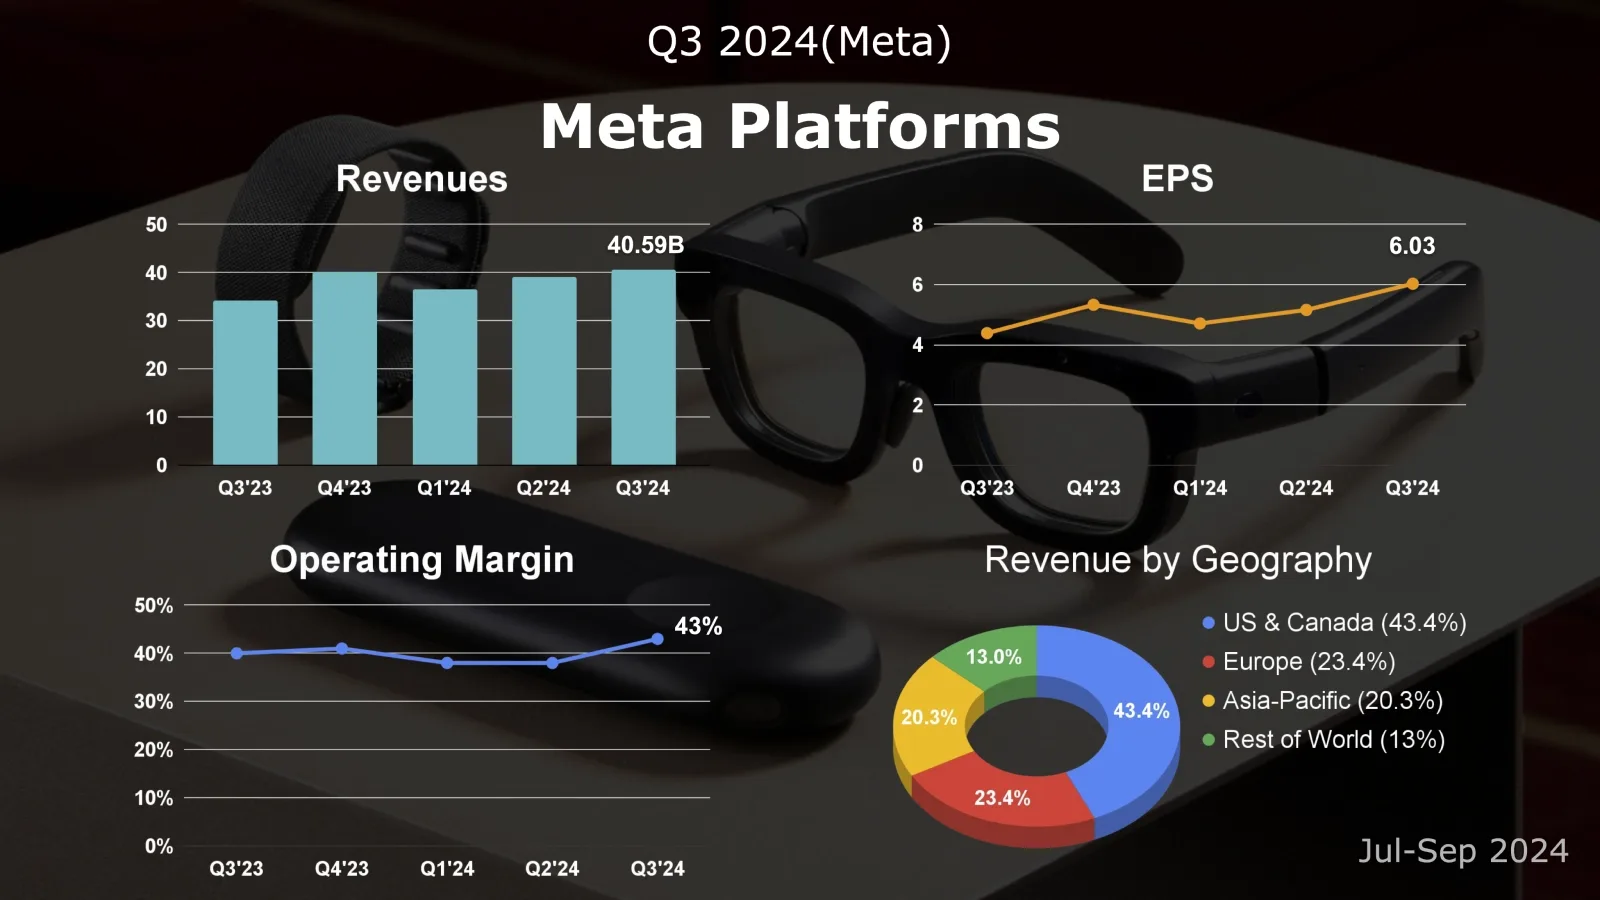
- Chiffre d’affaires : 40,59 milliards de dollars (+19 % sur un an)
- Family of Apps (FoA) : 40,32 milliards (+19 % sur un an)
- Reality Labs (RL) : 270 millions (+29 % sur un an)
- BPA : 6,03 dollars (+37 % sur un an)
Depuis le T4 2021, Meta est organisé en deux grands segments :
- Family of Apps (FoA) : Facebook, Instagram, Messenger, WhatsApp et d’autres services
- Reality Labs (RL) : développement de matériel et de logiciels de RA/RV
Meta souligne que, si ces segments sont présentés séparément, ils relèvent d’une même stratégie. L’ambition de RL est de bâtir la prochaine plateforme informatique, au service des expériences FoA.
Résultats par segment
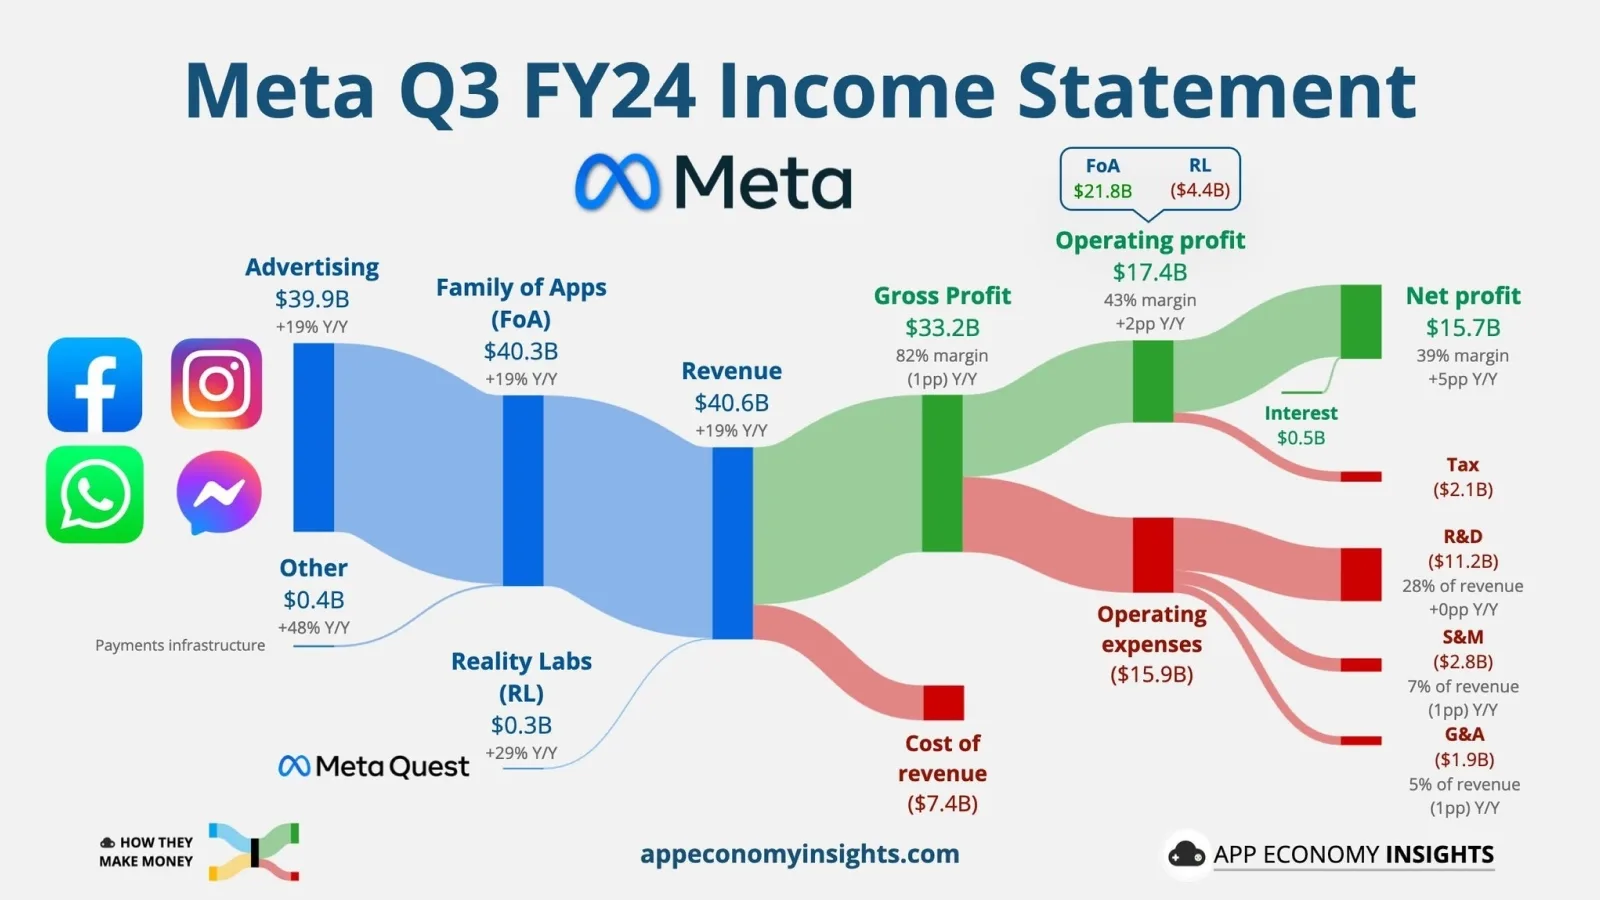
L’activité publicitaire de Family of Apps a généré 39,89 milliards de dollars, en hausse de 19 % sur un an, même si la croissance a ralenti par rapport au trimestre précédent. Ce ralentissement s’explique surtout par une hausse de seulement 7 % des impressions publicitaires sur les applications de Meta, cinquième trimestre consécutif de décélération. En revanche, le prix moyen par annonce a augmenté de 11 % sur un an, en accélération pour le quatrième trimestre d’affilée, signe de réels progrès de monétisation grâce à l’IA.
Les personnes actives quotidiennes (DAP) de FoA ont atteint 3,29 milliards au T3, en hausse de 4,8 % sur un an, mais légèrement sous les 3,31 milliards attendus par Wall Street. À noter : les ajouts nets de DAP des deux derniers trimestres sont passés sous la moyenne historique, avec une croissance annuelle orientée à la baisse. Si le revenu moyen par personne (ARPP) a progressé de 12 % sur un an à 12,29 dollars, le deuxième plus haut niveau de son histoire, le ralentissement de la croissance des utilisateurs mérite d’être surveillé.
Les impressions publicitaires ont crû de 7 % sur un an au global, avec une croissance généralement en baisse par rapport au trimestre précédent, conformément aux avertissements de Meta sur des bases de comparaison élevées. L’Asie-Pacifique a mené la croissance, avec 9 % d’impressions en plus. Le prix moyen par annonce a augmenté de 11 % sur un an, reflet d’une forte demande publicitaire et de meilleurs taux de conversion, probablement grâce à l’IA.
Indicateurs financiers
Les coûts et dépenses totaux ont augmenté de 14 % sur un an à 23,24 milliards de dollars, sous l’effet de la hausse des coûts d’exploitation et de R&D, en partie compensée par la baisse des dépenses marketing et administratives. Le chiffre d’affaires progressant plus vite, tous les ratios de dépenses sauf la R&D ont reculé sur un an. Le résultat d’exploitation a bondi de 26 % à 17,35 milliards, et la marge d’exploitation est passée de 40 % à 43 %, au-dessus des 39,5 % attendus par les analystes. Le résultat net a grimpé de 35 % à 15,69 milliards, contre un consensus de 13,64 milliards.
Par segment, le résultat d’exploitation de FoA a progressé de 25 % à 21,78 milliards, tandis que les pertes de RL se sont creusées de 3,74 à 4,43 milliards de dollars sur un an. Meta prévoit une nette hausse des pertes de RL cette année. Les investissements du T3 ont atteint 9,2 milliards, bien au-dessus des quelque 7 milliards d’il y a un an, principalement pour les serveurs, les centres de données et l’infrastructure réseau. Depuis le début de l’année, ils totalisent 24,4 milliards, contre 20,2 milliards sur la même période de l’an dernier.
Points clés de la conférence sur les résultats de Meta Platforms (META) du T3 2024
- Investissements de 9,2 milliards au T3, principalement dans l’infrastructure
- Flux de trésorerie disponible de 15,5 milliards
- Les pertes liées au métavers devraient augmenter au T4 ; il reste une priorité stratégique
- Stratégie d’allocation du capital :
- Priorité au long terme
- Équilibre entre opportunités à court et à long terme
- Flexibilité pour réagir au marché
Réseaux sociaux
- WhatsApp conserve une forte dynamique de croissance aux États-Unis
- Facebook affiche des tendances positives d’engagement chez les jeunes aux États-Unis
- Threads approche des 275 millions d’utilisateurs actifs mensuels
- Meta se dit satisfait de la croissance de Threads aux États-Unis, à Taïwan et au Japon
- Les recommandations de contenus par IA ont accru l’usage de Facebook de 8 % et celui d’Instagram de 6 %
Développement de l’IA
- Mark Zuckerberg voit l’IA comme un catalyseur de l’évolution des produits ; la prochaine phase portera sur les contenus générés par IA
- Élargissement prévu de l’offre d’IA grand public et entreprise en 2025
- Croissance exponentielle de Llama, adopté par le gouvernement américain ; Llama 4 prévu pour début 2025 :
- Entraînement sur plus de 100 000 GPU H100
- Capacités multimodales et de raisonnement renforcées
- Meta AI dépasse 500 millions d’utilisateurs actifs mensuels
- Gains d’efficacité internes :
- Meilleure programmation et modération des contenus
- Les apports de l’open source profitent aux produits
- Nouveaux systèmes de classement et de recommandation :
- Utilisation plus efficace des données
- Déjà appliqués aux vidéos Facebook
- Extension prévue à d’autres plateformes
Publicité
- Plus d’un million d’annonceurs utilisent les outils génératifs de Meta
- La génération d’images par IA améliore le taux de conversion de 7 %
- Stratégie de monétisation :
- Davantage d’annonces dans les contenus peu monétisés
- Nouveaux modèles d’IA intégrant les séquences de comportement des utilisateurs
- La hausse des prix publicitaires reflète la demande et l’efficacité
- L’intégration de publicité dans Meta AI n’est pas une priorité immédiate
- Ralentissement de la demande publicitaire en provenance de Chine
Matériel
- Fortes ventes des lunettes Ray-Ban Meta dotées d’IA
- Développement de nouvelles lunettes connectées avec EssilorLuxottica
- Meta Quest 3S bien placé pour les fêtes de fin d’année
- Les publicités « click-to-message » sont la principale source de revenus
- Expansion ciblée sur les marchés à forte pénétration
- La messagerie payante soutient la croissance des autres revenus
Perspectives pour le T4 2024
Prévision de chiffre d’affaires de 45 à 48 milliards de dollars (point médian d’environ 46,5 milliards, +16 % sur un an), au-dessus du consensus de Wall Street de 46,3 milliards.
Évaluation et analyse
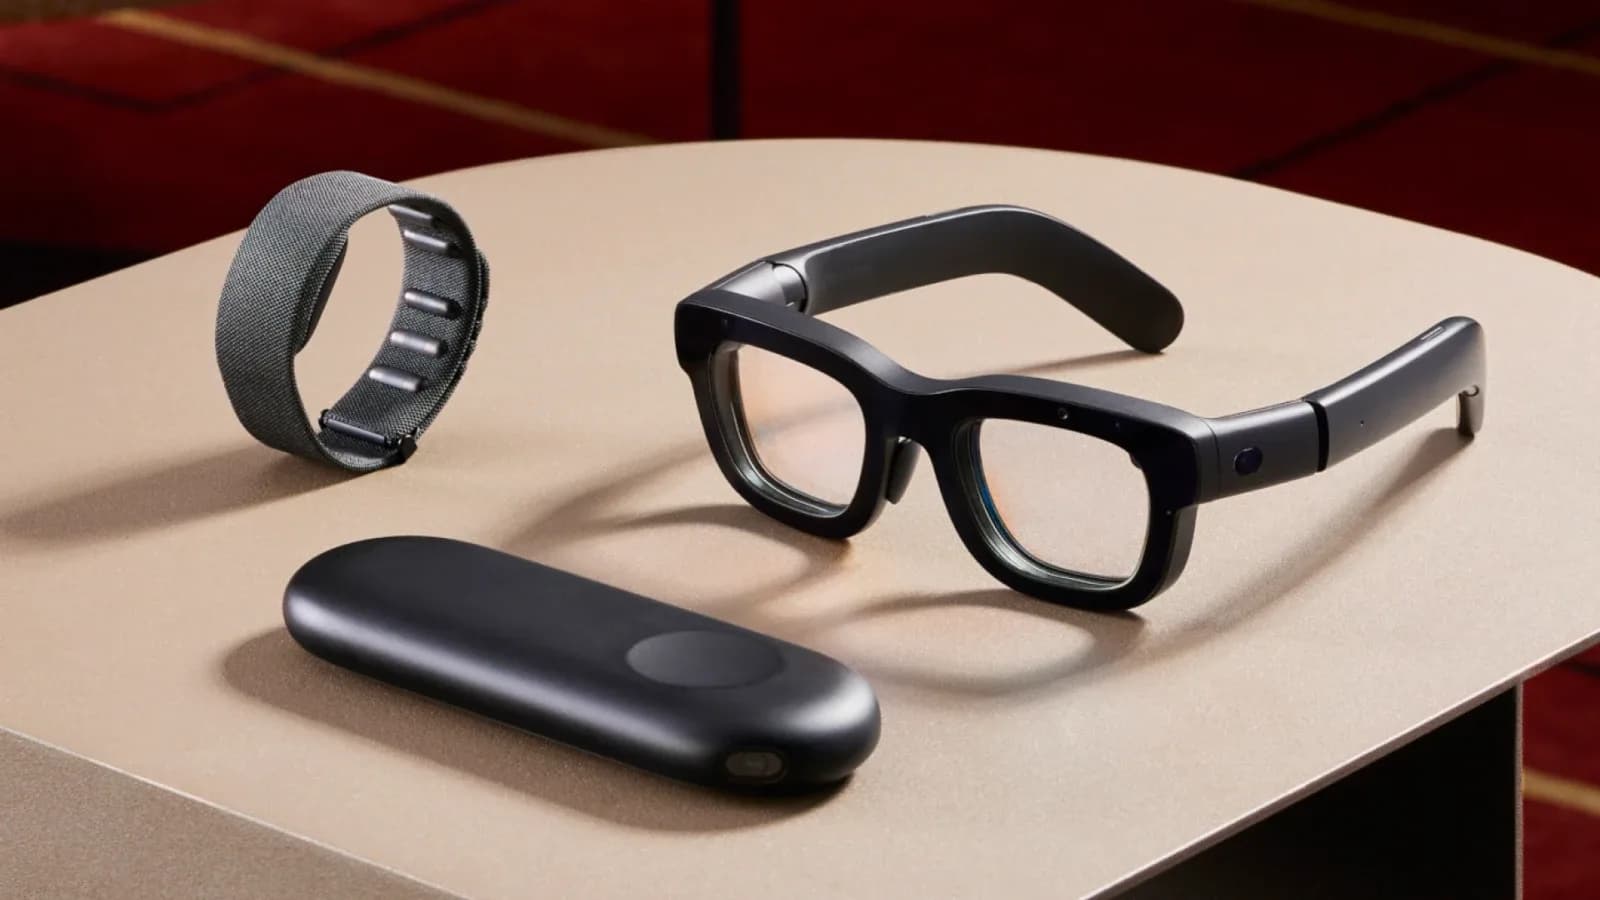
Les lunettes de RA Orion de Meta
Meta a atteint une marge d’exploitation de 42,7 % (plus haut sur trois ans) malgré de lourds investissements dans le métavers, grâce à :
- La solidité de son activité publicitaire
- Ses initiatives d’efficacité opérationnelle
Si la croissance des revenus publicitaires semble se modérer, le taux de croissance annuel composé sur deux ans montre une trajectoire saine et reflète un leadership durable dans la publicité numérique. Toutefois, l’effet de base et la saturation de la croissance des utilisateurs laissent penser que la croissance pourrait se stabiliser autour des niveaux actuels.
Family of Apps
Les autres revenus de FoA maintiennent une croissance supérieure à 30 %. Malgré une base modeste, ils signalent de nouvelles sources de revenus pour l’avenir.
Deux indicateurs clés méritent l’attention : le ralentissement de la croissance des DAP et des impressions publicitaires. La hausse de 7 % des impressions signale en particulier des limites de trafic sur les plateformes. Le mécanisme de prix de Meta montre toutefois une bonne capacité d’adaptation, avec plusieurs trimestres consécutifs d’accélération des prix publicitaires malgré une offre contrainte.
Métavers
Les investissements de Meta dans le métavers continuent de s’intensifier : les pertes trimestrielles pourraient passer de 4,4 milliards à 4,5-5,0 milliards de dollars, et dépasser 20 milliards en 2025. Cela traduit un positionnement stratégique sur les plateformes informatiques de nouvelle génération et les technologies émergentes.
IA
Les 500 millions d’utilisateurs actifs mensuels de Meta AI s’appuient sur l’écosystème de réseaux sociaux du groupe. Même si ce chiffre est peut-être gonflé par des activations accidentelles, l’avantage de Meta dans les réseaux sociaux lui offre des possibilités uniques d’intégration de l’IA.
Le modèle de recommandation de nouvelle génération de Meta reprend une méthode d’entraînement proche de celle de Llama 3.2 : améliorer des modèles de taille moyenne grâce aux enseignements de modèles à grande échelle. Cette approche est prometteuse en théorie et témoigne d’un investissement soutenu dans l’IA.
Matériel
Les performances des lunettes connectées Ray-Ban Meta et les projets autour des futures lunettes de RA Orion montrent les progrès de Meta dans le matériel de nouvelle génération. Les lunettes connectées ont une valeur commerciale propre et élargissent les usages de Meta AI : leur évolution mérite d’être suivie au cours des deux prochaines années.
Conclusion
Meta occupe une position unique dans la course actuelle à l’IA, avec trois atouts clés :
- Des capacités de développement de modèles de langage de premier plan
- La plus grande base d’utilisateurs de réseaux sociaux au monde
- Des mécanismes de monétisation bien établis
Ces éléments forment un cercle vertueux stratégique qui renforce la compétitivité de Meta dans l’IA.
Si l’activité principale conserve une croissance stable, elle fait face à la saturation du marché. La prochaine phase de croissance de Meta dépendra de l’IA et du métavers : licences entreprise de Llama, commercialisation de Meta AI, lunettes connectées comme point de contact physique avec l’IA et lunettes de RA comme plateforme de nouvelle génération.
Forces et opportunités
- Hausse des investissements liés à l’IA, garantissant la capacité de calcul future
- Applications d’IA qui renforcent l’engagement sur les réseaux sociaux et la monétisation publicitaire
- Progrès des technologies publicitaires dans un marché à la demande saine
- Regain d’intérêt des jeunes Nord-Américains pour Facebook ; progrès de la monétisation de WhatsApp
- Llama 3.1 s’impose parmi les principaux modèles de langage ouverts
- Ventes de Quest 3 meilleures que prévu ; potentiel d’expansion du Quest 3S
- Bon accueil du marché pour les lunettes connectées Ray-Ban Meta
- Position de leader sur la prochaine plateforme informatique avec les lunettes de RA Orion
Faiblesses et menaces
- Ralentissement de la croissance des utilisateurs et des impressions publicitaires dans l’activité principale (réseaux sociaux)
- Pertes toujours importantes de Reality Labs
- Pression réglementaire persistante dans le monde entier