Le géant du logiciel et du cloud Microsoft (MSFT) a publié le 30 juillet, après la clôture, ses résultats du T4 de l’exercice 2024 (avril à juin 2024). Les trois segments ont ralenti par rapport au trimestre précédent, et la croissance d’Azure, très surveillée, est restée inférieure au consensus. L’action a chuté jusqu’à 7,5 % dans les échanges après la clôture.
SommaireAfficherMasquer
- 1Résultats de Microsoft (MSFT) au T4 de l’exercice 2024
- 1.1Intelligent Cloud
- 1.2Productivité et processus métier
- 1.3More Personal Computing
- 2Conférence sur les résultats de Microsoft (MSFT) au T4 de l’exercice 2024
- 2.1Azure AI
- 2.2Copilot
- 2.3Autres activités
- 3Prévisions pour le T1 de l’exercice 2025
- 4Bilan et analyse
- 4.1Azure
- 4.2Microsoft 365 Copilot
- 4.3Windows
- 4.4Jeu vidéo
- 4.5Recherche et publicité
- 4.6Investissements dans l’IA
- 5Conclusion
Résultats de Microsoft (MSFT) au T4 de l’exercice 2024
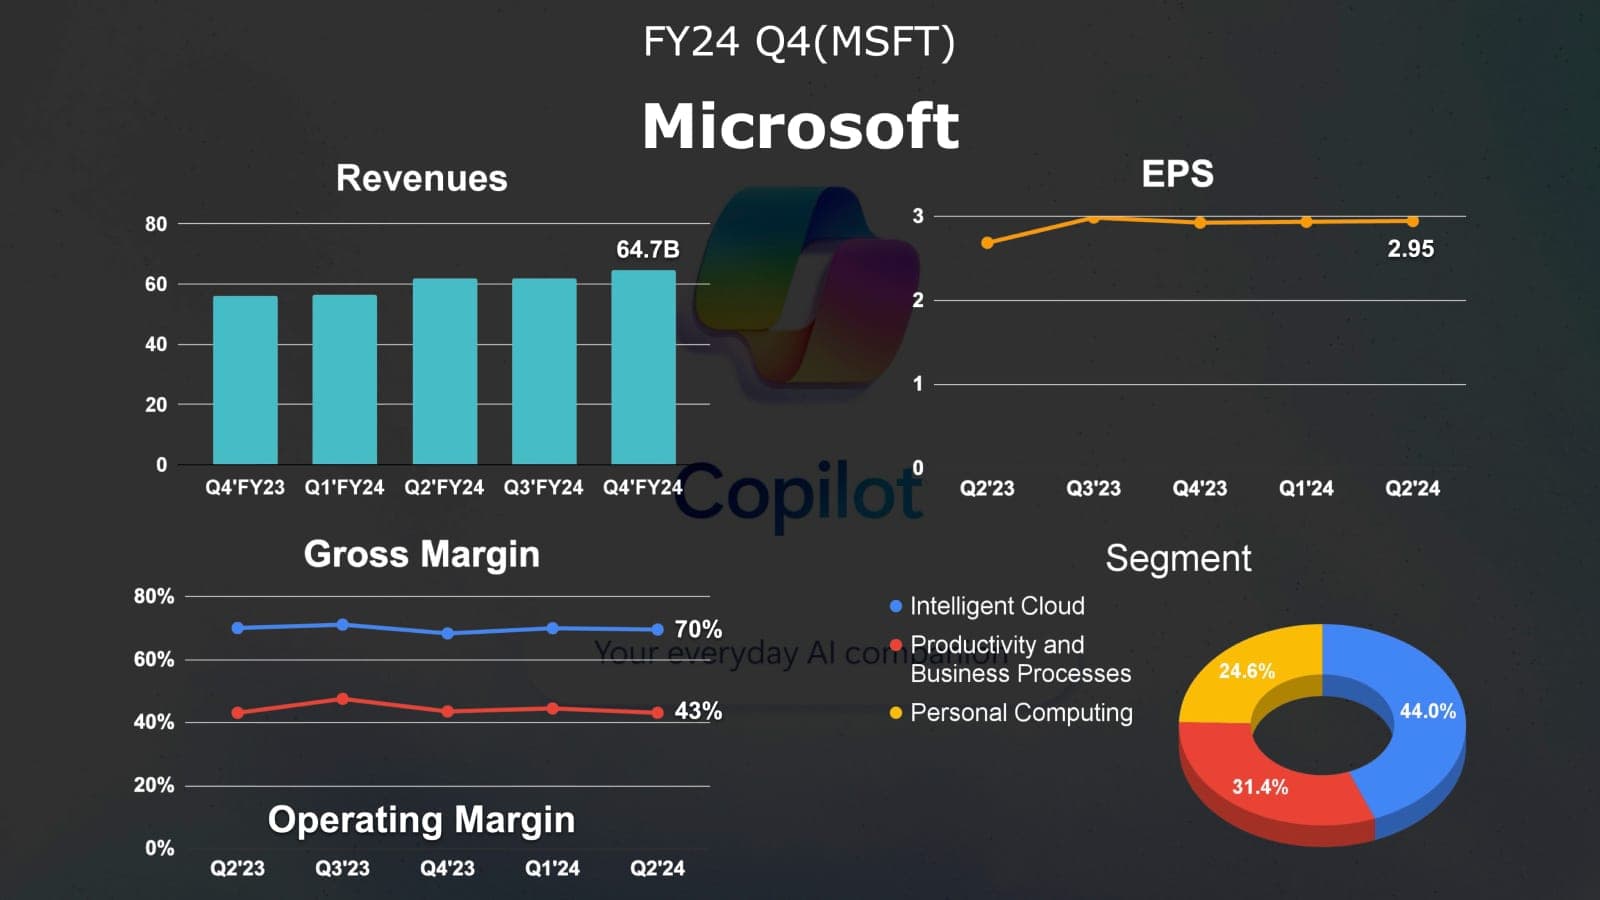
- Chiffre d’affaires : 64,73 milliards de dollars (+15 % sur un an)
- BPA dilué : 2,95 dollars (+9,7 % sur un an)
- Résultat opérationnel : 27,9 milliards de dollars (+15 % sur un an)
- Résultat net : 22 milliards de dollars (+10 % sur un an)
- Flux de trésorerie opérationnel : 37,2 milliards de dollars (+29 % sur un an)
- Azure : +29 % sur un an
Les trois principaux segments de Microsoft ont ralenti par rapport au trimestre précédent. Le premier contributeur au chiffre d’affaires (44 %), « Intelligent Cloud », reste le principal moteur de croissance, en hausse de 19 % sur un an à 28,52 milliards de dollars, légèrement en dessous des 28,68 milliards attendus par les analystes. « Productivité et processus métier » atteint 20,32 milliards, en hausse de 11 %, au-dessus des 20,13 milliards attendus. Et « More Personal Computing », jusqu’ici à la traîne, progresse de 14 % à 15,9 milliards, au-dessus du consensus de 15,49 milliards.
Les obligations de prestation restant à remplir (RPO) de Microsoft progressent de 20 % sur un an, dont 40 % seront reconnues dans les douze prochains mois. Par ailleurs, 9 des 13 points de hausse des charges d’exploitation proviennent du rachat d’Activision Blizzard, signe d’une intégration active des nouveaux actifs en parallèle de l’expansion des activités.
Intelligent Cloud
Les ventes de Microsoft Cloud (qui comprend Azure et les logiciels de productivité Office) progressent de 21 %, à 36,8 milliards de dollars, au-dessus des attentes. La marge brute recule à 69 %, contre 72 % un an plus tôt. Microsoft souligne que les gains d’efficacité d’Azure et le passage à l’échelle de l’infrastructure d’IA soutiendront l’amélioration des marges. Les prises de commandes commerciales bondissent de 17 %, portées surtout par de grands contrats Azure de long terme.
Si la solide croissance d’Azure a porté le segment « Intelligent Cloud », la performance reste en deçà des attentes. Azure progresse de 29 % sur un an, mieux que les 26 % de l’an dernier, mais moins que les 31 % du trimestre précédent et les 30 % attendus par le marché. C’est la première fois depuis 2022 qu’Azure manque les attentes. À taux de change constants, Azure progresse de 30 %, dans le bas de la fourchette annoncée, sous le trimestre précédent et les 31 % attendus par les analystes, et loin du consensus de 32 % des investisseurs institutionnels.
Productivité et processus métier
Le segment « Productivité et processus métier » a été tiré principalement par Office 365 (+13 % sur un an). Les abonnements Microsoft 365 grand public progressent de 14 %, à 82,5 millions, avec un chiffre d’affaires associé en hausse de 3 %. La croissance des applications professionnelles, comme Dynamics (+16 %) et LinkedIn (+10 %), reste stable.
More Personal Computing
Les licences Windows progressent de 4 % sur un an grâce au rebond du marché des PC. Le matériel, comme les ordinateurs Surface, recule en revanche de 11 % malgré le lancement des nouveaux Copilot+ PC. Le chiffre d’affaires du jeu vidéo bondit de 44 % grâce au rachat d’Activision Blizzard (48 points attribuables à l’acquisition), avec des ventes de logiciels en hausse de 61 % (58 points liés à l’acquisition). Les ventes de consoles Xbox chutent de 31 %. À noter : le chiffre d’affaires de la recherche et de la publicité progresse de 19 % sur un an, sa plus forte croissance depuis plus de deux ans.
Conférence sur les résultats de Microsoft (MSFT) au T4 de l’exercice 2024
Le PDG de Microsoft, Satya Nadella, a mis en avant deux stratégies clés : d’abord, synchroniser l’innovation dans les produits et l’infrastructure pour saisir toutes les opportunités de croissance ; ensuite, suivre de près les signaux de demande des clients pour piloter efficacement la structure de coûts et préserver une efficacité opérationnelle durable.
Azure AI
Azure AI affiche des performances impressionnantes, avec plus de 60 000 clients, en hausse de plus de 60 % sur un an. Les clients utilisant des modèles en tant que service ont progressé de plus de 100 %. Près de 50 % des clients d’Azure AI utilisent aussi les outils de données et d’analyse de Microsoft, ce qui illustre les synergies entre gammes de produits. La demande d’Azure AI dépasse toujours largement les capacités, et la facturation à la consommation de l’ensemble d’Azure continue de croître fortement.
Microsoft étend agressivement son réseau mondial de data centers, une stratégie clé pour bâtir des actifs opérationnels de long terme. Le groupe a déployé avec succès sa propre puce d’IA, Azure Maia, dans ses services cloud, preuve de sa capacité d’innovation. Ces initiatives soutiennent la croissance des revenus des data centers et font d’Azure le cloud public de référence pour de grandes applications comme SAP et Oracle.
Microsoft considère l’IA générative comme une activité SaaS (logiciel en tant que service) saine, qui stimule l’adoption d’autres services Azure et affiche une forte rentabilité. Le groupe s’attend à ce que ses investissements continuent d’augmenter pour accompagner la croissance de l’IA, une partie de ces dépenses (comme les GPU) pouvant toutefois être ajustée de façon flexible selon la demande.
Le groupe a cependant noté un affaiblissement de la demande Azure hors IA dans certaines régions d’Europe.
Copilot
GitHub Copilot connaît un franc succès, avec plus de 77 000 organisations utilisatrices, en hausse de 180 % sur un an. GitHub Copilot représente par ailleurs 40 % de la croissance du chiffre d’affaires de GitHub cette année, signe que les outils de développement dopés à l’IA deviennent un moteur de croissance important.
La croissance des utilisateurs de Microsoft 365 Copilot est explosive : les clients payants ont augmenté de plus de 60 % sur un trimestre et les utilisateurs actifs quotidiens ont presque doublé. Microsoft prévoit d’ajouter des capacités d’agents intelligents pour enrichir encore Copilot. Dans la santé, les établissements utilisant l’IA de Microsoft pour rédiger des comptes rendus médicaux ont progressé de plus de 200 % sur un an, illustrant l’immense potentiel de l’IA dans les métiers spécialisés.
L’usage du chatbot Copilot sur le web a progressé de 150 % depuis le début de l’année, et les parts de marché du moteur Bing et du navigateur Edge continuent de grimper.
Autres activités
La plateforme de données pour l’IA de Microsoft, Microsoft Fabric, a réalisé d’excellentes performances, avec plus de 14 000 clients payants, en hausse de 20 %.
Côté systèmes d’exploitation, les appareils actifs sous Windows 11 ont progressé de 50 % sur un an.
La sécurité a également brillé, avec plus de 1,2 million de clients, et Defender for Cloud a dépassé 1 milliard de dollars de chiffre d’affaires sur les douze derniers mois.
Les offres E5 et l’adoption de Copilot ont été les principaux moteurs d’Office 365. Dynamics 365 représente 90 % de l’activité Dynamics, signe du succès de la version cloud. Les utilisateurs actifs mensuels de Power Platform atteignent 48 millions, en hausse de 40 %. L’usage de Teams continue de progresser, avec plus de 3 millions de licences Teams Premium supplémentaires, en hausse de 400 % sur un an.
Sur LinkedIn, les vidéos mises en ligne ont augmenté de 34 % sur un an, et les abonnements Premium ont progressé de 51 % sur l’année écoulée.
Dans le jeu vidéo, les utilisateurs actifs mensuels dépassent 500 millions. Microsoft se concentre sur les revenus des logiciels, des services et des transactions, avec l’objectif de passer à un modèle d’abonnement logiciel.
Prévisions pour le T1 de l’exercice 2025
Le chiffre d’affaires du prochain trimestre est attendu entre 63,8 et 64,8 milliards de dollars, soit une croissance d’environ 13,8 % sur un an.
- « Productivité et processus métier » : de 20,3 à 20,6 milliards de dollars (croissance de 10 % à 11 %)
- « Intelligent Cloud » : de 28,6 à 28,9 milliards de dollars (croissance de 18 % à 20 %)
- « More Personal Computing » : de 14,9 à 15,3 milliards de dollars (croissance de 9 % à 12 %)
Bilan et analyse
Forces et opportunités :
- La hausse des investissements de Microsoft lui confère un avantage de coût dans le calcul pour l’IA
- Office 365 continue de renforcer son avantage concurrentiel
- Microsoft 365 Copilot est largement adopté par les clients
- L’intégration de Copilot dans les PC pourrait stimuler une nouvelle demande au quatrième trimestre civil
- L’IA générative fait croître rapidement la demande de services cloud
- Dynamics, Bing, Edge et d’autres produits gagnent progressivement des parts de marché
Faiblesses et menaces :
- La forte pénétration d’Office pourrait freiner sa croissance à long terme
- La reprise de la demande de PC montre des signes d’essoufflement
- Un paysage concurrentiel de l’IA en mutation : l’avance technologique d’OpenAI pourrait se réduire
- La stratégie de long terme dans le jeu vidéo reste floue
Ce trimestre montre un léger ralentissement de la croissance du chiffre d’affaires, dû en partie à la volatilité du jeu vidéo après le rachat d’Activision Blizzard (ATVI). Hors jeu vidéo, le ralentissement de Microsoft reste dans les clous et s’explique par la logique selon laquelle la croissance diminue à mesure que l’entreprise grandit.
Azure
Azure (le cloud de Microsoft) reste le principal bénéficiaire de l’IA générative et maintient une forte croissance. Ces deux derniers trimestres, il a inversé sa tendance au ralentissement, principalement grâce à l’IA, les directions informatiques adoptant les services d’IA bien plus vite que l’ensemble des salariés.
Microsoft affirme qu’Azure n’a pas encore atteint son véritable potentiel en raison de contraintes de capacité, et qu’il pourrait ne pas satisfaire toute la demande avant le premier semestre de l’an prochain. Toutefois, à mesure que les modèles d’OpenAI font face à une concurrence accrue, la dynamique de Microsoft dans ce domaine pourrait en pâtir.
Microsoft 365 Copilot
Microsoft 365 Copilot reste encore de taille modeste. Même si Microsoft évoque des signes positifs d’adoption, il faudra peut-être un à deux ans de maturation avant qu’il ne dope sensiblement le chiffre d’affaires d’Office. En pratique, ce service pourrait surtout freiner le ralentissement d’Office 365 dans les deux prochaines années, et au mieux l’accélérer légèrement.
Windows
La croissance de Windows suit de près celle du marché des PC. L’effet porteur des deux trimestres précédents est passé, et la rentrée scolaire a été décevante. La saison des fêtes du quatrième trimestre pourrait toutefois inverser la tendance, notamment avec le déploiement progressif des Copilot+ PC, susceptibles de relancer Windows.
Jeu vidéo
Même avec ATVI, le chiffre d’affaires estimé du jeu vidéo ce trimestre avoisine 5 milliards de dollars, soit encore moins de 10 % du total de Microsoft. Si le groupe a fixé une orientation générale, il n’a pas encore trouvé la recette du succès. À court terme, son activité jeu vidéo pourrait rester correcte sans connaître de réussite éclatante.
Recherche et publicité
La croissance de la publicité sur la recherche et l’actualité a été une bonne surprise ce trimestre, particulièrement remarquable face à Google. Ce résultat invite à réévaluer l’état du marché publicitaire, qui devrait s’éclaircir après les résultats de Meta.
Investissements dans l’IA
Concernant les craintes de surinvestissement dans l’IA, les résultats de Microsoft rejoignent ceux de Google. L’IA générative suscite aujourd’hui une forte demande dans les applications et le cloud, ce qui permet aux géants de la tech d’investir en confiance. Transformer cette demande en revenus prend du temps, mais ces groupes ont les moyens d’attendre. Estimer qu’il ne faut pas augmenter les investissements dans l’infrastructure d’IA faute de monétisation à court terme relève d’une vision court-termiste.
Conclusion
Les résultats de Microsoft confirment sa solide position dans les logiciels de productivité et le cloud. Malgré une part de marché élevée, le groupe conserve une trajectoire de croissance robuste. À ce stade, investir massivement dans l’IA semble la bonne stratégie et devrait porter ses fruits dans les prochains trimestres.
Microsoft fait néanmoins face à des défis, notamment parce que son principal avantage concurrentiel dans le cloud d’IA — l’avance technologique d’OpenAI — commence à être contesté. Au-delà d’espérer qu’OpenAI développe des modèles plus puissants, il est crucial pour Microsoft de bâtir une compétitivité qui ne repose pas uniquement sur l’avantage des modèles.
Malgré certains risques, les performances de Microsoft restent solides, en particulier dans l’IA et le cloud. Il n’y a pas lieu de trop s’inquiéter d’une mauvaise interprétation par le marché de sa stratégie d’investissement dans l’IA, car ces investissements devraient générer des rendements considérables à moyen et long terme.