Le titan de l’IA NVIDIA a publié ses résultats du T3 de l’exercice 2025 (août-octobre 2024) le 20 novembre, après la clôture, dépassant le consensus de Wall Street en chiffre d’affaires comme en bénéfices. Les prévisions pour le trimestre suivant sont restées en deçà des attentes les plus optimistes des investisseurs institutionnels, et l’action a reculé d’environ 2,5 % après la clôture.
SommaireAfficherMasquer
- 1Résultats de NVIDIA (NVDA) du T3 de l’exercice 2025
- 1.1Centres de données
- 1.2Jeu vidéo
- 1.3Visualisation professionnelle et automobile
- 2Conférence sur les résultats de NVIDIA (NVDA) du T3 de l’exercice 2025
- 2.1Puces
- 2.2IA
- 2.3Finances et résultats
- 2.4Autres
- 3Perspectives pour le T4 de l’exercice 2025
- 4Évaluation et analyse
- 4.1Progrès de la diversification
- 5Données
- 5.1Amazon (AMZN)
- 5.2Meta (META)
- 5.3Alphabet (GOOG)
- 5.4Microsoft (MSFT)
- 5.5Apple (AAPL)
- 6Conclusion
- 6.1Forces et opportunités
- 6.2Faiblesses et menaces
Résultats de NVIDIA (NVDA) du T3 de l’exercice 2025
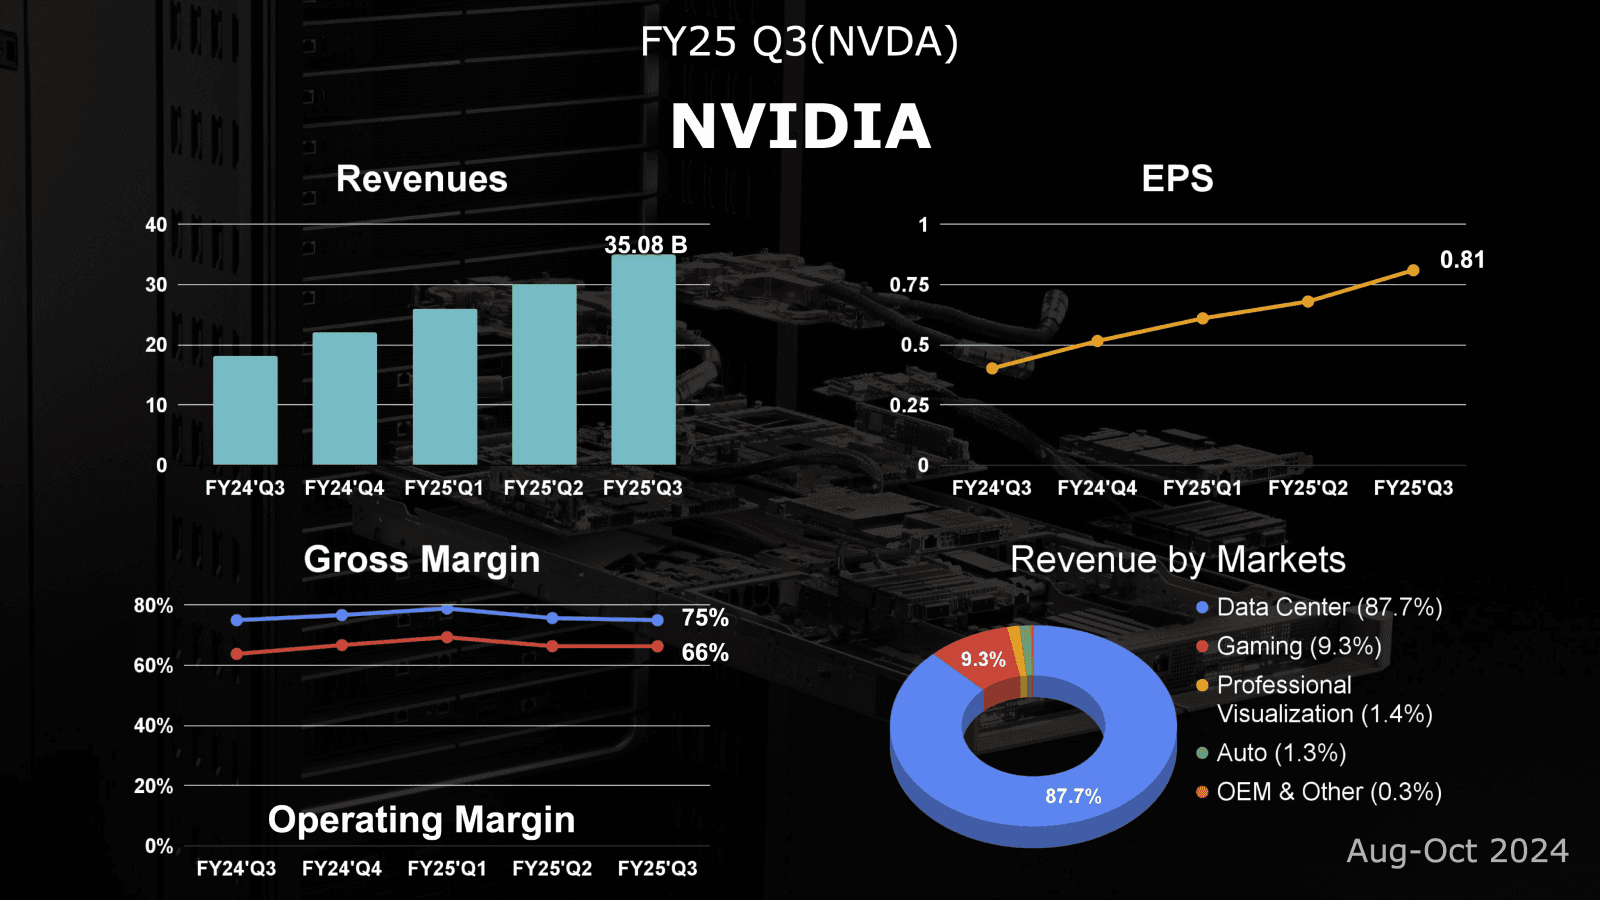
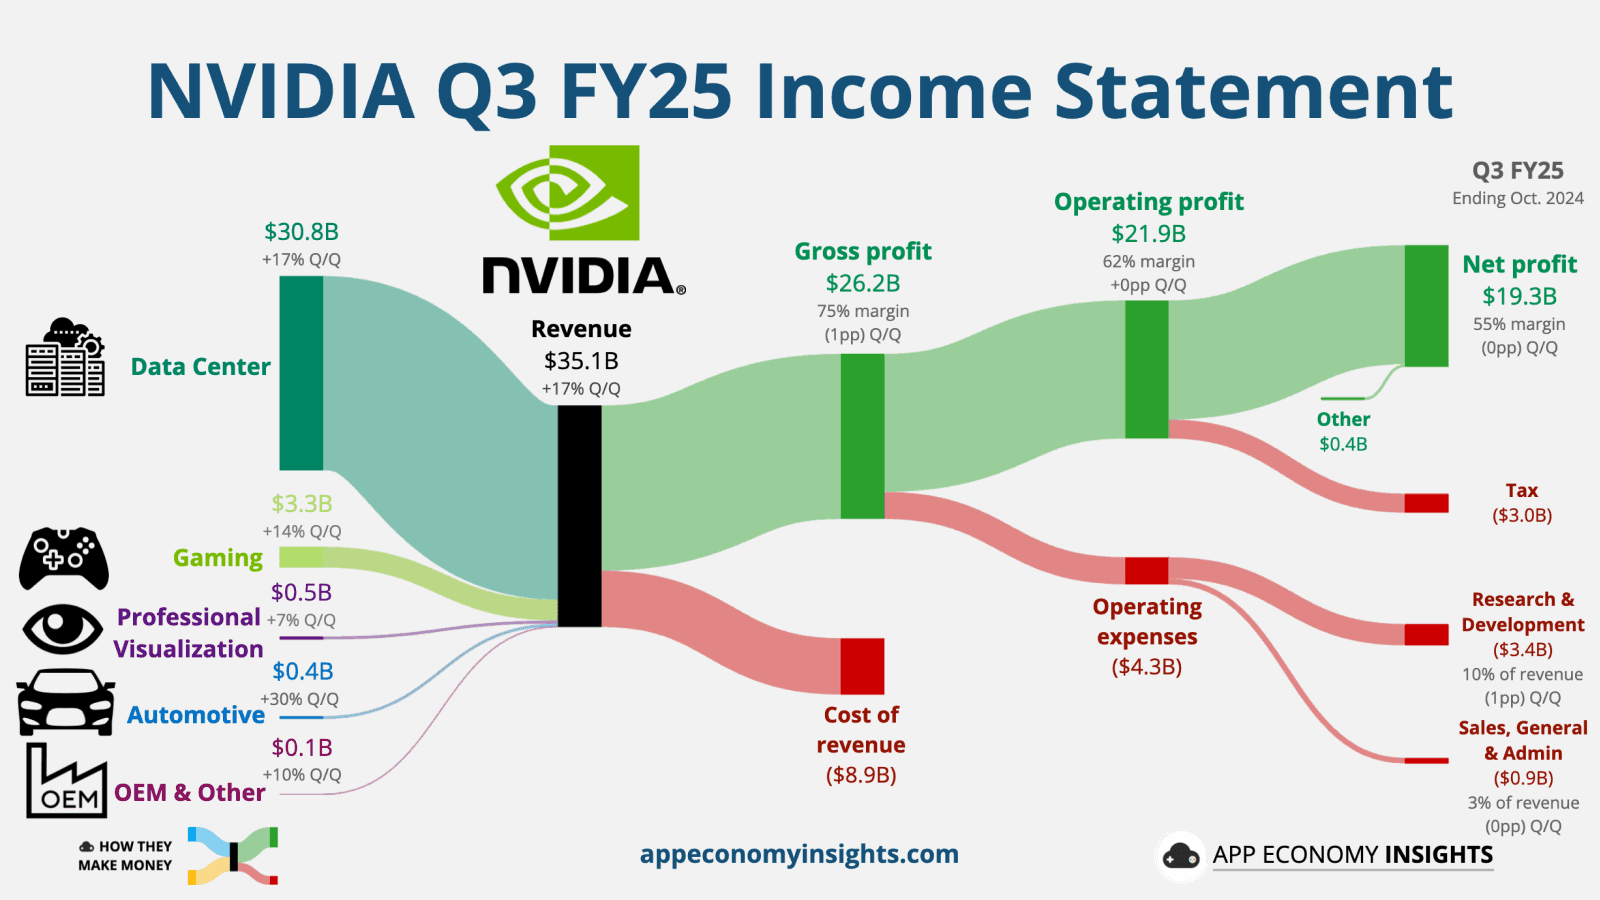
- Chiffre d’affaires : 35,08 milliards de dollars (+94 % sur un an)
- Centres de données : 30,77 milliards (+112 % sur un an)
- Jeu vidéo : 3,28 milliards (+15 % sur un an)
- BPA : 0,81 dollar (+103 % sur un an)
- Marge brute : 75 % (stable sur un an)
Centres de données
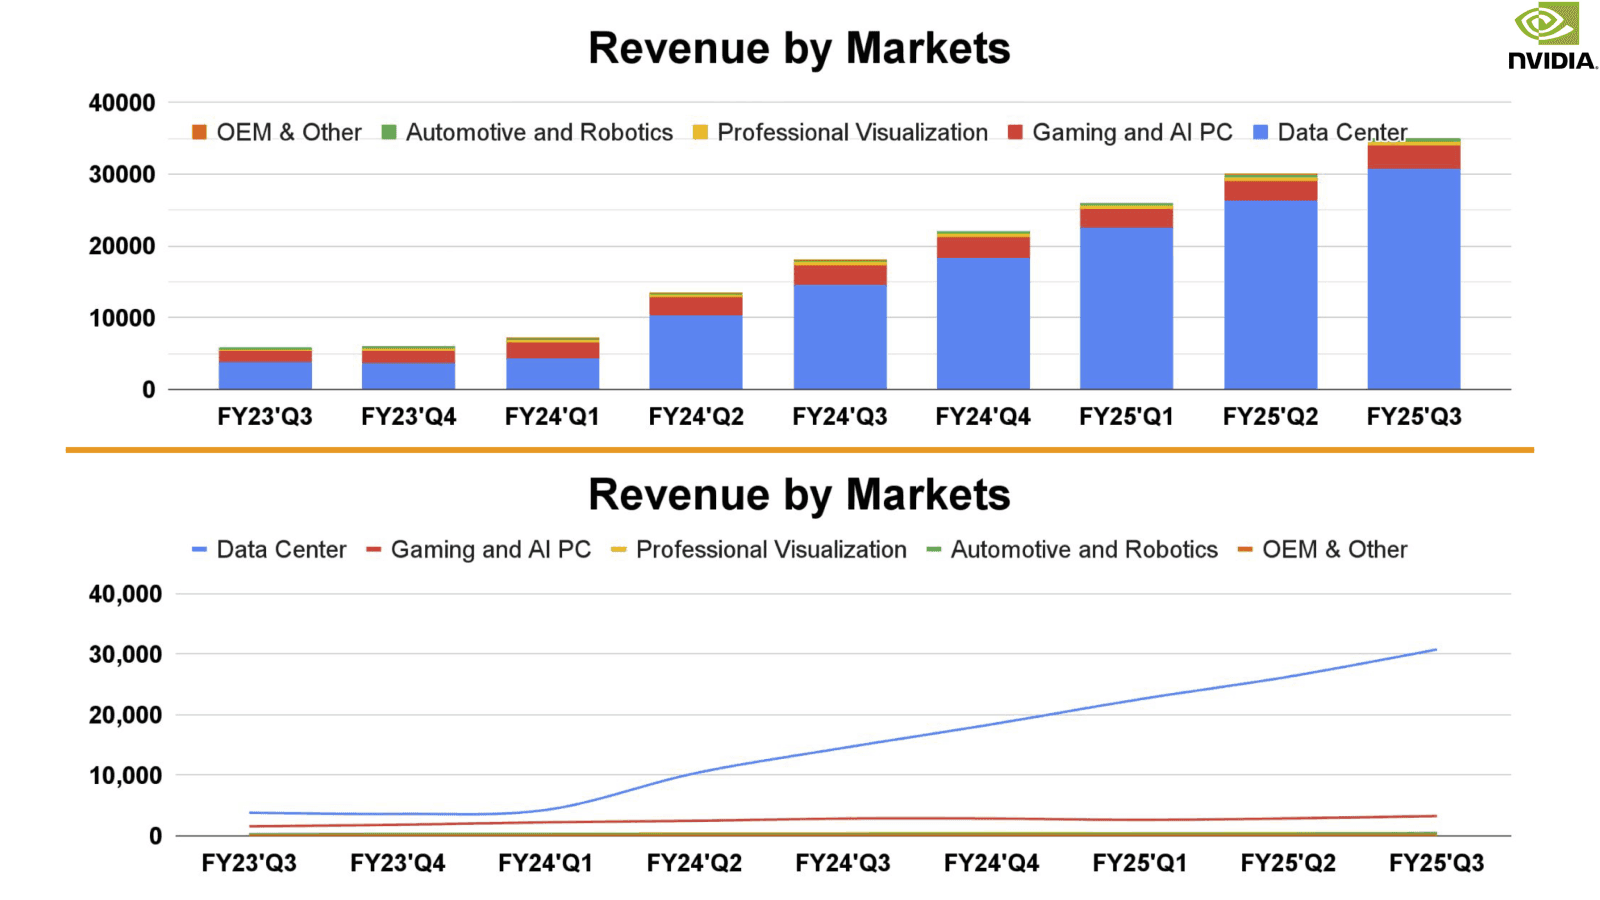
Portée par la demande explosive en IA générative et en grands modèles de langage (LLM), la division centres de données de NVIDIA a atteint un record, en hausse de 112 % sur un an et de 17 % sur un trimestre. Cela reflète une forte croissance de la demande chez tous les types de clients : les fournisseurs de services cloud (CSP) ont représenté environ 50 % du chiffre d’affaires (contre ~45 % au trimestre précédent) grâce au déploiement agressif d’infrastructures d’IA. Le chiffre d’affaires lié aux CSP a plus que doublé sur un an ; le reste provient des entreprises et des applications Internet grand public.
Les deux sous-divisions des centres de données ont conservé leur dynamique. Le chiffre d’affaires du calcul a atteint 27,6 milliards de dollars, en hausse de 132 % sur un an et de 22 % sur un trimestre. NVIDIA a fait état d’une demande excellente pour l’architecture Hopper : les ventes de H200 ont bondi à plus de 10 milliards de dollars, ce qui en fait le produit à la croissance la plus rapide de l’histoire du groupe. Et tandis que les clients accélèrent l’adoption de Hopper, ils se préparent déjà à l’arrivée de la série Blackwell.
Dans les réseaux, le chiffre d’affaires a progressé de 20 % sur un an à 3,1 milliards, tiré surtout par la demande en Ethernet, notamment la plateforme Spectrum-X optimisée pour les charges d’IA. Malgré une croissance annuelle plus lente et un recul de 15 % sur un trimestre pour l’ensemble des réseaux, NVIDIA a fait état d’une croissance continue d’InfiniBand, des commutateurs Ethernet, des SmartNIC et des DPU BlueField, et s’attend à un retour de la croissance au prochain trimestre.
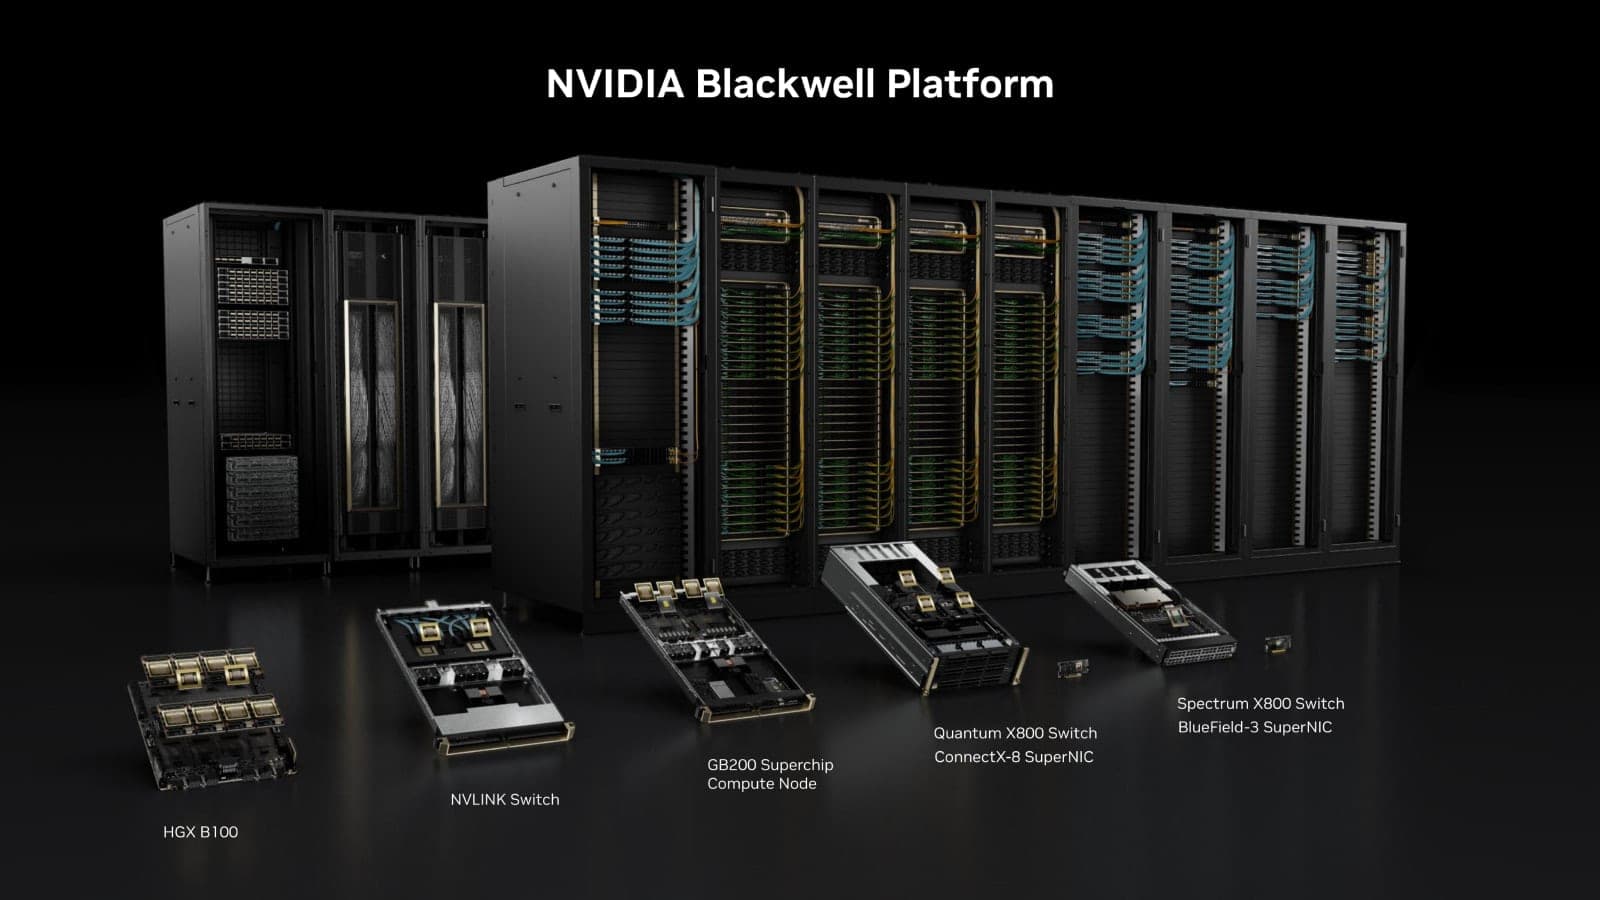
NVIDIA a confirmé le succès des ajustements de conception destinés à améliorer le rendement de fabrication de Blackwell, avec 13 000 échantillons expédiés aux clients. Le groupe a réaffirmé le calendrier de production et de livraison de Blackwell à partir du prochain trimestre, avec une montée en puissance tout au long de l’exercice 2026 (2025), et sa contribution au chiffre d’affaires du prochain trimestre pourrait dépasser les « plusieurs milliards » annoncés grâce à des livraisons meilleures que prévu.
Des informations ont fait état de problèmes thermiques des puces Blackwell lorsque 72 puces sont reliées dans une baie de serveurs, conduisant NVIDIA à demander à ses fournisseurs de modifier la conception du refroidissement. Cela a inquiété des géants du cloud comme Google, Microsoft et Meta quant à l’impact possible sur la préparation et l’exploitation de leurs nouveaux centres de données.
Selon des sources de la chaîne d’approvisionnement, le calendrier de livraison reste inchangé, avec des expéditions en petits volumes d’ici la fin de l’année et une montée en volume au premier trimestre de l’an prochain. Le consensus du marché est que, même en cas de léger retard de Blackwell, la demande n’est que différée et non perdue, compte tenu de la forte demande de l’industrie de l’IA et d’une offre très contrainte.
À noter : la génération précédente, Hopper, n’a pas entraîné d’adoption massive du refroidissement liquide direct (DLC), le refroidissement par air restant dominant en 2024-2025. Mais depuis l’annonce de Blackwell, les clients, y compris les grands CSP, ont largement modifié leurs spécifications pour se préparer au refroidissement liquide. Le marché du refroidissement devrait basculer vers le refroidissement liquide direct à partir de 2026.
Jeu vidéo
Le segment jeu vidéo a progressé de 15 % sur un an et de 14 % sur un trimestre, sixième trimestre consécutif de croissance annuelle après un an de recul. Les ventes de cartes graphiques RTX 40 et de puces pour consoles (Nintendo Switch) ont augmenté au T3 sur un an comme sur un trimestre, et le chiffre d’affaires devrait conserver sa dynamique avec l’approche du cycle de renouvellement des PC.
Selon la dernière enquête d’IDC, les livraisons mondiales de PC ont atteint 68,8 millions d’unités au T3 2024, en baisse de 2,4 % sur un an. La diffusion des processeurs pour PC IA devrait toutefois relancer le marché l’an prochain. Selon DigiTimes, la puce pour PC IA développée conjointement par NVIDIA et MediaTek devrait être lancée au T3 2025.
Visualisation professionnelle et automobile
La visualisation professionnelle a progressé de 17 % sur un an et de 7 % sur un trimestre, grâce aux fortes ventes de stations de travail à architecture Ada. Le chiffre d’affaires automobile a bondi de 72 % sur un an et de 30 % sur un trimestre, dépassant pour la première fois 400 millions, à 449 millions de dollars, porté par la demande croissante en plateformes de conduite autonome et en cockpits dotés d’IA.
Conférence sur les résultats de NVIDIA (NVDA) du T3 de l’exercice 2025
Le PDG de NVIDIA, Jensen Huang, a souligné que la puce d’IA de nouvelle génération Blackwell est entrée en « pleine production », avec 13 000 échantillons expédiés aux clients. Le groupe a toutefois reconnu des contraintes d’approvisionnement pour Blackwell comme pour la série Hopper actuelle, la demande pour Blackwell devant dépasser l’offre jusqu’au début de 2025.
La directrice financière, Colette Kress, a indiqué que tous les grands partenaires ont reçu des puces Blackwell et poursuivent la construction de leurs centres de données. « Chaque client se bat pour arriver le premier sur le marché », a-t-elle résumé. Le groupe s’attend à « plusieurs milliards » de chiffre d’affaires Blackwell au prochain trimestre, tandis que les ventes de la puce H200 actuelle ont connu une « croissance significative » ce trimestre.
Puces
- Le chiffre d’affaires de la gamme H200 a dépassé 10 milliards de dollars, le produit de NVIDIA à la croissance la plus rapide
- Services H200 disponibles sur AWS et Azure, bientôt sur Google Cloud et Oracle
- Le débit d’inférence des GPU Hopper a été multiplié par 5 grâce à des améliorations algorithmiques
- Les LLM actuels nécessitent 100 000 GPU Hopper, la prochaine génération 100 000 GPU Blackwell
- Une nouvelle version de NIM multipliera par 2,4 les performances d’inférence des GPU Hopper
- Production des GPU Blackwell lancée, 13 000 échantillons expédiés au T3
- Solides perspectives de livraison de Blackwell, avec plusieurs milliards de dollars d’expéditions ce trimestre
IA
- La prochaine vague d’IA portera sur l’IA d’entreprise et l’IA industrielle
- La loi d’échelle du pré-entraînement des LLM continue de se vérifier
- Les générations de GPU sont complémentaires : les nouvelles pour l’entraînement, les anciennes pour l’inférence
- L’inférence fait face à plusieurs défis : précision, vitesse, coût, débit et longueur de contexte
- La puissance de calcul sert principalement au pré-entraînement des modèles de fondation
- L’« IA physique » s’impose comme un segment de marché important
Finances et résultats
- Les grands fournisseurs de cloud représentent ~50 % du chiffre d’affaires des centres de données, en hausse de plus de 100 % sur un an
- Les entreprises de l’Internet grand public affichent une forte demande en IA
- Le chiffre d’affaires des logiciels et services atteint un rythme annualisé de 1,5 milliard, avec un objectif de 2 milliards d’ici la fin de l’année
- NVIDIA AI Enterprise devrait doubler sur un an
- Chiffre d’affaires des produits réseau en hausse de 20 %, Spectrum-X Ethernet pour l’IA en hausse de 300 %
- Baisse de la marge brute sur un trimestre due au passage du H100 à des systèmes plus coûteux
- Pendant la montée en production de Blackwell, la marge brute devrait se situer dans le bas de la fourchette des 70 %, avant de revenir à 75 %
- La pression sur les marges devrait durer jusqu’au second semestre de l’an prochain
Autres
- La visualisation professionnelle profite de la demande de calcul pour l’IA
- La croissance de l’automobile est portée par la montée en puissance de la plateforme NVIDIA Orin et la demande en conduite autonome
- Les clients privilégient les nouveaux produits, plus performants par watt
- Le chiffre d’affaires des centres de données en Chine progresse sur un trimestre, mais reste bien inférieur aux niveaux d’avant les restrictions
- L’Inde déploie rapidement des GPU NVIDIA et devrait multiplier par 10 sa capacité d’ici la fin de l’année
- Engagement à respecter les politiques gouvernementales face à d’éventuels changements commerciaux entre les États-Unis et la Chine
Perspectives pour le T4 de l’exercice 2025
NVIDIA prévoit un chiffre d’affaires de 37,5 milliards de dollars au prochain trimestre, en hausse de 70 % sur un an et de 7 % sur un trimestre, ce qui pourrait constituer un nouveau record. Si ce chiffre dépasse le consensus de Wall Street de 37,08 milliards, l’ampleur de la surprise est la plus faible depuis deux ans, et la prévision reste nettement en deçà des attentes optimistes des investisseurs institutionnels, comprises entre 39 et 41 milliards. Les croissances annuelle et trimestrielle continuent de ralentir.
La prévision de marge brute indique une nouvelle compression, à 73,5 %. La directrice financière l’attribue à l’introduction accélérée de la plateforme Blackwell et anticipe une compression temporaire à 71-73 %. Les marges devraient toutefois remonter avec la montée en production de Blackwell. Le chiffre d’affaires de Blackwell devrait dépasser celui de Hopper d’ici le milieu de l’an prochain, et la direction se dit confiante dans un retour de la marge autour de 75 % au second semestre de l’exercice 2026.
Évaluation et analyse
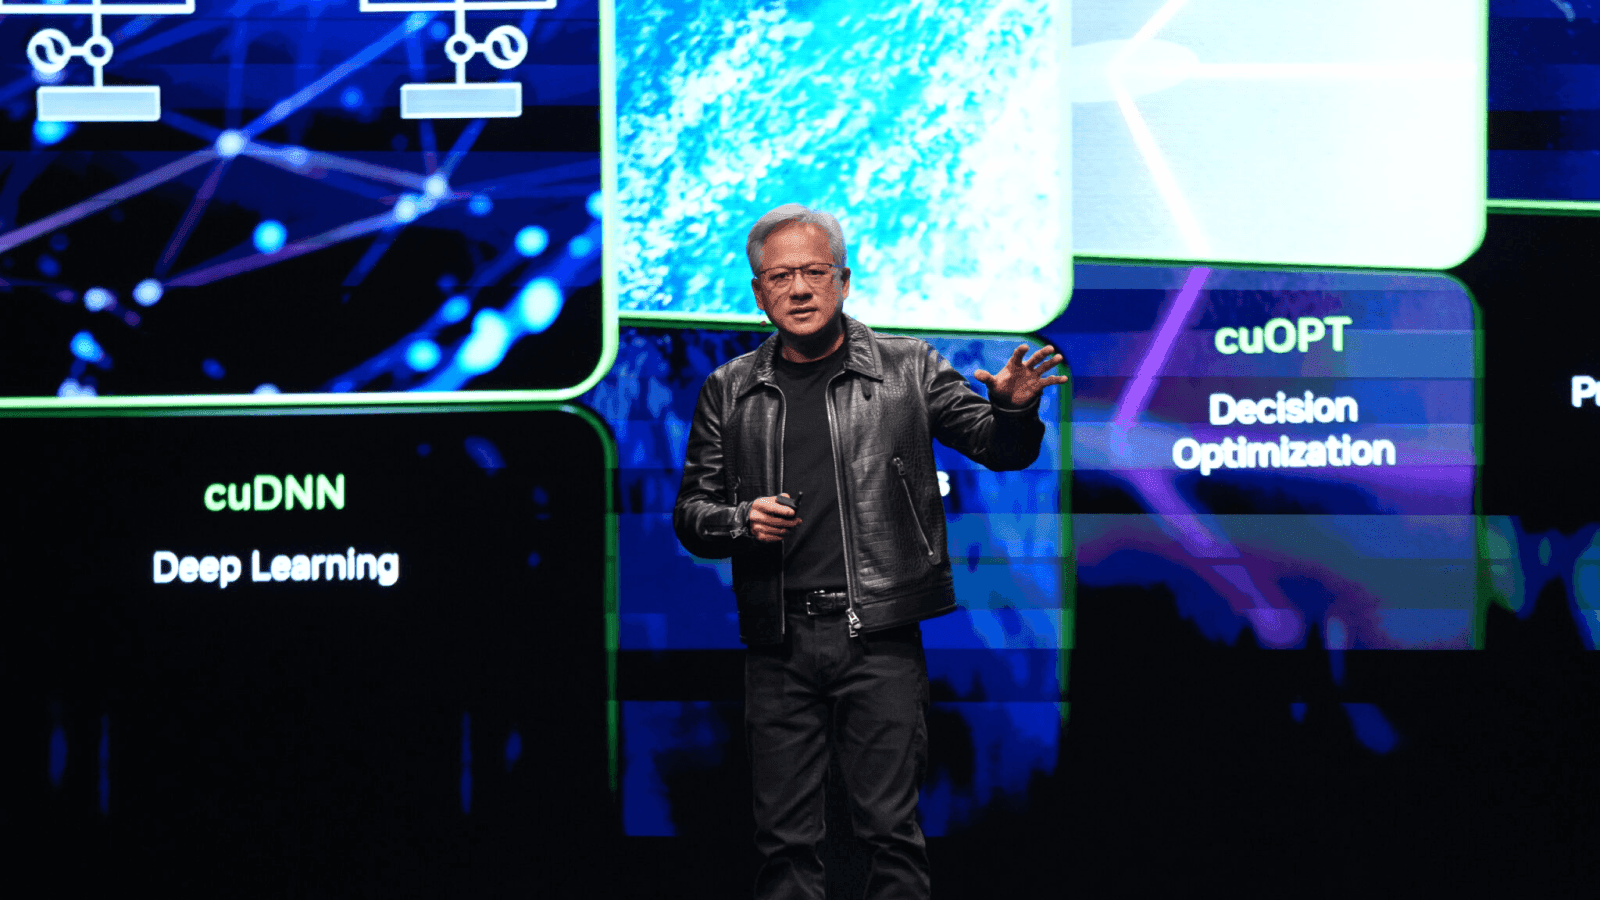
Jensen Huang, PDG de NVIDIA, à l’AI Summit en Inde
Pour évaluer la trajectoire de NVIDIA, la question centrale est celle de la croissance de son activité IA. Jensen Huang a livré une perspective éclairante : même en se limitant aux LLM, chaque phase — pré-entraînement, post-entraînement et inférence — obéit à ses propres lois d’échelle.
Surtout, cela exclut les autres types de modèles d’IA. Si l’effet de base modérera naturellement la croissance, maintenir un taux de croissance annuel composé supérieur à 25 % au cours de la prochaine décennie reste un objectif raisonnable pour NVIDIA.
Les contraintes d’alimentation électrique sont devenues un avantage stratégique. À une époque où l’efficacité énergétique prime dans l’exploitation des centres de données, les grands fournisseurs de cloud doivent sans cesse passer à des puces plus performantes par watt, ce qui crée un cycle naturel de renouvellement des produits.
Même si des géants comme Microsoft encouragent activement AMD comme alternative, la capacité de NVIDIA à maintenir des marges brutes de 71 à 75 % montre qu’aucun bouleversement concurrentiel n’est à prévoir à court terme. Cette position quasi monopolistique devrait perdurer au moins un à deux ans.
Si les GPU de NVIDIA se vendent cher, leur polyvalence crée une proposition de valeur unique. Pouvoir réaffecter les GPU de l’entraînement à l’inférence améliore le retour sur investissement, ce qui attire les grands centres de données et les entreprises Internet.
Le recul trimestriel du chiffre d’affaires réseau des centres de données reflète surtout la transition entre la fin du cycle Hopper et la phase précédant les volumes de Blackwell. Les inquiétudes sur les problèmes thermiques de Blackwell relèvent d’ajustements techniques de court terme, pas d’une remise en cause de la feuille de route.
Progrès de la diversification
Le cap des 2 milliards de dollars de chiffre d’affaires logiciel a une portée stratégique. Modeste au regard du matériel, il est déjà comparable au chiffre d’affaires annuel de la visualisation professionnelle, ce qui montre les progrès de la transformation.
Le jeu vidéo et la visualisation professionnelle, s’ils croissent moins vite, affichent des performances saines portées par la demande de calcul IA à petite échelle : les activités traditionnelles profitent elles aussi du vent porteur de l’IA.
Avec le virage accommodant du cycle mondial des taux, l’activité automobile de NVIDIA montre une forte dynamique de reprise. Ce timing mérite l’attention, car il pourrait annoncer de nouvelles opportunités de croissance.
La forte hausse des dépenses de R&D de NVIDIA traduit sa volonté de préserver son avance technique. Cette politique d’investissement agressive et son leadership dans le calcul IA forment un cercle vertueux qui renforce sa position.
Données
À en juger par les derniers résultats des CSP, la construction d’infrastructures cloud ne montre aucun signe de ralentissement. Forts d’une rentabilité et de flux de trésorerie solides, les grands exploitants de centres de données prévoient d’augmenter leurs investissements en 2024-2025, principalement dans l’IA.
Amazon (AMZN)
Les investissements d’Amazon ont bondi à 22,6 milliards de dollars au T3 2024, en hausse spectaculaire de 81 % sur un an. Ces sommes ont servi à étendre les centres de données d’Amazon Web Services (AWS) et à développer des puces d’IA maison pour répondre à la forte demande en services d’IA dans le cloud. En tant que géant du commerce en ligne, Amazon continue aussi d’investir dans la logistique et les entrepôts.
Son PDG, Andy Jassy, a qualifié la révolution de l’IA d’« opportunité unique en une génération » pour justifier cette stratégie d’investissement agressive. Le groupe prévoit 75 milliards de dollars d’investissements sur l’ensemble de 2024, avec de nouvelles hausses en 2025.
Meta (META)
Meta continue de consacrer d’importantes ressources à l’IA générative et à la réalité virtuelle, avec 9,2 milliards de dollars d’investissements au T3, en hausse de 36 % sur un an. Le groupe a ajusté sa prévision annuelle de 37-40 milliards à 38-40 milliards, avec une nouvelle hausse prévue en 2025. Si le chiffre d’affaires et les bénéfices du T3 ont dépassé les attentes, les améliorations apportées par l’IA à l’expérience utilisateur et au ciblage publicitaire ayant porté les revenus publicitaires en hausse de 19 %, Reality Labs pèse toujours sur la rentabilité, avec une perte de plus de 4 milliards au T3 2024. Cela souligne les difficultés d’adoption de masse et de monétisation. Par ailleurs, le ralentissement de la croissance des personnes actives quotidiennes (DAP) sur ses réseaux sociaux a refroidi les investisseurs.
Alphabet (GOOG)
Porté par l’adoption des produits d’IA, le chiffre d’affaires de Google Cloud a bondi de 35 % sur un an à 11,35 milliards de dollars au T3. Le PDG Sundar Pichai a souligné que l’offre d’IA complète de Google a atteint une taille critique, touchant des milliards d’utilisateurs et créant un « cercle vertueux ». Des fonctions d’IA comme AI Overviews et Circle to Search sont largement adoptées, et l’IA a amélioré l’efficacité du ciblage publicitaire. En interne, Google utilise l’IA pour générer du code : environ 25 % du nouveau code est produit par l’IA, ce qui peut réduire les coûts de développement, accélérer l’innovation et renforcer sa position dans la publicité et le cloud.
Les investissements du T3 ont bondi de 62 % sur un an à 13,1 milliards de dollars, dont 60 % pour les serveurs et 40 % pour les centres de données et l’infrastructure réseau. Ils devraient rester stables au prochain trimestre, et les dépenses d’infrastructure IA augmenteront en 2025.
Microsoft (MSFT)
Les résultats du T1 de l’exercice 2025 de Microsoft ont dépassé les attentes et montré une solide efficacité opérationnelle. Microsoft 365 Copilot continue de gagner du terrain en entreprise, et les services d’IA ont porté la croissance d’Azure à 34 % à taux de change constants. Les contraintes d’offre devraient toutefois ralentir encore Azure au prochain trimestre. Les investissements trimestriels ont atteint 20 milliards de dollars (y compris les contrats de location-financement), contre 19 milliards au trimestre précédent, dont 14,9 milliards d’achats d’immobilisations corporelles payés en numéraire. Les dépenses du T2 augmenteront encore, principalement pour l’infrastructure IA et cloud. La marge brute a reculé de 200 points de base à 69 % et la marge d’exploitation de 100 points de base à 47 %, reflet de la pression des investissements.
Le groupe affirme que la demande en IA dépasse largement les capacités disponibles et que la transformation numérique ouvre des perspectives de croissance à long terme dans l’IA et l’infrastructure cloud. Selon les analystes de Goldman Sachs, malgré la forte hausse des investissements, les solides flux de trésorerie disponibles de Microsoft devraient lui permettre de continuer à investir dans l’IA et le cloud tout en gérant la pression sur les coûts à court terme.
Apple (AAPL)
Contrairement à ses pairs, Apple adopte une stratégie d’investissement plus mesurée, centrée sur la mise à niveau de ses produits et l’expansion de ses services. Malgré des dépenses relativement modestes (environ 10 milliards de dollars par an), sa stratégie de partenariats externes lui a permis de conserver sa position concurrentielle dans la vague de l’IA générative. Le directeur financier, Luca Maestri, a réaffirmé lors de la conférence la stratégie « hybride » du groupe, qui combine avec souplesse centres de données propres et prestataires tiers. Cette année, Apple se concentre sur le déploiement d’Apple Intelligence, dont l’impact ne se voit pas encore dans les résultats trimestriels.
Conclusion
D’un point de vue stratégique, NVIDIA a bâti un écosystème qui se renforce de lui-même et qui dépasse l’avantage de performance matérielle pour englober la domination de l’infrastructure de calcul de l’IA. À l’image du monopole de plateforme de Windows à l’ère du PC, NVIDIA a creusé un fossé concurrentiel encore plus redoutable à l’ère de l’IA.
Selon les indicateurs de valorisation traditionnels, le cours de NVIDIA paraît vertigineux. Mais vue sous l’angle de l’économie des plateformes, cette valorisation apparemment élevée pourrait être justifiée. L’essentiel est de comprendre que NVIDIA n’est pas un simple fabricant de semi-conducteurs, mais un fournisseur d’infrastructure de l’ère de l’IA. Dans cette optique, aucun plafond de croissance clair n’apparaît ; le plus grand risque serait peut-être de sous-estimer l’ampleur réelle des besoins de calcul de la révolution de l’IA.
Forces et opportunités
- Les nouveaux produits à haut rendement énergétique gagnent en attrait face aux contraintes d’alimentation électrique
- L’écosystème CUDA constitue un puissant rempart contre la concurrence
- L’IA connaît une expansion de fond au-delà des LLM
- Les modèles de nouvelle génération devraient nécessiter plus de 10 fois plus de puissance de calcul
- La conduite autonome évolue vers des architectures neuronales fondées uniquement sur la vision
- Le développement de la robotique élargit les scénarios d’application
- Le graphisme et la visualisation professionnelle entrent dans un cycle de croissance positif
- Les marchés de l’automobile et des véhicules intelligents montrent des signes de reprise
Faiblesses et menaces
- Les grands fournisseurs de cloud développent leurs propres ASIC d’IA
- Microsoft et Meta encouragent AMD comme alternative
- La croissance des centres de données ralentira naturellement avec la taille
- Légers retards de la plateforme GPU Blackwell
- Impact potentiellement disruptif des start-up de puces, même si la probabilité reste faible