El gigante de los smartphones Apple (AAPL) publicó el 1 de agosto, tras el cierre del mercado, sus resultados del 3T FY24 (abril-junio de 2024), y superó las expectativas del mercado tanto en ingresos como en beneficios.
ÍndiceMostrarOcultar
Resultados de Apple (AAPL) del 3T FY24
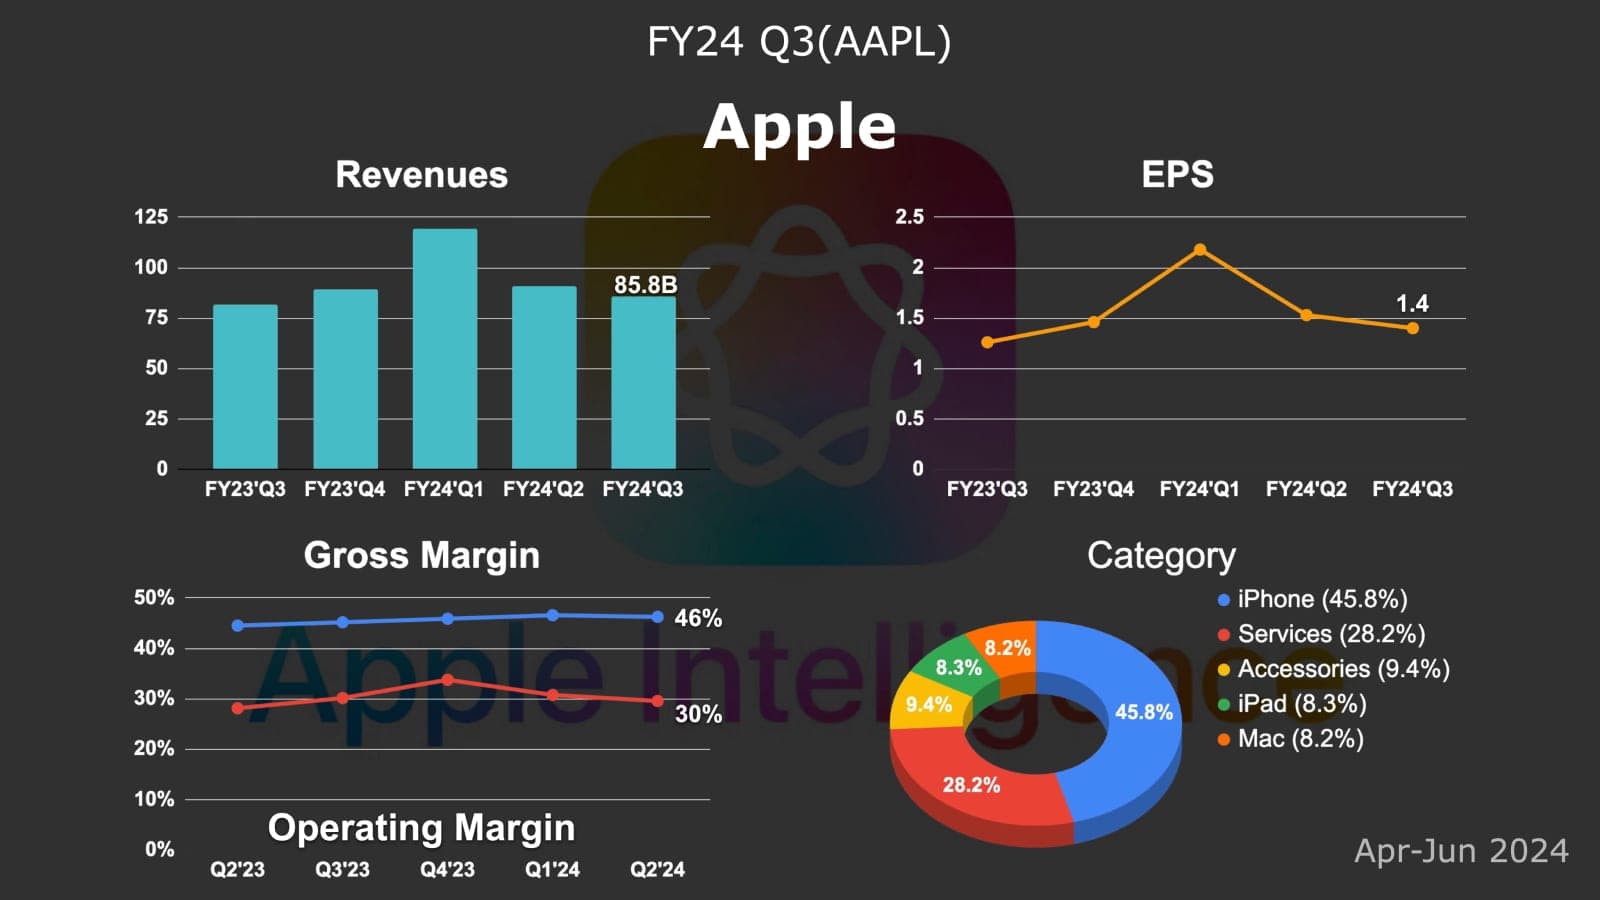
- Ingresos: 85.780 millones de dólares (+5 % interanual)
- BPA: 1,40 dólares (+11 % interanual)
- iPhone: 39.296 millones de dólares (−1 % interanual)
- Mac: 7.010 millones de dólares (+2 % interanual)
- iPad: 7.160 millones de dólares (+24 % interanual)
- Wearables, hogar y accesorios: 8.097 millones de dólares (−2 % interanual)
- Servicios: 24.210 millones de dólares (+14 % interanual)
Cuatro de las cinco grandes líneas de producto de Apple superaron las expectativas del mercado; la excepción fue el Mac. El iPhone, que aporta la mayor parte de los ingresos (46 %), facturó 39.296 millones de dólares, por encima de los 38.810 millones que esperaban los analistas.
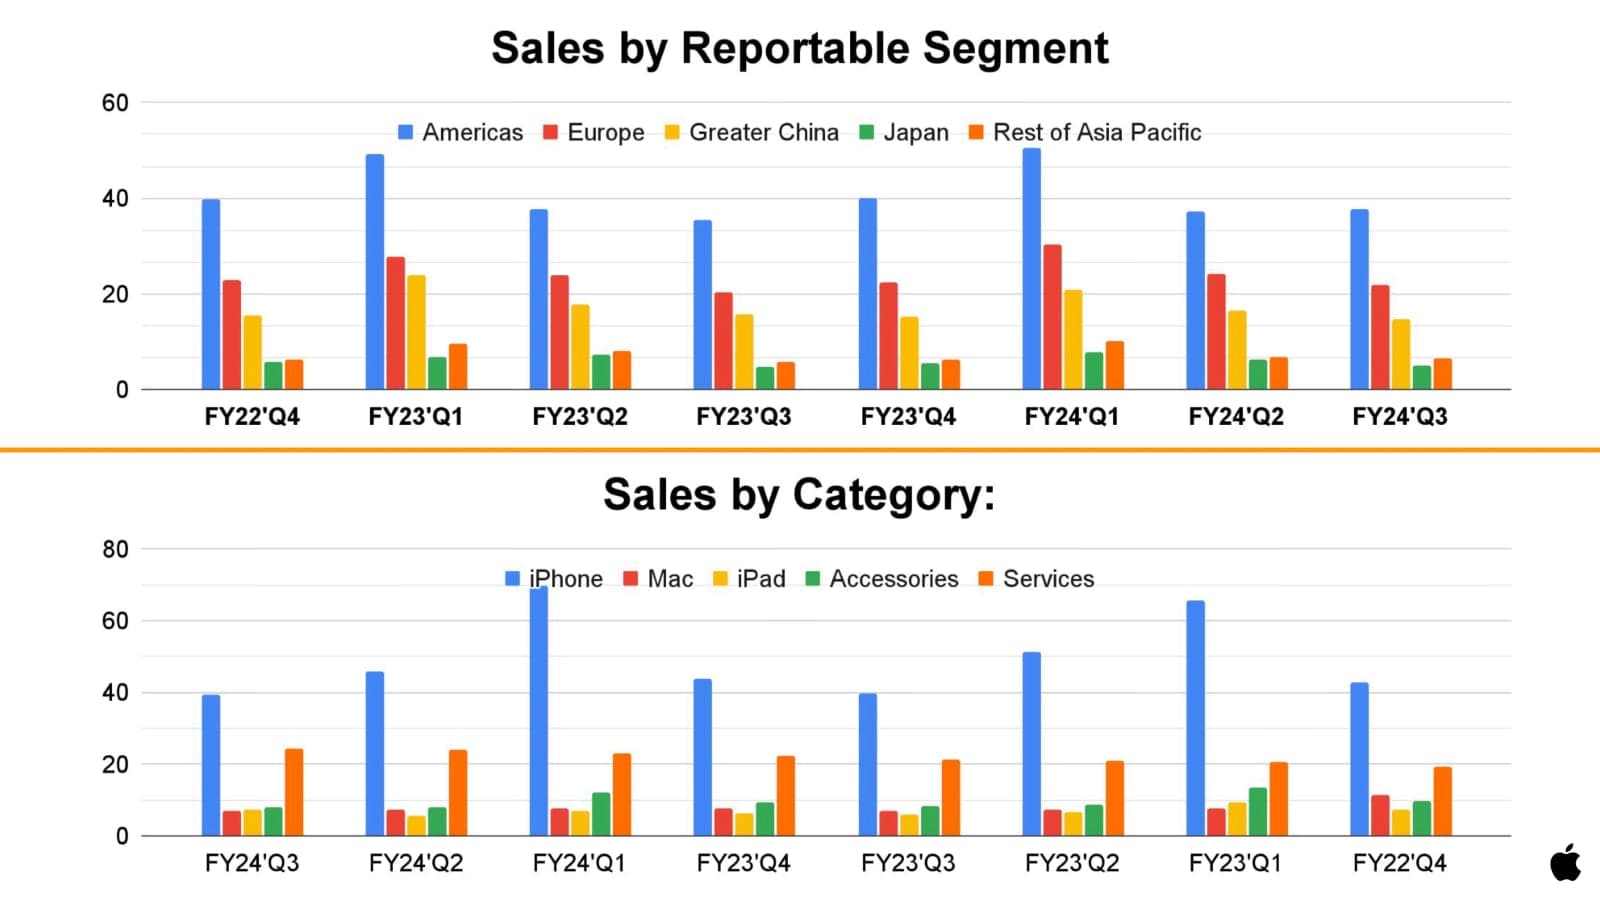
El director financiero reveló que el iPhone se comportó mejor de lo que él esperaba hace tres meses, y que el iPhone 15 superó al iPhone 14 en el mismo punto de su ciclo. Además, iPad, wearables y servicios batieron el consenso del mercado, mientras que las ventas de Mac quedaron ligeramente por debajo de lo que esperaba Wall Street. iPad y servicios crecieron con fuerza frente al año pasado, un 24 % y un 14 % interanual, respectivamente. iPhone y wearables tuvieron un comportamiento relativamente débil, con caídas del 1 % y del 2 %.
Por regiones, el crecimiento de los ingresos mejoró en todas frente al trimestre anterior, y todas salvo la Gran China volvieron a crecer en términos interanuales. La Gran China, muy vigilada, registró una caída interanual del 7 %, algo menor que el trimestre anterior pero aún por debajo de lo esperado. En América, los ingresos pasaron de una caída del 1 % el trimestre anterior a un aumento del 1 %. En Europa, el crecimiento se aceleró del 1 % al 8 %. En Japón pasó de −13 % a +6 %. Y en el resto de Asia-Pacífico, de una caída del 13 % a un aumento del 13 %.
Gracias a una mayor proporción de modelos de gama alta, al fuerte crecimiento de los servicios de alto margen y a un control eficaz de los costes, el margen bruto de Apple fue del 46,3 %, algo mejor que el 46,1 % esperado por los analistas de Wall Street. La cifra se sitúa en la parte alta de la previsión de la empresa (del 45,5 % al 46,5 %), mejora alrededor de 1,8 puntos porcentuales respecto al mismo periodo del año anterior y supera el rango de los últimos tres años (aproximadamente del 42 % al 46 %). El beneficio neto creció alrededor de un 7,9 % interanual, hasta 21.450 millones de dólares.
Conferencia de resultados de Apple (AAPL) del 3T FY24
Apple marcó récords de ingresos trimestrales en más de veinte países y regiones, como Canadá, México, Francia, Alemania, Reino Unido, India, Indonesia, Filipinas y Tailandia. Pese a la debilidad de los ingresos en China, que afectó sobre todo a Mac y iPad, el iPhone 15 superó a la serie 14. Además, aunque subieron los precios de la memoria, la bajada de otros componentes compensó el impacto y mantuvo estable el margen bruto del hardware.
Líneas de producto
Las ventas de iPhone fueron sólidas: sus ingresos (sin efecto divisa) crecieron interanualmente este trimestre y el iPhone 15 superó al iPhone 14 en el mismo periodo de ventas.
Mac e iPad atrajeron a muchos usuarios nuevos: alrededor de la mitad de las compras fueron de clientes que compraban por primera vez. El crecimiento del iPad se debió sobre todo al entusiasmo de los consumidores por los últimos modelos.
Todos los Mac con chips Apple Silicon desde 2020 podrán usar en el futuro el sistema de IA de Apple, Apple Intelligence.
En servicios, la publicidad, los servicios en la nube y los pagos marcaron récords de ingresos. Las suscripciones de pago de los servicios de Apple crecieron a doble dígito.
IA
Apple se muestra prudente sobre el impacto de Apple Intelligence en el crecimiento de los servicios y dice que es demasiado pronto para hablar de ello. Aun así, presentó varias funciones de IA en la WWDC y prevé lanzar más en los próximos dos años.
Sobre el futuro funcionamiento de su IA, el consejero delegado Tim Cook explicó que sus modelos se usan principalmente para procesar información en el dispositivo y en la nube privada, mientras que para conocer el mundo exterior se apoya en su socio ChatGPT.
Aunque Apple ha optado por un enfoque híbrido para desarrollar su IA, se espera que su inversión en IA siga aumentando.
Preguntada por los cambios en la demanda de los iPhone Pro tras la WWDC, Apple respondió que el periodo de observación es demasiado corto para sacar conclusiones.
Previsiones para el 4T FY24
Apple no dio una previsión financiera concreta para el 4T FY2024. Sin embargo, el director financiero indicó que se espera un crecimiento interanual en el 4T similar al del 3T, teniendo en cuenta un impacto cambiario negativo de unos 1,5 puntos porcentuales, lo que podría suponer un nuevo récord para ese trimestre.
El director financiero añadió que los ingresos de servicios deberían seguir creciendo a doble dígito como en trimestres anteriores, entre el 11 % y el 14 %. En cuanto al margen bruto, la empresa lo sitúa entre el 45,5 % y el 46,5 %. La previsión refleja el impacto negativo de la subida de los precios de los componentes y de los tipos de cambio desfavorables. Aunque es menor que el 46,3 % del 3T, sigue algo por encima del 45,8 % que esperaba el mercado.
Valoración y análisis
Fortalezas y oportunidades:
- Los chips Apple Silicon mantienen su liderazgo en el mercado
- La presentación de Apple Intelligence ha sido bien recibida, y la enorme base de dispositivos activos es un gran activo para Apple en la IA
Debilidades y amenazas:
- La saturación del mercado mundial de smartphones no ha cambiado
- Los ciclos de renovación del iPhone se alargan
- Las ventas de la generación iPhone 15 se han estancado, y el Mac con M3 y Apple Vision Pro han quedado por debajo de lo esperado
- Apple Intelligence podría no estar lista cuando se lance el iPhone 16
- En China ha caído del tercer al sexto puesto en cuota de mercado frente al mismo periodo del año pasado
- La derrota de Google en el juicio antimonopolio podría afectar a los beneficios de Apple (Google paga a Apple alrededor del 36 % de los ingresos publicitarios de las búsquedas en Safari por ser el buscador predeterminado, unos 20.000 millones de dólares al año)
iPhone
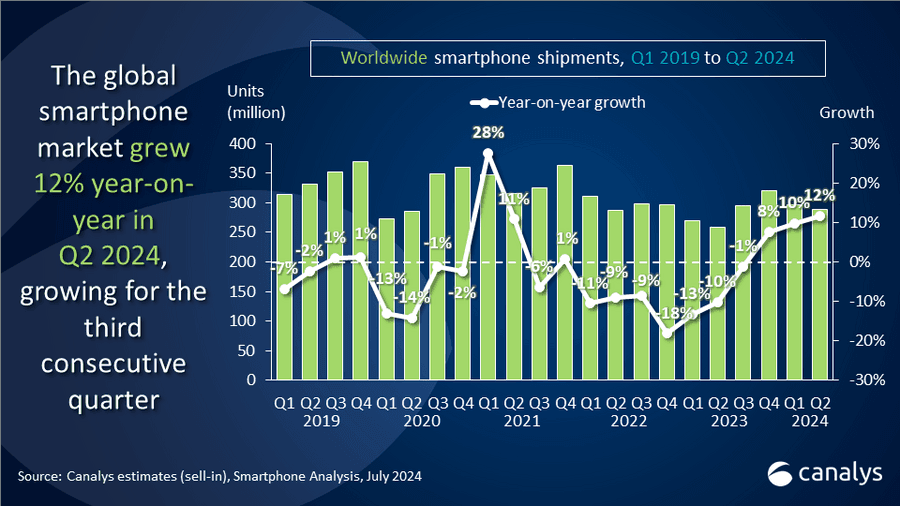
Mercado mundial de smartphones: 2T de 2024
Según la consultora Canalys, los envíos mundiales de smartphones crecieron un 12 % interanual en el 2T de 2024, hasta 288,9 millones de unidades. Es el tercer trimestre consecutivo de crecimiento del mercado mundial tras siete trimestres seguidos de caídas, impulsado por los lanzamientos de nuevos dispositivos y la mejora de la situación macroeconómica.
El iPhone, el negocio principal de Apple, registró este trimestre una caída moderada, quizá suavizada por la presentación de Apple Intelligence en la WWDC. Como el iPhone 15 básico no admite esta función, algunos consumidores podrían haberse pasado a la serie Pro, lo que eleva el precio medio de venta (ASP).
Sin embargo, la afirmación de Apple de que el iPhone 15 se vende mejor que el iPhone 14 es discutible. Si se comparan los datos del 4T de 2022 al 2T de 2023 con los del 4T de 2023 al 2T de 2024, los ingresos de la generación iPhone 15 muestran una tendencia a la baja. Teniendo en cuenta las diferencias en las fechas de lanzamiento, las ventas totales del iPhone 15 podrían estar muy cerca de las de la serie 14.
Otros negocios
El crecimiento del Mac no superó al del mercado de PC en su conjunto, y la renovación al chip M3 no le dio a Apple un gran éxito. El iPad volvió a crecer tras varias caídas gracias a los nuevos productos, pero aún no muestra un avance claro. Los wearables llevan casi tres años estancados, y Apple Vision Pro todavía no aporta de forma significativa.
Los servicios siguen siendo el único motor de crecimiento estable de Apple y mejoran eficazmente el margen bruto de la empresa. A medida que crece la base instalada de dispositivos, este negocio aún tiene un amplio margen de desarrollo.
Apple Intelligence
Está por ver si Apple Intelligence desencadenará un ciclo de renovación. Cuando se lance el iPhone 16, las funciones de IA de Apple podrían ser todavía limitadas, lo que afectaría a la magnitud de ese ciclo. Aun así, la IA podría tener un impacto positivo en el negocio de Apple a largo plazo.
Apple afronta la desaceleración de su negocio de hardware, pero el crecimiento estable de los servicios y las posibles oportunidades de la IA abren nuevas posibilidades para su futuro. No obstante, los riesgos legales y la creciente competencia también generan incertidumbre sobre su desarrollo a largo plazo.
Conclusión
Los resultados trimestrales de Apple no depararon muchas sorpresas, pero dibujaron con claridad el dilema estratégico actual de la empresa. La desaceleración del hardware es ya un hecho, mientras los servicios se convierten cada vez más en el pilar de su actividad. Este patrón no es casual, sino un reto que los gigantes tecnológicos acaban afrontando cuando sus mercados se saturan.
Con la ola de la IA recorriendo el mundo, el lanzamiento de Apple Intelligence es sin duda un golpe de efecto que ha hecho que el mercado vuelva a ver en el enorme ecosistema de dispositivos de Apple su mejor baza en la IA. Pero, como en toda innovación tecnológica, hay un gran trecho entre el concepto y la aplicación práctica. Si Apple logrará convertir su enorme ventaja en hardware en liderazgo en la IA sigue siendo una pregunta abierta.