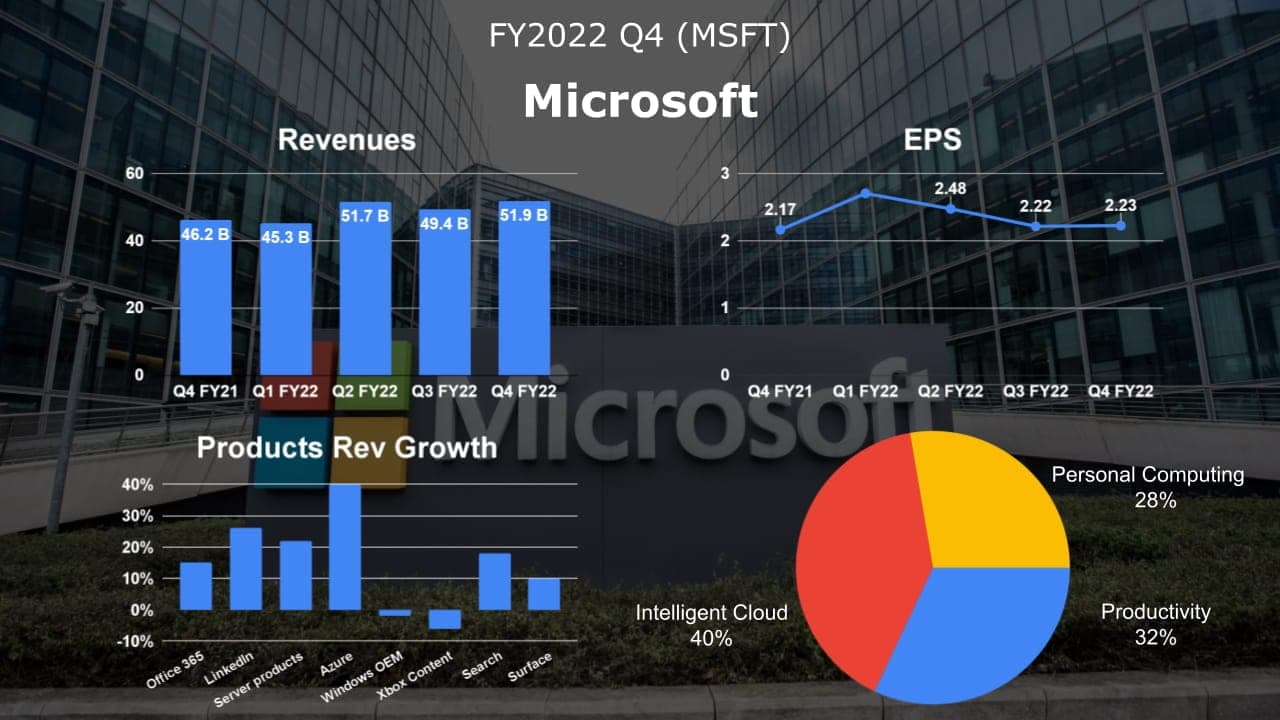
Microsoft, experta en diversificar su negocio, registró en el cuarto trimestre de su año fiscal 2022 (abril-junio de 2022) un aumento de ingresos del 12 % interanual, hasta 51.900 millones de dólares.
Las ventas de hardware de Xbox cayeron un 11 %, el contenido de juegos un 7 %, y el negocio ligado a los PC también se debilitó. La principal fuente de crecimiento y beneficios de Microsoft es Intelligent Cloud (que incluye la nube pública Azure, SQL Server, Windows Server, etc.), cuyos ingresos crecieron un 20 %, hasta 20.900 millones de dólares.
ÍndiceMostrarOcultar
- 1Lo más destacado de los resultados de Microsoft del 4T FY22
- 1.1¿Qué perspectivas hay para el año fiscal 2023?
- 1.2¿Cuáles fueron los ingresos del 4T FY22?
- 1.3¿Cuál fue el BPA diluido del 4T FY22?
- 1.4¿Cómo le fue a Intelligent Cloud en el 4T FY22?
- 2Ingresos y rentabilidad
- 2.1Ingresos
- 2.2Margen bruto
- 2.3Beneficio operativo
- 2.4Beneficio neto
- 3Resumen operativo
- 3.1Productividad y procesos de negocio
- 3.2Intelligent Cloud
- 3.3More Personal Computing
- 4Perspectivas del negocio
- 5Lo más destacado de la conferencia de resultados del 4T FY22
- 6Aspectos a vigilar
Lo más destacado de los resultados de Microsoft del 4T FY22
¿Qué perspectivas hay para el año fiscal 2023?
Se esperan unos ingresos de entre 49.250 y 50.250 millones de dólares en el 1T.
- Crecimiento interanual estimado del 10 %
- Por debajo de los 51.400 millones que estimaban los analistas.
¿Cuáles fueron los ingresos del 4T FY22?
Los ingresos fueron de 51.900 millones de dólares, un 12 % más (un 16 % más a tipo de cambio constante).
¿Cuál fue el BPA diluido del 4T FY22?
El beneficio diluido por acción fue de 2,23 dólares, un 3 % más (un 8 % más a tipo de cambio constante).
¿Cómo le fue a Intelligent Cloud en el 4T FY22?
Los ingresos de Intelligent Cloud fueron de 20.900 millones de dólares, un 20 % más (un 25 % más a tipo de cambio constante), con estos puntos destacados:
· Los ingresos de productos de servidor y servicios en la nube crecieron un 22 % (un 26 % a tipo de cambio constante), impulsados por un crecimiento del 40 % de Azure y otros servicios en la nube (un 46 % a tipo de cambio constante).
Ingresos y rentabilidad
En conjunto, aunque los ingresos de Microsoft siguieron creciendo este trimestre y marcaron un nuevo récord, el ritmo de crecimiento bajó claramente respecto al año pasado. La rentabilidad también se redujo, porque los costes y gastos operativos crecieron más deprisa que los ingresos.
Ingresos
Los ingresos totales de Microsoft (MSFT) en el 4T FY22 alcanzaron 51.900 millones de dólares, un nuevo récord, con un crecimiento interanual del 12 %. Frente al 18 % del trimestre anterior, la desaceleración es evidente.
Margen bruto
El margen bruto de Microsoft en el trimestre fue del 68 %, frente al 70 % del mismo periodo del año anterior.
Beneficio operativo
El beneficio operativo de Microsoft en el 4T FY22 alcanzó 20.500 millones de dólares, un 8 % más que un año antes. El margen operativo se situó en torno al 40 %, uno de los niveles más bajos desde la pandemia, claramente afectado por el fuerte aumento de los gastos operativos.
Beneficio neto
El beneficio neto de Microsoft en el 4T FY22 fue de 16.700 millones de dólares, un 2 % más que un año antes. El BPA diluido fue de 2,23 dólares.
Resumen operativo
Veamos la información por segmentos de Microsoft.
Productividad y procesos de negocio
Los ingresos de Productividad y procesos de negocio alcanzaron este trimestre 16.600 millones de dólares, un 13 % más que un año antes, una desaceleración notable frente al 25 % del año anterior o el 17 % del trimestre previo.
Productos de Office
Los ingresos de Office comercial crecieron un 9 %, y los de Office 365 comercial un 15 %, con lo que su crecimiento se ha ido moderando durante cuatro trimestres seguidos. Los ingresos de Office para consumo también subieron un 9 %, y los suscriptores aumentaron un 15 %, hasta 59,7 millones.
LinkedIn y Dynamics
LinkedIn sigue mostrando un gran rendimiento: sus ingresos crecieron un 26 % (un 29 % a tipo de cambio constante) y siguen marcando máximos históricos. Los ingresos de Dynamics subieron un 19 %, y los de Dynamics 365, un 31 %.
Intelligent Cloud
Los ingresos del segmento Intelligent Cloud fueron de 20.900 millones de dólares, un 20 % más (un 25 % a tipo de cambio constante).
Productos de servidor
Los ingresos de productos de servidor bajaron un 2 % (subieron un 1 % a tipo de cambio constante).
La caída se debe a una base de comparación exigente del año anterior, que se benefició de un aumento de contratos plurianuales con mayor reconocimiento de ingresos en el propio trimestre, compensada en parte por la demanda de soluciones híbridas y por Nuance.
Azure y otros servicios en la nube
Los ingresos de Azure y otros servicios en la nube crecieron un 40 %, impulsados por los servicios basados en consumo. Aunque es menos que el trimestre anterior, se mantiene al nivel del año pasado.
More Personal Computing
Los ingresos de More Personal Computing fueron de 14.400 millones de dólares, un 2 % más (un 5 % a tipo de cambio constante). Teniendo en cuenta que el mercado de PC en su conjunto está en recesión, no es un mal resultado.
Windows
Los ingresos de Windows OEM bajaron un 2 %.
Los ingresos de productos comerciales y servicios en la nube de Windows crecieron un 6 % (un 12 % a tipo de cambio constante).
Surface
Los ingresos de Surface crecieron un 10 % (un 15 % a tipo de cambio constante), impulsados por las ventas a empresas.
Videojuegos (contenido y servicios de Xbox)
En videojuegos, los ingresos bajaron un 7 % (un 5 % a tipo de cambio constante), en línea con lo previsto. Cayeron tanto el contenido como el hardware: los ingresos de hardware de Xbox bajaron un 11 % (un 8 % a tipo de cambio constante), y los de contenido y servicios de Xbox, un 6 % (un 4 % a tipo de cambio constante), por menos horas de juego y menor monetización del contenido propio y de terceros, compensadas en parte por el crecimiento de las suscripciones a Xbox Game Pass.
Publicidad en búsquedas y noticias
Los ingresos de publicidad en búsquedas y noticias crecieron un 18 % (un 21 % a tipo de cambio constante), algo menos de lo previsto por la ralentización del gasto publicitario, compensada en parte por la inclusión de tres semanas de resultados de Xandr. Dado que los anunciantes empezaron a recortar en el segundo trimestre de este año, el resultado es bastante notable, sobre todo frente al crecimiento de solo el 13,5 % de la publicidad en búsquedas de Google.
Perspectivas del negocio
Microsoft (MSFT) cree que en el año fiscal 2023 (de julio de 2022 a junio de 2023) puede lograr un crecimiento de dos dígitos tanto en ingresos como en beneficio operativo. Los gastos operativos crecerán con fuerza en la primera mitad del ejercicio y se moderarán en la segunda. El margen operativo se mantendría al nivel del año anterior.
Para el 1T FY23, Microsoft prevé unos ingresos de 15.950 a 16.250 millones de dólares en Productividad y procesos de negocio, de 20.300 a 20.600 millones en Intelligent Cloud y de 13.000 a 13.400 millones en More Personal Computing.
Lo más destacado de la conferencia de resultados del 4T FY22
- Azure sigue firmando contratos más largos y más grandes. Los nuevos contratos de más de 100 millones y de más de 1.000 millones de dólares marcaron un récord este trimestre.
- Al igual que NVIDIA, Microsoft ve una tendencia en la que los modelos de IA se convertirán en una plataforma importante.
- Microsoft Power Platform tiene casi 25 millones de usuarios activos mensuales.
- Teams Rooms acerca a quienes trabajan en remoto y a quienes están en la oficina, con innovaciones como cámaras con IA. Más del 60 % de las empresas de Fortune 500 han elegido Teams Rooms para conectar a sus empleados en el trabajo híbrido.
- Los ingresos de seguridad de Microsoft crecieron un 40 %.
- LinkedIn Talent Solutions superó los 6.000 millones de dólares de ingresos en los últimos 12 meses, un 39 % más. Y LinkedIn Marketing Solutions superó por primera vez los 5.000 millones de dólares de ingresos anuales.
- Los cierres prolongados de la producción en China hasta mayo y el deterioro del mercado de PC en junio restaron más de 300 millones de dólares a los ingresos de Windows OEM.
- Microsoft tendrá unas 11.000 nuevas incorporaciones que empezarán en el 1T FY23.
- Microsoft prevé que el crecimiento de Office 365 baje unos dos puntos de forma secuencial a tipo de cambio constante, con un impacto cambiario algo mayor en el crecimiento en dólares que a nivel de segmento.
Aspectos a vigilar
- Primera fuente de caja: ¿se está frenando realmente Office 365? A tipo de cambio constante, sin el efecto del dólar, el crecimiento de los últimos cuatro trimestres fue del 21 %, 19 %, 20 % y 19 %. Aun así, según la previsión de Microsoft, el crecimiento será algo menor.
- Segunda fuente de caja: Azure, que por ahora crece con bastante solidez. Aunque Microsoft ve una demanda más débil entre las pymes, los grandes contratos a largo plazo parecen compensarla. Azure es una de las opciones más competitivas del mercado. Microsoft prevé que su crecimiento baje al 43 % (a tipo de cambio constante) el próximo trimestre. Por supuesto, ambas fuentes de caja seguirán afectadas por el tipo de cambio en los próximos trimestres, y las cifras contables serán peores que las reales.
- El crecimiento del 26 % de LinkedIn es sin duda muy bueno en un trimestre en el que muchas redes sociales y empresas publicitarias tienen dificultades para crecer, y llega al 29 % sin el efecto del tipo de cambio. La razón principal es que su uso crece más que el de sus competidores, quizá porque la penetración de LinkedIn en el mercado aún está lejos de saturarse.

