El gigante de la memoria Micron (NASDAQ: MU) publicó sus resultados del primer trimestre del año fiscal 2023: ingresos de 4.085 millones de dólares (un 47 % menos que un año antes y por debajo de los 4.150 millones esperados), una pérdida por acción de 0,04 dólares (peor que la pérdida de 0,02 dólares esperada) y un margen bruto del 22,9 % (frente al 26 % esperado).
Ante el fuerte descenso de la demanda, el exceso de inventario le hizo perder poder de fijación de precios, y la empresa recortó gastos y producción con decisión. Micron anunció que reducirá un 10 % su plantilla (unos 5.000 empleados) en 2023, suspenderá las recompras de acciones y el pago de bonus, y recortará la inversión del nuevo ejercicio a 7.000-7.500 millones de dólares (alrededor de un 40 % menos que el año anterior). La empresa espera que la situación mejore a partir de la segunda mitad del próximo año y que el negocio vuelva entonces a crecer.
ÍndiceMostrarOcultar
Resultados del primer trimestre del año fiscal 2023
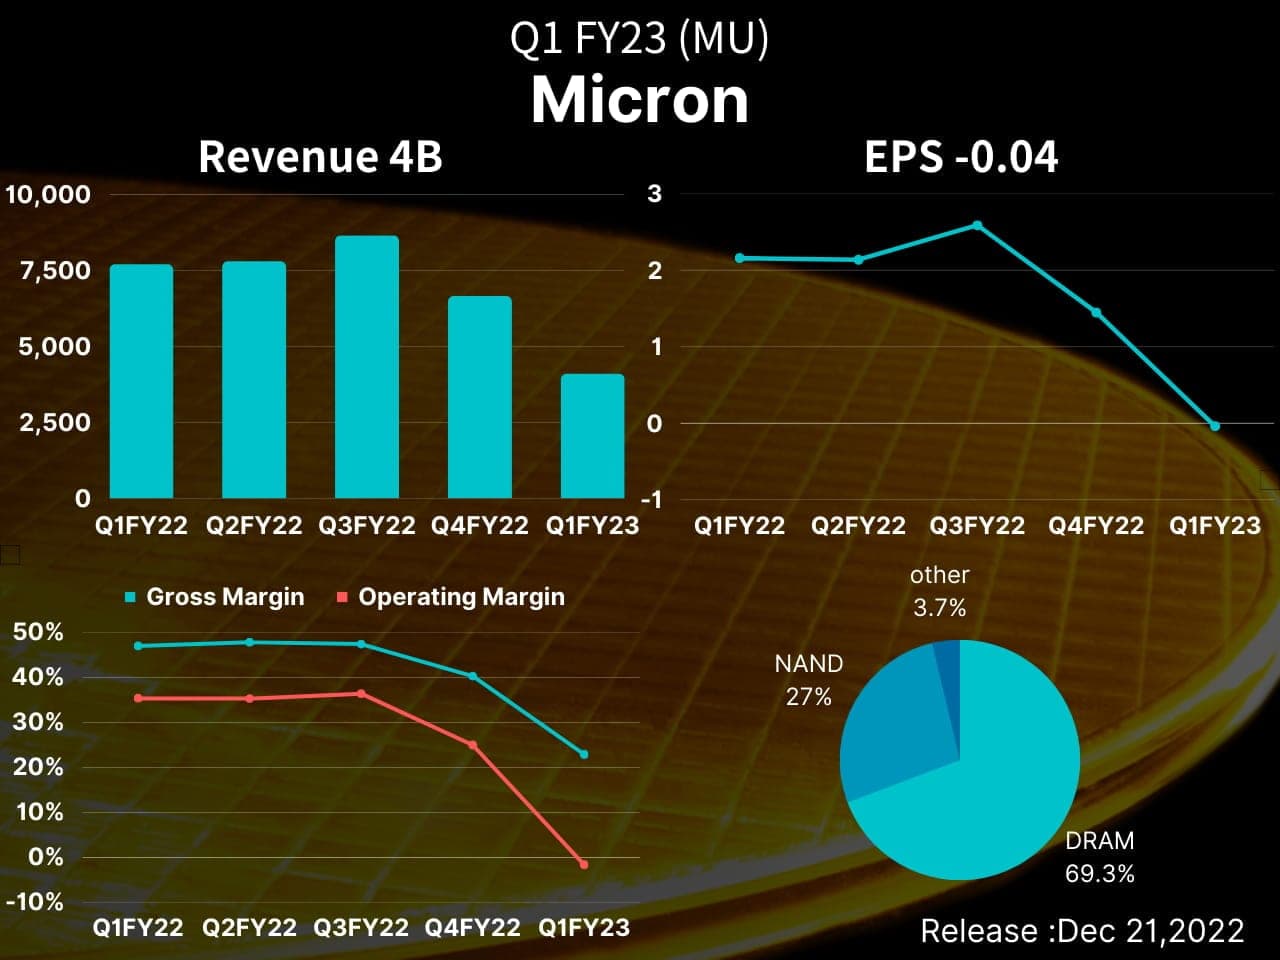
Con una demanda en retroceso y precios a la baja, las cuatro grandes divisiones de Micron registraron caídas interanuales de ingresos, y el BPA quedó por debajo de las expectativas por primera vez en casi tres años.
Micron reconoció que el desplome de los envíos ha provocado una acumulación de inventario mayor de lo previsto: 8.400 millones de dólares en balance este trimestre y 214 días de inventario (DIO). Con medidas decididas, el inventario tocará techo el próximo trimestre, y el de los clientes volverá a niveles sanos en el 4T FY2023.
Con una inversión de unos 2.500 millones de dólares y un flujo de caja libre negativo (−1.530 millones) en el trimestre, la inversión irá bajando de forma gradual. El director financiero rebajó la previsión de inversión para todo el año y detalló el impacto negativo de los recortes de producción en los resultados futuros.
El consejero delegado indicó que la demanda de DRAM y NAND crecería en 2022 a un ritmo de un dígito bajo a medio, y que en 2023 podría crecer en torno al 10 % y al 20 %, respectivamente. Con la demanda final frenándose y los clientes acumulando inventario, el crecimiento de la demanda en ambos años queda por debajo de la media histórica.
En cuanto a la oferta, el consejero delegado señaló que, dada la debilidad del mercado, los grandes fabricantes seguirán recortando capacidad. El crecimiento de los envíos del mercado en 2023 será inferior a la media a largo plazo: el de DRAM bajará respecto a este año y el de NAND se mantendrá. Aun así, la oferta y la demanda todavía no están equilibradas, y la rentabilidad del sector de la memoria seguirá enfrentándose a grandes retos en 2023.
Datos
DRAM y NAND supusieron el 69 % (−49 % interanual, −15 % trimestral) y el 27 % (−41 % interanual, −25 % trimestral) de los ingresos, respectivamente, y el precio medio de venta (ASP) bajó alrededor de un 20 % en el trimestre.
Todos los negocios cayeron en términos interanuales. El de móviles (MBU) fue el peor (−66 %), mientras que el embebido (EBU), que cubre automoción e industria, registró la menor caída (−18 %) gracias al fuerte crecimiento de las aplicaciones de automoción.
La caída de los precios redujo mucho los ingresos. Los costes y gastos no bajaron al mismo ritmo —el gasto en I+D incluso subió un 18 %—, de modo que el margen bruto se quedó en solo un 23 % (24 puntos porcentuales menos que un año antes), y los márgenes operativo y neto pasaron a pérdidas, con un −2 % y un −1 %, respectivamente.
Computación y redes (CNBU)
Los ingresos de la unidad de Computación y redes fueron de 1.700 millones de dólares, con debilidad en clientes, centros de datos, gráficos y redes.
Embebido (EBU)
Los ingresos de la unidad Embebida fueron de 1.000 millones de dólares, con la automoción más fuerte que los mercados de consumo e industria.
Almacenamiento (SBU)
Los ingresos de la unidad de Almacenamiento fueron de 680 millones de dólares, y el peso de QLC alcanzó un nuevo máximo.
Móviles (MBU)
Los ingresos de la unidad de Móviles fueron de 655 millones de dólares, un nivel bajo debido en parte al calendario de envíos entre el 1T y el 2T del ejercicio.
Centros de datos
Los operadores de centros de datos tampoco escapan a los vientos en contra de la economía. La demanda de memoria para la nube crecerá en 2023 por debajo de la media histórica, aunque la tendencia a largo plazo sigue siendo sólida. Los operadores de centros de datos empiezan a adoptar la nueva tecnología DDR5 a partir del 1T de 2023, y los ingresos relacionados probablemente aumentarán en la segunda mitad de 2023.
PC
Los envíos de PC de todo 2022 podrían caer a un ritmo «de entre el 15 % y el 20 %», y en 2023 bajarían de nuevo «a un dígito bajo a medio», hasta acercarse al nivel de 2019.
Móviles
Los envíos de móviles caerán un 10 % en 2022, pero gracias a la mejora de la demanda en China, en 2023 podrían mantenerse o incluso aumentar ligeramente.
Exceso de oferta y precios poco optimistas
Por el lado de la demanda, desde mediados de octubre los grandes fabricantes de DRAM han ido negociando los contratos de 2023 con operadores de centros de datos como Amazon (AMZN), Microsoft (MSFT) y Google (GOOGL).
Como los fabricantes de PC, móviles y otras aplicaciones podrían tomar como referencia los contratos de los centros de datos, la bajada de precios podría extenderse a más ámbitos y complicar la reducción de inventarios. Los institutos de análisis suelen señalar que la industria aguas abajo podría reponer inventario en la segunda mitad de 2023.
Para ajustar la oferta de DRAM, Samsung Electronics planea, según algunos informes, una «reducción natural» convirtiendo líneas de producción de memoria en líneas de fundición. Además, grandes fabricantes de DRAM como SK Hynix y Micron ajustarán su inversión en equipos para reducir la producción.
En su anterior presentación de resultados, Micron ya había anunciado que prevé recortar su inversión en más de un 30 % en el año fiscal 2023, y a mediados de noviembre anunció una reducción de alrededor del 20 % en el arranque de obleas de DRAM y NAND.
En conjunto, aunque los proveedores de DRAM intenten reducir la producción, el mercado de DRAM seguirá con exceso de oferta y los precios continuarán bajando. Quizá haya margen de alivio en la segunda mitad de 2023, y la velocidad de la reapertura de China y la evolución de la pandemia serán clave.
Previsiones para el 2T FY2023
Para el próximo trimestre, Micron prevé unos ingresos de 3.600 a 4.000 millones de dólares, un BPA de entre −0,72 y −0,52 dólares y un margen bruto del 6 % al 11 %.
La previsión del 2T es decepcionante: en el punto medio, ingresos de 3.800 millones de dólares y una pérdida por acción de 0,62 dólares, ambos por debajo de lo que esperaban los analistas (3.840 millones y −0,32 dólares). El director financiero señaló que los envíos de DRAM y NAND aumentarán en el 2T, pero que los ingresos seguirán bajando. Con la estrategia de bajar precios descrita arriba, los ingresos y el flujo de caja libre quizá no se recuperen hasta la segunda mitad del FY2023, cuando la demanda repunte.
Los recortes de producción, con un impacto de unos 460 millones de dólares en el conjunto del año, empezarán a notarse en la segunda mitad del FY2023 y continuarán en el FY2024, cuya producción total será inferior a la planificada inicialmente.
La inversión del FY2023 se reduce a 7.000-7.500 millones de dólares (alrededor de un 40 % menos que el año anterior), sobre todo por el fuerte recorte de equipos de fabricación. La inversión se concentra en la primera mitad del ejercicio y, además de bajar también en el FY2024, el gasto en equipos podría reducirse aún más.

