El gigante de las redes sociales Meta publicó sus resultados del 3T de 2024 el 30 de octubre, tras el cierre del mercado, con unas cifras sólidas que superaron las expectativas en ingresos y beneficios. Meta elevó su previsión de inversión de capital, citando las fuertes necesidades de infraestructura de sus iniciativas de IA. La acción cayó alrededor de un 3 % en la preapertura.
ÍndiceMostrarOcultar
- 1Resultados de Meta Platforms (META) del 3T de 2024
- 1.1Resultados por segmento
- 1.2Métricas financieras
- 2Puntos clave de la conferencia de resultados de Meta Platforms (META) del 3T de 2024
- 2.1Redes sociales
- 2.2Desarrollo de IA
- 2.3Publicidad
- 2.4Hardware
- 2.5WhatsApp
- 3Perspectivas para el 4T de 2024
- 4Valoración y análisis
- 4.1Family of Apps
- 4.2Metaverso
- 4.3IA
- 4.4Hardware
- 5Conclusión
- 5.1Fortalezas y oportunidades
- 5.2Debilidades y amenazas
Resultados de Meta Platforms (META) del 3T de 2024
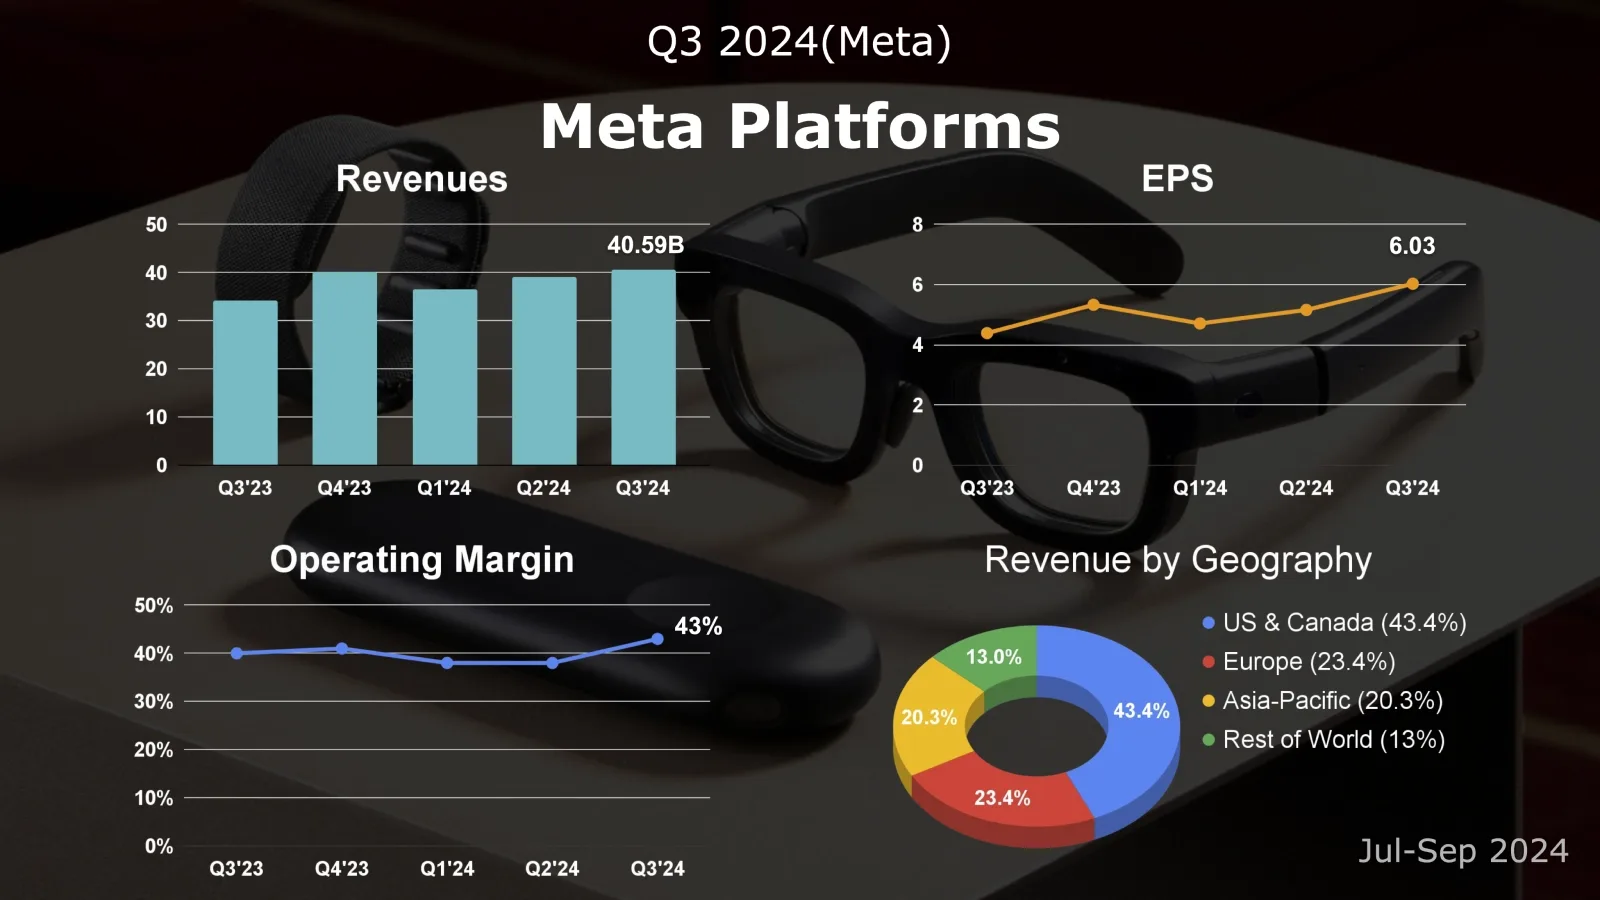
- Ingresos: 40.590 millones de dólares (+19 % interanual)
- Ingresos de Family of Apps (FoA): 40.320 millones (+19 % interanual)
- Ingresos de Reality Labs (RL): 270 millones (+29 % interanual)
- BPA: 6,03 dólares (+37 % interanual)
Desde el 4T de 2021, Meta se organiza en dos segmentos principales:
- Family of Apps (FoA): Facebook, Instagram, Messenger, WhatsApp y otros servicios
- Reality Labs (RL): desarrollo de hardware y software de RA/RV
Meta subraya que, aunque estos segmentos se presentan por separado, forman una sola estrategia. La visión de RL es construir la próxima plataforma informática, que optimice las experiencias de FoA para los usuarios.
Resultados por segmento
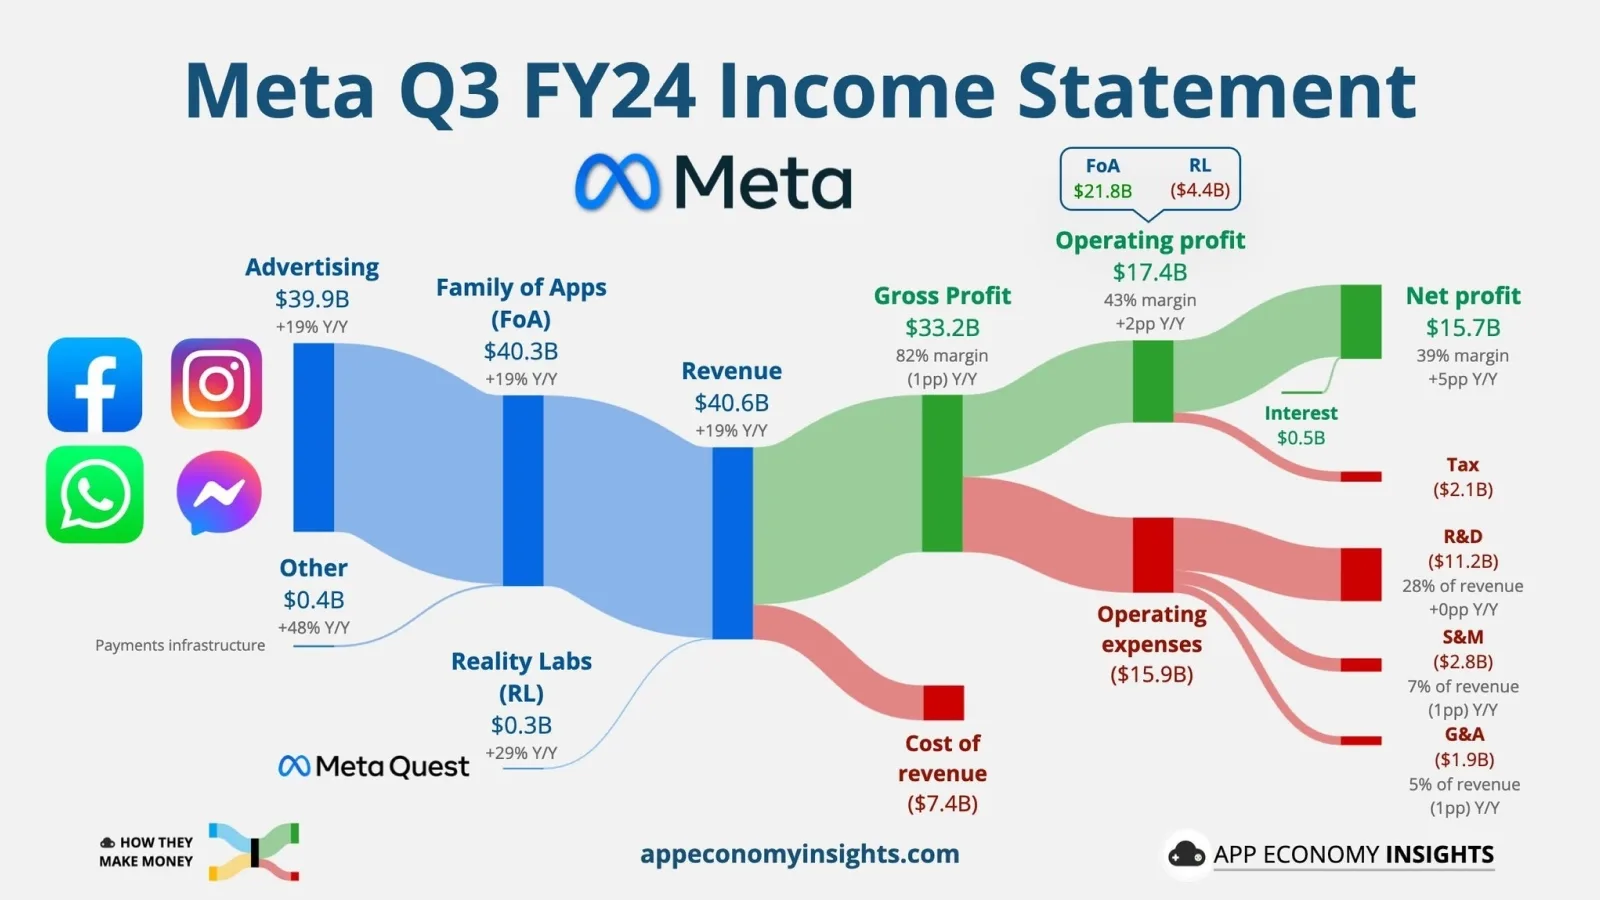
El negocio publicitario principal de Family of Apps generó 39.890 millones de dólares, un 19 % más que un año antes, aunque el crecimiento se moderó frente al trimestre anterior. La desaceleración se debió sobre todo a que las impresiones publicitarias en las aplicaciones de Meta solo crecieron un 7 % interanual, quinto trimestre consecutivo de desaceleración. En cambio, el precio medio por anuncio subió un 11 % interanual, acelerándose por cuarto trimestre seguido, señal de mejoras reales de monetización gracias a la IA.
Las personas activas diarias (DAP) de FoA alcanzaron 3.290 millones en el 3T, un 4,8 % más que un año antes, pero algo por debajo de los 3.310 millones esperados por Wall Street. Cabe destacar que las altas netas de DAP de los dos últimos trimestres han quedado por debajo de la media histórica, con un crecimiento interanual a la baja. Aunque el ingreso medio por persona (ARPP) creció un 12 % interanual, hasta 12,29 dólares, el segundo nivel más alto de su historia, conviene vigilar la desaceleración del crecimiento de usuarios.
Las impresiones publicitarias crecieron un 7 % interanual en conjunto, aunque el ritmo bajó en general frente al trimestre anterior, en línea con las advertencias de Meta sobre bases de comparación exigentes. Asia-Pacífico lideró el crecimiento, con un 9 % más de impresiones. El precio medio por anuncio subió un 11 % interanual, reflejo de una fuerte demanda publicitaria y de mejores tasas de conversión, probablemente gracias a la IA.
Métricas financieras
Los costes y gastos totales subieron un 14 % interanual, hasta 23.240 millones de dólares, por el aumento de los costes operativos y de I+D, compensado en parte por menores gastos de marketing y administración. Con unos ingresos que crecen más deprisa, todas las ratios de gasto salvo la de I+D bajaron frente al año anterior. El beneficio operativo saltó un 26 %, hasta 17.350 millones, y el margen operativo pasó del 40 % al 43 %, por encima del 39,5 % esperado por los analistas. El beneficio neto se disparó un 35 %, hasta 15.690 millones, frente a un consenso de 13.640 millones.
Por segmentos, el beneficio operativo de FoA creció un 25 %, hasta 21.780 millones, mientras que las pérdidas de RL se ampliaron de 3.740 a 4.430 millones de dólares interanuales. Meta prevé que las pérdidas de RL aumenten notablemente este año. La inversión de capital del 3T alcanzó 9.200 millones, muy por encima de los cerca de 7.000 millones de un año antes, sobre todo en servidores, centros de datos e infraestructura de red. En lo que va de año, la inversión suma 24.400 millones, más que los 20.200 millones del mismo periodo del año anterior.
Puntos clave de la conferencia de resultados de Meta Platforms (META) del 3T de 2024
- Inversión de capital de 9.200 millones en el 3T, sobre todo en infraestructura
- Flujo de caja libre de 15.500 millones
- Se espera que las pérdidas del metaverso aumenten en el 4T; sigue siendo una prioridad estratégica
- Estrategia de asignación de capital:
- Enfoque operativo a largo plazo
- Equilibrio entre oportunidades a corto y largo plazo
- Flexibilidad para responder al mercado
Redes sociales
- WhatsApp mantiene un fuerte impulso de crecimiento en EE. UU.
- Facebook muestra tendencias positivas de uso entre los jóvenes en EE. UU.
- Threads se acerca a 275 millones de usuarios activos mensuales
- Meta está satisfecha con el crecimiento de Threads en EE. UU., Taiwán y Japón
- Las recomendaciones de contenido con IA aumentaron un 8 % el uso de Facebook y un 6 % el de Instagram
Desarrollo de IA
- Zuckerberg ve la IA como catalizador de la evolución de los productos; la siguiente fase se centra en el contenido generado por IA
- Prevé ampliar la oferta de IA para consumidores y empresas en 2025
- Llama muestra un crecimiento exponencial, con adopción por el Gobierno de EE. UU.; Llama 4 está previsto para principios de 2025:
- Entrenamiento con más de 100.000 GPU H100
- Mejores capacidades multimodales y de razonamiento
- Meta AI supera los 500 millones de usuarios activos mensuales
- Mejoras de eficiencia interna:
- Mejor programación y moderación de contenido
- Los beneficios del código abierto revierten en los productos
- Nuevos sistemas de clasificación y recomendación:
- Uso más eficiente de los datos
- Aplicados ya a los vídeos de Facebook
- Se prevé ampliarlos a otras plataformas
Publicidad
- Más de 1 millón de anunciantes usan las herramientas generativas de Meta
- La generación de imágenes con IA mejora un 7 % la tasa de conversión
- Estrategia de monetización:
- Más frecuencia de anuncios en contenido poco monetizado
- Nuevos modelos de IA que incorporan secuencias de comportamiento del usuario
- El aumento del precio de los anuncios responde a la demanda y a la eficacia
- Integrar publicidad en Meta AI no es una prioridad inmediata
- La demanda publicitaria procedente de China se suaviza
Hardware
- Fuertes ventas de las gafas Ray-Ban Meta con IA
- Desarrollo de nuevas gafas inteligentes con EssilorLuxottica
- Meta Quest 3S se perfila como favorita para la temporada navideña
- Los anuncios de clic a mensaje son la principal fuente de ingresos
- Expansión centrada en mercados de alta penetración
- La mensajería de pago impulsa el crecimiento de otros ingresos
Perspectivas para el 4T de 2024
Previsión de ingresos de 45.000 a 48.000 millones de dólares (punto medio de unos 46.500 millones, +16 % interanual), por encima del consenso de Wall Street de 46.300 millones.
Valoración y análisis
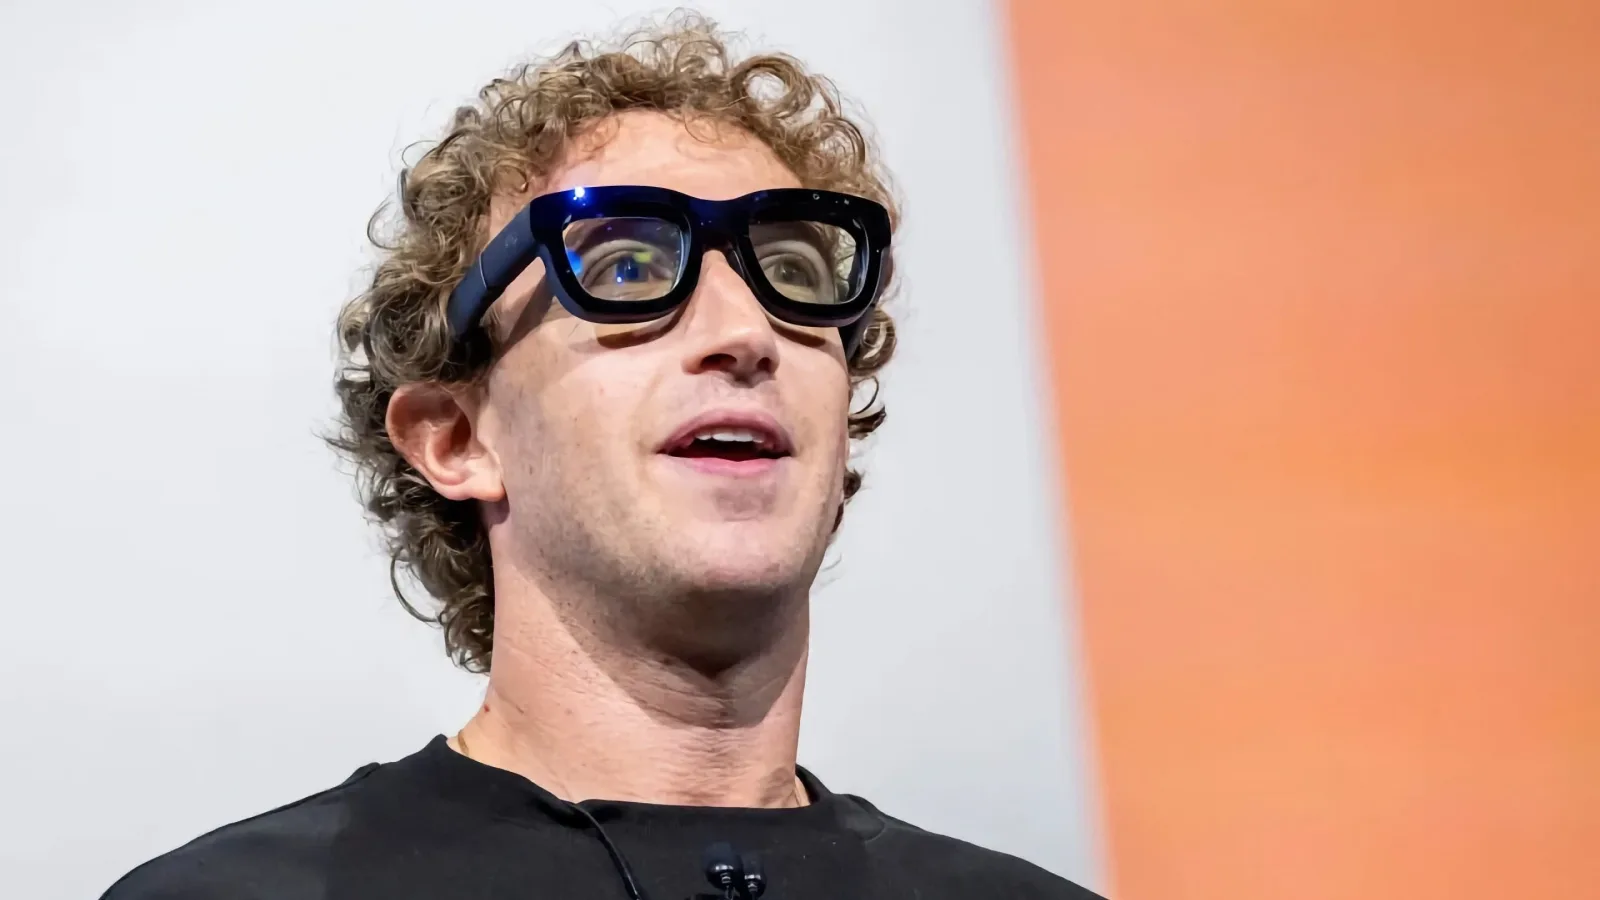
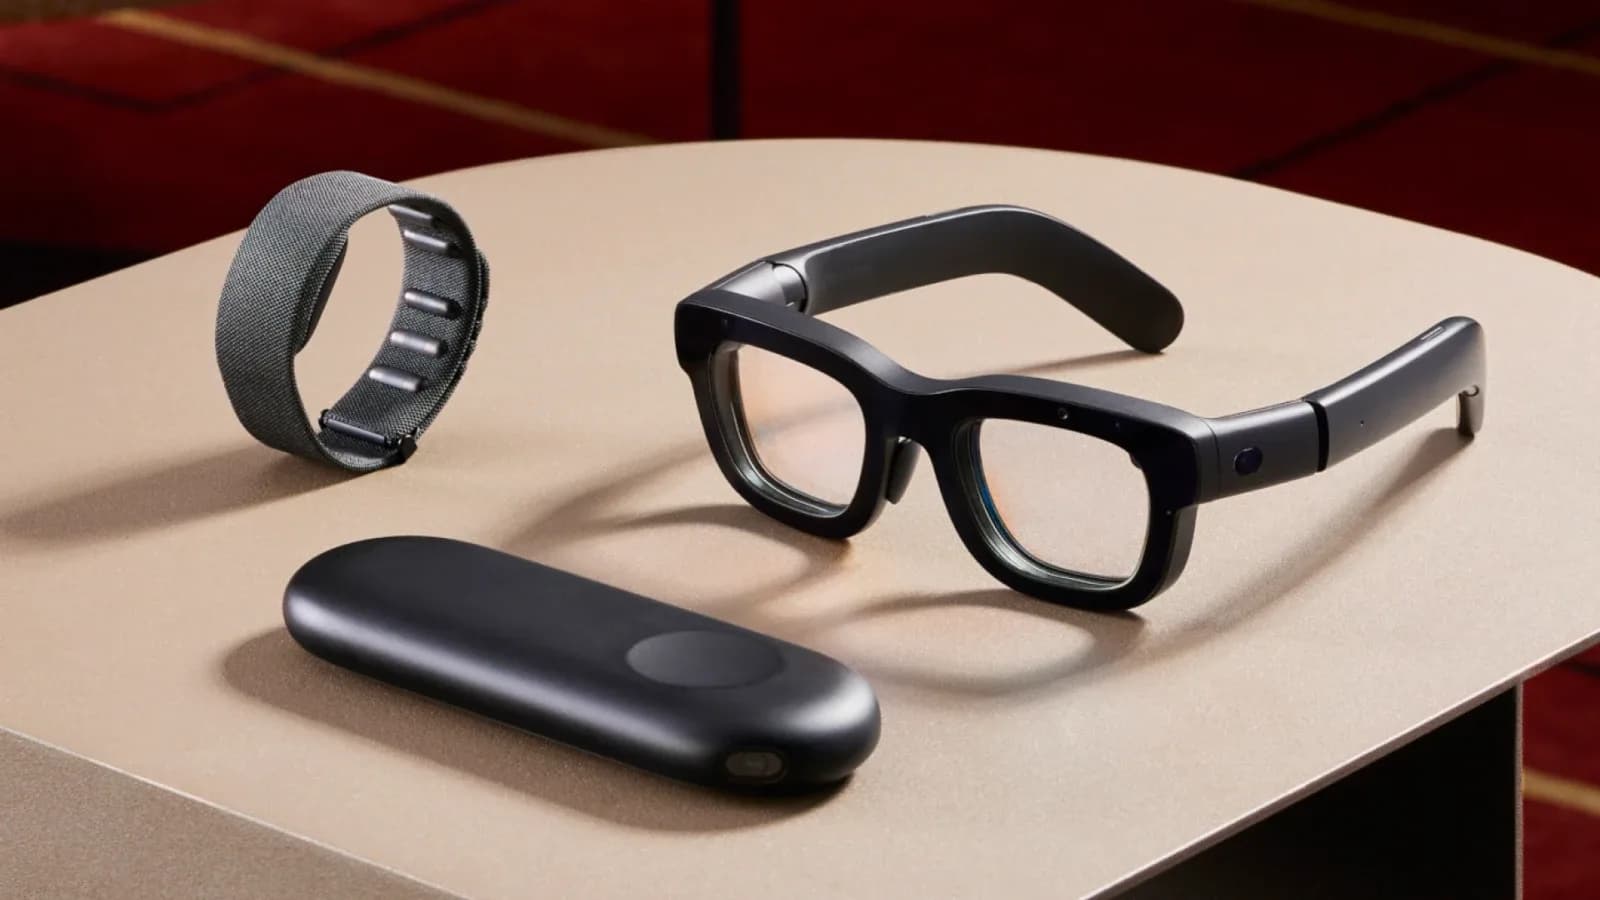
Las gafas de RA Orion de Meta
Meta logró un margen operativo del 42,7 % (máximo de tres años) pese a la fuerte inversión en el metaverso, gracias a:
- La solidez del negocio publicitario principal
- Las iniciativas de eficiencia operativa
Aunque el crecimiento de los ingresos publicitarios parece moderarse, la tasa de crecimiento anual compuesta de dos años muestra una trayectoria sana y refleja su liderazgo sostenido en la publicidad digital. Sin embargo, el efecto base y la saturación del crecimiento de usuarios sugieren que el crecimiento podría estabilizarse cerca de los niveles actuales.
Family of Apps
Los otros ingresos de FoA mantienen un crecimiento superior al 30 %. Aunque parten de una base pequeña, apuntan a nuevas fuentes de ingresos para el crecimiento futuro.
Hay dos métricas clave que vigilar: la desaceleración del crecimiento de DAP y de las impresiones publicitarias. El crecimiento del 7 % de las impresiones señala en particular límites en el tráfico de la plataforma. Aun así, el mecanismo de precios de Meta muestra capacidad de adaptación, con varios trimestres seguidos de aceleración del precio de los anuncios pese a las restricciones de oferta.
Metaverso
La inversión de Meta en el metaverso sigue intensificándose: las pérdidas trimestrales podrían pasar de 4.400 millones a entre 4.500 y 5.000 millones de dólares, y podrían superar los 20.000 millones en 2025. Esto refleja su apuesta estratégica por las plataformas informáticas de próxima generación y las tecnologías emergentes.
IA
Los 500 millones de usuarios activos mensuales de Meta AI aprovechan las ventajas del ecosistema de redes sociales de la empresa. Aunque la cifra puede estar algo inflada por activaciones accidentales, la ventaja de Meta en redes sociales le da oportunidades únicas de integrar la IA.
El modelo de recomendación de próxima generación de Meta usa un método de entrenamiento similar al de Llama 3.2: mejorar modelos de escala media con lo aprendido de modelos a gran escala. Este enfoque técnico es prometedor en teoría y refleja una inversión sostenida en IA.
Hardware
El rendimiento de las gafas inteligentes Ray-Ban Meta y los planes para las futuras gafas de RA Orion muestran los avances de Meta en hardware de próxima generación. Las gafas inteligentes no solo tienen valor de mercado propio, sino que amplían los escenarios de uso de Meta AI, por lo que merece la pena seguir su evolución en los próximos dos años.
Conclusión
Meta ocupa una posición única en la carrera actual de la IA, con tres ventajas clave:
- Capacidad de desarrollo de modelos de lenguaje de primer nivel
- La mayor base de usuarios de redes sociales del mundo
- Mecanismos de monetización ya consolidados
Estos elementos crean un círculo virtuoso estratégico que refuerza la competitividad de Meta en IA.
Aunque el negocio principal mantiene un crecimiento estable, afronta la saturación del mercado. La próxima fase de crecimiento de Meta depende de la IA y del metaverso: licencias empresariales de Llama, comercialización de Meta AI, gafas inteligentes como punto de contacto físico con la IA y gafas de RA como plataforma de próxima generación.
Fortalezas y oportunidades
- Mayor inversión de capital en IA, que asegura capacidad de cómputo futura
- Aplicaciones de IA que aumentan la implicación en las redes sociales y la monetización publicitaria
- Avances en tecnología publicitaria con una demanda de mercado sana
- Renovado interés de los jóvenes norteamericanos por Facebook; avances en la monetización de WhatsApp
- Llama 3.1 se consolida entre los principales modelos de lenguaje abiertos
- Ventas de Quest 3 mejores de lo esperado; potencial de expansión de Quest 3S
- Buena acogida del mercado a las gafas inteligentes Ray-Ban Meta
- Posición de liderazgo en la próxima plataforma informática con las gafas de RA Orion
Debilidades y amenazas
- Desaceleración del crecimiento de usuarios y de impresiones publicitarias en el negocio principal (redes sociales)
- Fuertes pérdidas continuadas de Reality Labs
- Presión regulatoria persistente en todo el mundo