El titán de la IA NVIDIA publicó sus resultados del 3T del año fiscal 2025 (agosto-octubre de 2024) el 20 de noviembre, tras el cierre, y superó el consenso de Wall Street tanto en ingresos como en beneficios. La previsión para el siguiente trimestre quedó por debajo de las expectativas más optimistas de los inversores institucionales, y la acción cayó alrededor de un 2,5 % tras el cierre.
ÍndiceMostrarOcultar
- 1Resultados de NVIDIA (NVDA) del 3T del año fiscal 2025
- 1.1Centros de datos
- 1.2Videojuegos
- 1.3Visualización profesional y automoción
- 2Conferencia de resultados de NVIDIA (NVDA) del 3T del año fiscal 2025
- 2.1Chips
- 2.2IA
- 2.3Finanzas y resultados
- 2.4Otros
- 3Perspectivas para el 4T del año fiscal 2025
- 4Valoración y análisis
- 4.1Avances en la diversificación del negocio
- 5Datos
- 5.1Amazon (AMZN)
- 5.2Meta (META)
- 5.3Alphabet (GOOG)
- 5.4Microsoft (MSFT)
- 5.5Apple (AAPL)
- 6Conclusión
- 6.1Fortalezas y oportunidades
- 6.2Debilidades y amenazas
Resultados de NVIDIA (NVDA) del 3T del año fiscal 2025
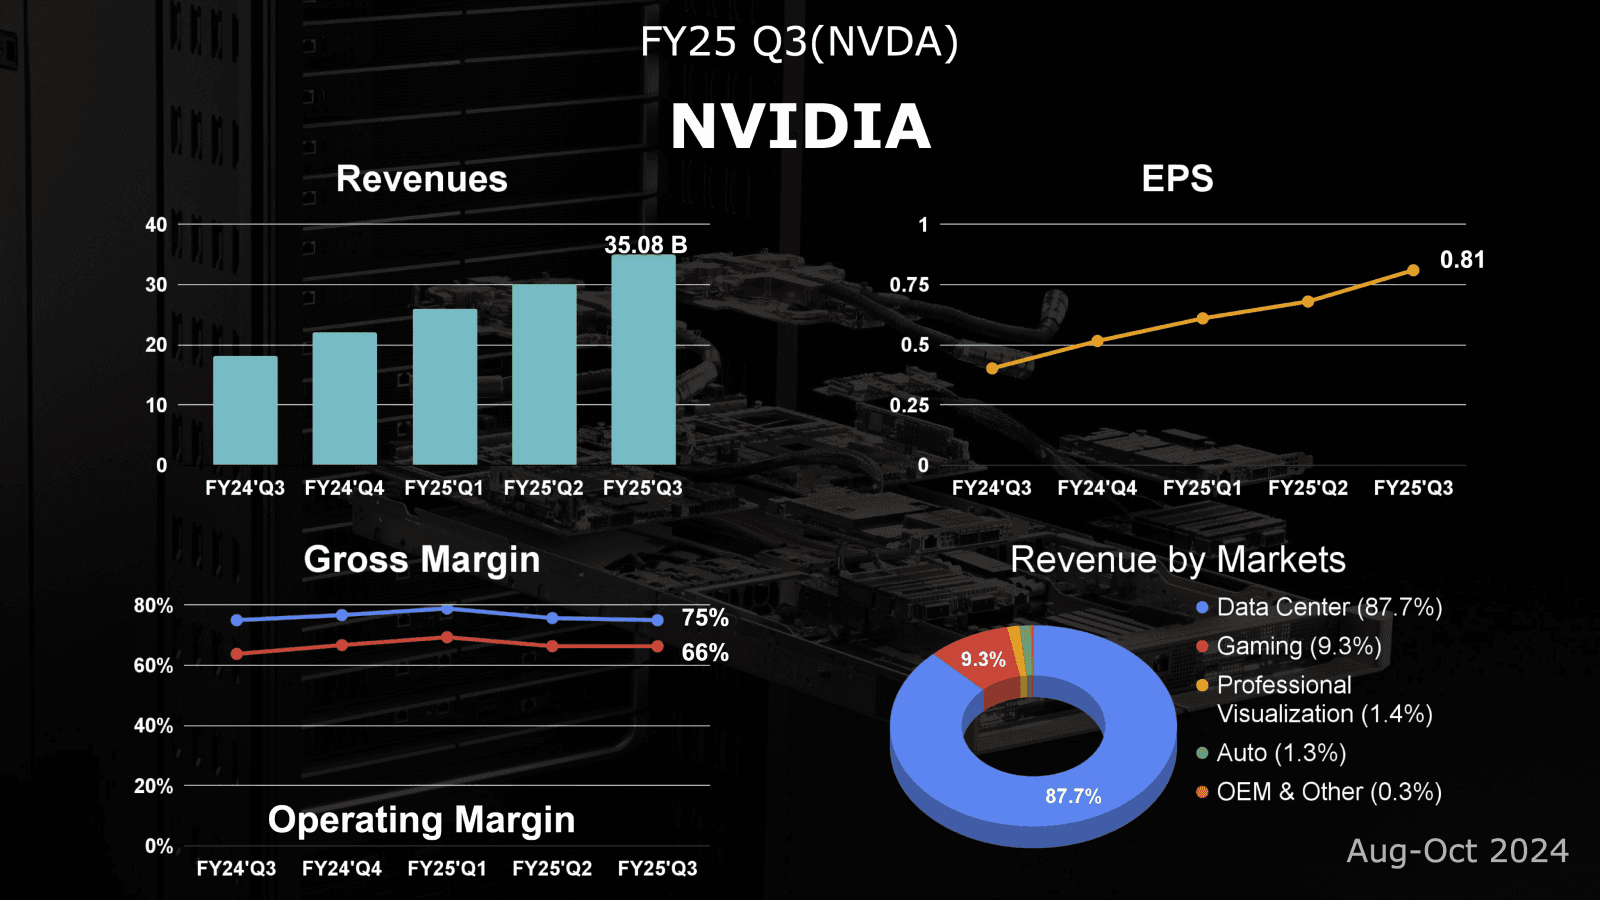
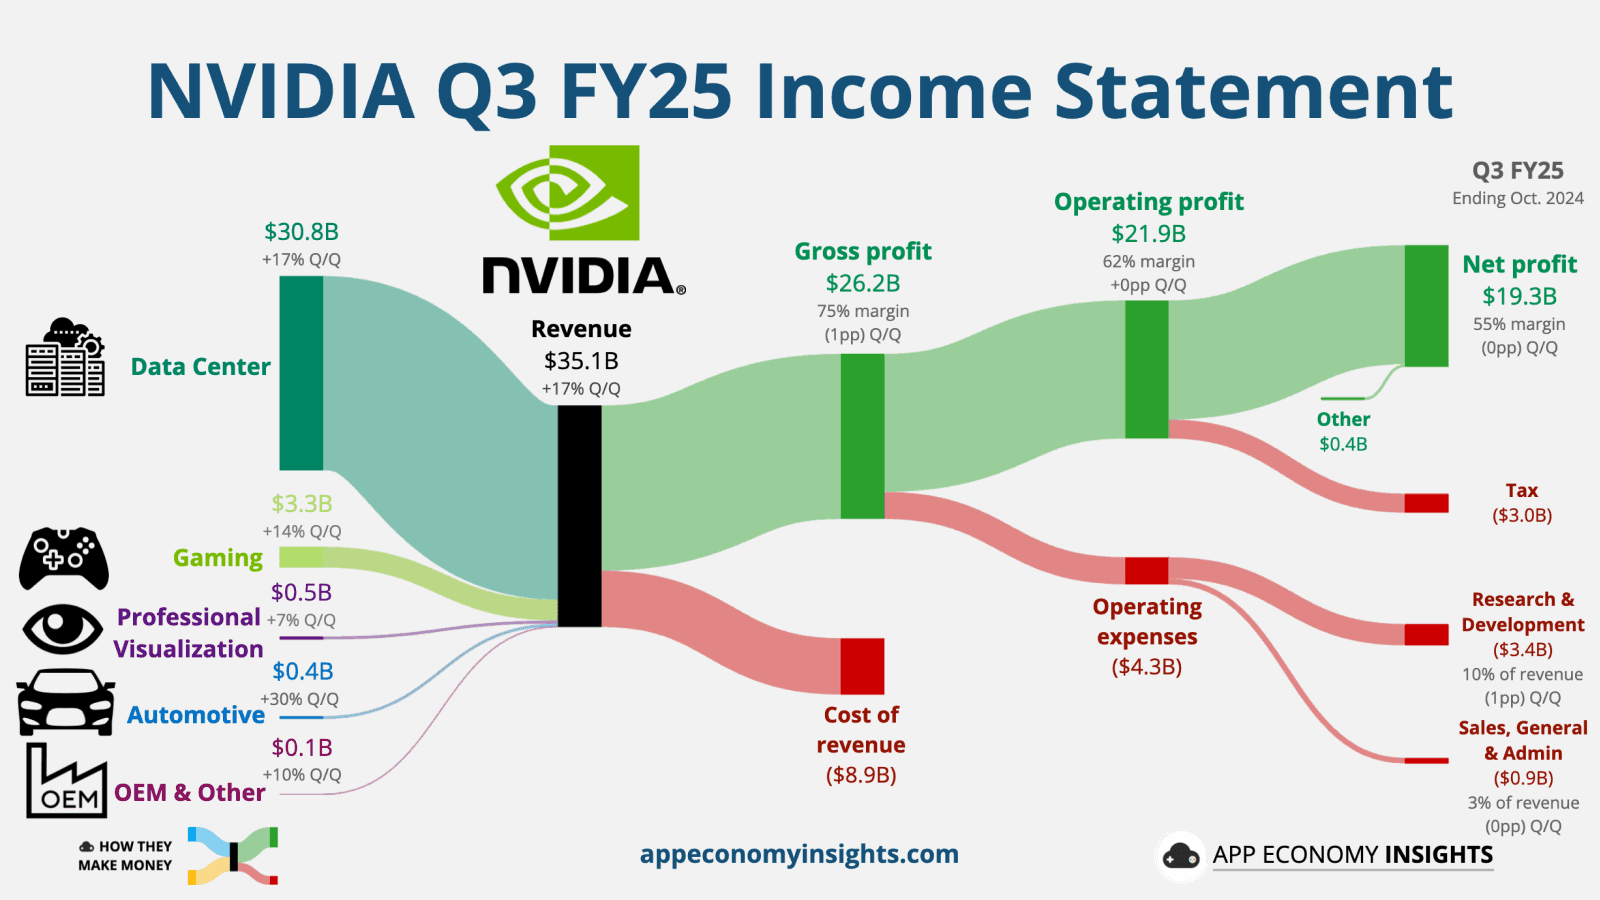
- Ingresos: 35.080 millones de dólares (+94 % interanual)
- Centros de datos: 30.770 millones (+112 % interanual)
- Videojuegos: 3.280 millones (+15 % interanual)
- BPA: 0,81 dólares (+103 % interanual)
- Margen bruto: 75 % (estable frente al año anterior)
Centros de datos
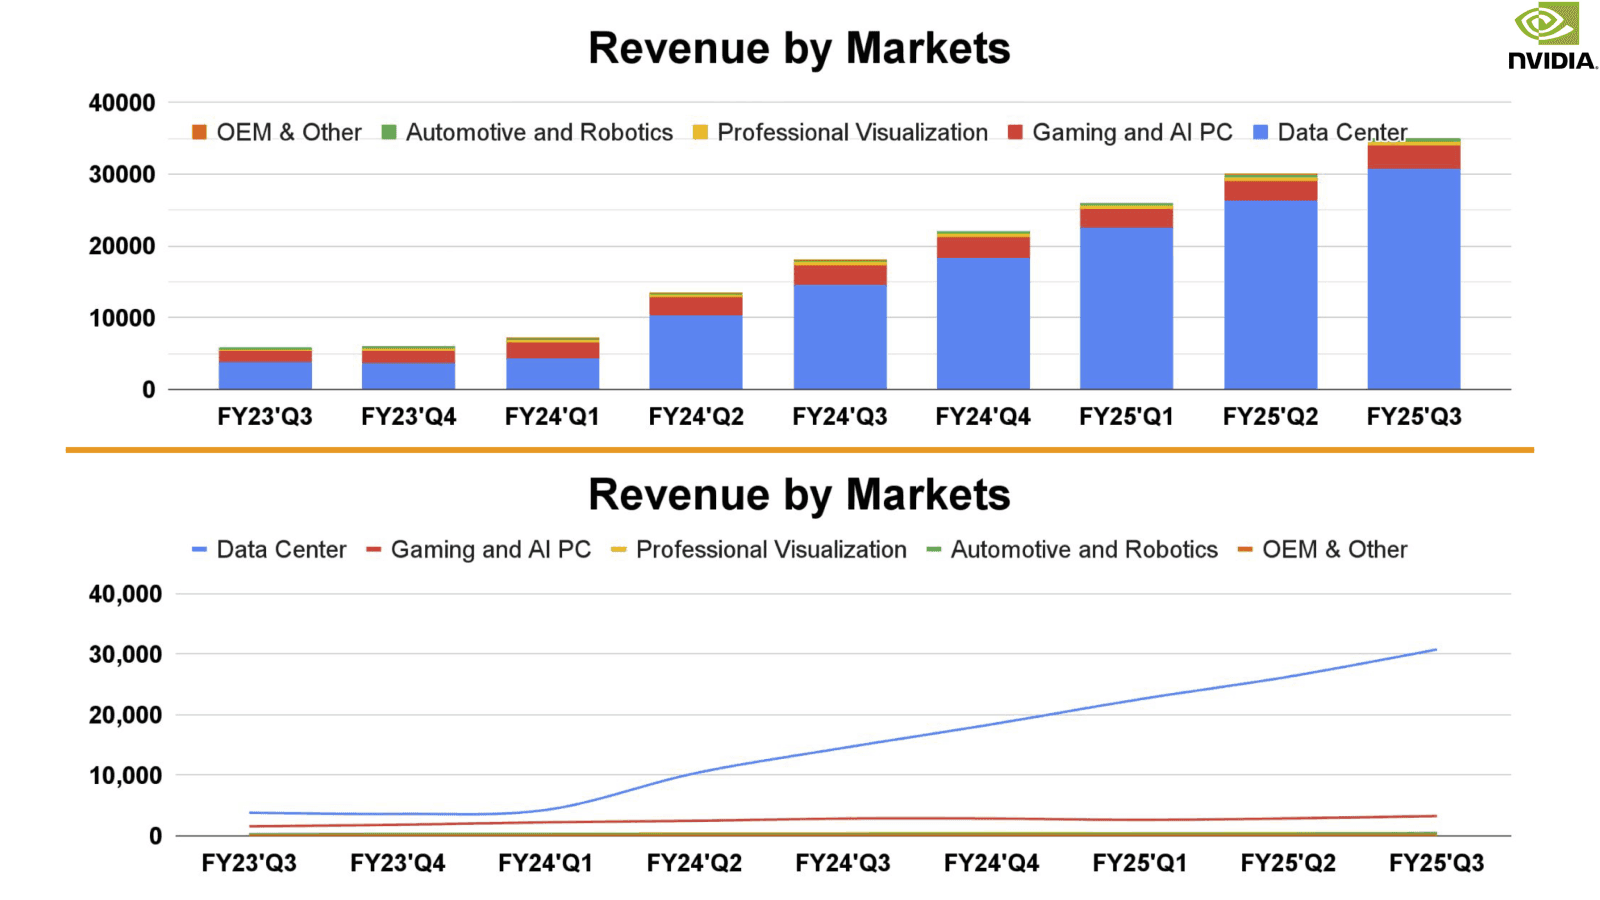
Aprovechando la explosiva demanda de IA generativa y grandes modelos de lenguaje (LLM), la división de centros de datos de NVIDIA marcó un máximo histórico, con un crecimiento del 112 % interanual y del 17 % trimestral. Esto refleja un fuerte aumento de la demanda en todos los tipos de clientes: los proveedores de servicios en la nube (CSP) aportaron cerca del 50 % de los ingresos (frente a ~45 % el trimestre anterior) gracias a su agresivo despliegue de infraestructura de IA. Los ingresos ligados a los CSP se duplicaron con creces frente al año anterior; el resto procede de empresas y de aplicaciones de internet de consumo.
Las dos subdivisiones de centros de datos mantuvieron el impulso. Los ingresos de computación alcanzaron 27.600 millones de dólares, un 132 % más que un año antes y un 22 % más que el trimestre anterior. NVIDIA destacó la excelente demanda de la arquitectura Hopper: las ventas de H200 se dispararon hasta superar los 10.000 millones de dólares, lo que la convierte en el producto de crecimiento más rápido de la historia de la empresa. Además, mientras los clientes aceleran la adopción de Hopper, ya se preparan para la llegada de la serie Blackwell.
En redes, los ingresos crecieron un 20 % interanual, hasta 3.100 millones, impulsados sobre todo por la demanda de Ethernet, incluida la plataforma Spectrum-X optimizada para cargas de trabajo de IA. Pese a un crecimiento interanual más lento y una caída trimestral del 15 % en redes, NVIDIA informó de un crecimiento continuado en InfiniBand, conmutadores Ethernet, SmartNIC y DPU BlueField, y espera que el crecimiento se reanude el próximo trimestre.
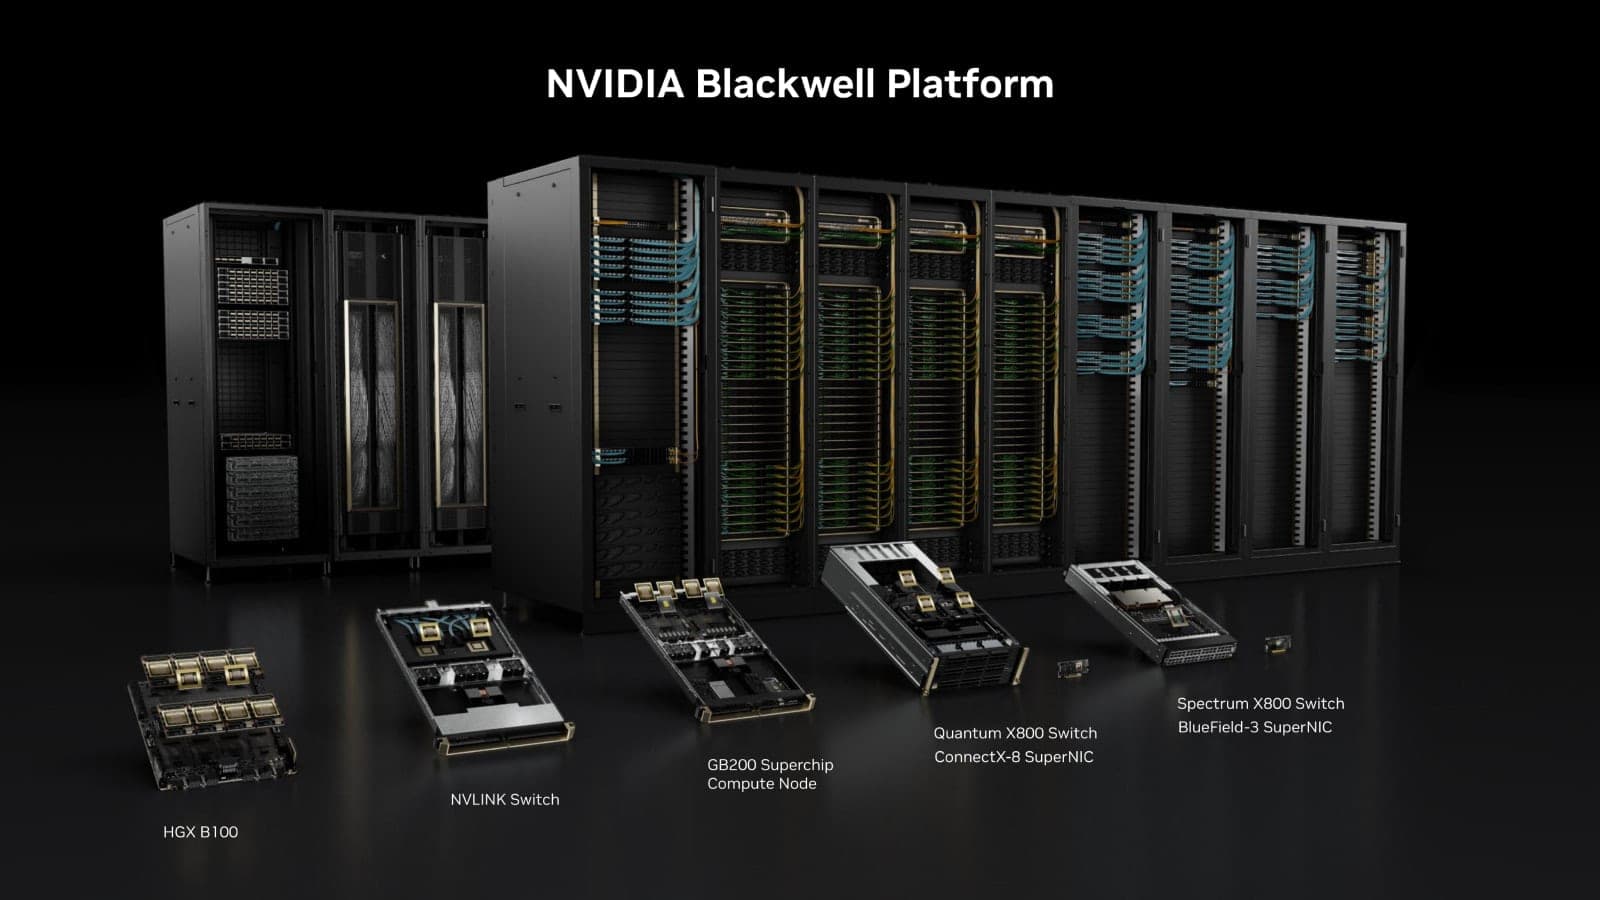
NVIDIA confirmó que los ajustes de diseño para mejorar el rendimiento de fabricación de Blackwell funcionaron, con 13.000 muestras enviadas a clientes. La empresa reafirmó el calendario de producción y envíos de Blackwell a partir del próximo trimestre, con un aumento progresivo a lo largo del año fiscal 2026 (2025), y su aportación a los ingresos del próximo trimestre podría superar los «varios miles de millones» previstos gracias a unas entregas mejores de lo esperado.
Surgieron informaciones de que los chips Blackwell sufrían problemas térmicos al conectar 72 chips en un rack de servidores, lo que llevó a NVIDIA a pedir a sus proveedores cambios en el diseño de refrigeración. Esto preocupó a gigantes de la nube como Google, Microsoft y Meta por el posible impacto en la preparación y operación de sus nuevos centros de datos.
Fuentes de la cadena de suministro indican que el calendario de entregas sigue en pie, con envíos en pequeño volumen a final de año y un aumento de volumen en el primer trimestre del próximo año. El consenso del mercado es que, aunque Blackwell se retrase ligeramente, la demanda solo se aplaza y no desaparece, dada la fuerte demanda de la industria de IA y la grave escasez de oferta.
Cabe destacar que la generación anterior, Hopper, no impulsó una adopción generalizada de la refrigeración líquida directa (DLC), y la refrigeración por aire siguió dominando en 2024-2025. Sin embargo, desde el anuncio de Blackwell, los clientes, incluidos los grandes CSP, han modificado en gran medida sus especificaciones para prepararse para la refrigeración líquida. Se espera que el mercado de refrigeración gire hacia la refrigeración líquida directa a partir de 2026.
Videojuegos
El segmento de videojuegos creció un 15 % interanual y un 14 % trimestral, sexto trimestre consecutivo de crecimiento interanual tras un año de caídas. Las ventas de tarjetas gráficas RTX 40 y de chips para consolas (Nintendo Switch) aumentaron en el 3T frente al año y al trimestre anteriores, y se espera que los ingresos mantengan el impulso con la llegada del ciclo de renovación de PC.
Según la última encuesta de IDC, los envíos mundiales de PC fueron de 68,8 millones de unidades en el 3T de 2024, un 2,4 % menos que un año antes. Sin embargo, se espera que la expansión de los procesadores para PC con IA impulse el mercado el próximo año. Según DigiTimes, el chip para PC con IA que desarrollan conjuntamente NVIDIA y MediaTek está previsto para el 3T de 2025.
Visualización profesional y automoción
La visualización profesional creció un 17 % interanual y un 7 % trimestral, gracias a las fuertes ventas de estaciones de trabajo con arquitectura Ada. Los ingresos de automoción saltaron un 72 % interanual y un 30 % trimestral, superando por primera vez los 400 millones, con 449 millones de dólares, impulsados por la creciente demanda de plataformas de conducción autónoma y cabinas con IA.
Conferencia de resultados de NVIDIA (NVDA) del 3T del año fiscal 2025
El consejero delegado de NVIDIA, Jensen Huang, subrayó que el chip de IA de próxima generación Blackwell ha entrado en «plena producción», con 13.000 muestras enviadas a clientes. Sin embargo, la empresa reconoció limitaciones de suministro tanto para Blackwell como para la serie Hopper actual, y espera que la demanda de Blackwell supere a la oferta hasta principios de 2025.
La directora financiera, Colette Kress, señaló que todos los grandes socios han recibido chips Blackwell y avanzan en la construcción de sus centros de datos. «Todos los clientes compiten por llegar antes al mercado», resumió Kress sobre el entorno de demanda. La empresa espera obtener «varios miles de millones» de ingresos de Blackwell el próximo trimestre, mientras que las ventas del actual chip H200 mostraron un «crecimiento significativo» este trimestre.
Chips
- Los ingresos de la línea H200 superaron los 10.000 millones de dólares, el producto de NVIDIA de crecimiento más rápido
- Servicios con H200 ya disponibles en AWS y Azure, y pronto en Google Cloud y Oracle
- El rendimiento de inferencia de las GPU Hopper se multiplicó por 5 gracias a mejoras algorítmicas
- Los LLM actuales requieren 100.000 GPU Hopper, y la próxima generación necesitará 100.000 GPU Blackwell
- Una nueva versión de NIM multiplicará por 2,4 el rendimiento de inferencia de las GPU Hopper
- Comenzó la producción de GPU Blackwell, con 13.000 muestras enviadas en el 3T
- Sólidas perspectivas de entrega de Blackwell, con envíos por valor de varios miles de millones este trimestre
IA
- La próxima ola de IA se centrará en la IA empresarial y la IA industrial
- La ley de escalado del preentrenamiento de LLM mantiene un crecimiento estable
- Las generaciones de GPU se complementan: las nuevas para entrenamiento, las anteriores para inferencia
- La inferencia afronta varios retos: precisión, velocidad, coste, rendimiento y longitud de contexto
- La potencia de cálculo se usa sobre todo para el preentrenamiento de modelos fundacionales
- La «IA física» emerge como un segmento de mercado importante
Finanzas y resultados
- Los grandes proveedores de nube representan ~50 % de los ingresos de centros de datos, con un crecimiento superior al 100 % interanual
- Las empresas de internet de consumo muestran una fuerte demanda de IA
- Los ingresos de software y servicios tienen un ritmo anualizado de 1.500 millones, con el objetivo de 2.000 millones a final de año
- Se espera que NVIDIA AI Enterprise duplique sus ingresos interanuales
- Los ingresos de productos de red subieron un 20 %, y Spectrum-X Ethernet para IA, un 300 %
- El margen bruto bajó frente al trimestre anterior por el paso de H100 a sistemas de mayor coste
- Durante el arranque de la producción de Blackwell, se espera un margen bruto en la parte baja del 70 %, que volverá al 75 % tras la rampa
- Se espera que la presión sobre los márgenes dure hasta la segunda mitad del próximo año
Otros
- La visualización profesional se beneficia de la demanda de computación para IA
- El crecimiento de automoción lo impulsan la rampa de la plataforma NVIDIA Orin y la demanda de conducción autónoma
- Los clientes prefieren los productos nuevos, con mejor rendimiento por vatio
- Los ingresos de centros de datos en China crecieron frente al trimestre anterior, pero siguen muy por debajo de los niveles previos a las restricciones
- India despliega GPU de NVIDIA con rapidez y se espera que multiplique por 10 su capacidad a final de año
- Compromiso de cumplir las políticas gubernamentales ante posibles cambios comerciales entre EE. UU. y China
Perspectivas para el 4T del año fiscal 2025
NVIDIA prevé unos ingresos de 37.500 millones de dólares el próximo trimestre, un 70 % más que un año antes y un 7 % más que el trimestre anterior, lo que podría suponer un nuevo récord. Aunque supera el consenso de Wall Street de 37.080 millones, el margen de sorpresa es el menor en dos años, y la previsión queda claramente por debajo de las expectativas optimistas de los inversores institucionales, de entre 39.000 y 41.000 millones. Tanto el crecimiento interanual como el trimestral siguen desacelerándose.
La previsión de margen bruto apunta a una nueva compresión, hasta el 73,5 %. La directora financiera atribuye la caída a la introducción acelerada de la plataforma Blackwell y prevé una compresión temporal hasta el 71-73 %. No obstante, se espera que los márgenes se recuperen a medida que aumente la producción de Blackwell. Se prevé que los ingresos de Blackwell superen a los de Hopper a mediados del próximo año, y la dirección confía en que el margen vuelva a rondar el 75 % en el segundo semestre del año fiscal 2026.
Valoración y análisis
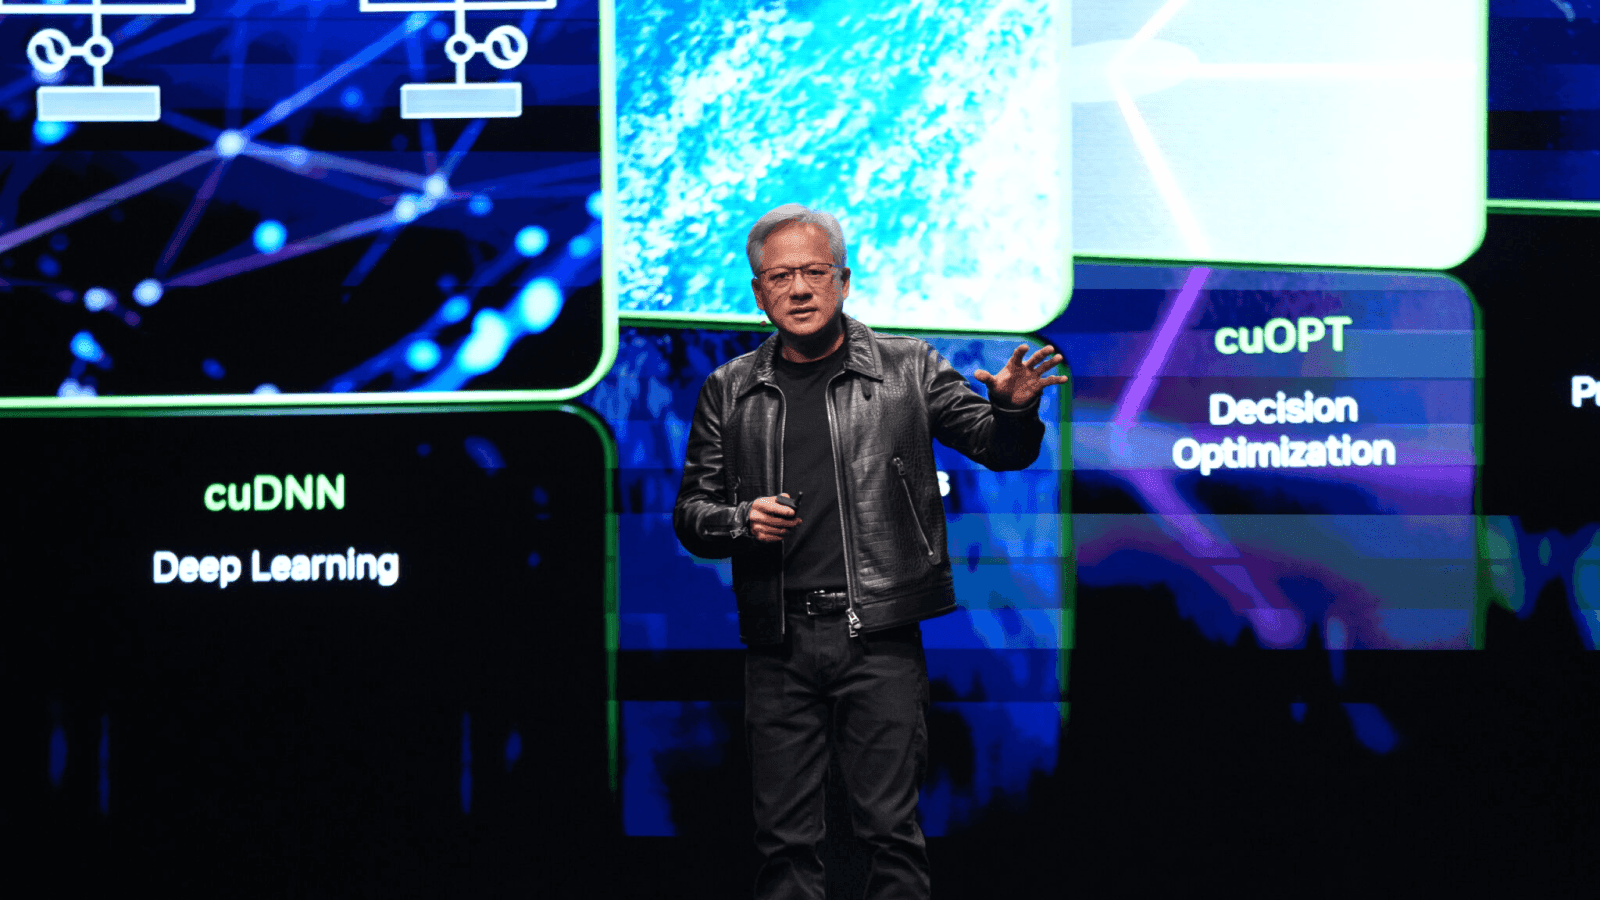
Jensen Huang, consejero delegado de NVIDIA, en el AI Summit de la India
Para valorar la trayectoria de NVIDIA, la cuestión clave es la senda de crecimiento de su negocio de IA. Jensen Huang ofreció una perspectiva interesante: incluso limitándose a los LLM, cada fase —preentrenamiento, postentrenamiento e inferencia— sigue sus propias leyes de escalado.
Y lo más importante: esto excluye otros tipos de modelos de IA. Aunque el efecto base moderará el crecimiento, mantener una tasa de crecimiento anual compuesta superior al 25 % durante la próxima década sigue siendo un objetivo razonable para NVIDIA.
Las limitaciones del suministro eléctrico se han convertido en una ventaja estratégica. En una época en la que la eficiencia energética domina la operación de los centros de datos, los grandes proveedores de nube deben actualizar continuamente a chips con mejor rendimiento por vatio, lo que crea un ciclo natural de renovación de productos.
Aunque gigantes como Microsoft cultivan activamente a AMD como alternativa, la capacidad de NVIDIA de mantener márgenes brutos del 71-75 % indica que no hay un cambio competitivo de fondo a corto plazo. Esta posición casi monopolística probablemente se mantendrá al menos uno o dos años más.
Aunque las GPU de NVIDIA tienen precios elevados, su versatilidad crea una propuesta de valor única. Poder pasar las GPU del entrenamiento a la inferencia mejora el retorno de la inversión, lo que atrae a grandes centros de datos y empresas de internet.
La caída trimestral de los ingresos de redes para centros de datos refleja sobre todo la transición entre el final del ciclo de Hopper y la fase previa al volumen de Blackwell. Las preocupaciones del mercado sobre los problemas térmicos de Blackwell son ajustes técnicos a corto plazo, no una ruptura de la hoja de ruta.
Avances en la diversificación del negocio
El hito de 2.000 millones de dólares en ingresos de software tiene importancia estratégica. Aunque es modesto frente al hardware, ya está a la altura de los ingresos anuales de visualización profesional, lo que demuestra los avances de la transformación.
Videojuegos y visualización profesional, aunque crecen más despacio, mantienen un rendimiento sano impulsado por la demanda de computación de IA a pequeña escala, lo que indica que los negocios tradicionales también aprovechan el viento de cola de la IA.
Con el giro del ciclo mundial de tipos de interés hacia la flexibilización, el negocio de automoción de NVIDIA muestra un fuerte impulso de recuperación. Conviene seguirlo, porque podría señalar nuevas oportunidades de crecimiento.
El fuerte aumento de la inversión en I+D de NVIDIA muestra su compromiso con mantener su ventaja técnica. Esta apuesta inversora agresiva y su liderazgo en computación de IA crean un círculo virtuoso que refuerza su posición de mercado.
Datos
A juzgar por los últimos resultados de los CSP, la construcción de infraestructura en la nube no da señales de frenarse. Con una rentabilidad y un flujo de caja sólidos, los grandes operadores de centros de datos prevén aumentar su inversión en 2024-2025, centrada sobre todo en IA.
Amazon (AMZN)
La inversión de capital de Amazon se disparó hasta 22.600 millones de dólares en el 3T de 2024, un asombroso 81 % más que un año antes. Esta enorme inversión se destinó a ampliar los centros de datos de Amazon Web Services (AWS) y a desarrollar chips de IA propios para atender la creciente demanda de servicios de IA en la nube. Como gigante del comercio electrónico, Amazon también sigue invirtiendo en logística y almacenes.
Su consejero delegado, Andy Jassy, calificó la revolución de la IA como una «oportunidad única en una generación» para justificar la agresiva estrategia inversora. La empresa prevé una inversión de 75.000 millones de dólares en todo 2024, con nuevos aumentos en 2025.
Meta (META)
Meta sigue destinando grandes recursos a la IA generativa y la realidad virtual, con una inversión de 9.200 millones de dólares en el 3T, un 36 % más interanual. La empresa ha ajustado su previsión anual de inversión de 37.000-40.000 millones a 38.000-40.000 millones, con más crecimiento previsto para 2025. Aunque los ingresos y beneficios del 3T de Meta superaron las expectativas, y las mejoras de la IA en la experiencia de usuario y la segmentación publicitaria elevaron un 19 % los ingresos publicitarios, Reality Labs sigue lastrando la rentabilidad, con pérdidas de más de 4.000 millones en el 3T de 2024. Esto subraya las dificultades de adopción masiva y monetización. Además, la desaceleración del crecimiento de las personas activas diarias (DAP) en sus redes sociales ha enfriado el ánimo de los inversores.
Alphabet (GOOG)
Gracias a la adopción de productos de IA, los ingresos de Google Cloud subieron un 35 % interanual en el 3T, hasta 11.350 millones de dólares. El consejero delegado, Sundar Pichai, destacó que la oferta de IA integral de Google ha alcanzado escala, llega a miles de millones de usuarios y crea un «círculo virtuoso». Funciones con IA como AI Overviews y Circle to Search se adoptan ampliamente, y la IA ha mejorado la eficiencia de la segmentación publicitaria. Internamente, Google usa la IA para generar código: alrededor del 25 % del código nuevo lo genera la IA, lo que puede reducir los costes de desarrollo y acelerar la innovación, reforzando su posición en publicidad y nube.
La inversión del 3T saltó un 62 % interanual, hasta 13.100 millones de dólares, con un 60 % destinado a servidores y un 40 % a centros de datos e infraestructura de red. Para el próximo trimestre se espera una inversión similar a la de este, y el gasto en infraestructura de IA aumentará en 2025.
Microsoft (MSFT)
Los resultados del 1T del año fiscal 2025 de Microsoft superaron las expectativas y mostraron una sólida eficiencia operativa. Microsoft 365 Copilot sigue ganando terreno en las empresas, y los servicios de IA impulsaron un crecimiento de Azure del 34 % a tipo de cambio constante. Sin embargo, se espera que las limitaciones de oferta desaceleren aún más a Azure el próximo trimestre. La inversión trimestral alcanzó 20.000 millones de dólares (incluidos arrendamientos financieros), frente a 19.000 millones el trimestre anterior, con compras de inmovilizado material en efectivo de 14.900 millones. El gasto del 2T aumentará aún más, sobre todo en infraestructura de IA y nube. El margen bruto se redujo 200 puntos básicos, hasta el 69 %, y el margen operativo 100 puntos básicos, hasta el 47 %, reflejo de la presión inversora.
La empresa sostiene que la demanda de IA supera con creces la capacidad disponible y que la transformación digital apunta a oportunidades de crecimiento a largo plazo en IA e infraestructura en la nube. Los analistas de Goldman Sachs señalan que, pese al fuerte aumento de la inversión, el sólido flujo de caja libre de Microsoft debería permitirle seguir invirtiendo en IA y nube mientras gestiona la presión de costes a corto plazo.
Apple (AAPL)
A diferencia de sus rivales tecnológicos, Apple sigue una estrategia de inversión más comedida, centrada en actualizar productos y ampliar servicios. Pese a un gasto relativamente modesto (unos 10.000 millones de dólares al año), su estrategia de alianzas externas le ha permitido mantener su posición competitiva en la ola de la IA generativa. El director financiero, Luca Maestri, reafirmó en la conferencia de resultados la estrategia «híbrida» de la empresa, que combina con flexibilidad centros de datos propios y proveedores externos. Este año, Apple se centra en desplegar Apple Intelligence, aunque su impacto aún no se refleja en los resultados trimestrales.
Conclusión
Desde una perspectiva estratégica, NVIDIA ha construido un ecosistema que se refuerza a sí mismo y que va más allá de la ventaja de rendimiento del hardware: domina la infraestructura de computación de la IA. Igual que Windows monopolizó la plataforma en la era del PC, NVIDIA ha levantado un foso aún más formidable en la era de la IA.
Con métricas de valoración tradicionales, el precio de la acción de NVIDIA parece intimidante. Pero, visto desde la economía de plataformas, esa valoración aparentemente elevada podría estar justificada. La clave es entender que NVIDIA no es solo una empresa de semiconductores, sino un proveedor de infraestructura de la era de la IA. Desde esta óptica no se ve un techo claro de crecimiento; el mayor riesgo quizá sea subestimar la verdadera escala de la demanda de computación de la revolución de la IA.
Fortalezas y oportunidades
- Los nuevos productos de alta eficiencia ganan atractivo ante las limitaciones de suministro eléctrico
- El ecosistema CUDA forma un potente foso frente a la competencia
- La IA vive una expansión de fondo más allá de los LLM
- Se prevé que los modelos de próxima generación requieran más de 10 veces la potencia de cálculo
- La conducción autónoma evoluciona hacia arquitecturas neuronales basadas solo en visión
- El desarrollo de la robótica amplía los escenarios de aplicación
- Gráficos y visualización profesional entran en un ciclo de crecimiento positivo
- Los mercados de automoción y vehículos inteligentes muestran señales de recuperación
Debilidades y amenazas
- Los grandes proveedores de nube desarrollan sus propios ASIC de IA
- Microsoft y Meta cultivan a AMD como alternativa
- El crecimiento del negocio de centros de datos se moderará de forma natural con la escala
- Ligeros retrasos de la plataforma de GPU Blackwell
- Posible impacto disruptivo de las startups de chips, aunque la probabilidad sigue siendo baja