El gigante del software y los servicios en la nube Microsoft (MSFT) publicó el 30 de julio, tras el cierre del mercado, sus resultados del 4T FY24 (abril-junio de 2024). Los tres segmentos crecieron menos que en el trimestre anterior, y Azure, el negocio más vigilado, quedó por debajo del consenso del mercado. La acción llegó a caer un 7,5 % en la sesión posterior al cierre.
ÍndiceMostrarOcultar
- 1Resultados de Microsoft (MSFT) del 4T FY24
- 1.1Intelligent Cloud
- 1.2Productividad y procesos de negocio
- 1.3More Personal Computing
- 2Conferencia de resultados de Microsoft (MSFT) del 4T FY24
- 2.1Azure AI
- 2.2Copilot
- 2.3Otros negocios
- 3Previsiones para el 1T FY25
- 4Valoración y análisis
- 4.1Azure
- 4.2Microsoft 365 Copilot
- 4.3Windows
- 4.4Videojuegos
- 4.5Búsqueda y publicidad
- 4.6Inversión en IA
- 5Conclusión
Resultados de Microsoft (MSFT) del 4T FY24
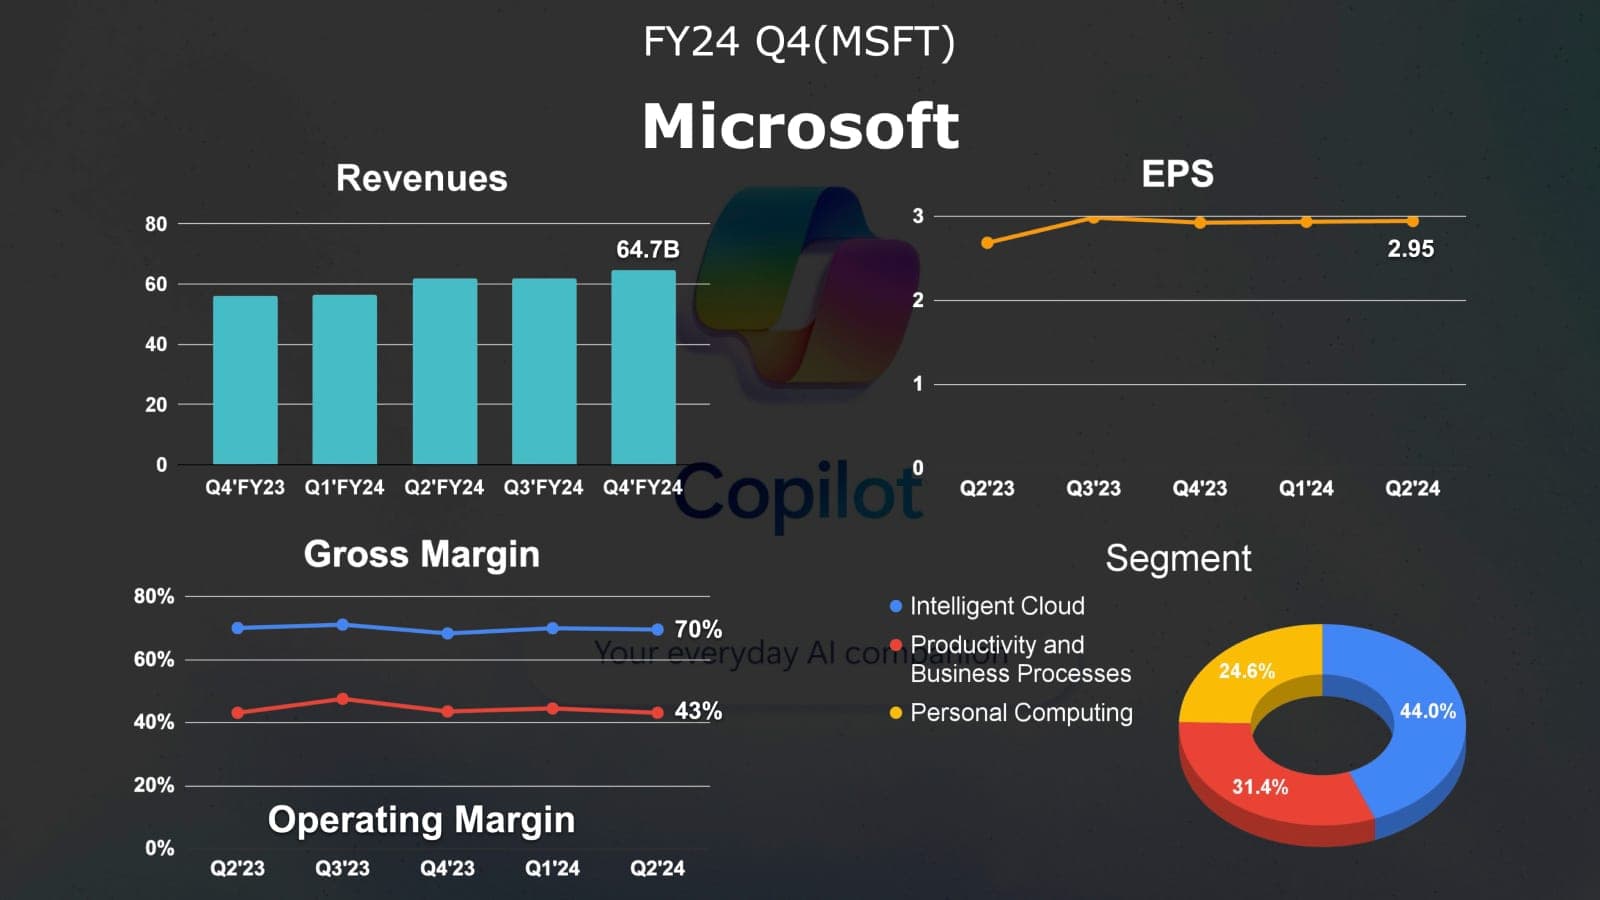
- Ingresos: 64.730 millones de dólares (+15 % interanual)
- BPA diluido: 2,95 dólares (+9,7 % interanual)
- Beneficio operativo: 27.900 millones de dólares (+15 % interanual)
- Beneficio neto: 22.000 millones de dólares (+10 % interanual)
- Flujo de caja operativo: 37.200 millones de dólares (+29 % interanual)
- Azure: +29 % interanual
Los tres segmentos principales de Microsoft crecieron más despacio que el trimestre anterior. El que más aporta a los ingresos (44 %), «Intelligent Cloud», siguió siendo el principal motor de crecimiento, con un aumento del 19 % interanual hasta 28.520 millones de dólares, algo por debajo de los 28.680 millones que esperaban los analistas. «Productividad y procesos de negocio» ingresó 20.320 millones, un 11 % más, por encima de los 20.130 millones esperados. Y «More Personal Computing», que antes flojeaba, subió un 14 %, hasta 15.900 millones, superando el consenso de 15.490 millones.
Las obligaciones de desempeño pendientes (RPO) de Microsoft crecieron un 20 % interanual, y el 40 % se reconocerá en los próximos doce meses. Además, 9 de los 13 puntos de crecimiento de los gastos operativos se deben a la compra de Activision Blizzard, señal de que la empresa integra activamente los nuevos activos mientras amplía sus operaciones.
Intelligent Cloud
Las ventas de Microsoft Cloud (que incluye Azure y el software de productividad Office) crecieron un 21 %, hasta 36.800 millones de dólares, por encima de lo esperado. El margen bruto bajó al 69 %, frente al 72 % de un año antes. Microsoft subrayó que las mejoras operativas de Azure y la escala de la infraestructura de IA impulsarán la mejora de los márgenes. Las contrataciones comerciales crecieron un 17 %, impulsadas sobre todo por grandes contratos de Azure a largo plazo.
Aunque el sólido crecimiento de Azure impulsó el segmento «Intelligent Cloud», el resultado quedó por debajo de lo esperado. Azure creció un 29 % interanual, más que el 26 % del mismo periodo del año anterior, pero menos que el 31 % del trimestre previo y el 30 % que esperaba el mercado. Es la primera vez desde 2022 que Azure no alcanza las expectativas. A tipo de cambio constante, Azure creció un 30 %, en la parte baja de la previsión, por debajo del trimestre anterior y del 31 % esperado por los analistas, y lejos del consenso del 32 % de los inversores institucionales.
Productividad y procesos de negocio
El segmento «Productividad y procesos de negocio» estuvo impulsado sobre todo por Office 365 (+13 % interanual). Las suscripciones de Microsoft 365 para consumo crecieron un 14 %, hasta 82,5 millones, con unos ingresos asociados un 3 % mayores. El crecimiento de las aplicaciones empresariales, como Dynamics (+16 %) y LinkedIn (+10 %), se mantuvo estable.
More Personal Computing
El negocio de licencias de Windows creció un 4 % interanual gracias al repunte del mercado de PC. Sin embargo, el hardware, como los portátiles Surface, cayó un 11 % pese al lanzamiento de los nuevos Copilot+ PC. Los ingresos de videojuegos se dispararon un 44 % por la compra de Activision Blizzard (48 puntos porcentuales atribuibles a la adquisición), con un salto del 61 % en software (58 puntos por la adquisición). Las ventas de consolas Xbox cayeron un 31 %. Cabe destacar que los ingresos de búsqueda y publicidad subieron un 19 % interanual, el mayor crecimiento en más de dos años.
Conferencia de resultados de Microsoft (MSFT) del 4T FY24
El consejero delegado de Microsoft, Satya Nadella, destacó dos estrategias clave: primero, sincronizar la innovación en productos e infraestructura para aprovechar todas las oportunidades de crecimiento; segundo, seguir de cerca las señales de demanda de los clientes para gestionar con eficacia la estructura de costes y mantener una eficiencia operativa sostenible a largo plazo.
Azure AI
Azure AI tuvo un rendimiento impresionante: superó los 60.000 clientes, con un crecimiento de más del 60 % interanual. Los clientes que usan modelos como servicio crecieron más del 100 %. Además, casi el 50 % de los clientes de Azure AI también usan las herramientas de datos y análisis de Microsoft, lo que pone de relieve las sinergias entre líneas de producto. La demanda de Azure AI sigue superando con creces la capacidad de suministro, y la facturación por consumo de Azure en su conjunto sigue creciendo con fuerza.
Microsoft amplía de forma agresiva su red mundial de centros de datos, una estrategia clave para crear activos operativos a largo plazo. La empresa ya ha desplegado con éxito su propio chip de IA, Azure Maia, en sus servicios en la nube, prueba de su capacidad de innovación. Estas iniciativas impulsan el crecimiento de los ingresos de centros de datos y han convertido a Azure en la nube pública preferida para grandes aplicaciones como SAP y Oracle.
Microsoft considera la IA generativa un negocio SaaS (software como servicio) sano, que impulsa la adopción de otros servicios de Azure y muestra una gran rentabilidad. La empresa prevé que la inversión siga aumentando para acompañar el crecimiento de la IA, aunque parte de ese gasto (como las GPU) puede ajustarse con flexibilidad según la demanda.
No obstante, la empresa señaló una demanda más débil de Azure no relacionada con la IA en algunas regiones de Europa.
Copilot
GitHub Copilot ha tenido un gran éxito: lo han adoptado más de 77.000 organizaciones, un 180 % más que un año antes. Además, GitHub Copilot explica el 40 % del crecimiento de los ingresos de GitHub este año, lo que indica que las herramientas de desarrollo con IA se están convirtiendo en un importante motor de crecimiento.
El crecimiento de usuarios de Microsoft 365 Copilot ha sido explosivo: los clientes de pago aumentaron más de un 60 % frente al trimestre anterior y los usuarios activos diarios casi se duplicaron. Microsoft planea añadir capacidades de agentes inteligentes para potenciar aún más Copilot. En sanidad, las instituciones que usan la IA de Microsoft para generar informes médicos crecieron más de un 200 % interanual, muestra del enorme potencial de la IA en ámbitos profesionales.
El uso del chatbot Copilot en la web ha crecido un 150 % desde principios de año, y la cuota de mercado del buscador Bing y del navegador Edge sigue subiendo.
Otros negocios
La plataforma de datos para IA de Microsoft, Microsoft Fabric, tuvo un rendimiento excelente, con más de 14.000 clientes de pago, un 20 % más.
En sistemas operativos, los dispositivos activos con Windows 11 crecieron un 50 % interanual.
El negocio de seguridad también brilló, con más de 1,2 millones de clientes, y Defender for Cloud superó los 1.000 millones de dólares de ingresos en los últimos doce meses.
Los planes E5 y la adopción de Copilot impulsaron sobre todo el crecimiento de Office 365. Dynamics 365 representa el 90 % del negocio de Dynamics, señal de la popularidad de la versión en la nube. Los usuarios activos mensuales de Power Platform alcanzaron 48 millones, un 40 % más. El uso de Teams sigue subiendo, con más de 3 millones de puestos adicionales de Teams Premium, un 400 % más que un año antes.
En LinkedIn, las subidas de vídeo aumentaron un 34 % interanual, y las suscripciones Premium crecieron un 51 % en el último año.
En videojuegos, los usuarios activos mensuales superaron los 500 millones. Microsoft se centra en desarrollar ingresos por software, servicios y transacciones, con el objetivo de convertirlo en un modelo de suscripción de software.
Previsiones para el 1T FY25
La previsión de ingresos para el próximo trimestre es de 63.800 a 64.800 millones de dólares, un crecimiento interanual de alrededor del 13,8 %.
- «Productividad y procesos de negocio»: de 20.300 a 20.600 millones de dólares (crecimiento del 10 %-11 %)
- «Intelligent Cloud»: de 28.600 a 28.900 millones de dólares (crecimiento del 18 %-20 %)
- «More Personal Computing»: de 14.900 a 15.300 millones de dólares (crecimiento del 9 %-12 %)
Valoración y análisis
Fortalezas y oportunidades:
- El aumento de la inversión de Microsoft le da una ventaja de costes en computación para IA
- Office 365 sigue reforzando su foso competitivo
- Microsoft 365 Copilot tiene una fuerte adopción entre los clientes
- La integración de Copilot en los PC podría estimular nueva demanda en el cuarto trimestre del año natural
- La IA generativa impulsa un rápido crecimiento de la demanda de servicios en la nube
- Dynamics, Bing, Edge y otros productos ganan cuota de mercado poco a poco
Debilidades y amenazas:
- La alta penetración de Office podría frenar su crecimiento a largo plazo
- La recuperación de la demanda de PC da señales de desaceleración
- Cambios en la competencia en IA: la ventaja técnica de OpenAI podría estrecharse
- La estrategia a largo plazo de videojuegos sigue sin estar clara
Los resultados de este trimestre muestran una ligera desaceleración del crecimiento de los ingresos, en parte por la volatilidad del negocio de videojuegos tras la compra de Activision Blizzard (ATVI). Sin videojuegos, la desaceleración de Microsoft está dentro de lo esperado, y se explica por la lógica de que el crecimiento se reduce a medida que la empresa crece.
Azure
Azure (el servicio en la nube de Microsoft) sigue siendo el principal beneficiado de la IA generativa y mantiene un fuerte crecimiento. En los dos últimos trimestres ha invertido su tendencia de desaceleración, sobre todo gracias a la IA, porque los departamentos de TI de las empresas adoptan servicios de IA mucho más deprisa que los empleados en general.
Microsoft afirma que Azure aún no ha alcanzado su verdadero potencial de crecimiento por limitaciones de capacidad, y que quizá no pueda satisfacer toda la demanda hasta la primera mitad del año que viene. Sin embargo, a medida que las capacidades de los modelos de OpenAI se enfrentan a más competencia, el impulso de Microsoft en este terreno podría verse afectado.
Microsoft 365 Copilot
Microsoft 365 Copilot todavía tiene una escala pequeña. Aunque Microsoft habla de señales positivas en la adopción, podrían hacer falta uno o dos años de maduración antes de que impulse de forma notable los ingresos de Office. En la práctica, este servicio quizá frene la desaceleración del crecimiento de Office 365 en los próximos dos años; en el mejor de los casos, lo acelere ligeramente.
Windows
El crecimiento interanual de Windows sigue de cerca al del mercado de PC. El fuerte efecto de los dos trimestres anteriores ya ha pasado, y la campaña de vuelta al cole fue floja. Sin embargo, la temporada navideña del cuarto trimestre podría cambiar la situación, sobre todo con el lanzamiento gradual de los Copilot+ PC, que podrían reactivar el negocio de Windows.
Videojuegos
Incluso con ATVI, los ingresos estimados de videojuegos este trimestre rondan los 5.000 millones de dólares, todavía menos del 10 % del total de Microsoft. Aunque Microsoft ya ha fijado un rumbo general, aún no ha encontrado la fórmula del éxito. A corto plazo, su negocio de videojuegos podría mantenerse en un nivel aceptable sin lograr un éxito rotundo.
Búsqueda y publicidad
El crecimiento de los ingresos de publicidad en búsquedas y noticias fue una grata sorpresa este trimestre, y especialmente notable frente a Google. Este resultado obliga a reevaluar el estado general del mercado publicitario; tras los resultados de Meta podría verse con más claridad.
Inversión en IA
En cuanto a la preocupación por un posible exceso de inversión en IA, los resultados de Microsoft se parecen a los de Google. La IA generativa muestra hoy una fuerte demanda en aplicaciones y servicios en la nube, lo que permite a los gigantes tecnológicos invertir con confianza. Aunque convertir la demanda en ingresos lleva tiempo, estas empresas pueden permitirse esperar. Pensar que no se debe aumentar la inversión en infraestructura de IA porque a corto plazo no se monetiza bien es una visión cortoplacista.
Conclusión
Los resultados de Microsoft demuestran su sólida posición en software de productividad y servicios en la nube. Incluso con una cuota de mercado elevada, mantiene una trayectoria de crecimiento firme. En esta fase, invertir a gran escala en IA parece la estrategia correcta y probablemente dará frutos en los próximos trimestres.
No obstante, Microsoft afronta retos, sobre todo porque su mayor ventaja competitiva en servicios de IA en la nube —el liderazgo tecnológico de OpenAI— empieza a verse cuestionada. Además de esperar que OpenAI desarrolle modelos más potentes, es crucial que Microsoft construya una competitividad que vaya más allá de la ventaja de los modelos.
Pese a algunos riesgos potenciales, el rendimiento de Microsoft sigue siendo sólido, sobre todo en IA y servicios en la nube. No hay que preocuparse en exceso porque el mercado malinterprete su estrategia de inversión en IA, ya que estas inversiones probablemente darán rendimientos considerables a medio y largo plazo.