El gigante de la productividad Microsoft (MSFT) publicó sus resultados del 1T del año fiscal 2025 (primer trimestre del ejercicio fiscal 2025) el 30 de octubre, tras el cierre, y superó las expectativas de Wall Street en ingresos y beneficios. Sin embargo, como Azure, el negocio en la nube más vigilado, mostró una desaceleración del crecimiento, la acción cayó alrededor de un 3,6 % tras el cierre.
ÍndiceMostrarOcultar
- 1Resultados de Microsoft (MSFT) del 1T del año fiscal 2025
- 1.1Resultados por segmento
- 1.2Resultados financieros
- 2Conferencia de resultados de Microsoft (MSFT) del 1T del año fiscal 2025
- 2.1Azure y la nube
- 2.2Infraestructura y estrategia de IA
- 2.3Productos y servicios de IA
- 2.4Microsoft 365 y herramientas de productividad
- 3Perspectivas para el 2T del año fiscal 2025
- 4Valoración y análisis
- 4.1Servicios en la nube
- 4.2IA
- 5Conclusión
- 5.1Fortalezas y oportunidades
- 5.2Debilidades y amenazas
Resultados de Microsoft (MSFT) del 1T del año fiscal 2025
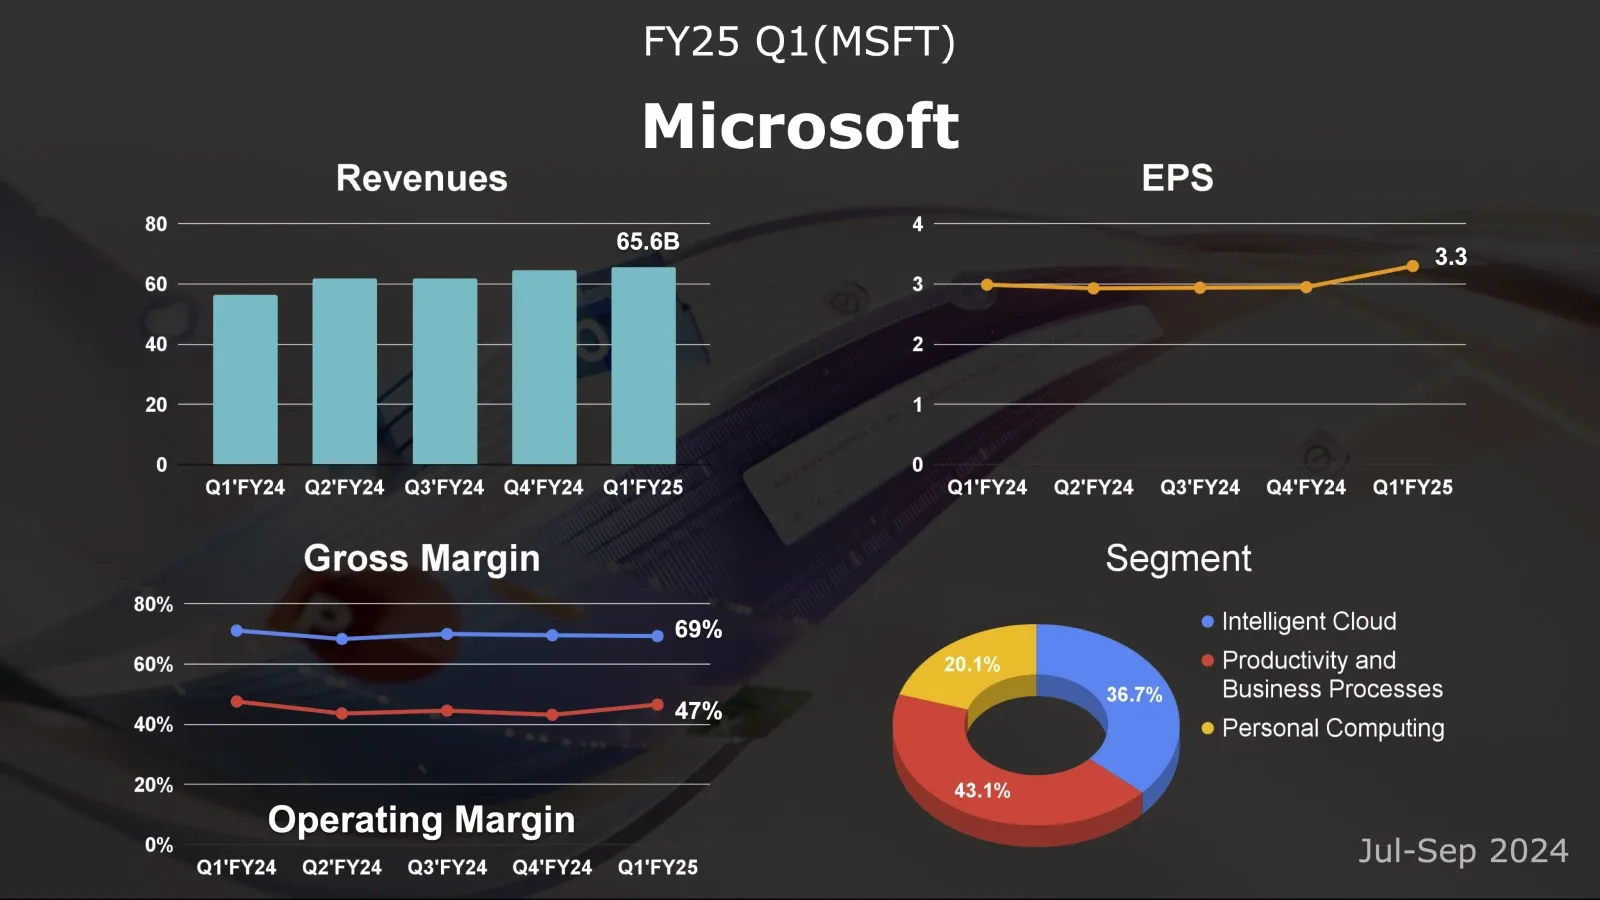
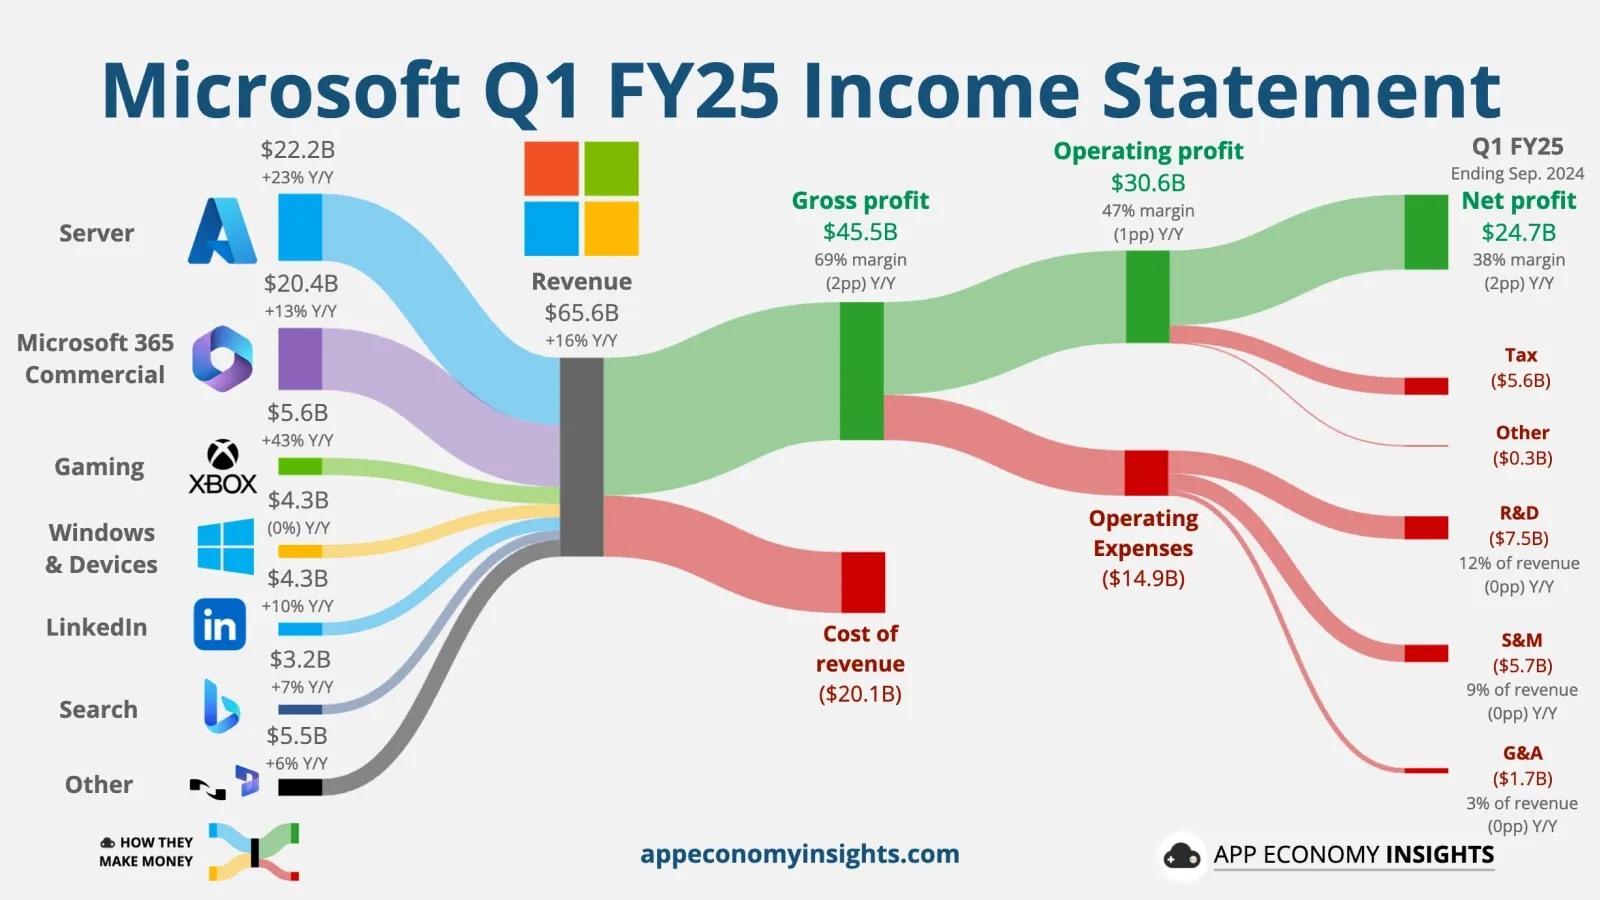
- Ingresos: 65.600 millones de dólares (+16 % interanual)
- Productividad y Procesos de Negocio: 28.300 millones (+12 % interanual)
- Nube Inteligente: 24.100 millones (+20 % interanual)
- Más Computación Personal: 13.200 millones (+17 % interanual)
- BPA: 3,30 dólares (+10 % interanual)
- Azure: +33 % interanual (−1 punto frente al trimestre anterior)
Microsoft anunció el 21 de agosto de 2024 una reorganización de sus segmentos, sobre todo para dar a los inversores más visibilidad sobre su creciente negocio de infraestructura en la nube. El segmento de Productividad y Procesos de Negocio se amplió para incluir algunas actividades antes asignadas a Nube Inteligente y a Más Computación Personal. Al mismo tiempo, se ajustó el perímetro de Azure, retirando algunos servicios e integrando parte de los ingresos de publicidad en búsquedas. Microsoft también actualizó su previsión financiera: elevó la de Productividad y Procesos de Negocio y rebajó las de Nube Inteligente y Más Computación Personal, manteniendo la previsión de ingresos totales.
Resultados por segmento
Los tres segmentos crecieron a doble dígito. Productividad y Procesos de Negocio, el mayor segmento (43 % de los ingresos), alcanzó 28.320 millones de dólares, un 12 % más, por encima de los 27.900 millones esperados. Nube Inteligente, centrado en Azure, aumentó sus ingresos un 20 %, hasta 24.090 millones, ligeramente por encima de los 24.040 millones previstos por los analistas. Más Computación Personal creció un 17 %, hasta 13.180 millones, frente a un consenso de 12.560 millones.
Nube Inteligente siguió siendo el segmento de mayor crecimiento, impulsado por la solidez de Azure. Los ingresos de Azure crecieron un 33 % interanual, algo por debajo del 34 % del trimestre anterior y en línea con el 32,8 % esperado por el mercado. A tipo de cambio constante, el crecimiento de Azure fue del 34 %, ligeramente inferior al 35 % del trimestre anterior, algo por encima de la previsión actualizada en agosto (33 %) y en línea con el consenso de los inversores institucionales (34 %).
Productividad y Procesos de Negocio se apoyó sobre todo en las suscripciones de Microsoft 365 Commercial Cloud, que crecieron un 15 %, gracias a la fuerte demanda de las pymes y a los efectos de precio que elevaron el ARPU. Las suscripciones de Microsoft 365 Consumer aumentaron un 10 %, hasta 84,4 millones, y sus ingresos un 6 %. Las aplicaciones empresariales como Dynamics (+10 %) y LinkedIn (+18 %) mantuvieron un crecimiento estable.
Más Computación Personal mejoró con la recuperación del mercado de PC: las licencias de Windows y los dispositivos crecieron un 2 %. Aunque los ingresos por licencias de Windows aumentaron, el hardware Surface siguió cayendo. Los ingresos de videojuegos se dispararon un 43 % gracias a la adquisición de Activision Blizzard (que aportó 43 puntos porcentuales), y el contenido y los servicios de Xbox subieron un 61 % (53 puntos por la adquisición), aunque las ventas de hardware Xbox cayeron un 29 %. Los ingresos de búsqueda y publicidad aceleraron hasta un 18 %, su mayor crecimiento en casi un año.
Resultados financieros
Los ingresos de Microsoft Cloud crecieron un 22 %, hasta 38.900 millones de dólares, con un margen bruto del 71 %, unos 2 puntos menos que un año antes, sobre todo por las inversiones para ampliar la infraestructura de IA. Las reservas comerciales crecieron un sólido 30 %, impulsadas por compromisos de Azure grandes y a largo plazo.
El margen bruto de la empresa bajó dos puntos, hasta el 69 %, y el margen operativo uno, hasta el 47 %, reflejo de una fuerte presión inversora, aunque aun así superó las previsiones de los analistas. El flujo de caja operativo alcanzó 34.200 millones de dólares, con una inversión de capital (incluidos arrendamientos financieros) de unos 20.000 millones, muy por encima de los 11.200 millones de un año antes y de los 19.000 millones del trimestre anterior. El gasto en efectivo en inmovilizado material fue de unos 14.900 millones, destinado sobre todo a ampliar la capacidad de nube e IA, y aproximadamente la mitad corresponde a activos de larga duración.
Conferencia de resultados de Microsoft (MSFT) del 1T del año fiscal 2025
Microsoft quiere abrir camino en la era de la IA. Su consejero delegado, Satya Nadella, subrayó que la transformación digital impulsada por la IA está revolucionando cada puesto, función y flujo de trabajo. Microsoft amplía sus oportunidades de mercado y atrae nuevos clientes, ayudándoles a usar sus plataformas y herramientas de IA para impulsar el crecimiento y mejorar su apalancamiento operativo.
Azure y la nube
- Azure sigue ganando cuota de mercado, con clientes que migran desde servicios en la nube de la competencia
- La plataforma Azure AI permite a los clientes desarrollar agentes de IA
- La demanda de IA aportó unos 12 puntos porcentuales al crecimiento de Azure, con una capacidad de cómputo todavía limitada
- En conjunto, el margen bruto de los servicios en la nube bajó por las inversiones en infraestructura de IA, aunque el de Azure mejoró
- La CPU propia Cobalt 100 gana clientes y ofrece una relación precio-rendimiento un 50 % mejor
Infraestructura y estrategia de IA
- La expansión de centros de datos y el suministro eléctrico tienen limitaciones; se espera una mejora en el primer semestre del próximo año
- Se prevé que la demanda de inferencia de IA alcance rápidamente una escala de miles de millones de dólares
- Las GPU se asignan con prioridad a la inferencia frente al entrenamiento
- Copilot se posiciona como la interfaz clave de IA, incluidos los futuros agentes automatizados
Lectura recomendada: Anthropic lanza Computer Use
Productos y servicios de IA
- Los usuarios empresariales de GitHub Copilot crecieron un 55 % frente al trimestre anterior
- Microsoft 365 Copilot se valida en las empresas y su adopción se amplía poco a poco
- La IA se convierte en la interfaz principal de las aplicaciones empresariales
- La inversión en OpenAI sigue dando frutos:
- La valoración de OpenAI crece con rapidez
- Ingresos adicionales gracias a los derechos de propiedad intelectual de OpenAI
- El uso del servicio Azure OpenAI se duplicó en seis meses
Microsoft 365 y herramientas de productividad
- El uso de Teams se mantiene en máximos históricos, y el 75 % de los clientes empresariales compra funciones adicionales
- El crecimiento del ARPU de Microsoft 365 lo impulsan los planes E5 y Copilot
- Penetración de la versión en la nube comercial: 90 %
- Penetración de la versión en la nube de consumo: 85 %
- Se espera que Copilot aporte ingresos importantes a Microsoft 365
- El buscador Bing y el navegador Microsoft Edge ganan cuota de mercado
- El negocio de videojuegos marca un récord de usuarios activos mensuales
Perspectivas para el 2T del año fiscal 2025
La previsión de ingresos para el próximo trimestre, de 68.100 a 69.100 millones de dólares, implica un crecimiento interanual del 10,6 %. Para Productividad y Procesos de Negocio se esperan entre 28.700 y 29.000 millones (+12 % interanual); para Nube Inteligente, entre 25.550 y 25.850 millones (+19 % interanual), y para Más Computación Personal, entre 13.850 y 14.250 millones, por debajo del año anterior.
Se prevé que Azure crezca entre un 31 % y un 32 % a tipo de cambio constante, lo que supone una nueva desaceleración, aunque la directora financiera reiteró que el crecimiento de Azure se acelerará en el segundo semestre del año fiscal 2025 a medida que aumente la capacidad. Además, Microsoft seguirá invirtiendo en infraestructura de IA según evolucione la demanda, y espera que la inversión del próximo trimestre supere los 20.000 millones de este. Cabe destacar que la directora financiera indicó que la partida de «otros ingresos y gastos» mostrará pérdidas de unos 1.500 millones el próximo trimestre, sobre todo por la parte que corresponde a Microsoft de las pérdidas previstas de OpenAI.
Valoración y análisis
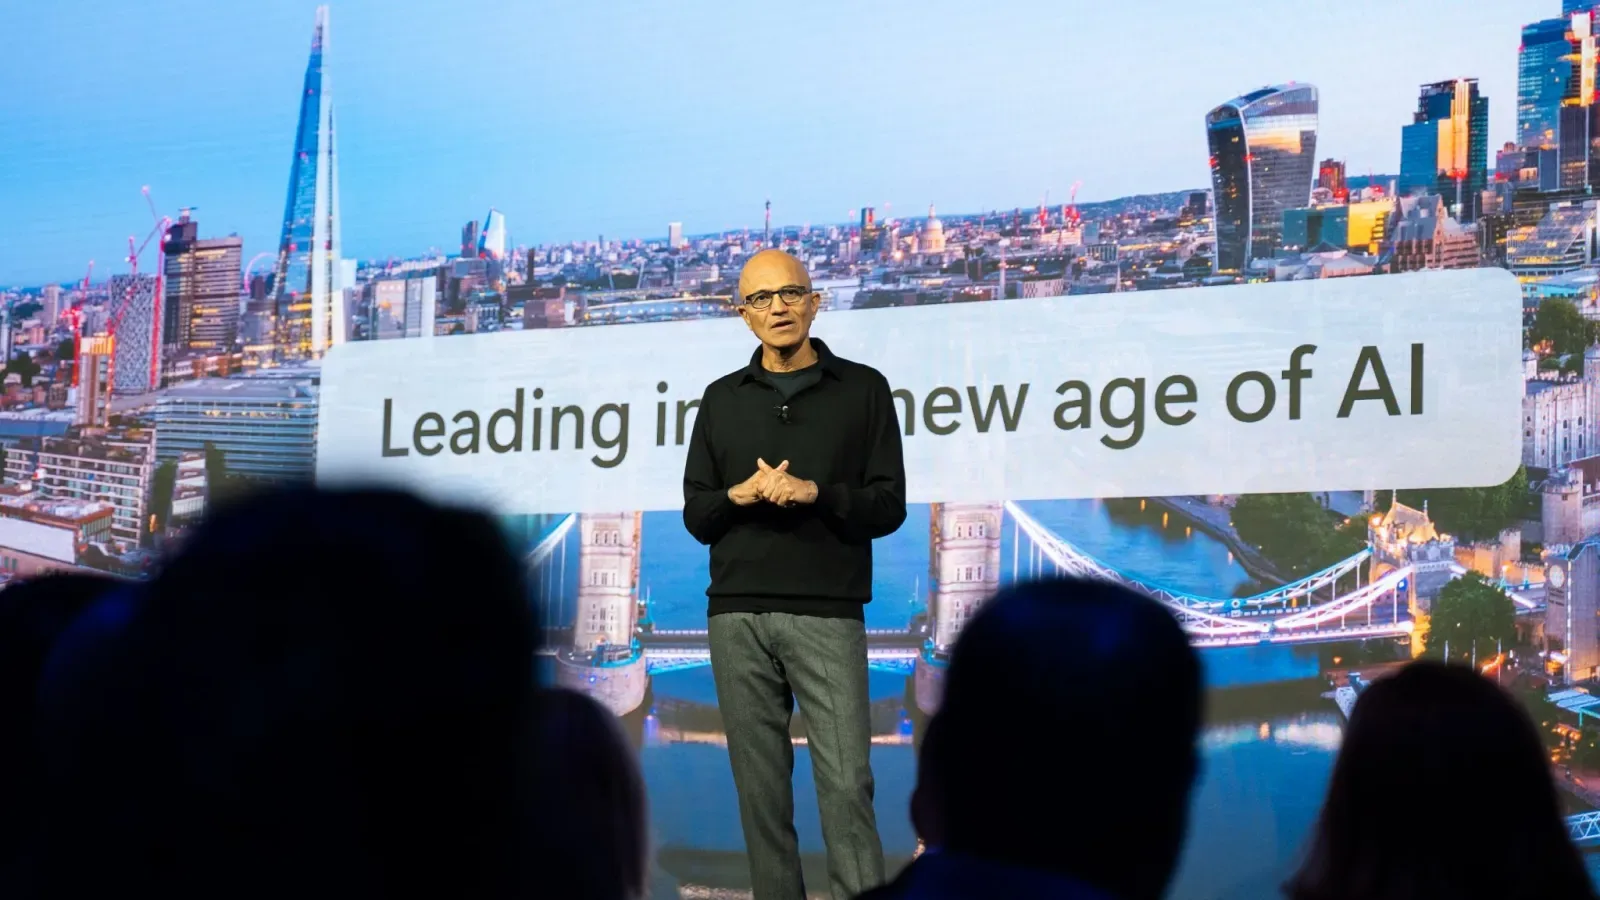
Satya Nadella, consejero delegado de Microsoft, en el AI Tour de Londres
Microsoft ha mostrado una estabilidad notable en los últimos trimestres. Aunque al mercado le preocupa la previsión del próximo trimestre, desde una perspectiva estratégica esas dudas pueden ser exageradas. El crecimiento del 16 % de los ingresos totales refleja una realidad clave: Microsoft vive una transformación estructural, no un problema operativo de fondo.
La decisión de Microsoft de combinar los ingresos del sistema operativo Windows con los del hardware Surface es un paso atrás en transparencia. Sin embargo, el cambio podría indicar un giro estratégico más amplio: Microsoft redefine su papel en la informática personal y evoluciona de empresa de software pura hacia la integración de hardware y software.
Servicios en la nube
En la nube pública, la ligera desaceleración de Azure debe entenderse en un contexto estratégico más amplio: es una maratón, no un esprint. Cabe destacar que la moderación del crecimiento de Azure se debe a limitaciones de oferta, no de demanda. Esto revela una consideración estratégica más profunda: la potencia de cálculo es el nuevo petróleo de la era de la IA, y controlarla equivale a controlar el flujo vital de la economía digital.
El crecimiento estable de Microsoft 365 Commercial y la aportación gradual de Copilot muestran la capacidad de innovación del modelo de negocio de Microsoft en la era de la IA. No se trata de añadir productos sin más, sino de una estrategia de ecosistema que integra la IA en los flujos de trabajo diarios de los usuarios. El debate sobre si la IA debe existir como Copilot o como agente es, en el fondo, una cuestión de madurez tecnológica más que de elección estratégica.
IA
Frente a las TPU de Google y los Trainium e Inferentia de Amazon, Microsoft es, de los tres grandes proveedores de nube pública, el más expuesto al suministro de NVIDIA en ingresos y margen bruto. Su fuerte dependencia de NVIDIA plantea una cuestión estratégica de fondo: si invertir con fuerza en chips de IA propios, por lo que su estrategia de chips es un indicador clave a seguir.
La relación de Microsoft con OpenAI está pasando sutilmente de un vínculo exclusivo a una cartera diversificada. Esta transición refleja una realidad fundamental de la IA: ningún actor puede mantener una ventaja tecnológica permanente. Apostar por los principales modelos de IA es una estrategia prudente de diversificación del riesgo.
La decisión de Microsoft de aumentar la inversión de capital debe verse como una señal positiva. En la era de la IA, la inversión en infraestructura se parece a la construcción del ferrocarril en el siglo XIX: quien construya la red más sólida tendrá ventaja en la competencia futura. Aunque la inversión crece hoy más deprisa que los ingresos, dado el rápido aumento de la demanda de computación para IA, es la asignación de capital más adecuada.
Conclusión
El rendimiento actual de Microsoft debe valorarse con perspectiva: la empresa está pasando de ser una compañía de software tradicional a un gigante tecnológico de la era de la IA. Algunas fluctuaciones son inevitables en este proceso, pero no conviene sobreinterpretarlas mientras la dirección sea la correcta. La competitividad de Microsoft reside en la amplitud de su ecosistema y en su capacidad de innovar en modelos de negocio, ventajas que pueden acentuarse en la era de la IA. El crecimiento de los ingresos sigue siendo sano y, aunque puede aparecer presión por la amortización de la inversión, se espera que la rentabilidad general se mantenga sólida.
Fortalezas y oportunidades
- Muy buena adopción de Microsoft 365 Copilot por parte de los clientes
- Microsoft Dynamics, Bing y Microsoft Edge ganan cuota de mercado
- La demanda de IA en los servicios en la nube mantiene un crecimiento rápido
Debilidades y amenazas
- La ventaja derivada de los modelos de OpenAI se está reduciendo
- Costes de computación para IA algo superiores a los de la competencia, y una capacidad actual insuficiente para aprovechar todo el potencial de crecimiento
- La demanda del mercado de PC aún no muestra una recuperación fuerte
- La penetración de Office ya es alta, por lo que su crecimiento a largo plazo se moderará inevitablemente
- La estrategia a largo plazo del negocio de videojuegos sigue sin estar clara