El gigante de las redes sociales Meta Platforms (META) publicó el 31 de julio, tras el cierre del mercado estadounidense, sus resultados del 2T de 2024 (abril-junio de 2024), y superó las expectativas del mercado tanto en ingresos como en beneficios.
ÍndiceMostrarOcultar
- 1Resultados de Meta Platforms (META) del 2T de 2024
- 1.1Publicidad
- 1.2Usuarios
- 2Lo más destacado de la conferencia de resultados de Meta del 2T de 2024
- 2.1Hardware
- 2.2Redes sociales
- 2.3Publicidad
- 2.4Llama
- 2.5IA
- 3Previsiones para el 3T de 2024
- 4Valoración y análisis
- 4.1Publicidad
- 4.2Usuarios
- 4.3IA
- 4.4Hardware
- 5Conclusión
Resultados de Meta Platforms (META) del 2T de 2024
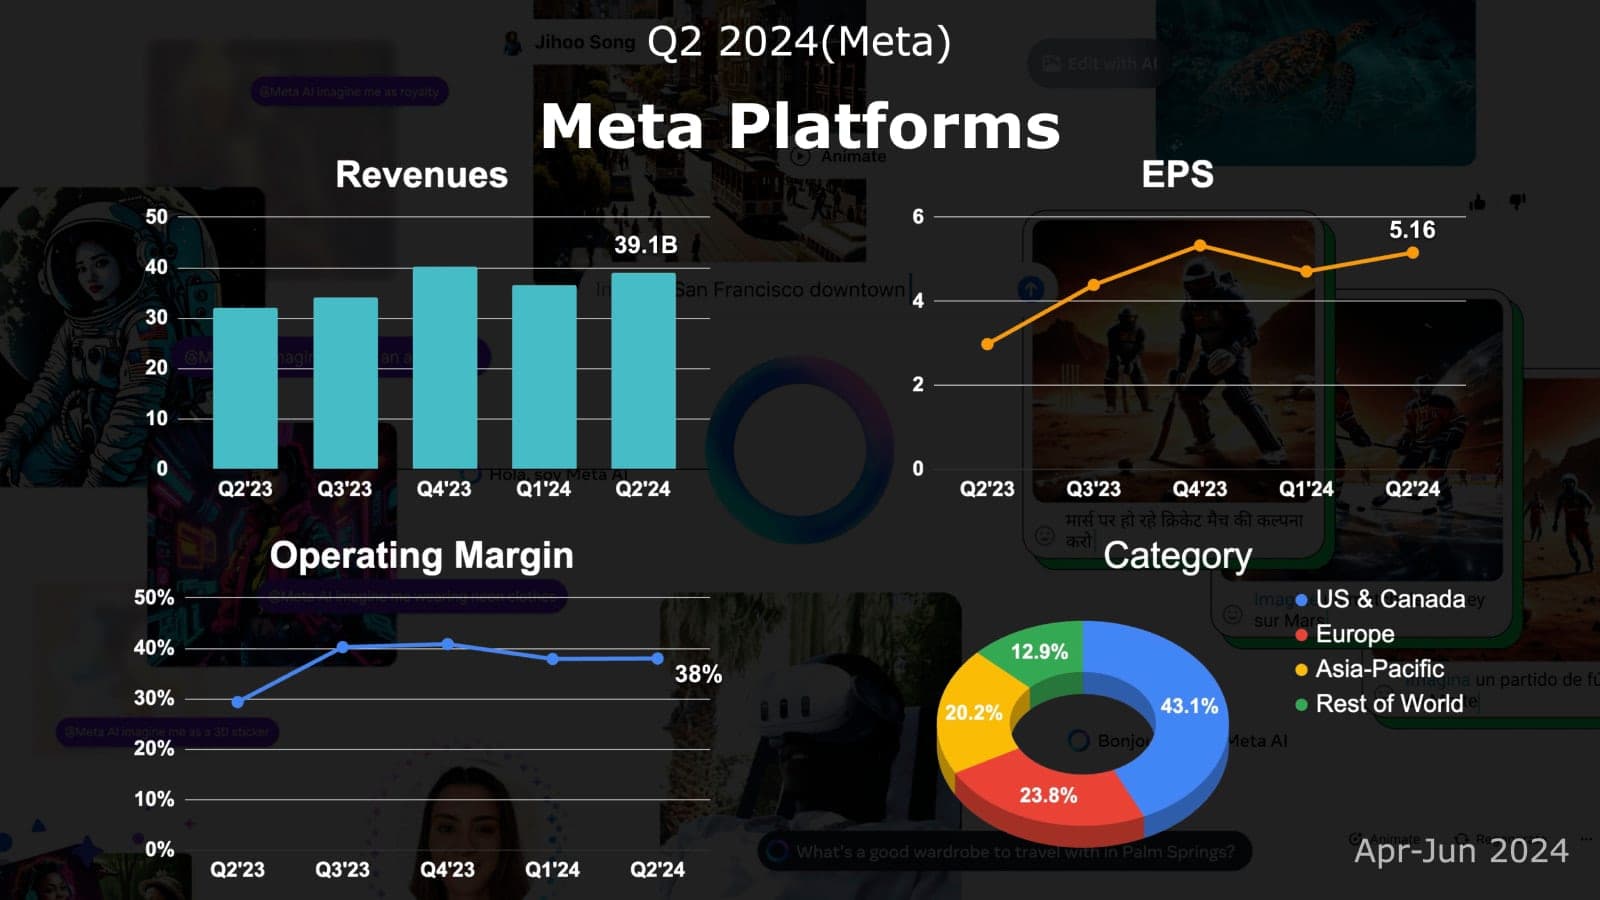
- Ingresos: 39.071 millones de dólares (+22 % interanual)
- BPA: 5,16 dólares (+73 % interanual)
- Beneficio operativo: 14.847 millones de dólares (+58 % interanual)
- Beneficio neto: 13.465 millones de dólares (+72,89 % interanual)
- Ingresos de Family of Apps (FoA): 38.718 millones de dólares (+22 % interanual)
- Ingresos de Reality Labs (RL): 353 millones de dólares (+28 % interanual)
Los costes y gastos totales del 2T crecieron un 7 % interanual, hasta 24.220 millones de dólares, sobre todo por el fuerte aumento de los costes operativos y del gasto en I+D, compensado en parte por la reducción de los gastos de marketing y administración. Todas las partidas de gasto, en porcentaje de los ingresos, fueron inferiores a las del mismo periodo del año anterior.
El beneficio operativo del segmento Family of Apps se disparó un 47 % interanual, hasta 19.335 millones de dólares, mientras que las pérdidas de Reality Labs se ampliaron de 3.740 a 4.488 millones. Meta ya había anticipado que las pérdidas de Reality Labs aumentarían claramente este año. La inversión del 2T fue de 8.470 millones de dólares, muy por encima de los 6.350 millones del año pasado, pero por debajo de los 9.510 millones que esperaban los analistas.
La inversión del primer semestre alcanzó 15.190 millones de dólares, por encima de los 13.440 millones del mismo periodo del año pasado.
Publicidad
Los ingresos publicitarios del segmento Family of Apps alcanzaron 38.329 millones de dólares, un 22 % más que un año antes, aunque el crecimiento se moderó respecto al trimestre anterior. Los principales motores fueron el comercio electrónico, seguido de videojuegos, entretenimiento y medios. El crecimiento de las impresiones publicitarias se frenó al 10 % interanual, cuarto trimestre seguido de desaceleración. Sin embargo, el precio medio de los anuncios aceleró por tercer trimestre consecutivo, con una subida del 10 %, señal de una monetización publicitaria más eficiente.
Las impresiones publicitarias crecieron un 10 % interanual en todas las regiones, pero su ritmo se frenó claramente respecto al trimestre anterior, en línea con la advertencia previa de Meta sobre una base de comparación más exigente. Asia-Pacífico siguió siendo el principal motor, con un aumento del 15 % de las impresiones. El precio medio de los anuncios subió un 10 % interanual en el conjunto de regiones, más que el trimestre anterior, reflejo de una demanda publicitaria sólida y de mejores tasas de conversión. Esto podría indicar que los beneficios de incorporar IA a la tecnología publicitaria empiezan a notarse, compensados en parte por el aumento de anuncios en regiones con precios más bajos.
Usuarios
Las personas activas diarias (DAP) de Family of Apps alcanzaron 3.270 millones en el 2T, un 6,5 % más que un año antes, en línea con lo que esperaba Wall Street y con un crecimiento secuencial estable. Sin embargo, el aumento neto de DAP de este trimestre fue algo inferior a la media de los últimos trimestres, algo que conviene vigilar. El ingreso medio por persona (ARPP) de Family of Apps llegó a 11,89 dólares, un 14 % más, por encima de los 11,20 del trimestre anterior y el segundo nivel más alto de su historia.
Lo más destacado de la conferencia de resultados de Meta del 2T de 2024
La empresa elevó su previsión de inversión para todo el año y anticipó un aumento notable de la inversión en 2025.
Hardware
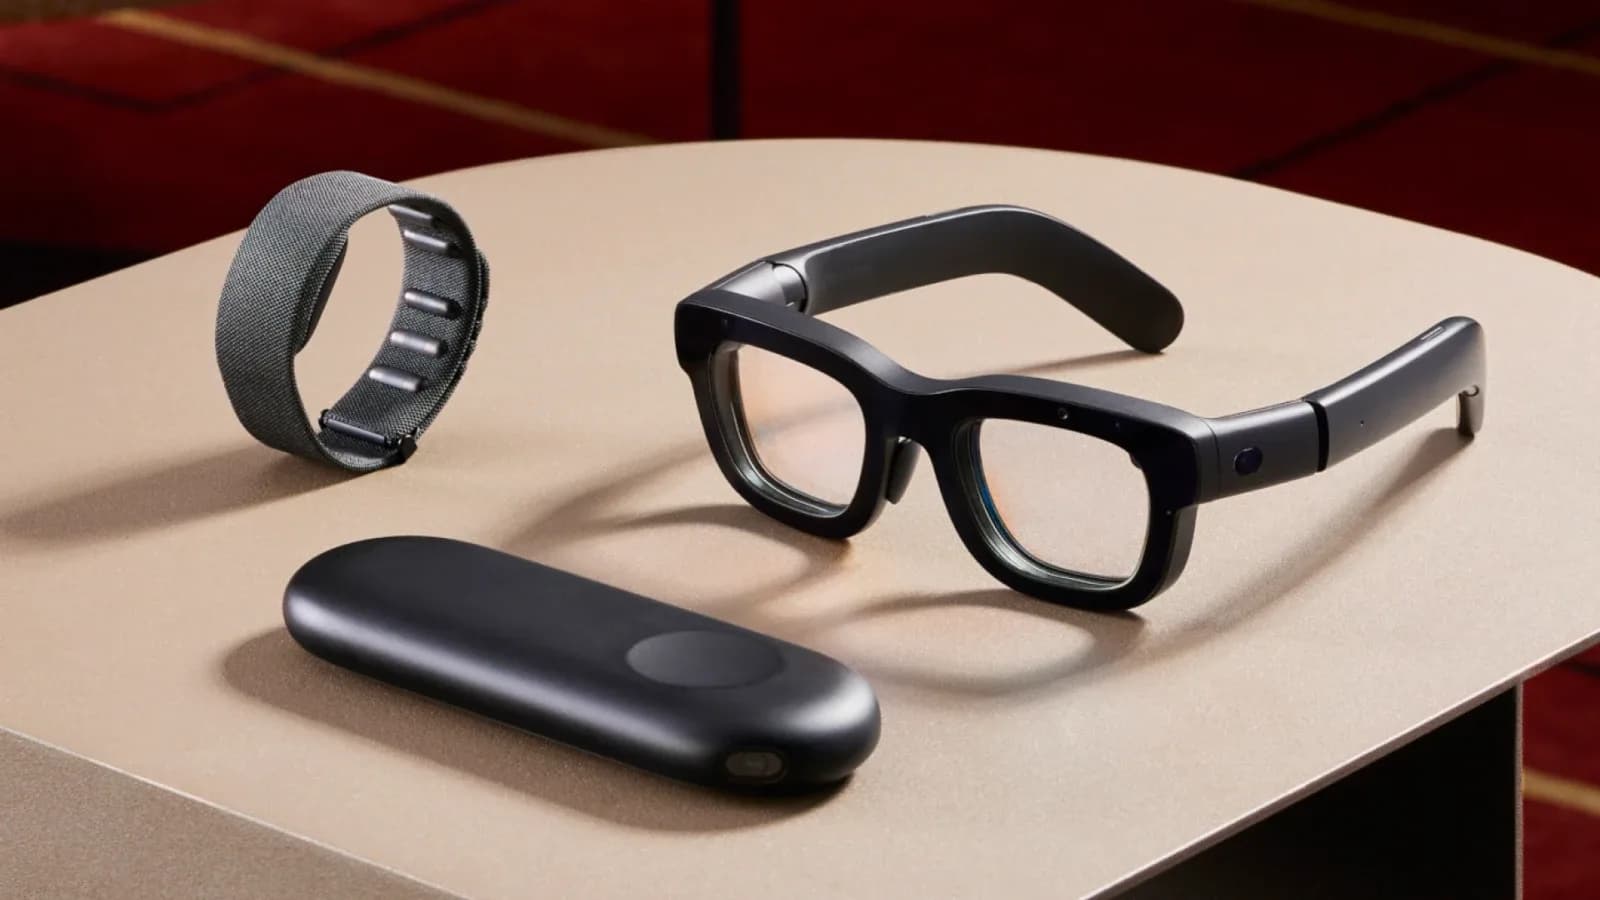
Las gafas inteligentes Ray-Ban Meta han superado las expectativas internas, en parte gracias a la integración de la IA. El producto sufre actualmente limitaciones de suministro mientras Meta trabaja para ampliar la capacidad de producción.
Las ventas de Meta Quest 3 también han superado las previsiones iniciales de Meta.
Las pérdidas del negocio del metaverso han aumentado, sobre todo por mayores costes de personal y de inventario de Quest 3. Meta espera que sigan creciendo mientras desarrolla y escala todo el ecosistema.
Redes sociales
Facebook está creciendo bien entre los usuarios jóvenes de EE. UU., en parte gracias a funciones como Grupos y Marketplace. Facebook está desplegando un sistema unificado de recomendación de vídeo que integra vídeos largos y cortos. La empresa cree que el impacto positivo de este cambio superará al de pasar el sistema de recomendación de algoritmos basados en CPU a la computación de IA con GPU.
La participación en los Reels de Instagram sigue subiendo, y más de la mitad de las recomendaciones proceden ya de contenido original.
WhatsApp ha superado los 100 millones de usuarios activos mensuales en EE. UU. Zuckerberg considera crucial el buen desarrollo de WhatsApp en ese país, con un enorme potencial de negocio.
Threads se acerca a los 200 millones de usuarios activos mensuales, y Meta cree que puede convertirse en una red social importante. No obstante, Zuckerberg señaló que harán falta varios años para que llegue a los 1.000 millones de usuarios.
Publicidad
La IA seguirá mejorando los servicios publicitarios de Meta, haciendo más fácil y eficaz para los anunciantes lanzar campañas en línea y reforzando su vínculo con las plataformas de Meta. Meta cree que la IA generativa será cada vez más importante para crear anuncios.
Meta ve más oportunidades publicitarias en el vídeo corto que en el largo, y optimiza continuamente la forma de insertar anuncios para hacer crecer los ingresos sin aumentar el volumen de anuncios.
El crecimiento de las impresiones de Meta procede sobre todo del vídeo, en especial del vídeo corto.
Meta considera que la demanda del mercado publicitario mundial es bastante sana, pero espera que su crecimiento publicitario se frene en el 3T, sobre todo por una base de comparación exigente.
Sin el efecto divisa, los ingresos publicitarios de Meta crecieron un 23 % en términos reales este trimestre.
Llama
Llama 3.1 marca un punto de inflexión: los modelos de código abierto alcanzan formalmente a los cerrados. Tener los mejores modelos de lenguaje ayudará a Meta a crear las mejores experiencias sociales y publicitarias.
Se espera que Llama 4 necesite diez veces más capacidad de cálculo de entrenamiento que Llama 3.
Zuckerberg afirmó que abrir el código de Llama y convertirse en la mejor infraestructura de IA es lo más beneficioso para Meta, porque le permite contar con los mejores modelos para mejorar sus productos, algo que no sería posible si Llama fuera cerrado.
IA
La inversión de Meta en IA se divide en dos grandes áreas: la IA central (para los sistemas de recomendación de contenido y la publicidad) y la IA generativa e investigación avanzada. En la IA central, Meta ve claramente el retorno esperado. El de la IA generativa puede tardar más, pero Meta trabaja para integrar los resultados de esa I+D en sus productos actuales.
Sobre la inversión en IA, Zuckerberg coincide con otros gigantes tecnológicos: es mejor arriesgarse a construir de más que a llegar tarde. Aun con más inversión, Meta sigue comprometida con la mejora continua de la eficiencia operativa en toda la empresa.
Meta espera que Meta AI sea el asistente de IA más usado del mundo a finales de año. India es actualmente su mayor mercado, algo relacionado con el fuerte arraigo de WhatsApp en el país.
Mark Zuckerberg cree que, en los próximos dos años, la inversión en IA que más contribuirá a los resultados será el crecimiento de ingresos impulsado por las mejoras de IA en los productos de Meta, es decir, la IA central.
En cuanto a la IA generativa y los modelos avanzados, Zuckerberg cree que, como muchos productos de Meta, tienen un ciclo de inversión más largo y solo cobran sentido cuando el negocio alcanza una escala suficiente para monetizar. Los productos de Meta han seguido esa trayectoria en el pasado, y todas las señales tempranas dan confianza a Meta en esta parte de la inversión.
Zuckerberg cree que, aunque los grandes modelos de lenguaje dejaran de progresar, aún quedaría mucho trabajo para optimizar los productos actuales. Pero cree que seguirán mejorando, y la planificación de productos de Meta parte de esa hipótesis.
Previsiones para el 3T de 2024
Se esperan unos ingresos de 38.500 a 41.000 millones de dólares en el 3T, un crecimiento interanual de alrededor del 12 %-20 %.
Valoración y análisis
Fortalezas y oportunidades:
- Facebook recupera el favor de los jóvenes en Norteamérica, y los usuarios de Family of Apps crecen de forma estable
- WhatsApp empieza a desarrollar su capacidad de monetización y gana tracción en EE. UU.
- Fuerte respuesta del mercado a las gafas Ray-Ban Meta
- Excelentes ventas de Meta Quest 3, mientras Apple Vision Pro, su competidor, no cumple las expectativas
- La IA sigue impulsando el uso de las redes sociales y la monetización publicitaria
- Más inversión en IA para garantizar suficiente capacidad de cálculo en el futuro
- Llama 3.1 se sitúa entre los grandes modelos de lenguaje de primer nivel
- Posibles oportunidades para Meta si TikTok acaba prohibido en EE. UU.
Debilidades y amenazas:
- El negocio del metaverso sigue generando grandes pérdidas
- Meta afronta problemas regulatorios constantes en los mercados mundiales
- La inversión en IA generativa podría tardar años en dar frutos
- El crecimiento derivado del uso del vídeo corto empieza a frenarse
Publicidad
Aunque el crecimiento publicitario de Meta se moderó este trimestre, se debió sobre todo a una base de comparación exigente. Frente a sus competidores, Meta tuvo en realidad un rendimiento muy sólido, lo que alivia los temores a una desaceleración más amplia del mercado publicitario.
La subida del precio medio de los anuncios, junto con un crecimiento de las impresiones en su nivel más bajo en dos años, podría indicar que el crecimiento explosivo inicial impulsado por el vídeo corto y los motores de recomendación con IA se ha estabilizado y entra en una fase de crecimiento orgánico más estable.
Usuarios
La vuelta de los jóvenes a Facebook en Norteamérica podría reflejar un fenómeno curioso: la nueva generación, en busca de nuevas plataformas, descubre que esta plataforma «veterana» responde mejor a sus necesidades.
Que Threads se acerque a los 200 millones de usuarios es sin duda una buena noticia, pero el objetivo de 1.000 millones de usuarios activos mensuales sigue siendo un reto. Por ahora, Threads satisface la demanda de una red social basada en texto entre parte de los jóvenes usuarios de Instagram, pero su potencial a largo plazo está por ver.
El crecimiento de WhatsApp en EE. UU. es una buena noticia para el negocio no publicitario de Meta y podría acelerar la búsqueda de estrategias de monetización de WhatsApp.
IA
El lanzamiento de Llama 3.1 sitúa a Meta en la primera línea de la tecnología de IA. Su apuesta continuada por Llama demuestra ser la estrategia correcta: las contribuciones de la comunidad de código abierto le permiten competir con los mejores modelos cerrados.
¿Puede Meta AI convertirse a finales de año en el asistente de IA más usado del mundo, como asegura Zuckerberg? Meta tiene sin duda las condiciones para lograrlo, pero la clave es si consigue que su chatbot sea tan fácil de usar como ChatGPT, o incluso mejor.
En inversión en IA, Meta ha adoptado una actitud de «mejor pasarse que quedarse corto», y subraya que tiene suficiente flexibilidad para que esas inversiones no se desperdicien. De hecho, la flexibilidad de uso es lo que permite a los gigantes tecnológicos invertir con audacia.
Hardware
Puede que el mercado esté infravalorando las gafas Ray-Ban Meta. Se espera que Meta sea más agresiva con este producto en la segunda mitad del año, y podría convertirse en un motor importante de su crecimiento futuro.
Las ventas de Quest 3 son algo mejores que las de Quest 2 en su lanzamiento. Aunque compite con Apple Vision Pro, Quest 3 podría vender entre 9 y 10 veces más unidades, lo que sienta una base sólida para el ecosistema del metaverso de Meta.
Conclusión
META se está incorporando discretamente al grupo de líderes de la IA. Y, lo que es más importante, su flexibilidad en la inversión está a la altura de la de otros gigantes tecnológicos: puede reorientar en cualquier momento su inversión hacia las aplicaciones de IA central.
Con un negocio publicitario que sigue generando grandes ingresos, META tiene confianza suficiente para seguir invirtiendo en IA y en el metaverso. Aunque las perspectivas de este último siguen siendo inciertas, la inversión en IA es crucial para META. Aunque hoy parezca cara, sentará las bases de su desarrollo a largo plazo y le permitirá mantener su competitividad en un panorama tecnológico que cambia a gran velocidad.
En adelante, habrá que vigilar cómo equilibra META la rentabilidad a corto plazo con la inversión a largo plazo y cómo mantiene sus ventajas competitivas en nuevos campos como la IA y el metaverso.