Der Smartphone-Riese Apple (AAPL) hat am 1. August nach Börsenschluss seine Zahlen zum Q3 des Geschäftsjahres 2024 (April bis Juni 2024) vorgelegt und die Markterwartungen bei Umsatz und Gewinn übertroffen.
InhaltsverzeichnisAnzeigenAusblenden
Apples (AAPL) Zahlen zum Q3 GJ 2024
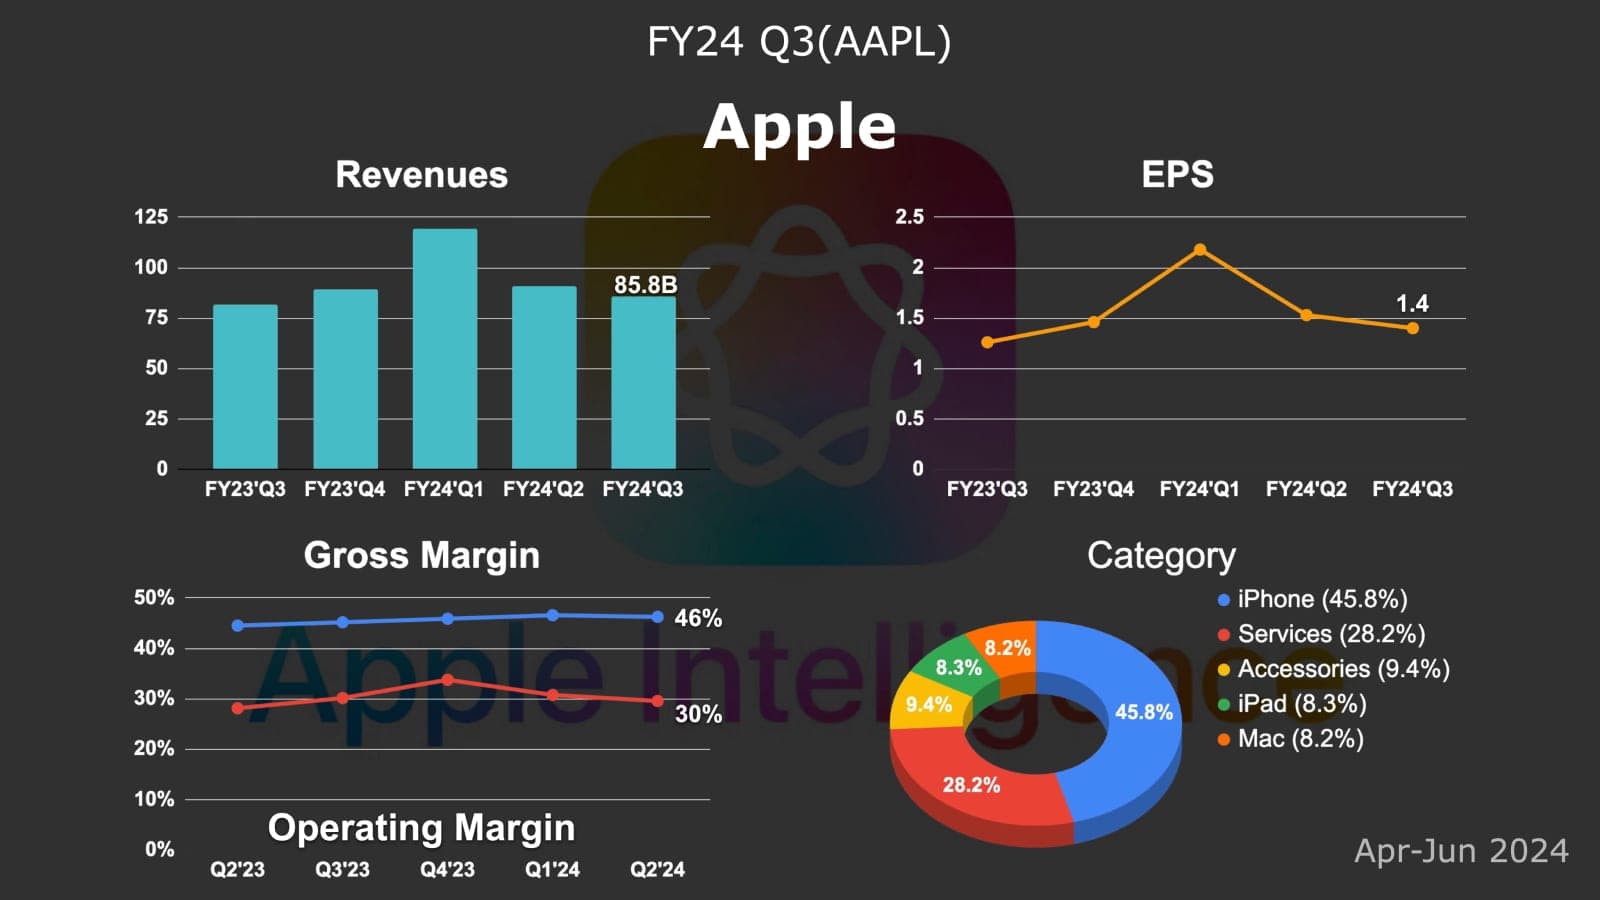
- Umsatz: 85,78 Mrd. US-Dollar (+5 % gegenüber dem Vorjahr)
- Gewinn je Aktie: 1,40 US-Dollar (+11 %)
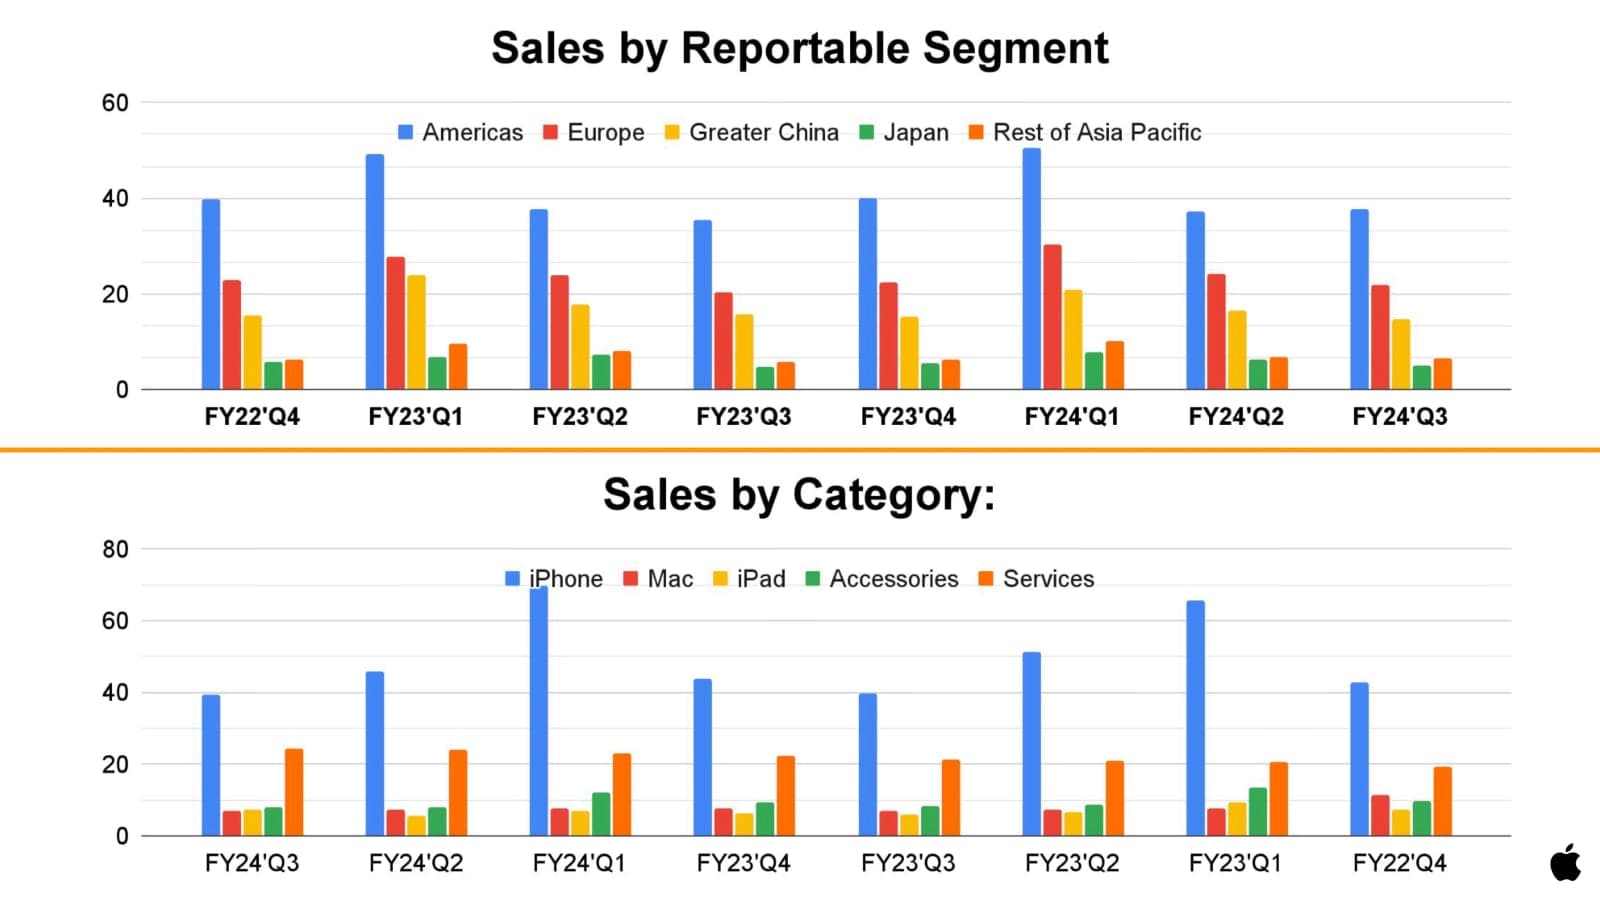
- iPhone: 39,296 Mrd. US-Dollar (−1 %)
- Mac: 7,01 Mrd. US-Dollar (+2 %)
- iPad: 7,16 Mrd. US-Dollar (+24 %)
- Wearables, Zuhause und Zubehör: 8,097 Mrd. US-Dollar (−2 %)
- Services: 24,21 Mrd. US-Dollar (+14 %)
Vier der fünf großen Produktlinien von Apple übertrafen die Markterwartungen, die Ausnahme war der Mac. Das iPhone, das den größten Umsatzanteil (46 %) stellt, erzielte 39,296 Milliarden US-Dollar und lag damit über den von Analysten erwarteten 38,81 Milliarden.
Der Finanzchef erklärte, das iPhone habe sich besser entwickelt als von ihm vor drei Monaten erwartet, und das iPhone 15 habe das iPhone 14 im gleichen Zyklusabschnitt übertroffen. Auch iPad, Wearables und Services schlugen den Konsens, während die Mac-Verkäufe leicht unter den Erwartungen der Wall Street blieben. iPad und Services wuchsen gegenüber dem Vorjahr kräftig, um 24 % bzw. 14 %. iPhone und Wearables schnitten mit Rückgängen von 1 % bzw. 2 % vergleichsweise schwach ab.
Regional verbesserte sich das Umsatzwachstum gegenüber dem Vorquartal überall, und alle Regionen außer Greater China wuchsen wieder gegenüber dem Vorjahr. Das viel beachtete Greater China verzeichnete einen Rückgang um 7 % – etwas weniger als im Vorquartal, aber weiterhin unter den Erwartungen. Der Umsatz in Amerika drehte von −1 % im Vorquartal auf +1 %. In Europa beschleunigte sich das Wachstum von 1 % auf 8 %, in Japan drehte es von −13 % auf +6 %, und im übrigen Asien-Pazifik-Raum von −13 % auf +13 %.
Dank eines höheren Anteils an High-End-Modellen, des starken Wachstums der margenstarken Services und einer wirksamen Kostenkontrolle erreichte Apples Bruttomarge 46,3 % – leicht über den von Analysten erwarteten 46,1 %. Der Wert lag am oberen Ende der eigenen Prognose (45,5 % bis 46,5 %), verbesserte sich gegenüber dem Vorjahr um rund 1,8 Prozentpunkte und übertraf die Spanne der letzten drei Jahre (etwa 42 % bis 46 %). Der Nettogewinn stieg um rund 7,9 % auf 21,45 Milliarden US-Dollar.
Apples (AAPL) Telefonkonferenz zum Q3 GJ 2024
Apple erzielte in über zwanzig Ländern und Regionen Rekordumsätze, darunter Kanada, Mexiko, Frankreich, Deutschland, Großbritannien, Indien, Indonesien, die Philippinen und Thailand. Trotz des schwachen chinesischen Markts, der vor allem Mac und iPad traf, schnitt das iPhone 15 besser ab als die 14er-Serie. Zudem glichen sinkende Preise anderer Komponenten die gestiegenen Speicherpreise aus, sodass die Bruttomarge im Hardwaregeschäft stabil blieb.
Produktlinien
Die iPhone-Verkäufe waren stark: Der Umsatz (ohne Währungseffekte) wuchs in diesem Quartal gegenüber dem Vorjahr, und das iPhone 15 übertraf das iPhone 14 im gleichen Verkaufszeitraum.
Mac und iPad gewannen viele neue Nutzer: Etwa die Hälfte der Käufe stammte von Erstkäufern. Das iPad-Wachstum ging vor allem auf die Begeisterung für die neuesten Modelle zurück.
Alle Macs mit Apple-Silicon-Chips seit 2020 werden künftig Apples KI-System Apple Intelligence nutzen können.
Bei den Services erzielten Werbung, Cloud-Dienste und Zahlungsdienste Rekordumsätze. Die kostenpflichtigen Abos von Apples Services wuchsen kräftig zweistellig.
KI
Apple bleibt beim Einfluss von Apple Intelligence auf das Servicewachstum vorsichtig und hält es für zu früh, darüber zu sprechen. Dennoch stellte das Unternehmen auf der WWDC mehrere KI-Funktionen vor und will in den nächsten zwei Jahren weitere veröffentlichen.
Zur künftigen KI-Architektur sagte Apple-CEO Tim Cook, die eigenen Modelle dienten vor allem der Verarbeitung von Informationen auf dem Gerät und in der privaten Cloud, während für Wissen über die Außenwelt auf den Partner ChatGPT zurückgegriffen werde.
Obwohl Apple bei der KI-Entwicklung einen hybriden Ansatz verfolgt, dürften die Investitionen in KI weiter steigen.
Auf die Frage nach Veränderungen der Nachfrage nach iPhone-Pro-Modellen seit der WWDC antwortete Apple, der Beobachtungszeitraum sei zu kurz für Schlussfolgerungen.
Prognose für das Q4 GJ 2024
Apple gab keine konkrete Finanzprognose für das Q4 GJ 2024 ab. Der Finanzchef erklärte jedoch, das Wachstum gegenüber dem Vorjahr werde im Q4 etwa auf dem Niveau des Q3 liegen, bei einem Währungsgegenwind von rund 1,5 Prozentpunkten – womöglich ein neuer Rekord für dieses Quartal.
Der Finanzchef ergänzte, dass der Serviceumsatz wie in den Vorquartalen zweistellig wachsen dürfte, um 11 % bis 14 %. Die Bruttomarge soll zwischen 45,5 % und 46,5 % liegen. Diese Prognose spiegelt die negativen Effekte steigender Komponentenpreise und ungünstiger Wechselkurse wider. Sie liegt zwar unter den 46,3 % des Q3, aber leicht über der Markterwartung von 45,8 %.
Bewertung und Analyse
Stärken und Chancen:
- Die Apple-Silicon-Chips behaupten weiterhin ihren Vorsprung am Markt
- Die Vorstellung von Apple Intelligence kam gut an, und die riesige Zahl aktiver Geräte ist ein starker Trumpf für Apple im KI-Bereich
Schwächen und Risiken:
- Der globale Smartphone-Markt bleibt gesättigt
- Die Austauschzyklen beim iPhone werden länger
- Die Verkäufe der iPhone-15-Generation stagnieren, und M3-Mac sowie Apple Vision Pro blieben hinter den Erwartungen zurück
- Apple Intelligence könnte beim Start des iPhone 16 noch nicht fertig sein
- In China ist Apple beim Marktanteil gegenüber dem Vorjahr vom dritten auf den sechsten Platz gefallen
- Googles Niederlage im Kartellverfahren könnte Apples Gewinne schmälern (Google zahlt Apple für die Stellung als Standardsuchmaschine rund 36 % der Suchwerbeerlöse aus Safari, etwa 20 Milliarden US-Dollar pro Jahr)
iPhone
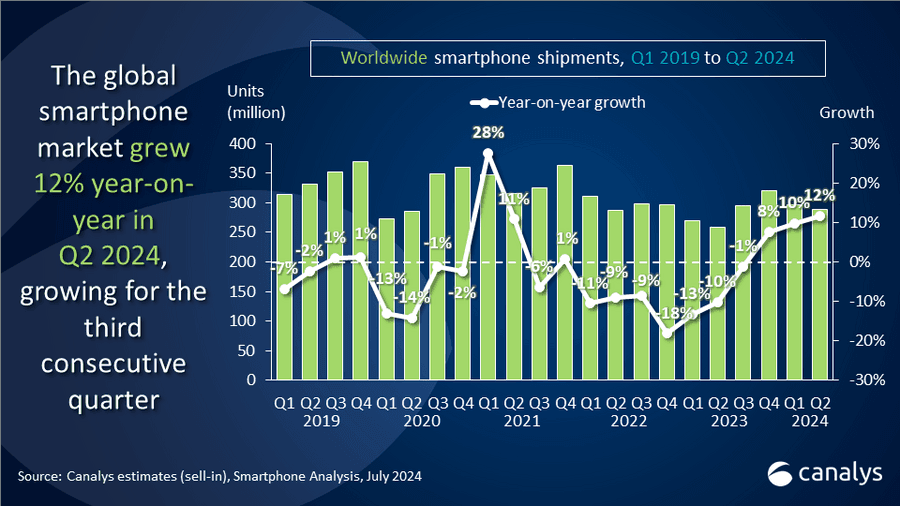
Globaler Smartphone-Markt: Q2 2024
Laut dem Marktforschungsunternehmen Canalys stiegen die weltweiten Smartphone-Auslieferungen im Q2 2024 um 12 % gegenüber dem Vorjahr auf 288,9 Millionen Geräte. Es ist das dritte Wachstumsquartal in Folge nach sieben Quartalen mit Rückgängen, getragen von neuen Geräten und einer besseren Konjunktur.
Apples Kerngeschäft iPhone verzeichnete in diesem Quartal einen moderaten Rückgang, möglicherweise abgefedert durch die Vorstellung von Apple Intelligence auf der WWDC. Da das Basismodell des iPhone 15 diese Funktion nicht unterstützt, könnten manche Käufer zur Pro-Serie gewechselt sein, was den durchschnittlichen Verkaufspreis (ASP) erhöht.
Apples Aussage, das iPhone 15 verkaufe sich besser als das iPhone 14, ist allerdings fraglich. Vergleicht man die Daten vom Q4 2022 bis Q2 2023 mit denen vom Q4 2023 bis Q2 2024, zeigt der Umsatz der iPhone-15-Generation eine fallende Tendenz. Berücksichtigt man die unterschiedlichen Starttermine, dürften die Gesamtverkäufe des iPhone 15 sehr nah an denen der 14er-Serie liegen.
Weitere Geschäftsbereiche
Das Mac-Geschäft wuchs nicht schneller als der gesamte PC-Markt, und der Umstieg auf den M3-Chip brachte Apple keinen großen Erfolg. Das iPad kehrte nach mehreren Rückgängen dank neuer Produkte zum Wachstum zurück, zeigt aber noch keinen klaren Durchbruch. Das Wearables-Geschäft stagniert seit fast drei Jahren, und die Apple Vision Pro liefert noch keinen nennenswerten Beitrag.
Die Services bleiben Apples einziger stabiler Wachstumstreiber und verbessern die Bruttomarge des Unternehmens wirksam. Da die installierte Gerätebasis weiter wächst, hat dieser Bereich noch viel Entwicklungspotenzial.
Apple Intelligence
Ob Apple Intelligence einen Austauschzyklus auslöst, ist offen. Beim Start des iPhone 16 könnten die KI-Funktionen noch begrenzt sein, was das Ausmaß des Zyklus schmälern würde. Langfristig könnte KI Apples Geschäft dennoch positiv beeinflussen.
Apple kämpft mit einem langsameren Hardwarewachstum, doch das stetige Wachstum der Services und mögliche Chancen durch KI eröffnen neue Perspektiven. Rechtliche Risiken und zunehmender Wettbewerb sorgen allerdings für Unsicherheit bei der langfristigen Entwicklung.
Fazit
Apples Quartalszahlen brachten wenige Überraschungen, zeigten aber klar das aktuelle strategische Dilemma des Unternehmens. Die Verlangsamung im Hardwaregeschäft ist eine Tatsache, während die Services immer mehr zur tragenden Säule werden. Dieses Muster ist kein Zufall, sondern eine Herausforderung, vor der Tech-Riesen nach der Marktsättigung zwangsläufig stehen.
Während die KI-Welle um die Welt rollt, ist die Einführung von Apple Intelligence zweifellos ein großer Wurf, der dem Markt vor Augen geführt hat, dass Apples riesiges Geräte-Ökosystem seine stärkste Karte im KI-Bereich sein könnte. Wie bei allen technischen Innovationen liegt jedoch ein weiter Weg zwischen Konzept und praktischer Anwendung. Ob Apple seinen enormen Hardwarevorteil tatsächlich in eine Führungsrolle bei KI verwandeln kann, bleibt offen.