Der Produktivitätsriese Microsoft (MSFT) veröffentlichte am 30. Oktober nach Börsenschluss seine Zahlen für Q1 GJ 2025 (erstes Quartal des Geschäftsjahres 2025) und übertraf die Erwartungen der Wall Street bei Umsatz und Gewinn. Da das viel beachtete Cloud-Geschäft Azure jedoch langsamer wuchs, fiel die Aktie nachbörslich um rund 3,6 %.
InhaltsverzeichnisAnzeigenAusblenden
- 1Microsoft (MSFT) Q1 GJ 2025: Finanzergebnisse
- 1.1Ergebnisse nach Segmenten
- 1.2Finanzkennzahlen
- 2Microsoft (MSFT) Q1 GJ 2025: Telefonkonferenz zu den Zahlen
- 2.1Azure und Cloud
- 2.2KI-Infrastruktur und -Strategie
- 2.3KI-Produkte und -Dienste
- 2.4Microsoft 365 und Produktivitätswerkzeuge
- 3Ausblick auf Q2 GJ 2025
- 4Bewertung und Analyse
- 4.1Cloud-Dienste
- 4.2KI
- 5Fazit
- 5.1Stärken und Chancen
- 5.2Schwächen und Risiken
Microsoft (MSFT) Q1 GJ 2025: Finanzergebnisse
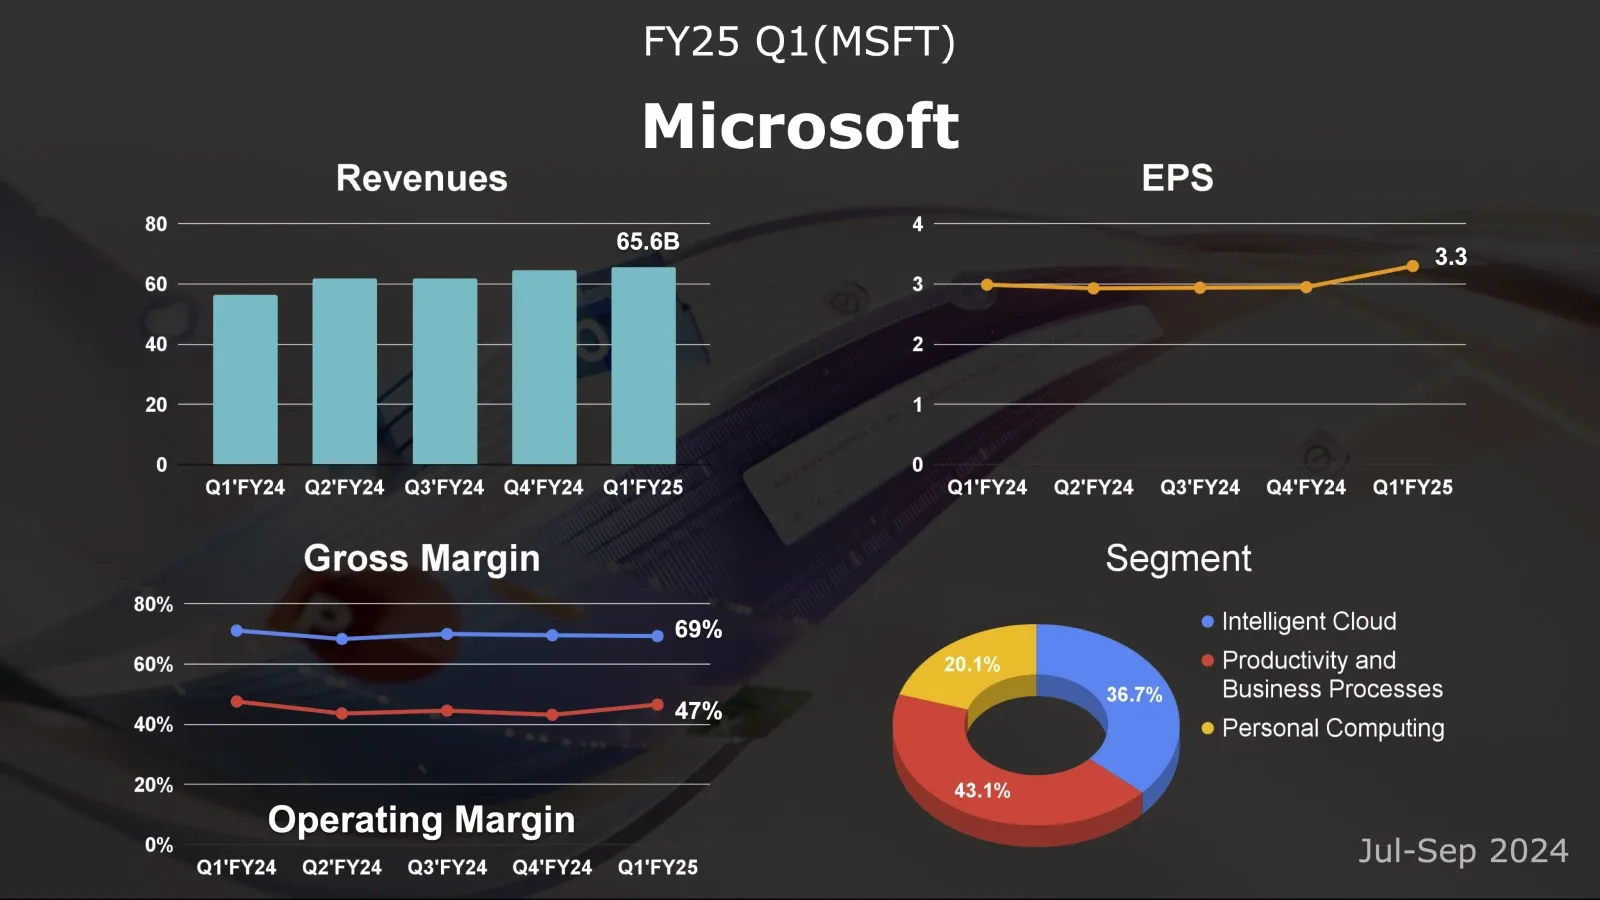
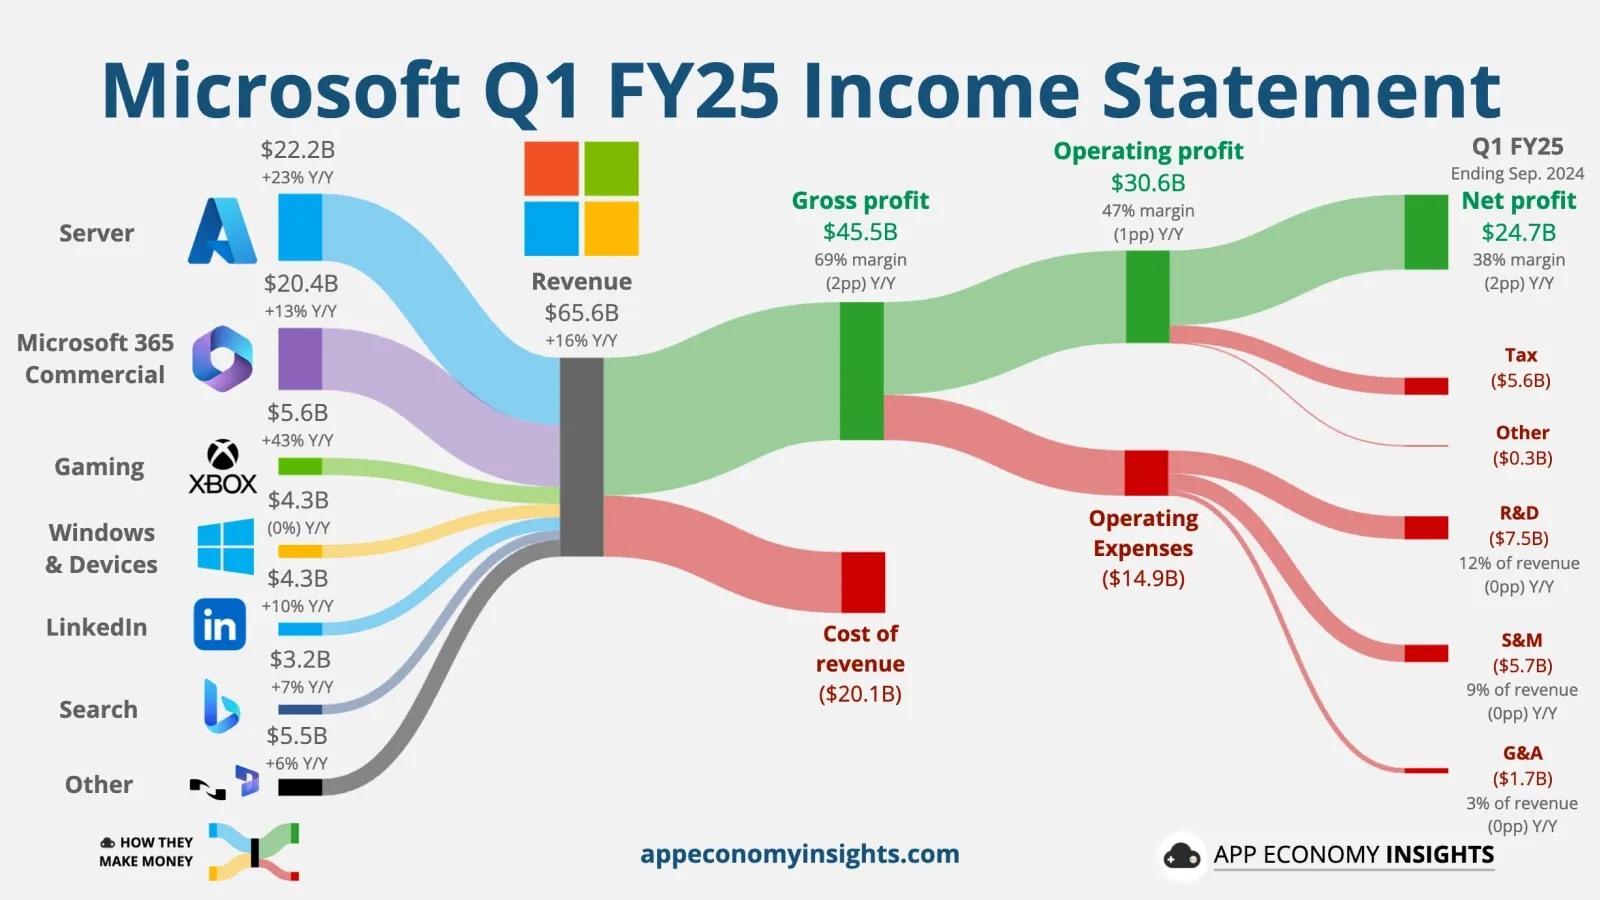
- Umsatz: 65,6 Mrd. US-Dollar (+16 % ggü. Vorjahr)
- Productivity and Business Processes: 28,3 Mrd. US-Dollar (+12 % ggü. Vorjahr)
- Intelligent Cloud: 24,1 Mrd. US-Dollar (+20 % ggü. Vorjahr)
- More Personal Computing: 13,2 Mrd. US-Dollar (+17 % ggü. Vorjahr)
- EPS: 3,30 US-Dollar (+10 % ggü. Vorjahr)
- Azure: +33 % ggü. Vorjahr (−1 Prozentpunkt ggü. Vorquartal)
Am 21. August 2024 kündigte Microsoft eine Neuordnung seiner Segmente an, vor allem um Anlegern mehr Einblick in das wachsende Cloud-Infrastrukturgeschäft zu geben. Das Segment Productivity and Business Processes wurde um einige Bereiche erweitert, die zuvor zu Intelligent Cloud und More Personal Computing gehörten. Zugleich wurde der Zuschnitt von Azure angepasst: Einige Dienste wurden herausgenommen, Teile der Suchwerbeumsätze integriert. Microsoft passte auch die Prognose an – höher für Productivity and Business Processes, niedriger für Intelligent Cloud und More Personal Computing, bei unveränderter Gesamtumsatzprognose.
Ergebnisse nach Segmenten
Alle drei Segmente wuchsen zweistellig. Productivity and Business Processes, das größte Segment (43 % des Umsatzes), erreichte 28,32 Milliarden US-Dollar, ein Plus von 12 %, und übertraf die erwarteten 27,9 Milliarden. Das Azure-zentrierte Segment Intelligent Cloud steigerte den Umsatz um 20 % auf 24,09 Milliarden, knapp über den von Analysten erwarteten 24,04 Milliarden. More Personal Computing wuchs um 17 % auf 13,18 Milliarden, bei einem Konsens von 12,56 Milliarden.
Intelligent Cloud blieb dank des kräftigen Azure-Wachstums das am schnellsten wachsende Segment. Der Azure-Umsatz stieg im Jahresvergleich um 33 %, etwas weniger als die 34 % im Vorquartal und etwa im Rahmen der Markterwartung von 32,8 %. Währungsbereinigt wuchs Azure um 34 %, knapp unter den 35 % des Vorquartals, leicht über der im August aktualisierten Prognose (33 %) und im Einklang mit dem Konsens institutioneller Anleger (34 %).
Productivity and Business Processes wurde vor allem von den Microsoft-365-Commercial-Cloud-Abos getragen, die um 15 % wuchsen – dank starker Nachfrage kleiner und mittlerer Unternehmen und Preiseffekten, die den ARPU erhöhten. Die Microsoft-365-Consumer-Abos stiegen um 10 % auf 84,4 Millionen, der zugehörige Umsatz um 6 %. Unternehmensanwendungen wie Dynamics (+10 %) und LinkedIn (+18 %) wuchsen stetig weiter.
More Personal Computing profitierte von der Erholung des PC-Markts: Windows-Lizenzen und Geräte legten um 2 % zu. Während die Windows-Lizenzumsätze stiegen, ging das Surface-Hardwaregeschäft weiter zurück. Der Gaming-Umsatz schnellte dank der Übernahme von Activision Blizzard (Beitrag: 43 Prozentpunkte) um 43 % nach oben, Xbox-Inhalte und -Dienste stiegen um 61 % (53 Prozentpunkte durch die Übernahme), während der Umsatz mit Xbox-Hardware um 29 % sank. Such- und Werbeumsätze beschleunigten auf 18 % – das stärkste Wachstum seit fast einem Jahr.
Finanzkennzahlen
Der Umsatz von Microsoft Cloud stieg um 22 % auf 38,9 Milliarden US-Dollar, bei einer Bruttomarge von 71 %, rund 2 Prozentpunkte weniger als im Vorjahr, vor allem wegen der Investitionen in den Ausbau der KI-Infrastruktur. Die kommerziellen Buchungen wuchsen kräftig um 30 %, getrieben von großen, langfristigen Azure-Verträgen.
Die Bruttomarge des Konzerns sank um zwei Prozentpunkte auf 69 %, die operative Marge um einen Punkt auf 47 % – Ausdruck des hohen Investitionsdrucks, aber dennoch über den Analystenerwartungen. Der operative Cashflow erreichte 34,2 Milliarden US-Dollar, die Investitionsausgaben (einschließlich Finanzierungsleasing) rund 20 Milliarden – deutlich mehr als die 11,2 Milliarden im Vorjahresquartal und die 19 Milliarden im Vorquartal. Die zahlungswirksamen Ausgaben für Sachanlagen beliefen sich auf rund 14,9 Milliarden, vor allem für den Ausbau von Cloud- und KI-Kapazitäten; etwa die Hälfte entfiel auf langlebige Vermögenswerte.
Microsoft (MSFT) Q1 GJ 2025: Telefonkonferenz zu den Zahlen
Microsoft will das KI-Zeitalter aktiv prägen. CEO Satya Nadella betonte, dass die KI-getriebene digitale Transformation jede Rolle, jede Funktion und jeden Arbeitsablauf grundlegend verändert. Microsoft erschließt neue Marktchancen und gewinnt neue Kunden, denen es hilft, mit Microsofts KI-Plattformen und -Werkzeugen Wachstum zu schaffen und ihre operative Hebelwirkung zu verbessern.
Azure und Cloud
- Azure gewinnt weiter Marktanteile, Kunden wechseln von konkurrierenden Cloud-Diensten
- Die Azure-AI-Plattform ermöglicht Kunden die Entwicklung von KI-Agenten
- Die KI-Nachfrage trug rund 12 Prozentpunkte zum Azure-Wachstum bei, die Rechenkapazität bleibt knapp
- Insgesamt sank die Bruttomarge der Cloud-Dienste wegen der KI-Infrastrukturinvestitionen, die Azure-Marge selbst verbesserte sich jedoch
- Die eigene CPU Cobalt 100 gewinnt Kunden und bietet ein um 50 % besseres Preis-Leistungs-Verhältnis
KI-Infrastruktur und -Strategie
- Der Ausbau von Rechenzentren und die Stromversorgung stoßen an Grenzen; Besserung wird im ersten Halbjahr des nächsten Jahres erwartet
- Die Nachfrage nach KI-Inferenz soll rasch ein Volumen von mehreren Milliarden US-Dollar erreichen
- GPUs werden vorrangig für Inferenz statt für Training eingesetzt
- Copilot wird als zentrale KI-Schnittstelle positioniert, einschließlich künftiger automatisierter Agenten
Lesetipp: Anthropic startet Computer Use
KI-Produkte und -Dienste
- Die Zahl der Unternehmensnutzer von GitHub Copilot stieg gegenüber dem Vorquartal um 55 %
- Microsoft 365 Copilot bewährt sich in Unternehmen, die Nutzung weitet sich schrittweise aus
- KI wird zur wichtigsten Schnittstelle für Unternehmensanwendungen
- Die Investition in OpenAI zahlt sich weiter aus:
- Die Bewertung von OpenAI steigt rasant
- Zusätzliche Umsätze durch Rechte an OpenAIs geistigem Eigentum
- Die Nutzung des Azure-OpenAI-Dienstes hat sich in sechs Monaten verdoppelt
Microsoft 365 und Produktivitätswerkzeuge
- Die Teams-Nutzung bleibt auf Rekordniveau, 75 % der Unternehmenskunden kaufen Zusatzfunktionen
- Das ARPU-Wachstum von Microsoft 365 wird von E5-Plänen und Copilot getragen
- Durchdringung der kommerziellen Cloud-Version: 90 %
- Durchdringung der Consumer-Cloud-Version: 85 %
- Copilot soll einen erheblichen Beitrag zum Microsoft-365-Umsatz leisten
- Die Suchmaschine Bing und der Browser Microsoft Edge gewinnen Marktanteile
- Das Gaming-Geschäft erreicht einen Rekord bei monatlich aktiven Nutzern
Ausblick auf Q2 GJ 2025
Die Umsatzprognose für das nächste Quartal von 68,1–69,1 Milliarden US-Dollar entspricht einem Wachstum von 10,6 % im Jahresvergleich. Für Productivity and Business Processes werden 28,7–29,0 Milliarden (+12 %), für Intelligent Cloud 25,55–25,85 Milliarden (+19 %) und für More Personal Computing 13,85–14,25 Milliarden erwartet, ein Rückgang gegenüber dem Vorjahr.
Für Azure wird ein währungsbereinigtes Wachstum von 31–32 % erwartet, also eine weitere Verlangsamung. Die Finanzchefin bekräftigte jedoch, dass sich das Azure-Wachstum in der zweiten Hälfte des Geschäftsjahres 2025 mit wachsender Kapazität wieder beschleunigen werde. Zudem will Microsoft je nach Nachfrageentwicklung weiter in KI-Infrastruktur investieren; die Investitionen im nächsten Quartal sollen die 20 Milliarden dieses Quartals übersteigen. Bemerkenswert: Laut der Finanzchefin wird der Posten „Sonstige Erträge und Aufwendungen“ im nächsten Quartal einen Verlust von rund 1,5 Milliarden ausweisen, vor allem wegen Microsofts Anteil an den erwarteten Verlusten von OpenAI.
Bewertung und Analyse
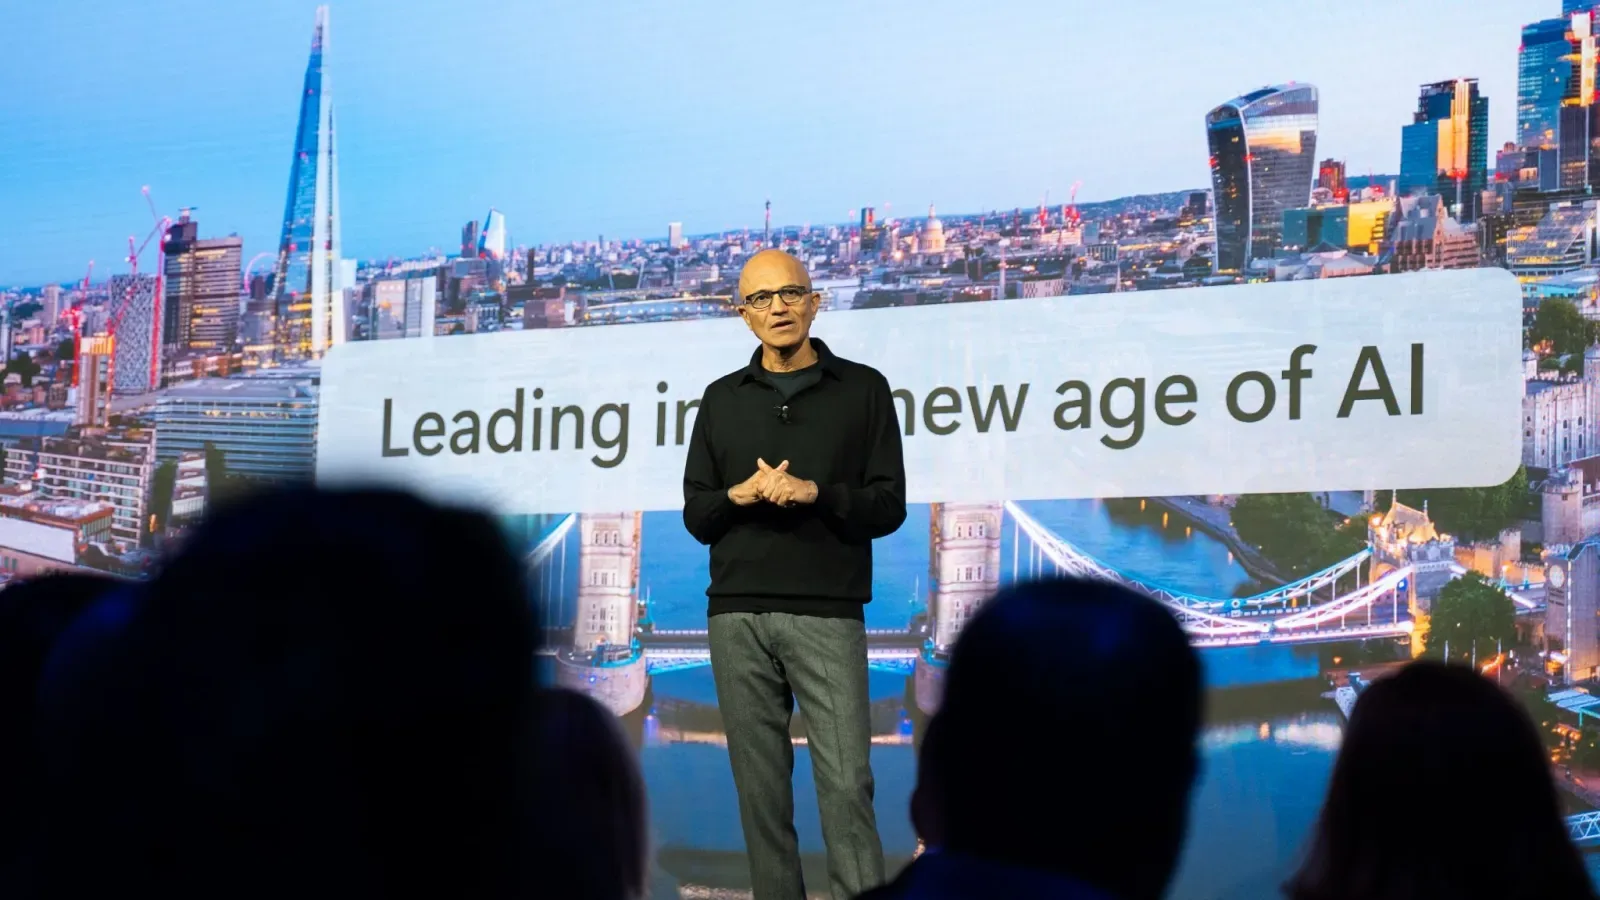
Microsoft-CEO Satya Nadella auf der AI Tour in London
Microsoft hat in den letzten Quartalen eine beeindruckende Stabilität gezeigt. Zwar sorgt sich der Markt um den Ausblick auf das nächste Quartal, doch strategisch betrachtet könnten diese Sorgen übertrieben sein. Das Umsatzwachstum von 16 % spiegelt eine entscheidende Realität wider: Microsoft durchläuft einen strukturellen Wandel und hat keine grundlegenden operativen Probleme.
Dass Microsoft die Umsätze des Betriebssystems Windows mit denen der Surface-Hardware zusammenlegt, ist ein Rückschritt bei der Transparenz. Die Änderung könnte jedoch einen breiteren strategischen Kurswechsel signalisieren: Microsoft definiert seine Rolle im Personal Computing neu und entwickelt sich vom reinen Softwarekonzern hin zur Integration von Hard- und Software.
Cloud-Dienste
Im Public-Cloud-Markt muss die leichte Verlangsamung von Azure in einem größeren strategischen Zusammenhang gesehen werden: Das ist ein Marathon, kein Sprint. Bemerkenswert ist, dass die Wachstumsabschwächung auf Angebotsengpässe zurückgeht, nicht auf schwache Nachfrage. Dahinter steckt eine tiefere strategische Überlegung: Rechenleistung ist das neue Öl des KI-Zeitalters, und wer die Rechenkapazität kontrolliert, kontrolliert die Lebensader der digitalen Wirtschaft.
Das stabile Wachstum von Microsoft 365 Commercial und der allmähliche Beitrag von Copilot zeigen Microsofts Innovationskraft beim Geschäftsmodell im KI-Zeitalter. Es geht nicht um bloßes Stapeln von Produkten, sondern um eine umfassende Ökosystemstrategie, die KI tief in die täglichen Arbeitsabläufe der Nutzer einbettet. Die Debatte, ob KI als Copilot oder als Agent existieren sollte, ist im Kern eine Frage der technischen Reife und keine strategische Entscheidung.
KI
Im Vergleich zu Googles TPUs und Amazons Trainium und Inferentia ist Microsoft unter den drei großen Public-Cloud-Anbietern derzeit bei Umsatz und Bruttomarge am stärksten von der Liefersituation bei NVIDIA betroffen. Diese hohe Abhängigkeit wirft eine grundlegende strategische Frage auf: ob Microsoft massiv in eigene KI-Chips investieren soll. Die Chipstrategie ist daher ein wichtiger Indikator.
Microsofts Beziehung zu OpenAI wandelt sich subtil von einer exklusiven Partnerschaft hin zu einem diversifizierten Portfolio. Dieser Übergang spiegelt eine Grundwahrheit der KI-Branche wider: Kein einzelner Akteur kann dauerhaft einen technologischen Vorsprung halten. Auf alle großen KI-Modelle zu setzen, ist eine umsichtige Strategie der Risikostreuung.
Die höheren Investitionsausgaben sollten als positives Signal gewertet werden. Im KI-Zeitalter gleichen Infrastrukturinvestitionen dem Eisenbahnbau im 19. Jahrhundert: Wer das robusteste Netz baut, sichert sich einen Vorteil im künftigen Wettbewerb. Auch wenn die Investitionen derzeit schneller wachsen als der Umsatz, ist dies angesichts der rasant steigenden Nachfrage nach KI-Rechenleistung die sinnvollste Kapitalallokation.
Fazit
Microsofts aktuelle Leistung sollte aus einer breiteren Perspektive bewertet werden: Das Unternehmen wandelt sich vom klassischen Softwarehaus zum Technologieriesen des KI-Zeitalters. Schwankungen sind dabei unvermeidlich, sollten aber nicht überinterpretiert werden, solange die Richtung stimmt. Microsofts Kernkompetenz liegt in der Vollständigkeit seines Ökosystems und seiner Innovationskraft beim Geschäftsmodell – Vorteile, die im KI-Zeitalter noch deutlicher werden könnten. Das Umsatzwachstum bleibt gesund, und auch wenn künftig Abschreibungsdruck aus den Investitionen entstehen kann, dürfte die Profitabilität insgesamt robust bleiben.
Stärken und Chancen
- Sehr positive Kundenresonanz auf Microsoft 365 Copilot
- Microsoft Dynamics, Bing und Microsoft Edge gewinnen Marktanteile
- Die KI-Nachfrage in den Cloud-Diensten wächst weiter rasant
Schwächen und Risiken
- Der Vorteil durch die OpenAI-Modelle schwindet
- KI-Rechenkosten etwas höher als bei der Konkurrenz, und die aktuelle Kapazität reicht nicht aus, um das volle Wachstumspotenzial auszuschöpfen
- Die Nachfrage im PC-Markt zeigt noch keine kräftige Erholung
- Die Marktdurchdringung von Office ist bereits hoch, das langfristige Wachstum wird sich zwangsläufig abschwächen
- Die langfristige Strategie des Gaming-Geschäfts bleibt unklar