Der Social-Media-Riese Meta veröffentlichte seine Zahlen für Q3 2024 am 30. Oktober nach Börsenschluss und lieferte solide Ergebnisse, die bei Umsatz und Gewinn über den Markterwartungen lagen. Meta hob die Prognose für die Investitionsausgaben an und verwies auf den anhaltend hohen Infrastrukturbedarf für KI-Projekte. Die Aktie fiel vorbörslich um rund 3 %.
InhaltsverzeichnisAnzeigenAusblenden
- 1Meta Platforms (META) Q3 2024: Finanzergebnisse
- 1.1Ergebnisse nach Segmenten
- 1.2Finanzkennzahlen
- 2Meta Platforms (META) Q3 2024: Kernpunkte der Telefonkonferenz
- 2.1Soziale Plattformen
- 2.2KI-Entwicklung
- 2.3Werbegeschäft
- 2.4Hardware
- 2.5WhatsApp
- 3Ausblick auf Q4 2024
- 4Bewertung und Analyse
- 4.1Family of Apps
- 4.2Metaverse
- 4.3KI
- 4.4Hardware
- 5Fazit
- 5.1Stärken und Chancen
- 5.2Schwächen und Risiken
Meta Platforms (META) Q3 2024: Finanzergebnisse
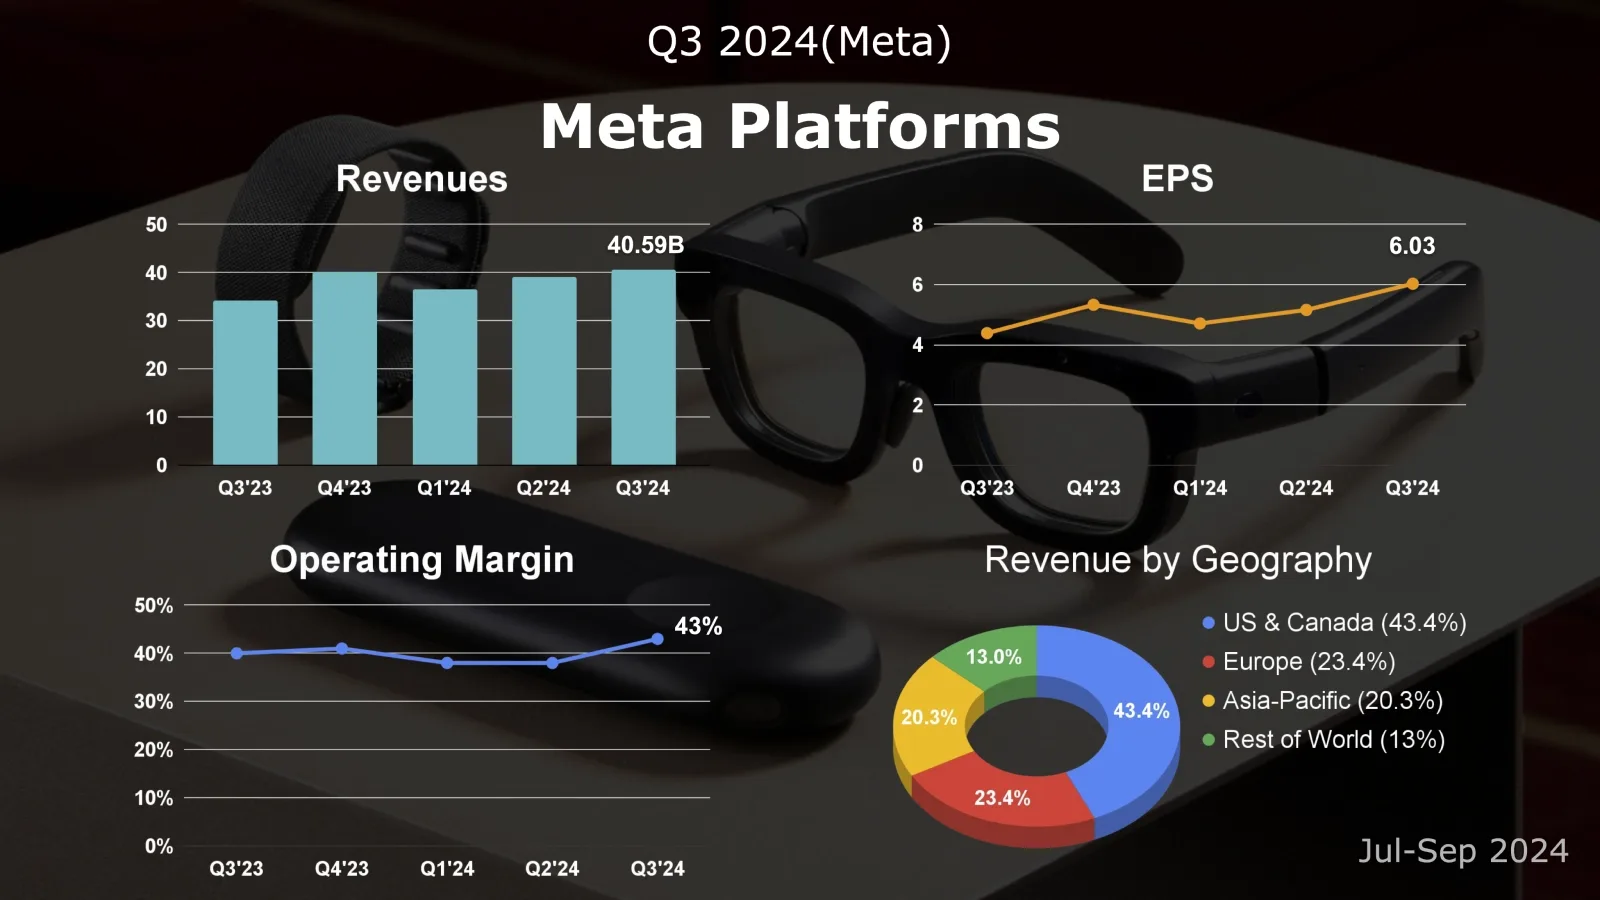
- Umsatz: 40,59 Mrd. US-Dollar (+19 % ggü. Vorjahr)
- Family of Apps (FoA): 40,32 Mrd. US-Dollar (+19 % ggü. Vorjahr)
- Reality Labs (RL): 270 Mio. US-Dollar (+29 % ggü. Vorjahr)
- EPS: 6,03 US-Dollar (+37 % ggü. Vorjahr)
Seit Q4 2021 gliedert sich Meta in zwei Hauptsegmente:
- Family of Apps (FoA): Facebook, Instagram, Messenger, WhatsApp und weitere Dienste
- Reality Labs (RL): Entwicklung von AR/VR-Hardware und -Software
Meta betont, dass beide Segmente zwar getrennt ausgewiesen werden, strategisch aber eine Einheit bilden. Ziel von RL ist es, die nächste Computing-Plattform zu bauen und so die FoA-Erlebnisse für Nutzer zu verbessern.
Ergebnisse nach Segmenten
Das Kerngeschäft Werbung im Segment Family of Apps erzielte 39,89 Milliarden US-Dollar Umsatz, 19 % mehr als im Vorjahr, wenngleich sich das Wachstum gegenüber dem Vorquartal verlangsamte. Grund war vor allem, dass die Ad Impressions in Metas Apps nur um 7 % zulegten – das fünfte Quartal in Folge mit nachlassendem Wachstum. Der durchschnittliche Preis pro Anzeige stieg dagegen um 11 % und beschleunigte sich das vierte Quartal in Folge – ein Zeichen für spürbare Monetarisierungsfortschritte durch KI.
Die täglich aktiven Personen (DAP) von FoA erreichten in Q3 3,29 Milliarden, 4,8 % mehr als im Vorjahr, aber leicht unter den von der Wall Street erwarteten 3,31 Milliarden. Auffällig: Die DAP-Nettozuwächse der letzten beiden Quartale lagen unter dem historischen Durchschnitt, die Wachstumsraten sind rückläufig. Zwar stieg der durchschnittliche Umsatz pro Person (ARPP) um 12 % auf 12,29 US-Dollar, den zweithöchsten Wert der Firmengeschichte, doch das nachlassende Nutzerwachstum sollte man im Auge behalten.
Die Ad Impressions wuchsen insgesamt um 7 %, wobei die Wachstumsraten gegenüber dem Vorquartal meist zurückgingen – im Einklang mit Metas früheren Hinweisen auf eine hohe Vergleichsbasis. Asien-Pazifik führte mit 9 % mehr Impressions. Der durchschnittliche Preis pro Anzeige stieg um 11 %, was auf starke Werbenachfrage und bessere Konversionsraten hindeutet, die vermutlich von KI profitieren.
Finanzkennzahlen
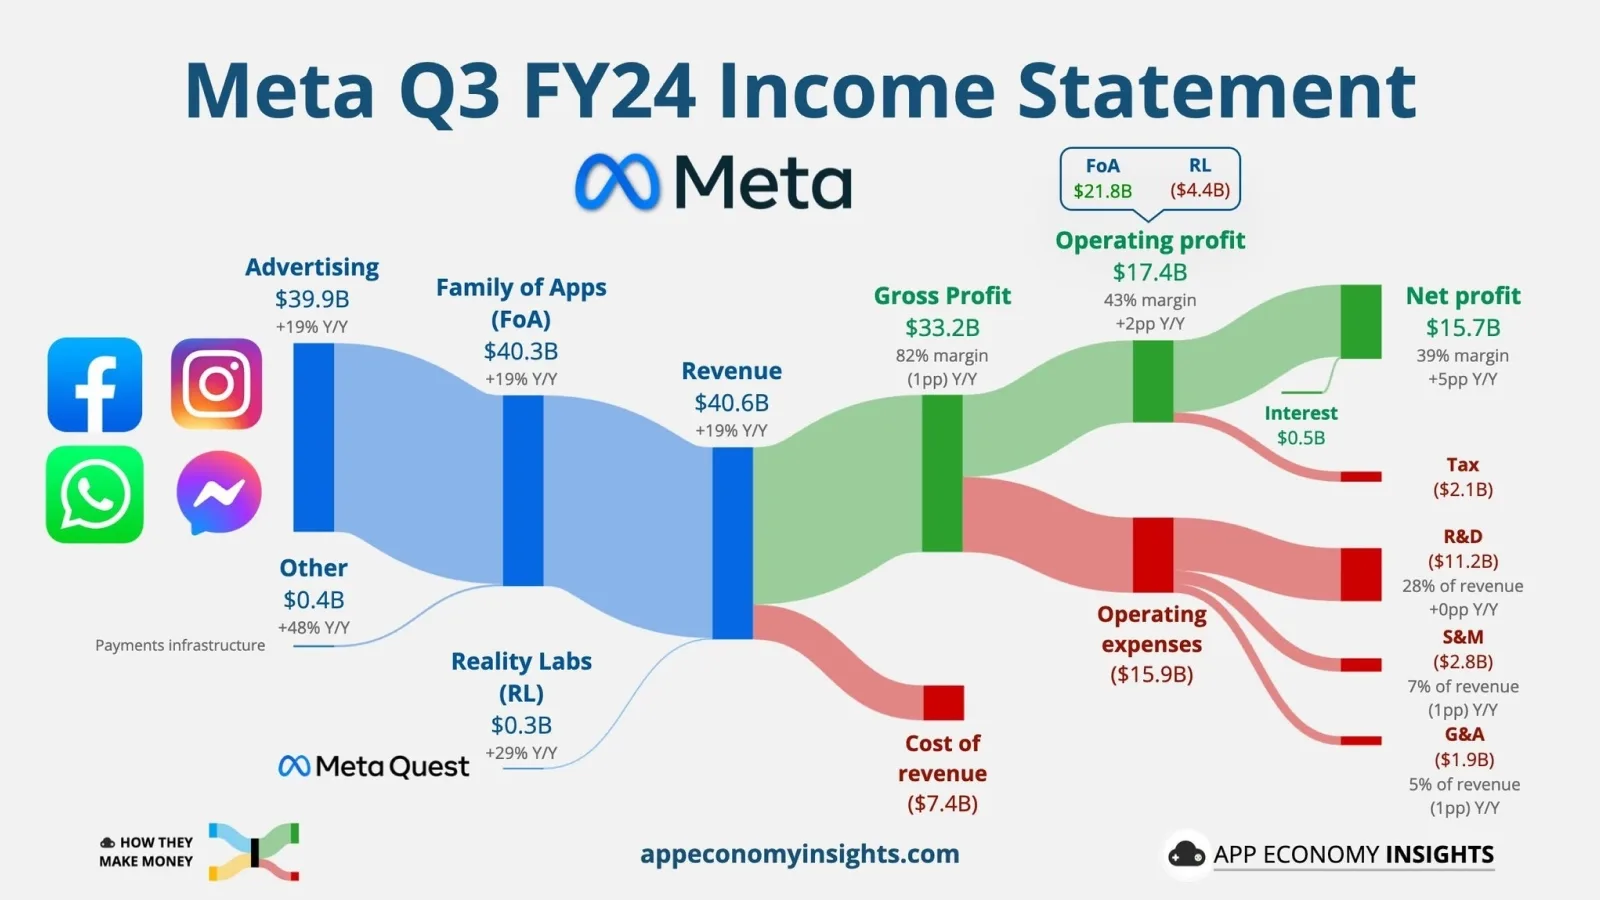
Die gesamten Kosten und Aufwendungen stiegen um 14 % auf 23,24 Milliarden US-Dollar, getrieben von höheren Betriebs- und F&E-Kosten, teilweise ausgeglichen durch geringere Marketing- und Verwaltungskosten. Da der Umsatz schneller wuchs, sanken alle Kostenquoten außer F&E im Jahresvergleich. Das operative Ergebnis sprang um 26 % auf 17,35 Milliarden, die operative Marge stieg von 40 % auf 43 % und übertraf die Analystenerwartung von 39,5 %. Der Nettogewinn kletterte um 35 % auf 15,69 Milliarden, bei einem Konsens von 13,64 Milliarden.
Nach Segmenten stieg das operative Ergebnis von FoA um 25 % auf 21,78 Milliarden, während sich die Verluste von RL im Jahresvergleich von 3,74 auf 4,43 Milliarden US-Dollar ausweiteten. Meta erwartet für dieses Jahr deutlich höhere RL-Verluste. Die Investitionsausgaben in Q3 erreichten 9,2 Milliarden, deutlich mehr als die rund 7 Milliarden ein Jahr zuvor, vor allem für Server, Rechenzentren und Netzwerkinfrastruktur. Seit Jahresbeginn summieren sie sich auf 24,4 Milliarden, gegenüber 20,2 Milliarden im Vorjahreszeitraum.
Meta Platforms (META) Q3 2024: Kernpunkte der Telefonkonferenz
- Investitionen von 9,2 Mrd. US-Dollar in Q3, vor allem in Infrastruktur
- Free Cashflow von 15,5 Mrd. US-Dollar
- Die Metaverse-Verluste sollen in Q4 steigen; das Metaverse bleibt strategische Priorität
- Strategie der Kapitalallokation:
- Langfristiger operativer Fokus
- Ausgewogenheit zwischen kurz- und langfristigen Chancen
- Flexibilität, um auf den Markt zu reagieren
Soziale Plattformen
- WhatsApp wächst in den USA weiter kräftig
- Facebook zeigt in den USA positive Trends bei jungen Nutzern
- Threads nähert sich 275 Mio. monatlich aktiven Nutzern
- Meta ist mit dem Wachstum von Threads in den USA, Taiwan und Japan zufrieden
- KI-gestützte Inhaltsempfehlungen steigerten die Nutzung von Facebook um 8 % und von Instagram um 6 %
KI-Entwicklung
- Zuckerberg sieht KI als Katalysator für die Produktentwicklung; die nächste Phase dreht sich um KI-generierte Inhalte
- Ausbau der KI-Angebote für Verbraucher und Unternehmen für 2025 geplant
- Llama wächst exponentiell und wird von der US-Regierung genutzt; Llama 4 ist für Anfang 2025 geplant:
- Training auf über 100.000 H100-GPUs
- Verbesserte multimodale Fähigkeiten und besseres Reasoning
- Meta AI überschreitet 500 Mio. monatlich aktive Nutzer
- Interne Effizienzgewinne:
- Besseres Programmieren und bessere Inhaltsmoderation
- Vorteile aus Open Source fließen in die Produkte zurück
- Neue Ranking- und Empfehlungssysteme:
- Effizientere Datennutzung
- Bereits bei Facebook-Videos im Einsatz
- Ausweitung auf weitere Plattformen geplant
Werbegeschäft
- Über 1 Mio. Werbetreibende nutzen Metas generative Tools
- KI-Bildgenerierung verbessert die Konversionsrate um 7 %
- Monetarisierungsstrategie:
- Mehr Anzeigen in bislang wenig monetarisierten Inhalten
- Neue KI-Modelle, die Verhaltenssequenzen der Nutzer einbeziehen
- Steigende Anzeigenpreise getrieben von Nachfrage und Wirksamkeit
- Werbung in Meta AI hat keine unmittelbare Priorität
- Nachlassende Werbenachfrage aus China
Hardware
- Starke Verkäufe der Ray-Ban-Meta-KI-Brillen
- Entwicklung neuer smarter Brillen mit EssilorLuxottica
- Meta Quest 3S als Favorit für das Weihnachtsgeschäft positioniert
- Click-to-Message-Anzeigen als wichtigster Umsatztreiber
- Expansion mit Fokus auf Märkte mit hoher Verbreitung
- Bezahlte Nachrichten treiben das Wachstum der sonstigen Umsätze
Ausblick auf Q4 2024
Umsatzprognose von 45–48 Milliarden US-Dollar (Mittelwert rund 46,5 Milliarden, +16 % ggü. Vorjahr), über dem Wall-Street-Konsens von 46,3 Milliarden.
Bewertung und Analyse
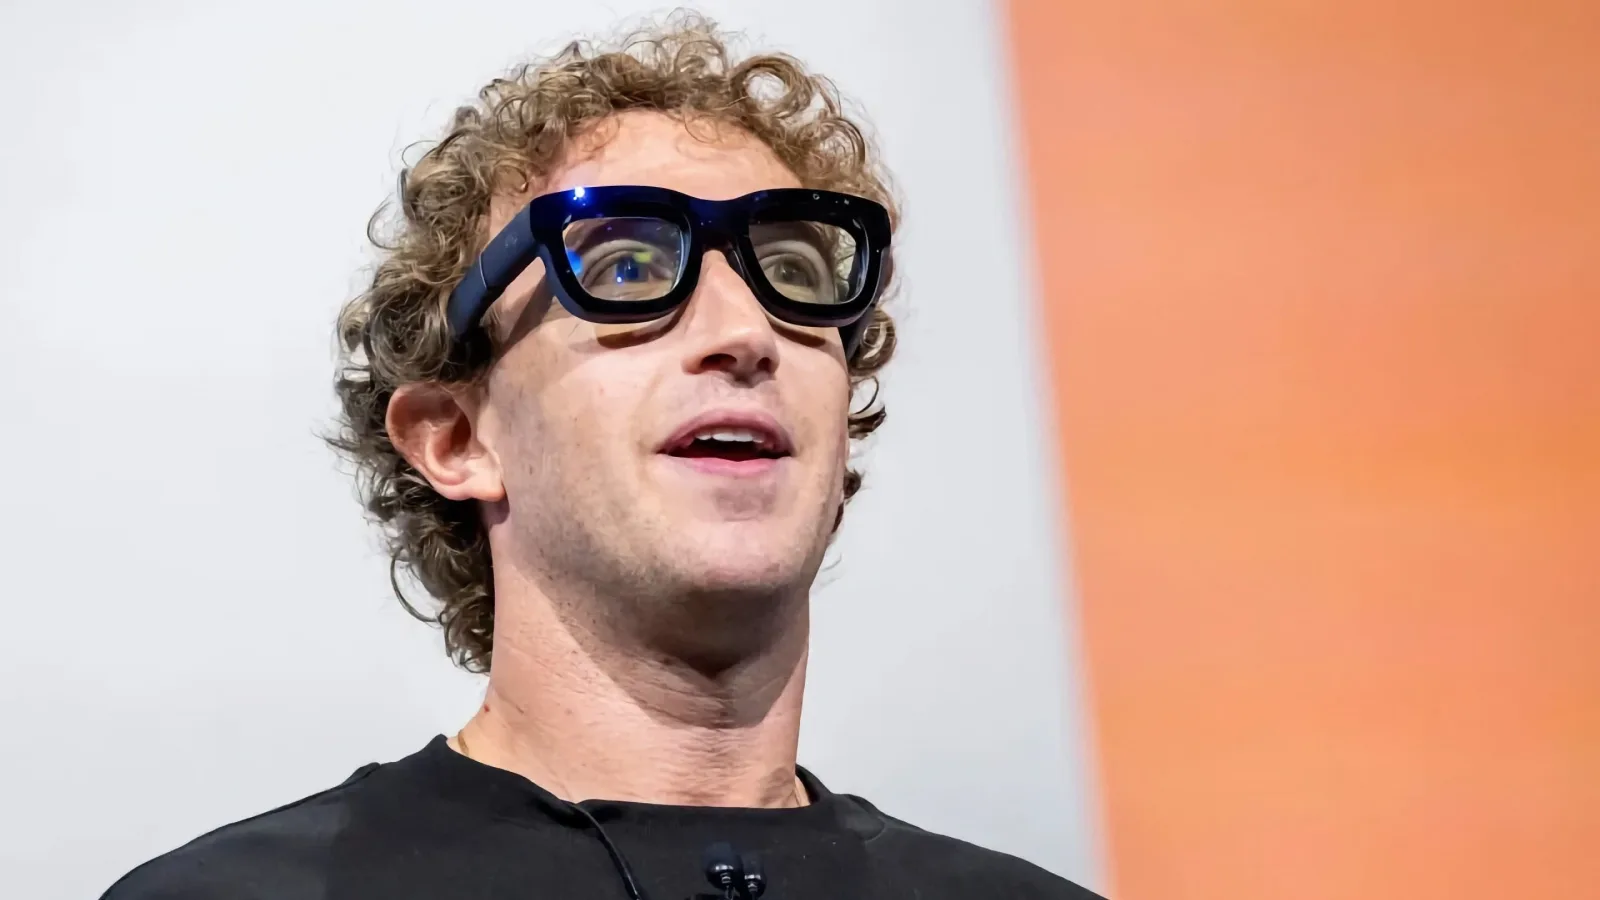
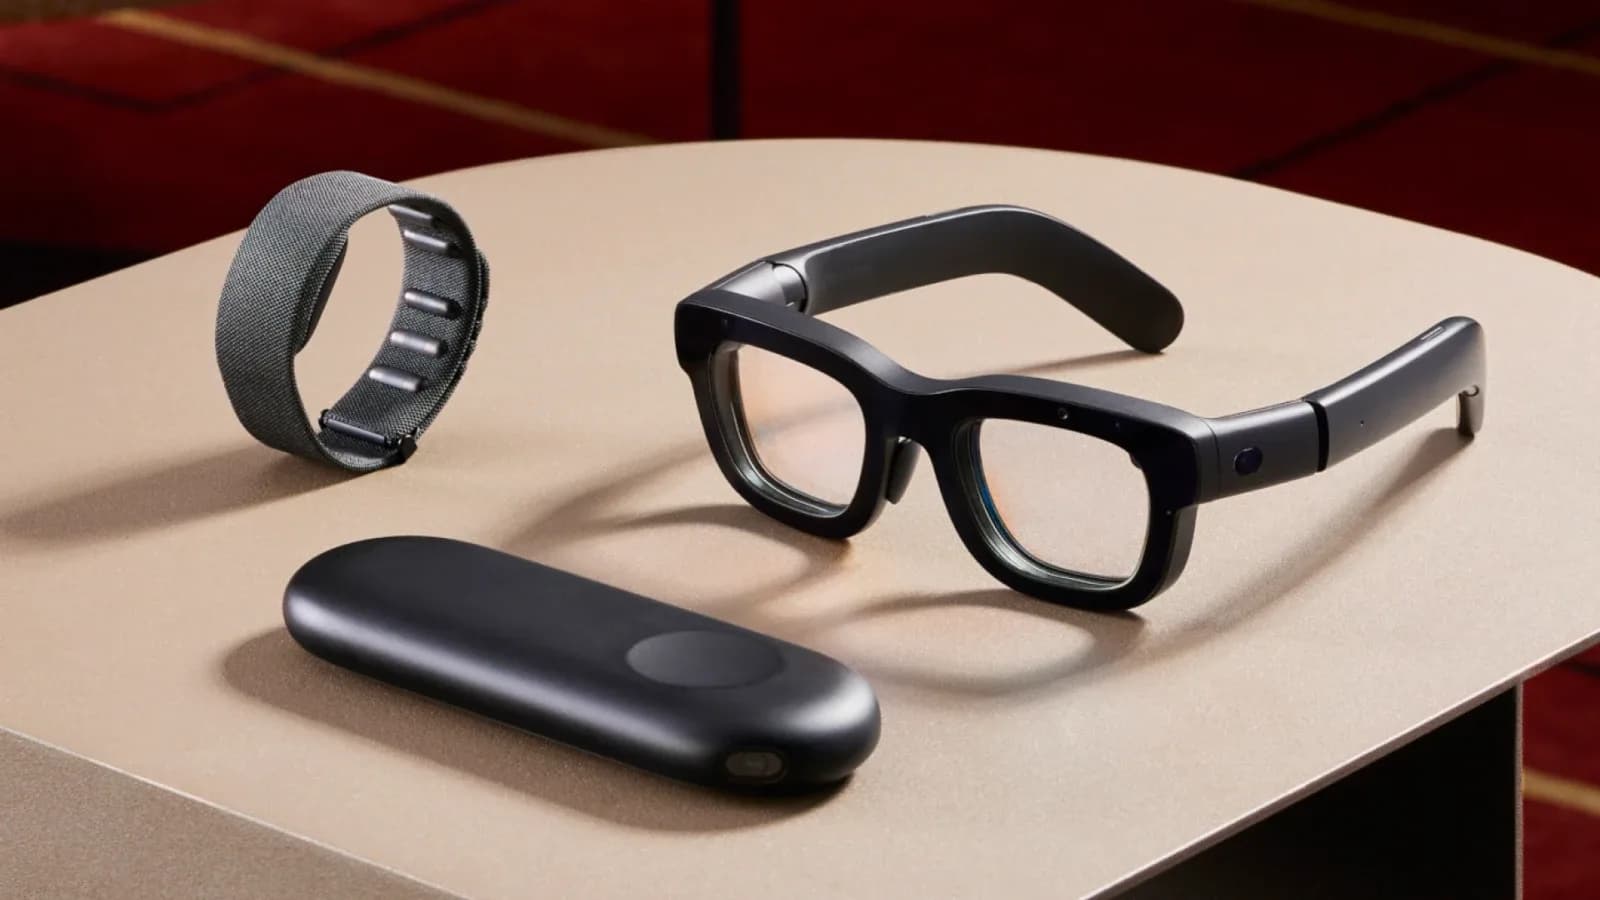
Metas AR-Brille Orion
Meta erreichte trotz hoher Metaverse-Investitionen eine operative Marge von 42,7 % (Dreijahreshoch), getragen von:
- Der Stärke des Werbe-Kerngeschäfts
- Initiativen zur operativen Effizienz
Auch wenn sich das Wachstum der Werbeumsätze abschwächt, zeigt die durchschnittliche jährliche Wachstumsrate über zwei Jahre einen gesunden Verlauf und Metas anhaltende Führungsrolle in der digitalen Werbung. Basiseffekte und die Sättigung beim Nutzerwachstum deuten jedoch darauf hin, dass sich das Wachstum etwa auf dem aktuellen Niveau einpendeln könnte.
Family of Apps
Die sonstigen Umsätze von FoA wachsen weiterhin um über 30 %. Trotz kleiner Basis deuten sie auf neue Umsatzquellen für künftiges Wachstum hin.
Zwei Kennzahlen verdienen Aufmerksamkeit: das nachlassende Wachstum bei DAP und Ad Impressions. Das Impressions-Wachstum von 7 % deutet besonders auf Grenzen beim Plattform-Traffic hin. Metas Preismechanismus zeigt jedoch Anpassungsfähigkeit: Trotz begrenztem Angebot beschleunigten sich die Anzeigenpreise mehrere Quartale in Folge.
Metaverse
Metas Metaverse-Investitionen nehmen weiter zu: Die Quartalsverluste könnten von 4,4 auf 4,5–5,0 Milliarden US-Dollar steigen und 2025 womöglich 20 Milliarden übersteigen. Das spiegelt die strategische Positionierung bei Computing-Plattformen der nächsten Generation und neuen Technologien wider.
KI
Die 500 Millionen monatlich aktiven Nutzer von Meta AI profitieren vom Social-Media-Ökosystem des Konzerns. Auch wenn die Zahl durch versehentliche Aufrufe etwas aufgebläht sein mag, bietet Metas Stärke bei sozialen Plattformen einzigartige Möglichkeiten zur KI-Integration.
Metas Empfehlungsmodell der nächsten Generation nutzt eine Trainingsmethode ähnlich wie bei Llama 3.2: Mittelgroße Modelle werden mit Erkenntnissen aus großen Modellen verbessert. Dieser Ansatz ist theoretisch vielversprechend und zeugt von anhaltenden KI-Investitionen.
Hardware
Die Entwicklung der Ray-Ban-Meta-Brillen und die Pläne für die künftige AR-Brille Orion zeigen Metas Fortschritte bei Hardware der nächsten Generation. Smarte Brillen haben nicht nur einen eigenen Marktwert, sondern erweitern auch die Einsatzszenarien von Meta AI – ihre Entwicklung in den nächsten zwei Jahren ist daher spannend.
Fazit
Meta nimmt im aktuellen KI-Wettlauf mit drei zentralen Vorteilen eine einzigartige Position ein:
- Erstklassige Fähigkeiten bei der Entwicklung von Sprachmodellen
- Die weltweit größte Nutzerbasis sozialer Netzwerke
- Etablierte Monetarisierungsmechanismen
Diese Elemente bilden einen strategischen positiven Kreislauf, der Metas Wettbewerbsfähigkeit in der KI stärkt.
Das Kerngeschäft wächst stabil, steht aber vor Marktsättigung. Metas nächste Wachstumsphase hängt von KI und Metaverse ab: Unternehmenslizenzen für Llama, Kommerzialisierung von Meta AI, smarte Brillen als physischer KI-Berührungspunkt und AR-Brillen als Plattform der nächsten Generation.
Stärken und Chancen
- Höhere KI-Investitionen sichern künftige Rechenkapazität
- KI-Anwendungen steigern Engagement auf den sozialen Plattformen und Werbemonetarisierung
- Fortschritte in der Werbetechnologie bei gesunder Marktnachfrage
- Neues Interesse junger Nordamerikaner an Facebook; Fortschritte bei der WhatsApp-Monetarisierung
- Llama 3.1 etabliert sich unter den führenden offenen Sprachmodellen
- Quest 3 verkauft sich besser als erwartet; Wachstumspotenzial für Quest 3S
- Positive Marktresonanz auf die Ray-Ban-Meta-Brillen
- Führungsposition bei der nächsten Computing-Plattform mit der AR-Brille Orion
Schwächen und Risiken
- Nachlassendes Nutzer- und Impressions-Wachstum im Kerngeschäft (soziale Plattformen)
- Weiterhin hohe Verluste bei Reality Labs
- Anhaltender regulatorischer Druck weltweit