Microsoft, ein Meister der Diversifizierung, meldete für das vierte Quartal seines Geschäftsjahres 2022 (April bis Juni 2022) einen Umsatzanstieg um 12 % gegenüber dem Vorjahr auf 51,9 Milliarden US-Dollar.
Der Xbox-Hardwareumsatz sank um 11 %, Spieleinhalte um 7 %, und auch das PC-nahe Geschäft schwächelte. Die wichtigste Quelle für Wachstum und Gewinn ist Intelligent Cloud (mit der Public Cloud Azure, SQL Server, Windows Server usw.), deren Umsatz um 20 % auf 20,9 Milliarden US-Dollar stieg.
InhaltsverzeichnisAnzeigenAusblenden
- 1Die wichtigsten Punkte aus Microsofts Zahlen zum Q4 GJ 2022
- 1.1Wie sieht der Ausblick für das Geschäftsjahr 2023 aus?
- 1.2Wie hoch war der Umsatz im Q4 GJ 2022?
- 1.3Wie hoch war der verwässerte Gewinn je Aktie im Q4 GJ 2022?
- 1.4Wie schnitt Intelligent Cloud im Q4 GJ 2022 ab?
- 2Umsatz und Profitabilität
- 2.1Umsatz
- 2.2Bruttomarge
- 2.3Operatives Ergebnis
- 2.4Nettogewinn
- 3Operativer Überblick
- 3.1Productivity and Business Processes
- 3.2Intelligent Cloud
- 3.3More Personal Computing
- 4Geschäftsausblick
- 5Highlights aus Microsofts Telefonkonferenz zum Q4 GJ 2022
- 6Worauf man achten sollte
Die wichtigsten Punkte aus Microsofts Zahlen zum Q4 GJ 2022
Wie sieht der Ausblick für das Geschäftsjahr 2023 aus?
Für das Q1 wird ein Umsatz von 49,25 bis 50,25 Milliarden US-Dollar erwartet.
- Geschätztes Wachstum von 10 % gegenüber dem Vorjahr
- Unter der Analystenschätzung von 51,4 Milliarden.
Wie hoch war der Umsatz im Q4 GJ 2022?
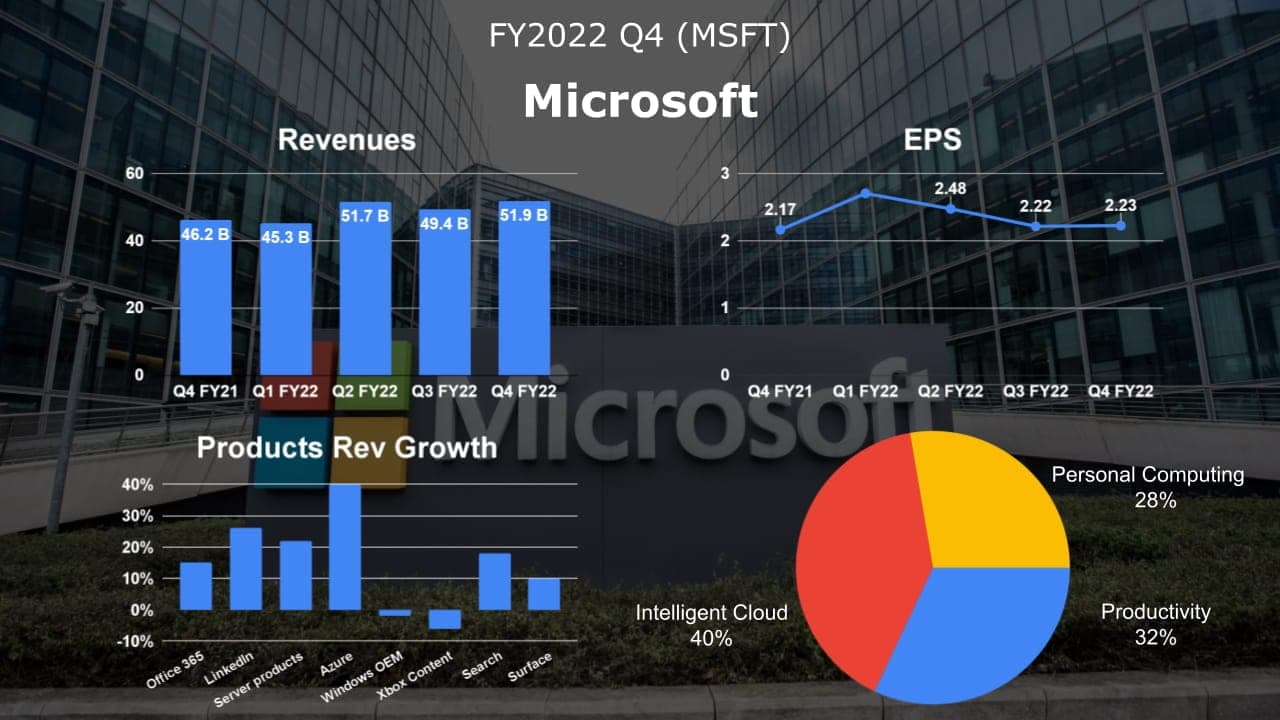
Der Umsatz lag bei 51,9 Milliarden US-Dollar, ein Plus von 12 % (währungsbereinigt +16 %).
Wie hoch war der verwässerte Gewinn je Aktie im Q4 GJ 2022?
Der verwässerte Gewinn je Aktie betrug 2,23 US-Dollar, ein Plus von 3 % (währungsbereinigt +8 %).
Wie schnitt Intelligent Cloud im Q4 GJ 2022 ab?
Der Umsatz von Intelligent Cloud lag bei 20,9 Milliarden US-Dollar, ein Plus von 20 % (währungsbereinigt +25 %), mit folgenden Highlights:
· Der Umsatz mit Serverprodukten und Cloud-Diensten stieg um 22 % (währungsbereinigt +26 %), getragen von einem Wachstum von 40 % bei Azure und anderen Cloud-Diensten (währungsbereinigt +46 %).
Umsatz und Profitabilität
Insgesamt ist Microsofts Umsatz in diesem Quartal zwar weiter gewachsen und erreichte einen neuen Rekord, das Wachstum hat sich gegenüber dem Vorjahr aber deutlich verlangsamt. Auch die Profitabilität ging zurück, weil die operativen Kosten und Aufwendungen schneller stiegen als der Umsatz.
Umsatz
Microsofts (MSFT) Gesamtumsatz im Q4 GJ 2022 erreichte 51,9 Milliarden US-Dollar – ein neuer Rekord – bei einem Wachstum von 12 % gegenüber dem Vorjahr. Verglichen mit 18 % im Vorquartal ist die Abschwächung offensichtlich.
Bruttomarge
Microsofts Bruttomarge lag im Quartal bei 68 %, nach 70 % im Vorjahreszeitraum.
Operatives Ergebnis
Das operative Ergebnis im Q4 GJ 2022 erreichte 20,5 Milliarden US-Dollar, 8 % mehr als im Vorjahr. Die operative Marge lag bei rund 40 % – einer der niedrigsten Werte seit der Pandemie, deutlich belastet durch stark gestiegene operative Aufwendungen.
Nettogewinn
Der Nettogewinn im Q4 GJ 2022 erreichte 16,7 Milliarden US-Dollar, 2 % mehr als im Vorjahr. Der verwässerte Gewinn je Aktie lag bei 2,23 US-Dollar.
Operativer Überblick
Werfen wir einen Blick auf Microsofts Segmente.
Productivity and Business Processes
Der Umsatz von Productivity and Business Processes erreichte in diesem Quartal 16,6 Milliarden US-Dollar, 13 % mehr als im Vorjahr – eine deutliche Abschwächung gegenüber 25 % im Vorjahr oder 17 % im Vorquartal.
Office-Produkte
Der Umsatz mit Office für Unternehmen stieg um 9 %, mit Office 365 für Unternehmen um 15 % – das Wachstum hat sich damit vier Quartale in Folge verlangsamt. Der Umsatz mit Office für Privatkunden stieg ebenfalls um 9 %, die Zahl der Abonnenten wuchs um 15 % auf 59,7 Millionen.
LinkedIn und Dynamics
LinkedIn zeigt weiterhin eine starke Entwicklung: Der Umsatz stieg um 26 % (währungsbereinigt +29 %) und erreicht weiter neue Rekordwerte. Der Dynamics-Umsatz stieg um 19 %, der von Dynamics 365 um 31 %.
Intelligent Cloud
Das Segment Intelligent Cloud erzielte einen Umsatz von 20,9 Milliarden US-Dollar, ein Plus von 20 % (währungsbereinigt +25 %).
Serverprodukte
Der Umsatz mit Serverprodukten sank um 2 % (währungsbereinigt +1 %).
Grund dafür ist eine hohe Vergleichsbasis im Vorjahr, die von mehr Mehrjahresverträgen mit höherer Umsatzrealisierung im Quartal profitiert hatte. Teilweise ausgeglichen wurde das durch die Nachfrage nach Hybridlösungen und durch Nuance.
Azure und andere Cloud-Dienste
Der Umsatz mit Azure und anderen Cloud-Diensten stieg um 40 %, getragen von verbrauchsabhängigen Diensten. Das ist weniger als im Vorquartal, entspricht aber dem Niveau des Vorjahres.
More Personal Computing
Der Umsatz von More Personal Computing lag bei 14,4 Milliarden US-Dollar, ein Plus von 2 % (währungsbereinigt +5 %). Angesichts des schrumpfenden PC-Markts ist das keine schlechte Leistung.
Windows
Der Umsatz mit Windows OEM sank um 2 %.
Der Umsatz mit kommerziellen Windows-Produkten und Cloud-Diensten stieg um 6 % (währungsbereinigt +12 %).
Surface
Der Surface-Umsatz wuchs um 10 % (währungsbereinigt +15 %), getragen vom Geschäftskundenvertrieb.
Gaming (Xbox-Inhalte und -Dienste)
Im Gaming-Bereich sank der Umsatz um 7 % (währungsbereinigt −5 %), im Rahmen der Erwartungen. Sowohl Inhalte als auch Hardware gingen zurück: Der Xbox-Hardwareumsatz sank um 11 % (währungsbereinigt −8 %), der Umsatz mit Xbox-Inhalten und -Diensten um 6 % (währungsbereinigt −4 %) – wegen geringerer Spielzeit und Monetarisierung bei eigenen und Drittanbieter-Inhalten, teilweise ausgeglichen durch wachsende Xbox-Game-Pass-Abos.
Such- und Nachrichtenwerbung
Der Umsatz mit Such- und Nachrichtenwerbung stieg um 18 % (währungsbereinigt +21 %) und lag wegen der nachlassenden Werbeausgaben etwas unter den Erwartungen, teilweise ausgeglichen durch drei Wochen Ergebnisse von Xandr. Da Werbekunden schon im zweiten Quartal dieses Jahres zu sparen begannen, ist das eine beachtliche Leistung – zumal Googles Suchwerbung nur um 13,5 % wuchs.
Geschäftsausblick
Microsoft (MSFT) ist überzeugt, im Geschäftsjahr 2023 (Juli 2022 bis Juni 2023) sowohl beim Umsatz als auch beim operativen Ergebnis zweistellig wachsen zu können. Die operativen Aufwendungen werden in der ersten Hälfte des Geschäftsjahres deutlich steigen und sich in der zweiten Hälfte abschwächen. Die operative Marge soll auf dem Niveau des Vorjahres bleiben.
Für das Q1 GJ 2023 erwartet Microsoft einen Umsatz von 15,95 bis 16,25 Milliarden US-Dollar in Productivity and Business Processes, von 20,3 bis 20,6 Milliarden in Intelligent Cloud und von 13 bis 13,4 Milliarden in More Personal Computing.
Highlights aus Microsofts Telefonkonferenz zum Q4 GJ 2022
- Azure gewinnt weiterhin längere und größere Verträge. Neue Verträge über mehr als 100 Millionen und mehr als 1 Milliarde US-Dollar erreichten in diesem Quartal einen Rekord.
- Wie NVIDIA sieht auch Microsoft einen Trend, bei dem KI-Modelle zu einer wichtigen Plattform werden.
- Microsoft Power Platform hat fast 25 Millionen monatlich aktive Nutzer.
- Teams Rooms verbindet Menschen im Homeoffice mit denen im Büro, etwa mit KI-gestützten Kameras. Mehr als 60 % der Fortune-500-Unternehmen haben sich für Teams Rooms entschieden, um ihre Beschäftigten im hybriden Arbeiten zu vernetzen.
- Microsofts Umsatz im Sicherheitsbereich stieg um 40 %.
- LinkedIn Talent Solutions übertraf in den letzten 12 Monaten 6 Milliarden US-Dollar Umsatz, ein Plus von 39 %. Und LinkedIn Marketing Solutions überschritt erstmals 5 Milliarden US-Dollar Jahresumsatz.
- Die verlängerten Produktionsstopps in China bis Mai und der sich verschlechternde PC-Markt im Juni kosteten den Windows-OEM-Umsatz mehr als 300 Millionen US-Dollar.
- Microsoft wird im Q1 GJ 2023 rund 11.000 neue Mitarbeitende einstellen.
- Microsoft erwartet, dass das Office-365-Wachstum währungsbereinigt sequenziell um etwa zwei Prozentpunkte sinkt, wobei der Währungseffekt auf das Dollar-Wachstum etwas stärker ausfällt als auf Segmentebene.
Worauf man achten sollte
- Cashcow Nr. 1: Verlangsamt sich das Wachstum von Office 365 wirklich? Währungsbereinigt, also ohne den Effekt des US-Dollars, lag das Wachstum in den letzten vier Quartalen bei 21 %, 19 %, 20 % und 19 %. Laut Microsofts aktuellem Ausblick wird es aber tatsächlich etwas niedriger ausfallen.
- Cashcow Nr. 2: Azure, das derzeit recht solide wächst. Auch wenn Microsoft eine schwächere Nachfrage bei kleinen und mittleren Unternehmen sieht, scheinen große, langfristige Verträge das auszugleichen. Azure ist eines der wettbewerbsfähigsten Angebote am Markt. Microsoft erwartet für das nächste Quartal einen Rückgang des Wachstums auf 43 % (währungsbereinigt). Natürlich werden beide Cashcows in den kommenden Quartalen weiter vom Wechselkurs belastet, und die ausgewiesenen Zahlen werden schlechter aussehen als die tatsächliche Entwicklung.
- LinkedIns Umsatzwachstum von 26 % ist in einem Quartal, in dem viele soziale Netzwerke und Werbefirmen kaum wachsen, zweifellos sehr gut – währungsbereinigt sind es sogar 29 %. Hauptgrund ist, dass die Nutzung stärker wächst als bei der Konkurrenz, vielleicht weil LinkedIns Marktdurchdringung noch weit von der Sättigung entfernt ist.

