Der Speicherriese Micron (NASDAQ: MU) hat seine Zahlen zum ersten Quartal des Geschäftsjahres 2023 vorgelegt: einen Umsatz von 4,085 Milliarden US-Dollar (47 % weniger als im Vorjahr und unter den erwarteten 4,15 Milliarden), einen Verlust je Aktie von 0,04 US-Dollar (schlechter als der erwartete Verlust von 0,02 US-Dollar) und eine Bruttomarge von 22,9 % (erwartet waren 26 %).
Wegen des starken Nachfragerückgangs verlor das Unternehmen durch zu hohe Lagerbestände seine Preissetzungsmacht und kürzte daraufhin entschlossen Ausgaben und Produktion. Micron kündigte an, 2023 rund 10 % der Belegschaft (etwa 5.000 Beschäftigte) abzubauen, Aktienrückkäufe und Bonuszahlungen auszusetzen und die Investitionen im neuen Geschäftsjahr auf 7 bis 7,5 Milliarden US-Dollar zu senken (rund 40 % weniger als im Vorjahr). Das Unternehmen erwartet ab der zweiten Hälfte des nächsten Jahres eine Besserung und eine Rückkehr zum Wachstum.
InhaltsverzeichnisAnzeigenAusblenden
Zahlen zum ersten Quartal des Geschäftsjahres 2023
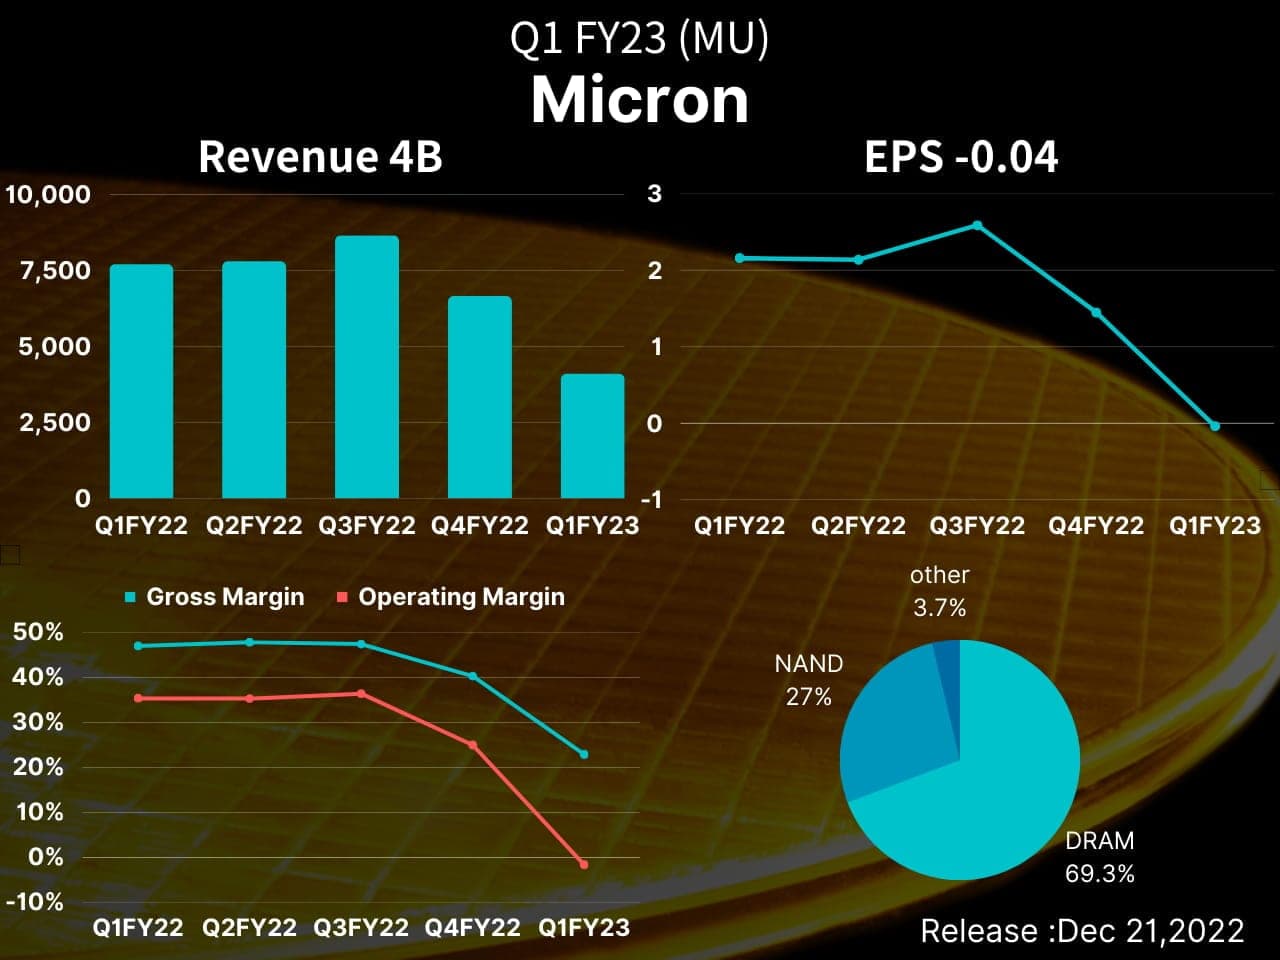
Sinkende Nachfrage und fallende Preise führten dazu, dass alle vier großen Geschäftsbereiche von Micron Umsatzrückgänge gegenüber dem Vorjahr verzeichneten. Der Gewinn je Aktie verfehlte erstmals seit fast drei Jahren die Erwartungen.
Micron räumte ein, dass der Einbruch der Auslieferungen zu einem stärkeren Lageraufbau als erwartet geführt hat: 8,4 Milliarden US-Dollar an Beständen in der Bilanz und eine Lagerreichweite (DIO) von 214 Tagen. Dank entschlossener Maßnahmen sollen die Bestände im nächsten Quartal ihren Höhepunkt erreichen und die Lager der Kunden im Q4 GJ 2023 wieder ein gesundes Niveau haben.
Bei Investitionen von rund 2,5 Milliarden US-Dollar und einem negativen freien Cashflow (−1,53 Milliarden) im Quartal sollen die Investitionen schrittweise sinken. Der Finanzchef senkte die Investitionsprognose für das Gesamtjahr und erläuterte die negativen Auswirkungen der Produktionskürzungen auf künftige Ergebnisse.
Der CEO sagte, die Nachfrage nach DRAM und NAND werde 2022 im niedrigen bis mittleren einstelligen Prozentbereich wachsen und 2023 voraussichtlich um etwa 10 % bzw. 20 % zulegen. Wegen der abflauenden Endnachfrage und der Lagerbestände bei den Kunden liegt das Nachfragewachstum in beiden Jahren unter dem historischen Durchschnitt.
Zur Angebotsseite erklärte der CEO, dass die großen Hersteller angesichts der schwachen Marktlage ihre Kapazitäten weiter senken werden. Das Wachstum der Auslieferungen im Gesamtmarkt wird 2023 unter dem langfristigen Durchschnitt liegen: bei DRAM niedriger als in diesem Jahr, bei NAND auf dem gleichen Niveau. Angebot und Nachfrage sind aber noch nicht im Gleichgewicht, und die Profitabilität der Speicherbranche steht 2023 weiterhin vor großen Herausforderungen.
Daten
DRAM und NAND machten 69 % (−49 % gegenüber dem Vorjahr, −15 % gegenüber dem Vorquartal) bzw. 27 % (−41 % gegenüber dem Vorjahr, −25 % gegenüber dem Vorquartal) des Umsatzes aus, und der durchschnittliche Verkaufspreis (ASP) sank im Quartalsvergleich um rund 20 %.
Alle Geschäftsbereiche schrumpften gegenüber dem Vorjahr. Am schlechtesten schnitt der Mobilfunkbereich (MBU) ab (−66 %), während der Embedded-Bereich (EBU), der Automobil und Industrie abdeckt, dank des starken Wachstums bei Autoanwendungen am wenigsten verlor (−18 %).
Die fallenden Preise ließen den Umsatz deutlich schrumpfen. Kosten und Aufwendungen sanken nicht im gleichen Tempo – die F&E-Ausgaben stiegen sogar um 18 % –, sodass die Bruttomarge nur noch 23 % betrug (24 Prozentpunkte weniger als im Vorjahr). Operative Marge und Nettomarge drehten ins Minus, auf −2 % bzw. −1 %.
Compute and Networking (CNBU)
Der Umsatz der Compute and Networking Business Unit lag bei 1,7 Milliarden US-Dollar, mit Schwäche bei Client-Geräten, Rechenzentren, Grafik und Netzwerken.
Embedded (EBU)
Der Umsatz der Embedded Business Unit lag bei 1,0 Milliarden US-Dollar, wobei sich das Autogeschäft stärker hielt als die Verbraucher- und Industriemärkte.
Storage (SBU)
Der Umsatz der Storage Business Unit lag bei 680 Millionen US-Dollar, und der QLC-Anteil erreichte einen neuen Höchststand.
Mobile (MBU)
Der Umsatz der Mobile Business Unit lag bei 655 Millionen US-Dollar – ein niedriges Niveau, teils bedingt durch die zeitliche Verteilung der Auslieferungen zwischen Q1 und Q2 des Geschäftsjahres.
Rechenzentren
Auch Rechenzentrumsbetreiber bleiben vom konjunkturellen Gegenwind nicht verschont. Die Speichernachfrage für Cloud-Computing wird 2023 langsamer wachsen als im historischen Durchschnitt, der langfristige Trend bleibt aber stark. Rechenzentrumsbetreiber setzen ab dem Q1 2023 auf die neue DDR5-Technologie, und die zugehörigen Umsätze dürften in der zweiten Hälfte 2023 steigen.
PC
Die PC-Auslieferungen könnten im Gesamtjahr 2022 um „etwa 15 bis 20 %“ sinken und 2023 erneut „im niedrigen bis mittleren einstelligen Prozentbereich“ zurückgehen, bis sie in die Nähe des Niveaus von 2019 kommen.
Mobilgeräte
Die Smartphone-Auslieferungen sinken 2022 um 10 %, dank einer besseren Nachfrage in China könnten sie 2023 aber stabil bleiben oder sogar leicht steigen.
Überangebot und wenig optimistische Preise
Auf der Nachfrageseite verhandeln die großen DRAM-Hersteller seit Mitte Oktober nach und nach die Verträge für 2023 mit Rechenzentrumsbetreibern wie Amazon (AMZN), Microsoft (MSFT) und Google (GOOGL).
Da sich Hersteller von PCs, Smartphones und anderen Anwendungen an den Vertragsabschlüssen der Rechenzentren orientieren könnten, dürfte sich der Preisrückgang auf weitere Bereiche ausweiten und den Lagerabbau erschweren. Marktforscher gehen meist davon aus, dass die nachgelagerte Industrie in der zweiten Hälfte 2023 ihre Lager wieder auffüllen könnte.
Um das DRAM-Angebot anzupassen, plant Samsung Electronics Berichten zufolge eine „natürliche Reduzierung“, indem Speicher-Fertigungslinien zu Foundry-Linien umgebaut werden. Zudem passen große DRAM-Hersteller wie SK Hynix und Micron ihre Investitionen in Anlagen an, um die Produktion zu senken.
Bereits im vorigen Quartalsbericht hatte Micron angekündigt, die Investitionen im Geschäftsjahr 2023 um mehr als 30 % zu senken, und Mitte November eine Reduzierung der Wafer-Starts bei DRAM und NAND um rund 20 % bekannt gegeben.
Insgesamt wird der DRAM-Markt trotz der Produktionskürzungen der Anbieter überversorgt bleiben, und die Preise werden weiter fallen. Eine Entspannung ist womöglich erst in der zweiten Hälfte 2023 möglich; entscheidend sind dabei das Tempo der Öffnung Chinas und die Pandemielage.
Prognose und Ausblick für das Q2 GJ 2023
Für das nächste Quartal erwartet Micron einen Umsatz von 3,6 bis 4 Milliarden US-Dollar, einen Gewinn je Aktie zwischen −0,72 und −0,52 US-Dollar und eine Bruttomarge von 6 % bis 11 %.
Der Ausblick auf das Q2 ist enttäuschend: In der Mitte der Spanne stehen 3,8 Milliarden US-Dollar Umsatz und ein Verlust je Aktie von 0,62 US-Dollar – beides unter den Analystenerwartungen (3,84 Milliarden bzw. −0,32 US-Dollar). Der Finanzchef wies darauf hin, dass die Auslieferungen von DRAM und NAND im Q2 steigen, der Umsatz aber weiter sinken werde. Angesichts der oben beschriebenen Preissenkungsstrategie dürften sich Umsatz und freier Cashflow wohl erst in der zweiten Hälfte des Geschäftsjahres 2023 erholen, wenn die Nachfrage wieder anzieht.
Die Produktionskürzungen mit Auswirkungen von rund 460 Millionen US-Dollar auf das Gesamtjahr sollen ab der zweiten Hälfte des Geschäftsjahres 2023 greifen und bis ins Geschäftsjahr 2024 andauern; die Gesamtproduktion im Geschäftsjahr 2024 wird geringer ausfallen als ursprünglich geplant.
Die Investitionen im Geschäftsjahr 2023 sinken auf 7 bis 7,5 Milliarden US-Dollar (rund 40 % weniger als im Vorjahr), vor allem wegen deutlich geringerer Ausgaben für Fertigungsanlagen. Die Investitionen konzentrieren sich auf die erste Jahreshälfte; neben weiter sinkenden Investitionen im Geschäftsjahr 2024 könnten auch die Ausgaben für Anlagen weiter zurückgehen.

