Der KI-Gigant NVIDIA veröffentlichte seine Zahlen für Q3 GJ 2025 (August–Oktober 2024) am 20. November nach Börsenschluss und übertraf den Wall-Street-Konsens bei Umsatz und Gewinn. Der Ausblick auf das nächste Quartal blieb hinter den optimistischeren Erwartungen institutioneller Anleger zurück, und die Aktie fiel nachbörslich um rund 2,5 %.
InhaltsverzeichnisAnzeigenAusblenden
- 1NVIDIA (NVDA) Q3 GJ 2025: Finanzergebnisse
- 1.1Rechenzentren
- 1.2Gaming
- 1.3Professional Visualization und Automotive
- 2NVIDIA (NVDA) Q3 GJ 2025: Telefonkonferenz zu den Zahlen
- 2.1Chips
- 2.2KI
- 2.3Finanzen und Ergebnis
- 2.4Sonstiges
- 3Ausblick auf Q4 GJ 2025
- 4Bewertung und Analyse
- 4.1Fortschritte bei der Diversifizierung
- 5Daten
- 5.1Amazon (AMZN)
- 5.2Meta (META)
- 5.3Alphabet (GOOG)
- 5.4Microsoft (MSFT)
- 5.5Apple (AAPL)
- 6Fazit
- 6.1Stärken und Chancen
- 6.2Schwächen und Risiken
NVIDIA (NVDA) Q3 GJ 2025: Finanzergebnisse
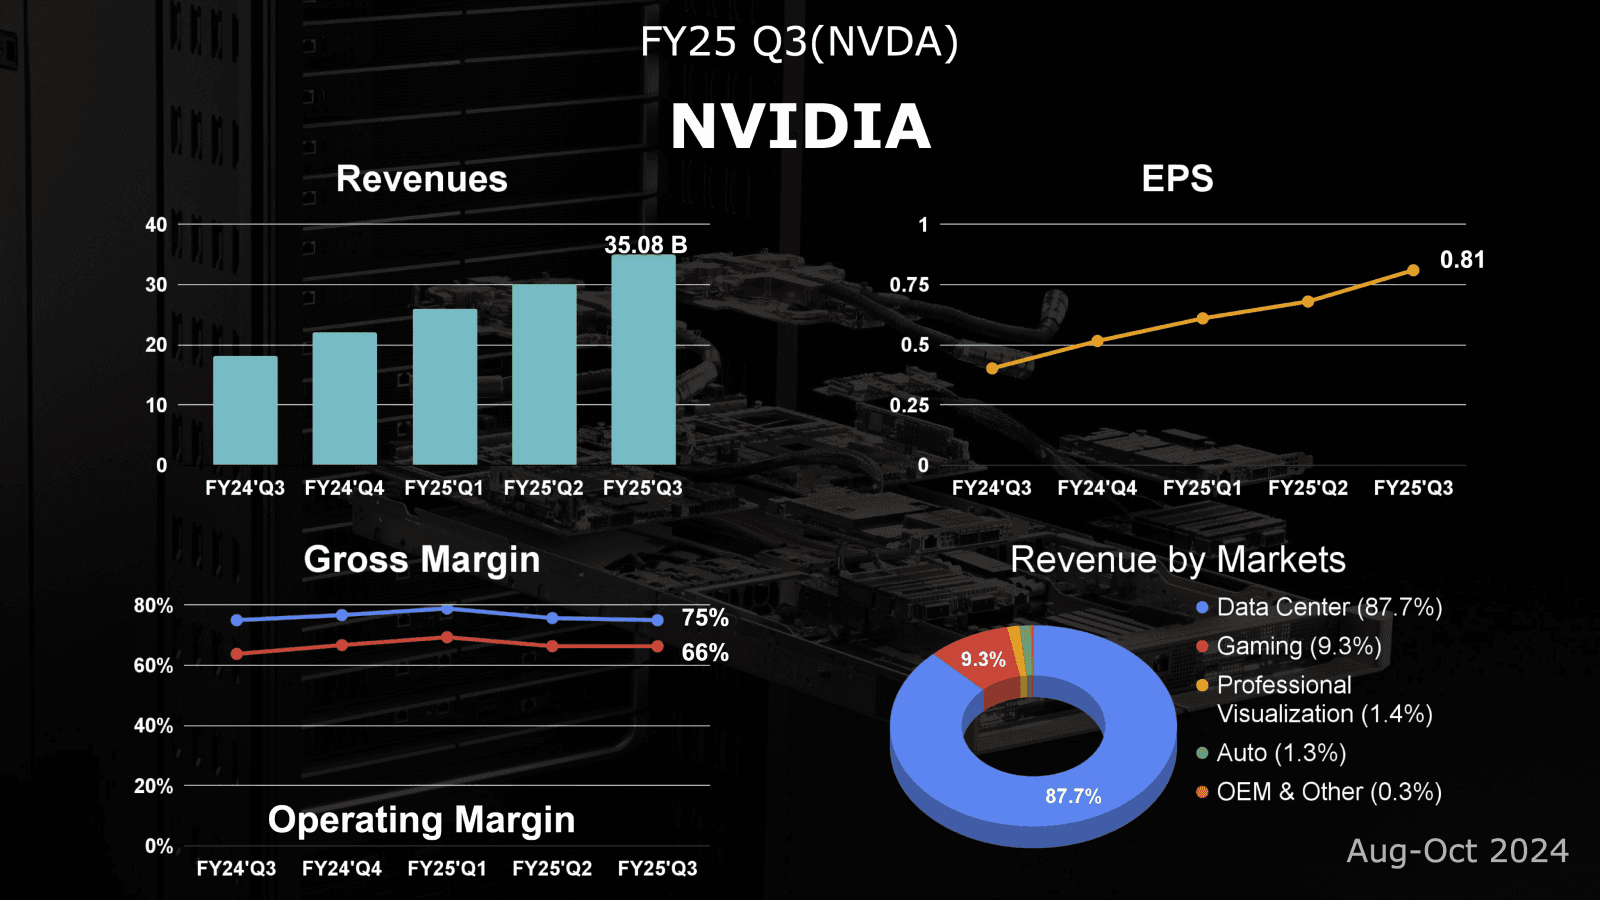
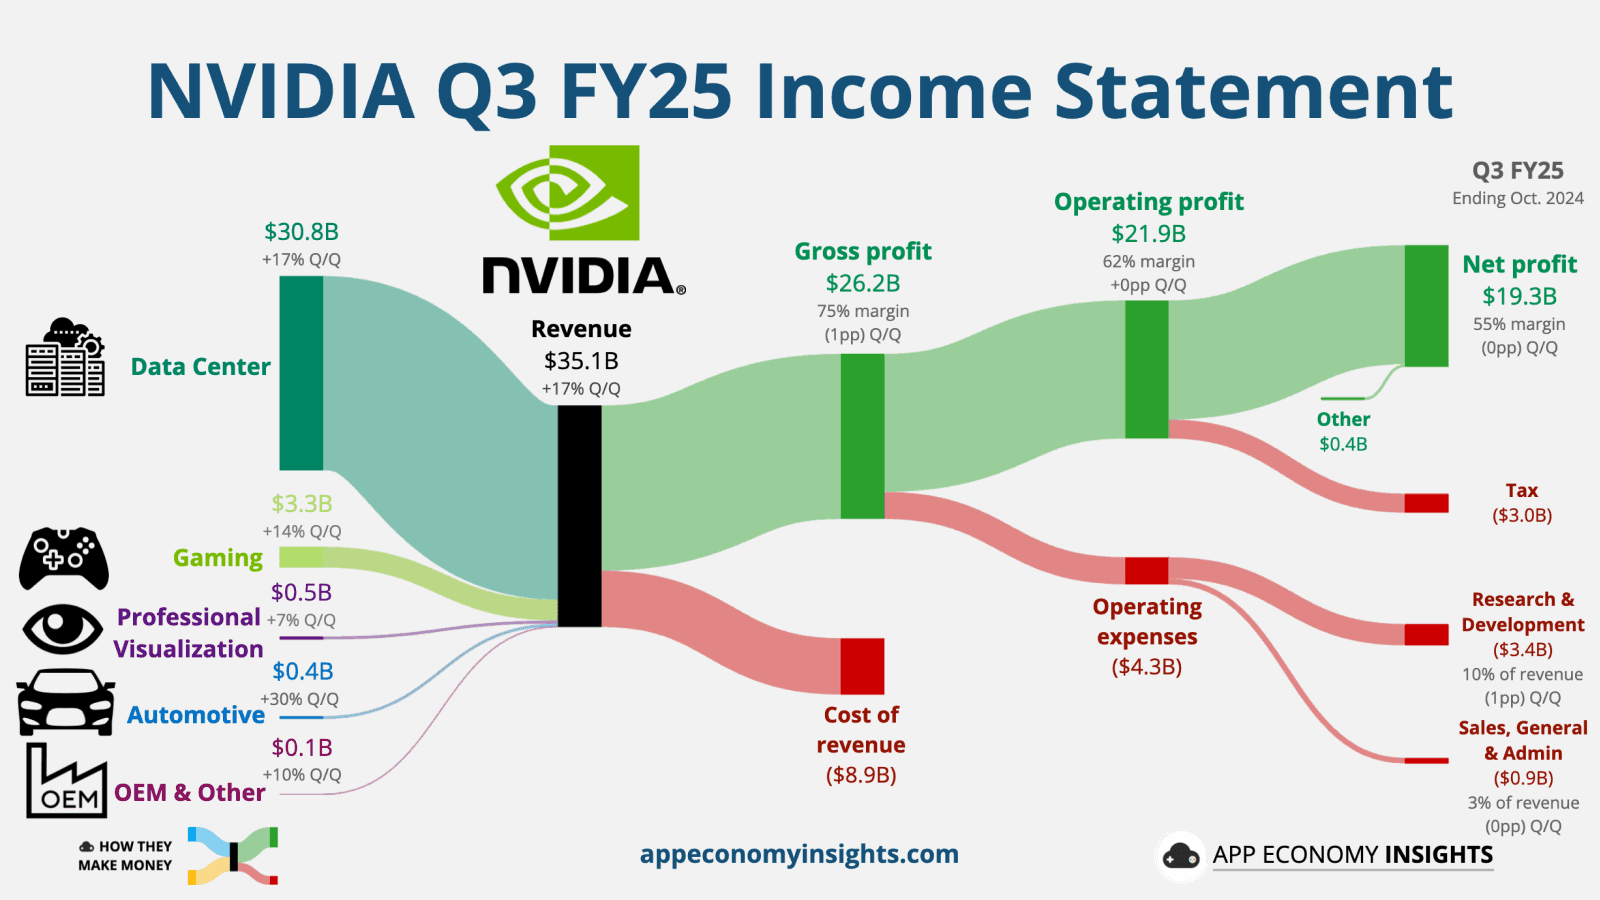
- Umsatz: 35,08 Mrd. US-Dollar (+94 % ggü. Vorjahr)
- Rechenzentren: 30,77 Mrd. US-Dollar (+112 % ggü. Vorjahr)
- Gaming: 3,28 Mrd. US-Dollar (+15 % ggü. Vorjahr)
- EPS: 0,81 US-Dollar (+103 % ggü. Vorjahr)
- Bruttomarge: 75 % (stabil ggü. Vorjahr)
Rechenzentren
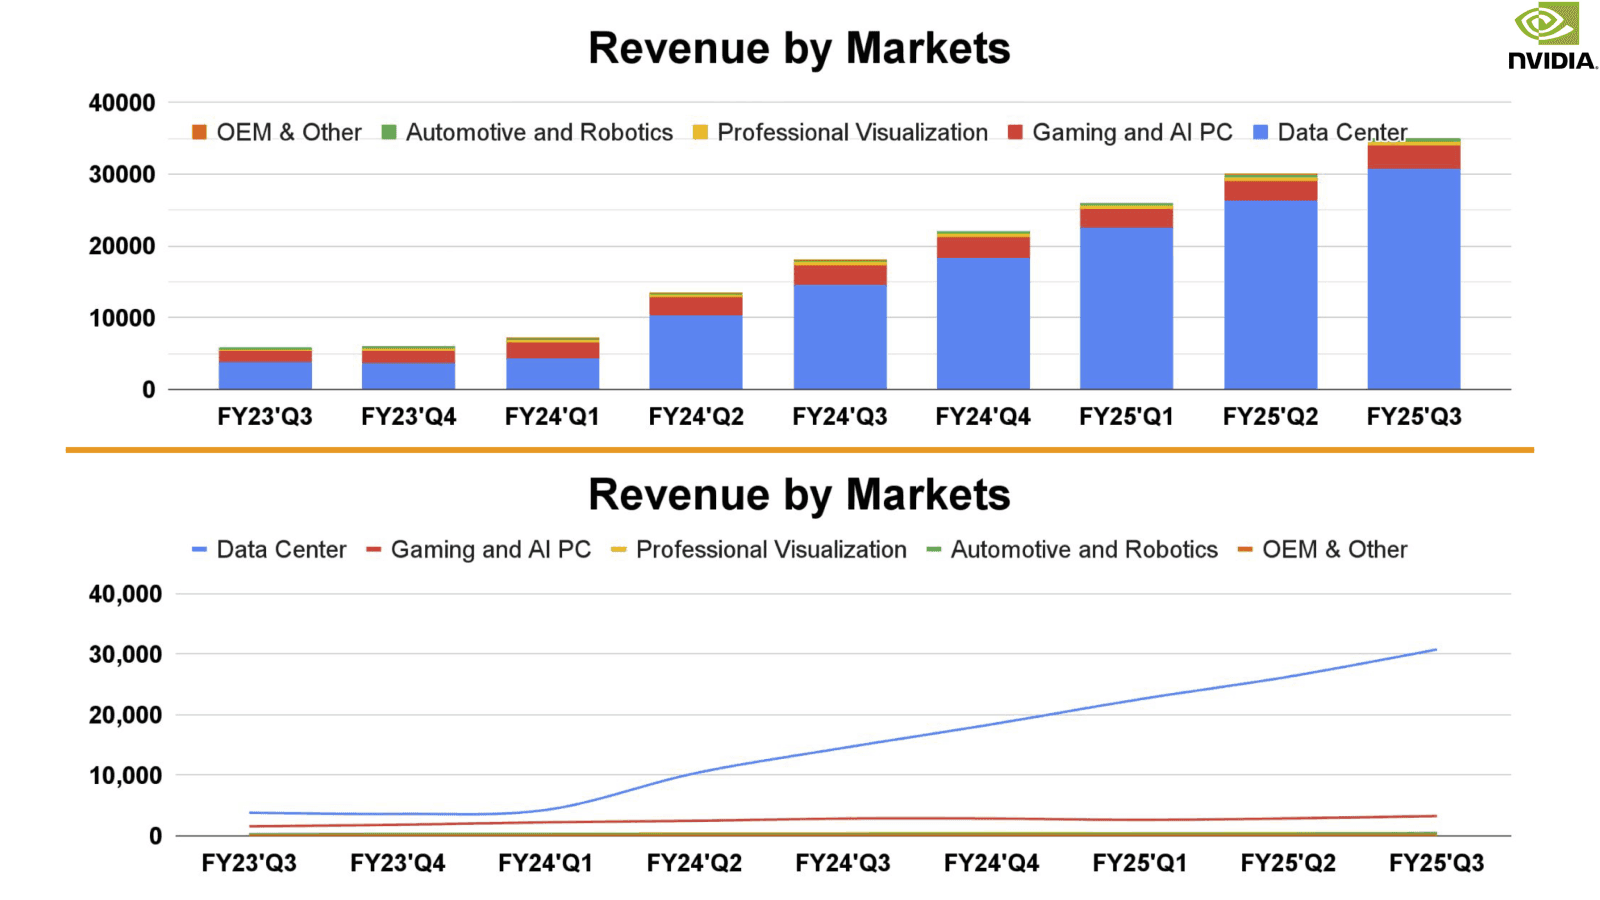
Getragen von der explosiven Nachfrage nach generativer KI und großen Sprachmodellen (LLMs) erreichte NVIDIAs Rechenzentrumssparte ein Allzeithoch mit einem Plus von 112 % zum Vorjahr und 17 % zum Vorquartal. Das spiegelt eine kräftig wachsende Nachfrage in allen Kundengruppen wider: Cloud-Anbieter (CSPs) stellten durch den aggressiven Ausbau ihrer KI-Infrastruktur rund 50 % des Umsatzes (nach ~45 % im Vorquartal). Der CSP-bezogene Umsatz hat sich im Jahresvergleich mehr als verdoppelt; der Rest stammt von Unternehmen und Consumer-Internet-Anwendungen.
Beide Teilbereiche der Rechenzentrumssparte wuchsen weiter. Der Compute-Umsatz erreichte 27,6 Milliarden US-Dollar, 132 % mehr als im Vorjahr und 22 % mehr als im Vorquartal. NVIDIA berichtete von hervorragender Nachfrage nach der Hopper-Architektur: Die H200-Verkäufe stiegen auf über 10 Milliarden US-Dollar – das am schnellsten wachsende Produkt der Firmengeschichte. Während die Kunden Hopper zügig einsetzen, bereiten sie sich zugleich auf die Blackwell-Serie vor.
Im Netzwerkbereich stieg der Umsatz um 20 % auf 3,1 Milliarden, vor allem dank Ethernet-Nachfrage, darunter die für KI-Workloads optimierte Plattform Spectrum-X. Trotz langsameren Jahreswachstums und eines Rückgangs um 15 % zum Vorquartal meldete NVIDIA weiteres Wachstum bei InfiniBand, Ethernet-Switches, SmartNICs und BlueField-DPUs und erwartet im nächsten Quartal wieder Wachstum.
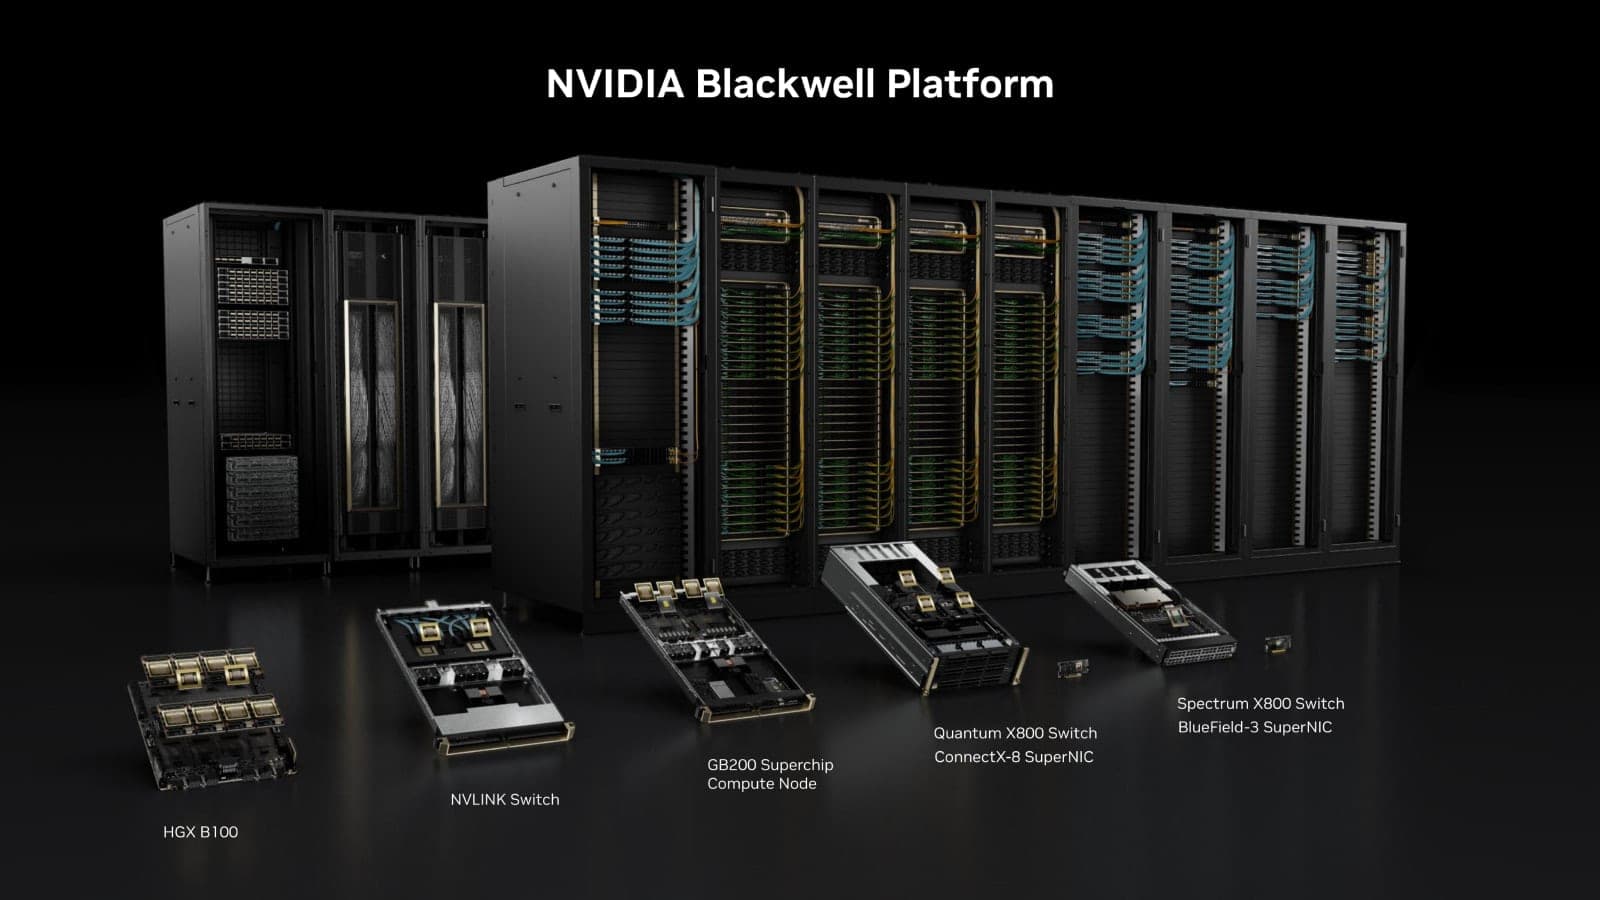
NVIDIA bestätigte, dass die Designanpassungen zur Verbesserung der Blackwell-Ausbeute erfolgreich waren, und hat 13.000 Muster an Kunden ausgeliefert. Das Unternehmen bekräftigte den Produktions- und Lieferplan für Blackwell ab dem nächsten Quartal mit einem Hochlauf über das gesamte Geschäftsjahr 2026 (2025). Der Umsatzbeitrag im nächsten Quartal könnte dank besser als erwarteter Lieferungen die zuvor prognostizierten „mehreren Milliarden“ übertreffen.
Berichten zufolge kam es bei Blackwell-Chips zu Wärmeproblemen, wenn 72 Chips in einem Server-Rack verbunden werden; NVIDIA bat Zulieferer daraufhin, das Kühldesign der Server anzupassen. Das weckte bei Cloud-Riesen wie Google, Microsoft und Meta Sorgen über mögliche Auswirkungen auf Vorbereitung und Betrieb neuer Rechenzentren.
Quellen aus der Lieferkette zufolge bleibt der Lieferplan intakt, mit kleinen Stückzahlen zum Jahresende und dem Volumenhochlauf im ersten Quartal des nächsten Jahres. Der Marktkonsens lautet: Selbst bei leichter Blackwell-Verzögerung wird die Nachfrage nur verschoben und nicht aufgehoben – angesichts der robusten KI-Nachfrage und des stark begrenzten Angebots.
Bemerkenswert: Die Vorgängergeneration Hopper brachte keinen breiten Durchbruch der direkten Flüssigkeitskühlung (DLC); Luftkühlung dominierte 2024–2025 weiterhin. Seit der Ankündigung von Blackwell haben Kunden, darunter große CSPs, ihre Spezifikationen jedoch weitgehend auf Flüssigkeitskühlung umgestellt. Ab 2026 dürfte der Kühlmarkt auf direkte Flüssigkeitskühlung umschwenken.
Gaming
Das Gaming-Segment wuchs um 15 % zum Vorjahr und 14 % zum Vorquartal – das sechste Quartal in Folge mit Jahreswachstum nach einem Jahr des Rückgangs. Die Verkäufe von RTX-40-Grafikkarten und Konsolenchips (Nintendo Switch) stiegen in Q3 sowohl zum Vorjahr als auch zum Vorquartal, und mit dem nahenden PC-Erneuerungszyklus dürfte das Wachstum anhalten.
Laut der jüngsten IDC-Erhebung lagen die weltweiten PC-Auslieferungen in Q3 2024 bei 68,8 Millionen Einheiten, 2,4 % weniger als im Vorjahr. Die Verbreitung von KI-PC-Prozessoren dürfte den PC-Markt im nächsten Jahr jedoch beleben. Laut DigiTimes soll der gemeinsam von NVIDIA und MediaTek entwickelte KI-PC-Chip in Q3 2025 erscheinen.
Professional Visualization und Automotive
Professional Visualization wuchs um 17 % zum Vorjahr und 7 % zum Vorquartal, getragen von starken Verkäufen von Workstations mit Ada-Architektur. Der Automotive-Umsatz sprang um 72 % zum Vorjahr und 30 % zum Vorquartal und überschritt mit 449 Millionen US-Dollar erstmals die Marke von 400 Millionen – angetrieben von der steigenden Nachfrage nach Plattformen für autonomes Fahren und KI-Cockpits.
NVIDIA (NVDA) Q3 GJ 2025: Telefonkonferenz zu den Zahlen
NVIDIA-CEO Jensen Huang betonte, dass der KI-Chip der nächsten Generation, Blackwell, in „voller Produktion“ sei und 13.000 Muster an Kunden ausgeliefert wurden. Das Unternehmen räumte jedoch Lieferengpässe sowohl bei Blackwell als auch bei der aktuellen Hopper-Serie ein; die Nachfrage nach Blackwell dürfte das Angebot bis Anfang 2025 übersteigen.
Finanzchefin Colette Kress erklärte, alle großen Partner hätten Blackwell-Chips erhalten und trieben den Bau ihrer Rechenzentren voran. „Jeder Kunde will als Erster auf den Markt“, beschrieb Kress das Nachfrageumfeld. Das Unternehmen erwartet im nächsten Quartal Blackwell-Umsätze in Höhe „mehrerer Milliarden“, während die Verkäufe des aktuellen H200 in diesem Quartal „deutlich gewachsen“ seien.
Chips
- Der Umsatz der H200-Produktlinie überstieg 10 Mrd. US-Dollar – NVIDIAs am schnellsten wachsendes Produkt
- H200-Dienste laufen auf AWS und Azure, Google Cloud und Oracle folgen in Kürze
- Der Inferenzdurchsatz von Hopper-GPUs wurde durch algorithmische Verbesserungen verfünffacht
- Aktuelle LLMs benötigen 100.000 Hopper-GPUs, die nächste Generation 100.000 Blackwell-GPUs
- Eine neue NIM-Version soll die Inferenzleistung von Hopper-GPUs um das 2,4-Fache steigern
- Die Produktion der Blackwell-GPUs hat begonnen, 13.000 Muster wurden in Q3 ausgeliefert
- Starker Lieferausblick für Blackwell mit Auslieferungen im Wert mehrerer Milliarden in diesem Quartal
KI
- Die nächste KI-Welle konzentriert sich auf Unternehmens-KI und Industrie-KI
- Das Skalierungsgesetz beim LLM-Pretraining gilt weiterhin
- GPU-Generationen ergänzen sich: neue für Training, ältere für Inferenz
- Inferenz steht vor mehreren Herausforderungen: Genauigkeit, Geschwindigkeit, Kosten, Durchsatz und Kontextlänge
- Rechenleistung wird vor allem für das Pretraining von Foundation-Modellen genutzt
- „Physical AI“ entwickelt sich zu einem wichtigen Marktsegment
Finanzen und Ergebnis
- Große Cloud-Anbieter stehen für ~50 % des Rechenzentrumsumsatzes, mit über 100 % Wachstum zum Vorjahr
- Consumer-Internet-Unternehmen zeigen starke KI-Nachfrage
- Software- und Serviceumsätze erreichen eine annualisierte Rate von 1,5 Mrd. US-Dollar, Ziel sind 2 Mrd. bis Jahresende
- NVIDIA AI Enterprise soll sich im Jahresvergleich verdoppeln
- Umsatz mit Netzwerkprodukten +20 %, Spectrum-X Ethernet für KI +300 %
- Rückgang der Bruttomarge zum Vorquartal wegen der Verlagerung von H100 auf teurere Systeme
- Während des Blackwell-Hochlaufs wird eine Bruttomarge im niedrigen 70er-Bereich erwartet, danach eine Erholung auf 75 %
- Der Margendruck dürfte bis in die zweite Hälfte des nächsten Jahres anhalten
Sonstiges
- Professional Visualization profitiert von der Nachfrage nach KI-Rechenleistung
- Das Automotive-Wachstum wird vom Hochlauf der NVIDIA-Orin-Plattform und der Nachfrage nach autonomem Fahren getragen
- Kunden bevorzugen neuere Produkte mit besserer Leistung pro Watt
- Der Rechenzentrumsumsatz in China stieg zum Vorquartal, liegt aber deutlich unter dem Niveau vor den Beschränkungen
- Indien setzt NVIDIA-GPUs rasch ein, die Kapazität soll sich bis Jahresende verzehnfachen
- Bekenntnis zur Einhaltung staatlicher Vorgaben bei möglichen Änderungen im Handel zwischen den USA und China
Ausblick auf Q4 GJ 2025
NVIDIA erwartet für das nächste Quartal einen Umsatz von 37,5 Milliarden US-Dollar, 70 % mehr als im Vorjahr und 7 % mehr als im Vorquartal – womöglich ein neuer Rekord. Das liegt zwar über dem Wall-Street-Konsens von 37,08 Milliarden, doch die Übertreffung ist die geringste seit zwei Jahren, und die Prognose bleibt deutlich hinter den optimistischen Erwartungen institutioneller Anleger von 39 bis 41 Milliarden zurück. Sowohl das Jahres- als auch das Quartalswachstum verlangsamen sich weiter.
Die Margenprognose deutet mit 73,5 % auf eine weitere Kompression hin. Die Finanzchefin führt den Rückgang auf die beschleunigte Markteinführung der Blackwell-Plattform zurück und erwartet vorübergehend 71–73 %. Mit steigender Blackwell-Produktion sollen sich die Margen jedoch erholen. Der Blackwell-Umsatz dürfte Mitte nächsten Jahres den von Hopper übertreffen, und das Management zeigt sich zuversichtlich, dass die Marge in der zweiten Hälfte des Geschäftsjahres 2026 wieder bei rund 75 % liegt.
Bewertung und Analyse
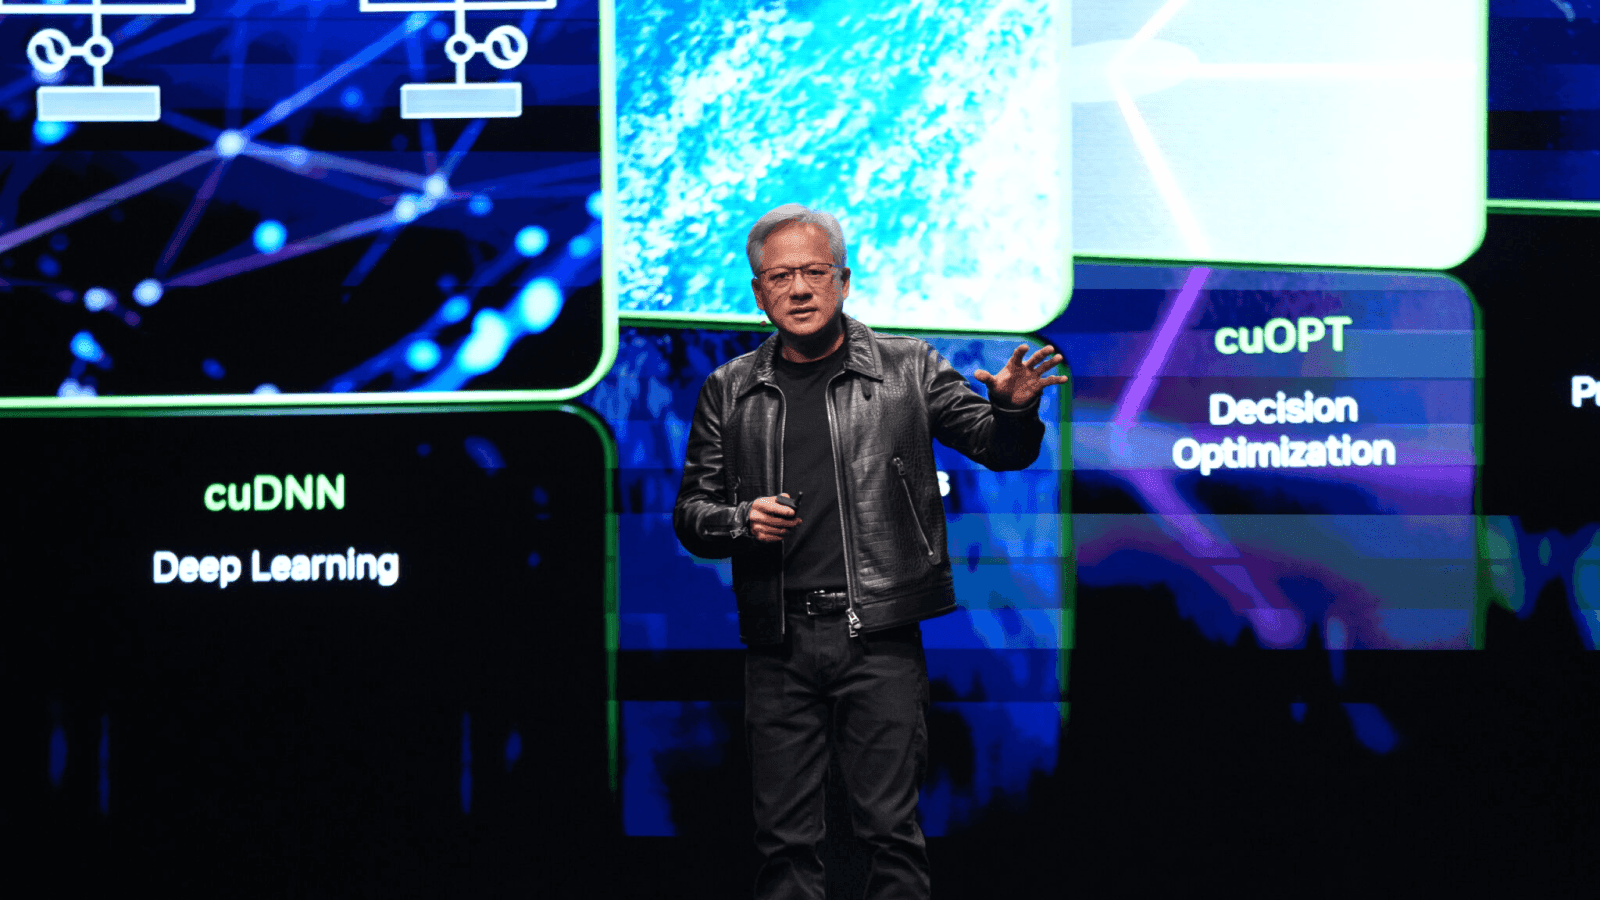
NVIDIA-CEO Jensen Huang auf dem AI Summit in Indien
Bei der Einschätzung von NVIDIAs Entwicklung ist die zentrale Frage der Wachstumspfad des KI-Geschäfts. Jensen Huang lieferte dazu eine aufschlussreiche Perspektive: Schon im LLM-Bereich folgt jede Phase – vom Pretraining über das Post-Training bis zur Inferenz – eigenen Skalierungsgesetzen.
Und das schließt andere Arten von KI-Modellen noch nicht ein. Basiseffekte werden das Wachstum zwar natürlich dämpfen, doch eine durchschnittliche jährliche Wachstumsrate von über 25 % im nächsten Jahrzehnt bleibt für NVIDIA ein realistisches Ziel.
Engpässe bei der Stromversorgung sind zu einem strategischen Vorteil geworden. In einer Zeit, in der Energieeffizienz den Betrieb von Rechenzentren bestimmt, müssen große Cloud-Anbieter laufend auf Chips mit besserer Leistung pro Watt umrüsten – ein natürlicher Erneuerungszyklus.
Auch wenn Tech-Riesen wie Microsoft AMD aktiv als Alternative aufbauen, zeigt NVIDIAs Fähigkeit, Bruttomargen von 71–75 % zu halten, dass kurzfristig kein grundlegender Wettbewerbswandel bevorsteht. Diese quasi-monopolistische Marktstellung dürfte mindestens ein bis zwei Jahre anhalten.
NVIDIAs GPUs sind teuer, doch ihre Vielseitigkeit schafft ein einzigartiges Wertversprechen. Dass sich GPUs vom Training auf Inferenz umwidmen lassen, verbessert die Rendite der Investition und zieht große Rechenzentren und Internetkonzerne an.
Der Quartalsrückgang beim Netzwerkumsatz im Rechenzentrum spiegelt vor allem den Übergang zwischen dem späten Hopper-Zyklus und der Phase vor dem Blackwell-Volumen wider. Die Sorgen über Blackwells Wärmeprobleme sind kurzfristige technische Anpassungen und keine Störung der Roadmap.
Fortschritte bei der Diversifizierung
Die Marke von 2 Milliarden US-Dollar Softwareumsatz hat strategische Bedeutung. Verglichen mit der Hardware ist sie bescheiden, erreicht aber bereits die Größenordnung des Jahresumsatzes von Professional Visualization – ein Beleg für die Fortschritte beim Wandel.
Gaming und Professional Visualization wachsen langsamer, entwickeln sich aber gesund, getragen von KI-Rechenbedarf im kleinen Maßstab. Auch die traditionellen Geschäftsbereiche profitieren also vom KI-Rückenwind.
Mit der Wende im globalen Zinszyklus hin zu Lockerungen zeigt NVIDIAs Automotive-Geschäft eine starke Erholung. Der Zeitpunkt verdient Aufmerksamkeit, da er neue Wachstumschancen signalisieren könnte.
NVIDIAs deutlich höhere F&E-Ausgaben unterstreichen den Willen, den technischen Vorsprung zu sichern. Diese offensive Investitionshaltung und die Führungsrolle bei KI-Rechenleistung bilden einen positiven Kreislauf, der die Marktposition stärkt.
Daten
Den jüngsten Quartalszahlen der CSPs zufolge zeigt der Ausbau der Cloud-Infrastruktur keine Anzeichen einer Verlangsamung. Dank starker Profitabilität und hoher Cashflows planen die großen Rechenzentrumsbetreiber für 2024–2025 höhere Investitionen mit Schwerpunkt KI.
Amazon (AMZN)
Amazons Investitionsausgaben schnellten in Q3 2024 auf 22,6 Milliarden US-Dollar – ein Plus von erstaunlichen 81 % zum Vorjahr. Das Geld floss in den Ausbau der Rechenzentren von Amazon Web Services (AWS) und in eigene KI-Chips, um die stark steigende Nachfrage nach Cloud-KI-Diensten zu bedienen. Als E-Commerce-Riese investiert Amazon zudem weiter in Logistik und Lager.
CEO Andy Jassy bezeichnete die KI-Revolution als „Chance, wie es sie nur einmal in einer Generation gibt“, und begründete damit die offensive Investitionsstrategie. Für 2024 rechnet der Konzern mit Investitionen von 75 Milliarden US-Dollar, 2025 sollen sie weiter steigen.
Meta (META)
Meta steckt weiterhin erhebliche Mittel in generative KI und Virtual Reality; die Investitionen lagen in Q3 bei 9,2 Milliarden US-Dollar, 36 % mehr als im Vorjahr. Der Konzern passte die Jahresprognose von 37–40 auf 38–40 Milliarden an und plant für 2025 weiteres Wachstum. Zwar übertrafen Umsatz und Gewinn in Q3 die Erwartungen, und KI-gestützte Verbesserungen bei Nutzererlebnis und Anzeigen-Targeting steigerten die Werbeumsätze um 19 %. Reality Labs belastet die Profitabilität aber weiter mit einem Verlust von über 4 Milliarden in Q3 2024 – ein Zeichen für die anhaltenden Schwierigkeiten bei Massenakzeptanz und Monetarisierung. Zudem dämpfte das nachlassende Wachstum der täglich aktiven Personen (DAP) auf Metas Plattformen die Anlegerstimmung.
Alphabet (GOOG)
Dank der Verbreitung von KI-Produkten stieg der Umsatz von Google Cloud in Q3 um 35 % auf 11,35 Milliarden US-Dollar. CEO Sundar Pichai betonte, dass Googles KI-Angebot über den gesamten Stack Größe erreicht habe, Milliarden Nutzer erreiche und einen „positiven Kreislauf“ schaffe. KI-Funktionen wie AI Overviews und Circle to Search werden breit genutzt, und KI hat die Effizienz des Anzeigen-Targetings verbessert. Intern nutzt Google KI zur Codegenerierung: Rund 25 % des neuen Codes stammen von KI, was Entwicklungskosten senken, Innovation beschleunigen und Googles Position in Werbung und Cloud stärken kann.
Die Investitionen stiegen in Q3 um 62 % auf 13,1 Milliarden US-Dollar, davon 60 % für Server und 40 % für Rechenzentren und Netzwerkinfrastruktur. Im nächsten Quartal sollen sie etwa auf diesem Niveau bleiben, 2025 steigen die Ausgaben für KI-Infrastruktur weiter.
Microsoft (MSFT)
Microsofts Zahlen für Q1 GJ 2025 übertrafen die Erwartungen und zeigten eine robuste operative Effizienz. Microsoft 365 Copilot gewinnt in Unternehmen weiter an Boden, und KI-Dienste trieben das Azure-Wachstum währungsbereinigt auf 34 %. Angebotsengpässe dürften Azure im kommenden Quartal jedoch weiter bremsen. Die Quartalsinvestitionen erreichten 20 Milliarden US-Dollar (einschließlich Finanzierungsleasing) nach 19 Milliarden im Vorquartal, davon 14,9 Milliarden zahlungswirksame Sachanlagenkäufe. In Q2 steigen die Ausgaben weiter, vor allem für KI- und Cloud-Infrastruktur. Die Bruttomarge sank um 200 Basispunkte auf 69 %, die operative Marge um 100 Basispunkte auf 47 % – Ausdruck des Investitionsdrucks.
Microsoft betont, dass die KI-Nachfrage die verfügbare Kapazität deutlich übersteigt und die digitale Transformation langfristige Wachstumschancen in KI und Cloud-Infrastruktur eröffnet. Analysten von Goldman Sachs zufolge dürfte Microsofts starker Free Cashflow trotz kräftig steigender Investitionen weitere KI- und Cloud-Investitionen tragen und den kurzfristigen Kostendruck abfedern.
Apple (AAPL)
Anders als die Konkurrenz investiert Apple maßvoller und konzentriert sich auf Produkt-Upgrades und den Ausbau der Dienste. Trotz vergleichsweise geringer Ausgaben (rund 10 Milliarden US-Dollar pro Jahr) hat Apples Strategie externer Partnerschaften seine Wettbewerbsposition in der Welle der generativen KI gesichert. Finanzchef Luca Maestri bekräftigte in der Telefonkonferenz die „hybride“ Strategie, die eigene Rechenzentren und Drittanbieter flexibel kombiniert. In diesem Jahr konzentriert sich Apple auf die Einführung von Apple Intelligence, deren Wirkung sich in den Quartalszahlen aber noch nicht zeigt.
Fazit
Strategisch betrachtet hat NVIDIA ein sich selbst verstärkendes Ökosystem aufgebaut, das über Hardware-Leistungsvorteile hinausgeht und die Vorherrschaft über die KI-Recheninfrastruktur umfasst. Ähnlich wie Windows im PC-Zeitalter die Plattform beherrschte, hat NVIDIA im KI-Zeitalter einen noch mächtigeren Burggraben errichtet.
Nach klassischen Bewertungskennzahlen wirkt NVIDIAs Aktienkurs einschüchternd. Aus Sicht der Plattformökonomie könnte die scheinbar hohe Bewertung jedoch gerechtfertigt sein. Entscheidend ist zu verstehen, dass NVIDIA nicht bloß ein Halbleiterhersteller ist, sondern ein Infrastrukturanbieter des KI-Zeitalters. So betrachtet ist keine klare Wachstumsgrenze erkennbar – das größere Risiko könnte sein, das wahre Ausmaß des Rechenbedarfs der KI-Revolution zu unterschätzen.
Stärken und Chancen
- Neue, hocheffiziente Produkte gewinnen angesichts von Engpässen bei der Stromversorgung an Attraktivität
- Das CUDA-Ökosystem bildet einen starken Burggraben gegen die Konkurrenz
- KI erlebt eine grundlegende Ausweitung über LLMs hinaus
- Modelle der nächsten Generation sollen mehr als das Zehnfache an Rechenleistung benötigen
- Autonomes Fahren entwickelt sich hin zu rein kamerabasierten neuronalen Architekturen
- Die Entwicklung der Robotik erweitert die Einsatzszenarien
- Grafik und Professional Visualization treten in einen positiven Wachstumszyklus ein
- Die Märkte für Autos und intelligente Fahrzeuge zeigen Erholungssignale
Schwächen und Risiken
- Große Cloud-Anbieter entwickeln eigene KI-ASICs
- Microsoft und Meta bauen AMD als Alternative auf
- Das Wachstum des Rechenzentrumsgeschäfts verlangsamt sich mit zunehmender Größe naturgemäß
- Leichte Verzögerungen bei der Blackwell-GPU-Plattform
- Mögliche disruptive Wirkung von Chip-Start-ups, wenn auch mit geringer Wahrscheinlichkeit