Der Software- und Cloud-Riese Microsoft (MSFT) hat am 30. Juli nach Börsenschluss seine Zahlen zum Q4 des Geschäftsjahres 2024 (April bis Juni 2024) vorgelegt. Alle drei Segmente wuchsen langsamer als im Vorquartal, und das Wachstum des viel beachteten Azure-Geschäfts blieb unter dem Marktkonsens. Die Aktie fiel nachbörslich um bis zu 7,5 %.
InhaltsverzeichnisAnzeigenAusblenden
- 1Microsofts (MSFT) Zahlen zum Q4 GJ 2024
- 1.1Intelligent Cloud
- 1.2Productivity and Business Processes
- 1.3More Personal Computing
- 2Microsofts (MSFT) Telefonkonferenz zum Q4 GJ 2024
- 2.1Azure AI
- 2.2Copilot
- 2.3Weitere Geschäftsbereiche
- 3Prognose für das Q1 GJ 2025
- 4Bewertung und Analyse
- 4.1Azure
- 4.2Microsoft 365 Copilot
- 4.3Windows
- 4.4Gaming
- 4.5Suche und Werbung
- 4.6KI-Investitionen
- 5Fazit
Microsofts (MSFT) Zahlen zum Q4 GJ 2024
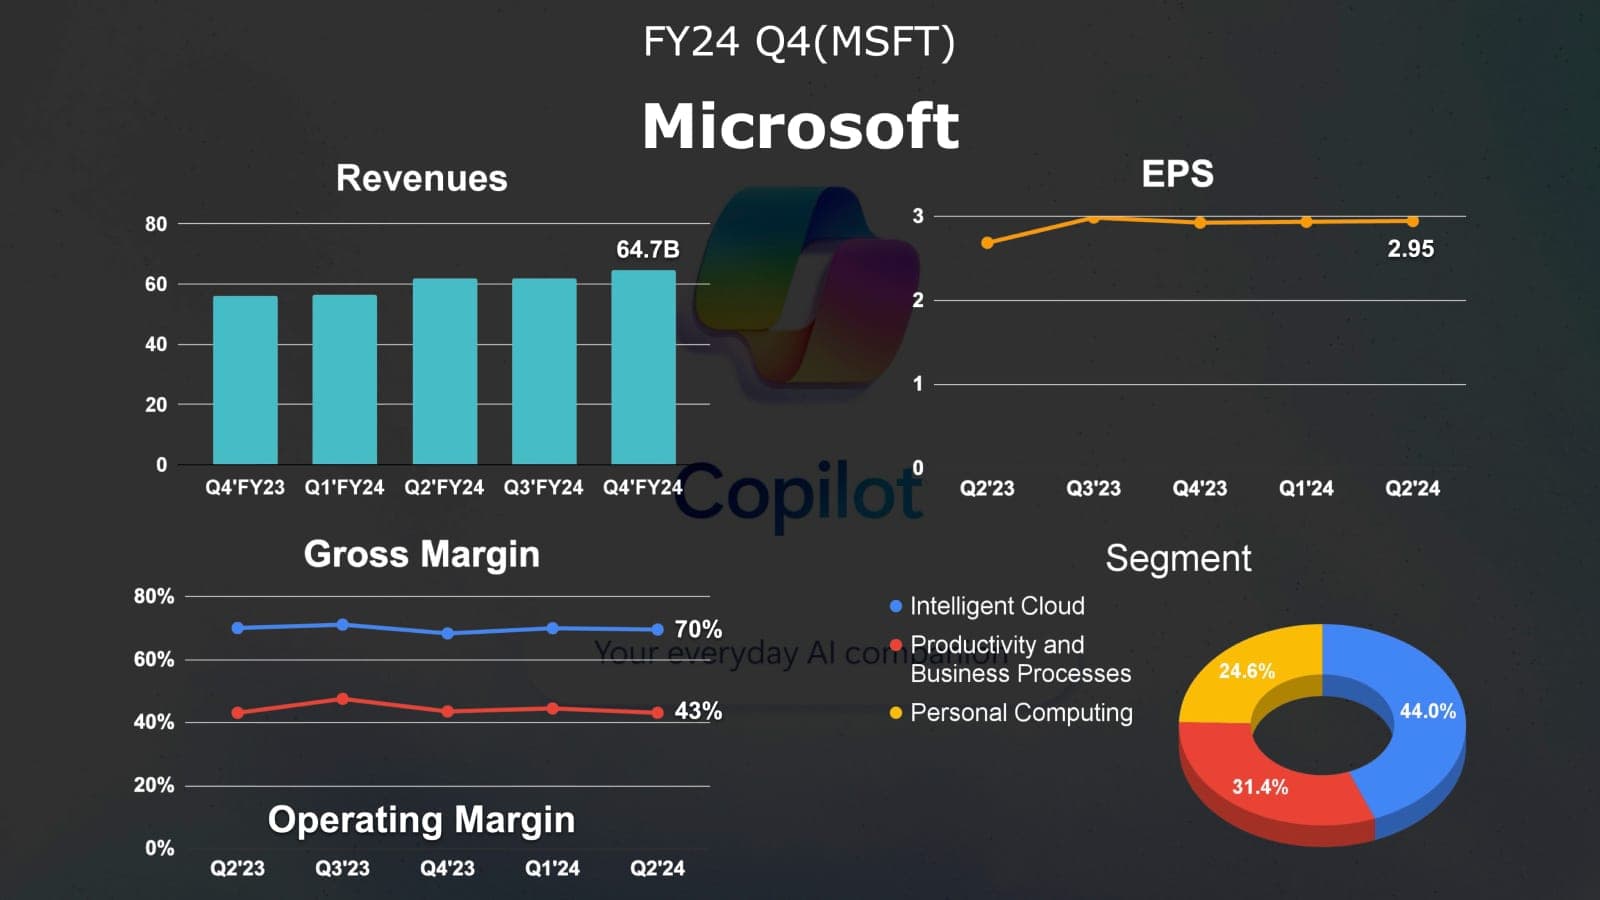
- Umsatz: 64,73 Mrd. US-Dollar (+15 % gegenüber dem Vorjahr)
- Verwässerter Gewinn je Aktie: 2,95 US-Dollar (+9,7 %)
- Operatives Ergebnis: 27,9 Mrd. US-Dollar (+15 %)
- Nettogewinn: 22 Mrd. US-Dollar (+10 %)
- Operativer Cashflow: 37,2 Mrd. US-Dollar (+29 %)
- Azure: +29 % gegenüber dem Vorjahr
Alle drei Hauptsegmente wuchsen langsamer als im Vorquartal. Der größte Umsatzbringer (44 %), „Intelligent Cloud“, blieb der wichtigste Wachstumstreiber und legte um 19 % auf 28,52 Milliarden US-Dollar zu – leicht unter der Analystenerwartung von 28,68 Milliarden. „Productivity and Business Processes“ erzielte 20,32 Milliarden, ein Plus von 11 %, und übertraf die erwarteten 20,13 Milliarden. Auch das zuvor schwächelnde Segment „More Personal Computing“ stieg um 14 % auf 15,9 Milliarden und lag über dem Konsens von 15,49 Milliarden.
Microsofts verbleibende Leistungsverpflichtungen (RPO) stiegen um 20 % gegenüber dem Vorjahr, 40 % davon werden in den nächsten zwölf Monaten realisiert. Zudem gehen 9 der 13 Prozentpunkte Anstieg bei den operativen Aufwendungen auf die Übernahme von Activision Blizzard zurück – ein Zeichen für die aktive Integration der neuen Assets bei gleichzeitiger Expansion.
Intelligent Cloud
Der Umsatz von Microsoft Cloud (einschließlich Azure und der Office-Produktivitätssoftware) stieg um 21 % auf 36,8 Milliarden US-Dollar und übertraf die Erwartungen. Die Bruttomarge sank auf 69 % nach 72 % im Vorjahr. Microsoft betonte, dass Effizienzgewinne bei Azure und die Skalierung der KI-Infrastruktur die Margen verbessern werden. Die kommerziellen Auftragseingänge stiegen um 17 %, vor allem dank großer, langfristiger Azure-Verträge.
Das kräftige Azure-Wachstum trieb zwar das Segment „Intelligent Cloud“, blieb aber unter den Erwartungen. Azure wuchs um 29 % gegenüber dem Vorjahr, mehr als die 26 % im Vorjahreszeitraum, aber weniger als die 31 % im Vorquartal und die vom Markt erwarteten 30 %. Damit verfehlte Azure erstmals seit 2022 die Markterwartungen. Währungsbereinigt wuchs Azure um 30 % – am unteren Ende der Prognose, unter dem Vorquartal und den von Analysten erwarteten 31 % und deutlich unter dem Konsens institutioneller Investoren von 32 %.
Productivity and Business Processes
Das Segment „Productivity and Business Processes“ wurde vor allem von Office 365 getragen (+13 % gegenüber dem Vorjahr). Die Abos von Microsoft 365 für Privatkunden stiegen um 14 % auf 82,5 Millionen, der zugehörige Umsatz um 3 %. Das Wachstum der Geschäftsanwendungen wie Dynamics (+16 %) und LinkedIn (+10 %) blieb stabil.
More Personal Computing
Microsofts Windows-Lizenzgeschäft wuchs dank der Erholung des PC-Markts um 4 % gegenüber dem Vorjahr. Hardware wie Surface-Laptops ging jedoch trotz der Einführung der neuen Copilot+ PCs um 11 % zurück. Der Gaming-Umsatz sprang dank der Übernahme von Activision Blizzard um 44 % (48 Prozentpunkte gehen auf die Übernahme zurück), der Softwareumsatz um 61 % (58 Prozentpunkte aus der Übernahme). Der Verkauf von Xbox-Konsolen sank um 31 %. Bemerkenswert: Der Umsatz mit Suche und Werbung stieg um 19 % gegenüber dem Vorjahr – das stärkste Wachstum seit über zwei Jahren.
Microsofts (MSFT) Telefonkonferenz zum Q4 GJ 2024
Microsoft-CEO Satya Nadella betonte zwei zentrale Strategien: erstens Innovationen bei Produkten und Infrastruktur zu synchronisieren, um alle Wachstumschancen zu nutzen; zweitens die Nachfragesignale der Kunden genau zu beobachten, um die Kostenstruktur effektiv zu steuern und langfristig eine nachhaltige operative Effizienz zu sichern.
Azure AI
Azure AI entwickelte sich beeindruckend: Die Kundenzahl überstieg 60.000, ein Plus von über 60 % gegenüber dem Vorjahr. Die Zahl der Kunden, die Modelle als Dienst nutzen, stieg um über 100 %. Fast 50 % der Azure-AI-Kunden nutzen zudem Microsofts Daten- und Analysetools – ein Beleg für die Synergien zwischen den Produktlinien. Die Nachfrage nach Azure AI übersteigt die verfügbaren Kapazitäten weiterhin deutlich, und die verbrauchsabhängige Abrechnung im gesamten Azure-Geschäft wächst weiter kräftig.
Microsoft baut sein weltweites Netz an Rechenzentren aggressiv aus – eine zentrale Strategie für langfristige operative Assets. Das Unternehmen hat seinen eigenen KI-Chip Azure Maia erfolgreich in seinen Cloud-Diensten eingesetzt und damit seine Innovationskraft bewiesen. Diese Initiativen treiben das Umsatzwachstum im Rechenzentrumsgeschäft und machen Azure zur bevorzugten Public Cloud für große Anwendungen wie SAP und Oracle.
Microsoft sieht generative KI als gesundes SaaS-Geschäft (Software as a Service), das die Nutzung weiterer Azure-Dienste fördert und hoch profitabel ist. Das Unternehmen erwartet, dass die Investitionen mit dem KI-Wachstum weiter steigen, wobei ein Teil der Ausgaben (etwa für GPUs) flexibel an die Nachfrage angepasst werden kann.
Allerdings beobachtete das Unternehmen in einigen europäischen Regionen eine schwächere Azure-Nachfrage abseits von KI.
Copilot
GitHub Copilot ist ein großer Erfolg: Über 77.000 Organisationen nutzen es, ein Plus von 180 % gegenüber dem Vorjahr. GitHub Copilot machte in diesem Jahr 40 % des Umsatzwachstums von GitHub aus – KI-gestützte Entwicklerwerkzeuge werden zu einem bedeutenden Wachstumsmotor.
Die Nutzerzahlen von Microsoft 365 Copilot wachsen explosiv: Die Zahl der zahlenden Kunden stieg gegenüber dem Vorquartal um über 60 %, die täglich aktiven Nutzer haben sich fast verdoppelt. Microsoft will Copilot mit Fähigkeiten intelligenter Agenten weiter ausbauen. Im Gesundheitswesen stieg die Zahl der Einrichtungen, die mit Microsofts KI medizinische Berichte erstellen, um über 200 % – ein Zeichen für das enorme Potenzial von KI in Fachbereichen.
Die Nutzung des webbasierten Copilot-Chatbots ist seit Jahresbeginn um 150 % gestiegen, und die Marktanteile der Suchmaschine Bing und des Browsers Edge steigen weiter.
Weitere Geschäftsbereiche
Microsofts KI-Datenplattform Microsoft Fabric entwickelte sich hervorragend, mit über 14.000 zahlenden Kunden, ein Plus von 20 %.
Bei den Betriebssystemen stieg die Zahl aktiver Geräte mit Windows 11 um 50 % gegenüber dem Vorjahr.
Auch das Sicherheitsgeschäft glänzte mit über 1,2 Millionen Kunden; Defender for Cloud übertraf in den letzten zwölf Monaten 1 Milliarde US-Dollar Umsatz.
E5-Pläne und die Nutzung von Copilot trieben vor allem das Wachstum von Office 365. Dynamics 365 macht 90 % des Dynamics-Geschäfts aus – die Cloud-Version ist also sehr beliebt. Die monatlich aktiven Nutzer der Power Platform erreichten 48 Millionen, ein Plus von 40 %. Die Nutzung von Teams steigt weiter, mit über 3 Millionen zusätzlichen Teams-Premium-Lizenzen, ein Plus von 400 % gegenüber dem Vorjahr.
Auf LinkedIn stiegen die Video-Uploads um 34 % gegenüber dem Vorjahr, die Premium-Mitgliedschaften wuchsen im vergangenen Jahr um 51 %.
Im Gaming-Bereich überstieg die Zahl der monatlich aktiven Nutzer 500 Millionen. Microsoft konzentriert sich auf Umsätze aus Software, Diensten und Transaktionen und will das Geschäft zu einem Software-Abomodell umbauen.
Prognose für das Q1 GJ 2025
Die Umsatzprognose für das nächste Quartal liegt bei 63,8 bis 64,8 Milliarden US-Dollar, ein Wachstum von rund 13,8 % gegenüber dem Vorjahr.
- „Productivity and Business Processes“: 20,3 bis 20,6 Milliarden US-Dollar (Wachstum von 10 % bis 11 %)
- „Intelligent Cloud“: 28,6 bis 28,9 Milliarden US-Dollar (Wachstum von 18 % bis 20 %)
- „More Personal Computing“: 14,9 bis 15,3 Milliarden US-Dollar (Wachstum von 9 % bis 12 %)
Bewertung und Analyse
Stärken und Chancen:
- Microsofts höhere Investitionen verschaffen einen Kostenvorteil bei KI-Rechenleistung
- Office 365 baut seinen Burggraben weiter aus
- Microsoft 365 Copilot wird von Kunden stark angenommen
- Die Integration von Copilot in PCs könnte im vierten Kalenderquartal neue Nachfrage auslösen
- Generative KI lässt die Nachfrage nach Cloud-Diensten rasch wachsen
- Dynamics, Bing, Edge und andere Produkte gewinnen schrittweise Marktanteile
Schwächen und Risiken:
- Die hohe Marktdurchdringung von Office könnte das langfristige Wachstum bremsen
- Die Erholung der PC-Nachfrage zeigt Anzeichen einer Verlangsamung
- Veränderter KI-Wettbewerb: OpenAIs technischer Vorsprung könnte schrumpfen
- Die langfristige Strategie im Gaming bleibt unklar
Der Quartalsbericht zeigt eine leichte Abschwächung des Umsatzwachstums, teils wegen der Schwankungen im Gaming-Geschäft nach der Übernahme von Activision Blizzard (ATVI). Ohne Gaming liegt die Verlangsamung bei Microsoft im erwarteten Rahmen und folgt der Logik, dass das Wachstum mit zunehmender Unternehmensgröße abnimmt.
Azure
Azure (Microsofts Cloud-Dienst) bleibt der größte Profiteur generativer KI und wächst weiterhin kräftig. In den letzten beiden Quartalen hat Azure den Abwärtstrend beim Wachstum umgekehrt, vor allem dank KI – denn die IT-Abteilungen der Unternehmen setzen KI-Dienste deutlich schneller ein als die Belegschaft insgesamt.
Microsoft erklärt, Azure habe wegen Kapazitätsengpässen sein wahres Wachstumspotenzial noch nicht erreicht, und die Nachfrage werde womöglich erst in der ersten Hälfte des nächsten Jahres vollständig gedeckt. Da OpenAIs Modelle jedoch zunehmend unter Konkurrenzdruck geraten, könnte Microsofts Wachstumsdynamik in diesem Bereich leiden.
Microsoft 365 Copilot
Microsoft 365 Copilot ist noch klein. Auch wenn Microsoft von positiven Signalen bei der Nutzung berichtet, könnte es ein bis zwei Jahre dauern, bis der Dienst den Office-Umsatz spürbar ankurbelt. Realistisch betrachtet dürfte er die Verlangsamung von Office 365 in den nächsten zwei Jahren eher bremsen – im besten Fall für eine leichte Beschleunigung sorgen.
Windows
Das Wachstum von Windows folgt eng dem PC-Markt. Der starke Effekt der beiden Vorquartale ist vorbei, und das Geschäft zum Schulstart verlief enttäuschend. Das Weihnachtsgeschäft im vierten Quartal könnte jedoch die Wende bringen, vor allem mit der schrittweisen Einführung der Copilot+ PCs, die das Windows-Geschäft beleben könnten.
Gaming
Selbst mit ATVI liegt der geschätzte Gaming-Umsatz in diesem Quartal bei rund 5 Milliarden US-Dollar – weiterhin weniger als 10 % von Microsofts Gesamtumsatz. Microsoft hat zwar eine grobe Richtung festgelegt, aber noch kein Erfolgsrezept gefunden. Kurzfristig dürfte das Gaming-Geschäft solide bleiben, ohne den großen Durchbruch zu schaffen.
Suche und Werbung
Das Wachstum bei Such- und Nachrichtenwerbung war in diesem Quartal eine angenehme Überraschung, besonders im Vergleich zu Google. Das erfordert eine Neubewertung der Lage am Werbemarkt; nach Metas Zahlen dürfte das Bild klarer werden.
KI-Investitionen
Zur Sorge über mögliche Überinvestitionen in KI zeigen Microsofts Zahlen ein ähnliches Bild wie die von Google. Generative KI stößt derzeit bei Anwendungen und Cloud-Diensten auf starke Nachfrage, sodass die Tech-Riesen mit Zuversicht investieren können. Die Nachfrage in Umsatz umzumünzen braucht Zeit, aber diese Unternehmen können es sich leisten zu warten. Die Ansicht, man solle die Investitionen in KI-Infrastruktur wegen kurzfristig schwacher Monetarisierung nicht erhöhen, ist kurzsichtig.
Fazit
Microsofts Quartalszahlen belegen die starke Branchenposition bei Produktivitätssoftware und Cloud-Diensten. Trotz hoher Marktanteile bleibt der Wachstumskurs solide. In dieser Phase scheinen massive KI-Investitionen die richtige Strategie zu sein und dürften sich in den kommenden Quartalen auszahlen.
Microsoft steht dennoch vor Herausforderungen – vor allem, weil sein größter Wettbewerbsvorteil bei KI-Cloud-Diensten, der technologische Vorsprung von OpenAI, zunehmend infrage gestellt wird. Neben der Hoffnung, dass OpenAI leistungsfähigere Modelle entwickelt, muss Microsoft eine Wettbewerbsfähigkeit aufbauen, die über den Modellvorsprung hinausgeht.
Trotz einiger Risiken bleibt Microsofts Geschäftsentwicklung robust, besonders bei KI und Cloud. Dass der Kapitalmarkt die KI-Investitionsstrategie falsch deutet, muss nicht übermäßig beunruhigen, denn diese Investitionen dürften mittel- bis langfristig beachtliche Erträge bringen.