Le géant de la voiture électrique Tesla a publié ses résultats du T3 2024 le 23 octobre, après la clôture. Malgré un chiffre d’affaires légèrement inférieur aux attentes, les marges brute et opérationnelle ont dépassé les prévisions des analystes. Le groupe a également annoncé la production de son modèle à bas prix au premier semestre 2025, ce qui a fait bondir l’action de près de 12 % dans les échanges après la clôture.
SommaireAfficherMasquer
- 1Résultats de Tesla (TSLA) au T3 2024
- 1.1Automobile
- 1.2Énergie et services
- 2Conférence sur les résultats de Tesla (TSLA) au T3 2024
- 2.1Véhicule de nouvelle génération
- 2.2FSD et IA
- 2.3Robotaxi
- 2.4Énergie et services
- 3Bilan et analyse
- 3.1Véhicules
- 3.2FSD
- 3.3Optimus
- 4Conclusion
- 4.1Forces et opportunités de Tesla (TSLA) au T3 2024
- 4.2Faiblesses et menaces de Tesla (TSLA) au T3 2024
Résultats de Tesla (TSLA) au T3 2024
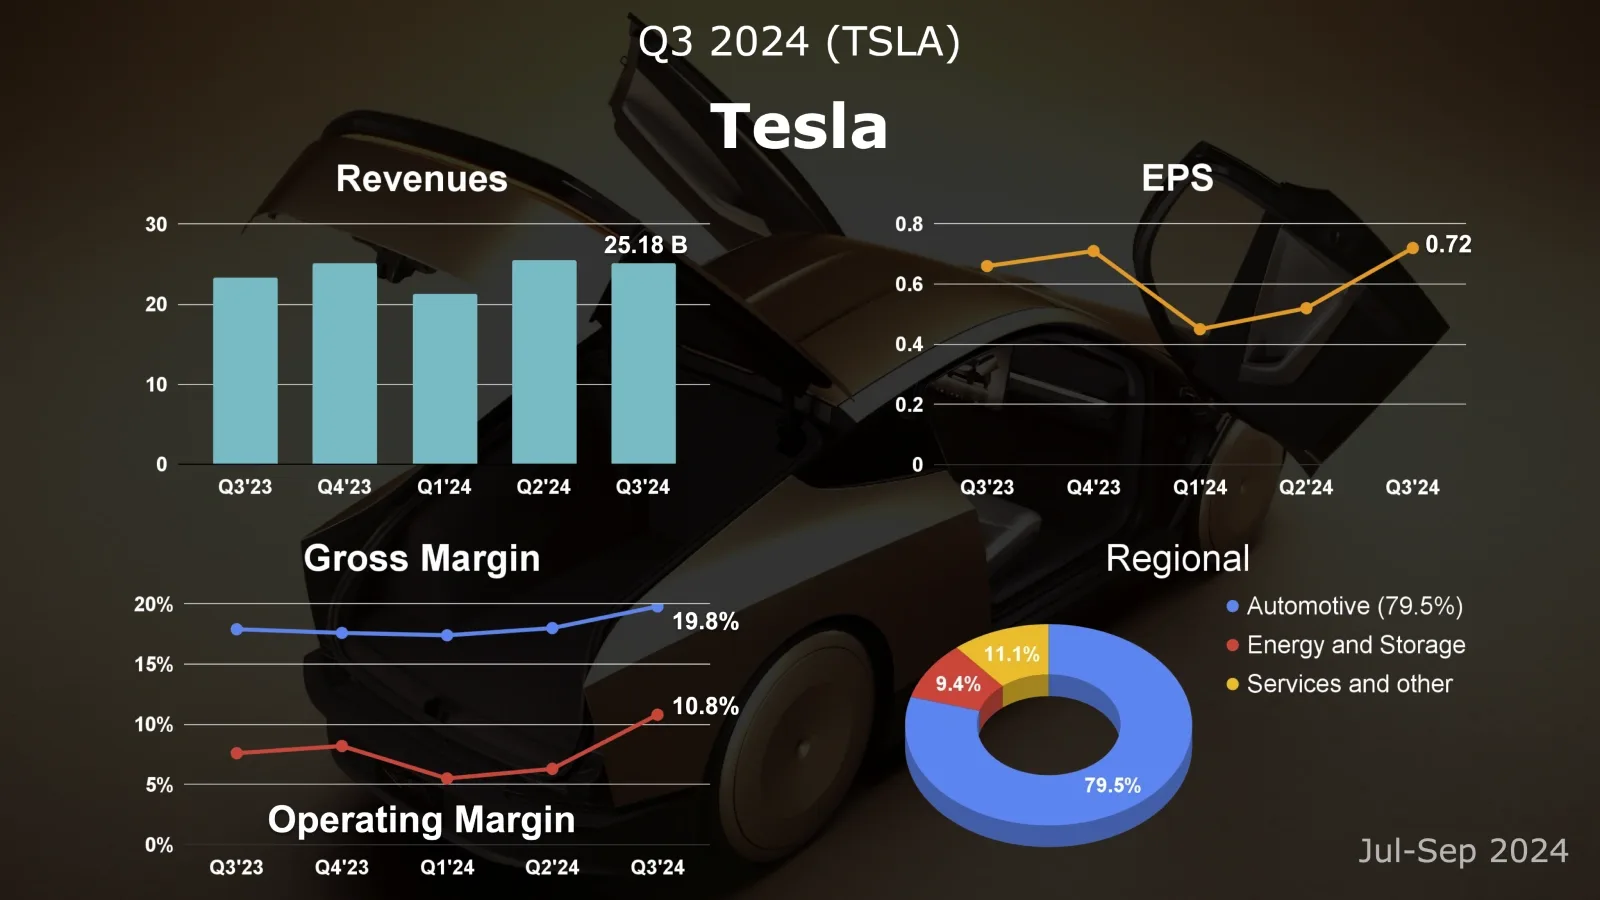
- Chiffre d’affaires : 25,18 milliards de dollars (+8 % sur un an)
- Automobile : 20,02 milliards de dollars (+2,0 %)
- Énergie et stockage : 2,38 milliards de dollars (+52,4 %)
- Services et autres : 2,79 milliards de dollars (+28,8 %)
- BPA : 0,72 dollar (+9 % sur un an)
- Livraisons : 463 000 (+6 % sur un an)
- Marge brute : 19,8 % (+1,9 point sur un an)
Tesla a publié des résultats du T3 2024 encourageants, sortant de la morosité des trimestres précédents avec de nets signes de reprise. Le chiffre d’affaires atteint 25,182 milliards de dollars, en hausse de 7,85 % sur un an, avec deux trimestres consécutifs d’accélération. Surtout, le résultat opérationnel bondit de 54 % sur un an, à 2,717 milliards de dollars, bien au-dessus des 1,962 milliard attendus par les analystes.
La marge brute du groupe atteint 19,84 %, au-dessus des 17,9 % de l’an dernier et des 18 % du trimestre précédent, et largement au-dessus des 17 % attendus par le marché. C’est son plus haut niveau depuis près de deux ans, preuve de la remarquable maîtrise des coûts de Tesla.
Automobile
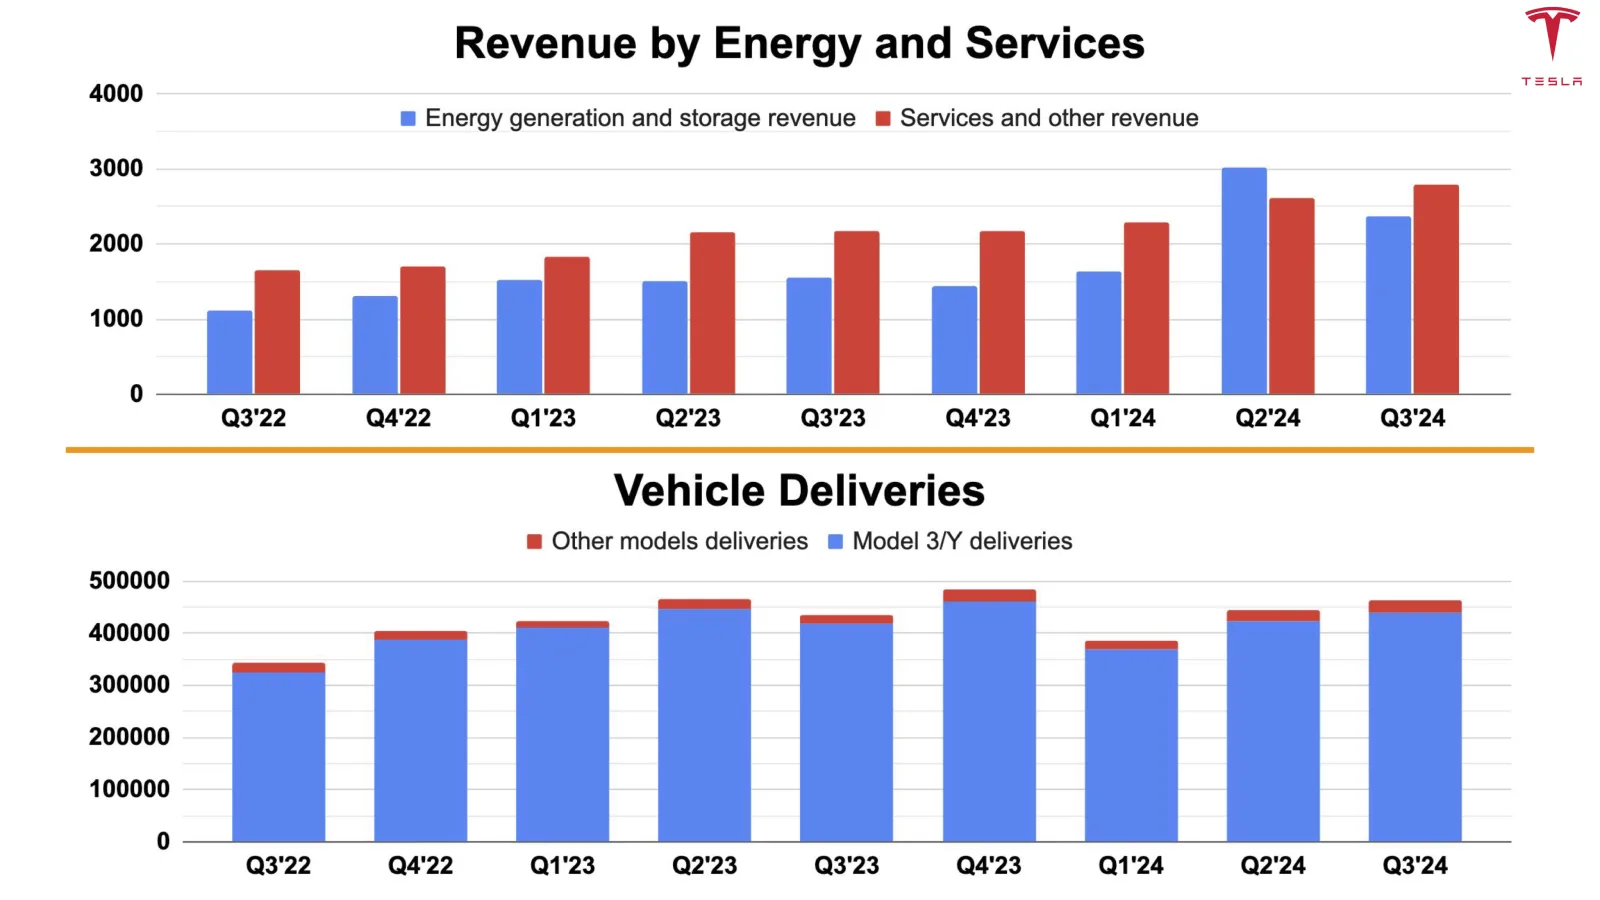
Tesla a produit 469 796 véhicules et en a livré 462 890 au T3, soit des livraisons en hausse de 6,4 % sur un an. Même si c’est légèrement en dessous des 463 900 unités attendues, le retour à la croissance est notable. Le nombre de jours de stock passe de 16 il y a un an à 19, signe d’une légère hausse de la pression sur les stocks.
Le groupe a fait preuve d’une maîtrise des coûts remarquable, avec un coût de revient (COGS) par véhicule au plus bas historique, à 35 100 dollars. C’est d’autant plus important que cela influe directement sur la rentabilité : malgré la pression sur les prix, Tesla a préservé des marges saines.
La capacité de production annuelle de Tesla dépasse désormais 2,35 millions d’unités, avec de solides performances dans ses principales usines :
- Gigafactory de Shanghai : capacité annuelle de plus de 950 000 unités et coût par véhicule au plus bas historique
- Gigafactory de Berlin : coût par véhicule en baisse sur un trimestre, optimisation continue de la structure de coûts
- Usines américaines : production accrue de la Model 3 restylée, production du camion Semi prévue fin 2025
Énergie et services
La division énergie a réalisé un chiffre d’affaires trimestriel de 2,376 milliards de dollars, en hausse remarquable de 52,41 % sur un an, avec une marge brute record de 30,5 %. Les déploiements de stockage atteignent 6,9 GWh, en hausse de 72,5 % sur un an, une dynamique toujours forte.
Les services ont généré 2,79 milliards de dollars, en hausse de 28,81 %. Leur marge brute atteint un record de 8,82 %, la meilleure rentabilité de l’histoire de ce segment.
Conférence sur les résultats de Tesla (TSLA) au T3 2024
Musk a souligné que Tesla est le seul constructeur de véhicules électriques rentable au monde. Si l’affirmation mérite vérification, elle reflète la dure réalité du marché : les avantages d’échelle et la maîtrise des coûts déterminent souvent la viabilité d’une activité.
Tesla a atteint un tournant décisif. Le T3 marque plusieurs étapes clés : le coût par véhicule est tombé à un plus bas historique de 35 000 dollars, une avancée majeure en efficacité industrielle. Musk a reconnu que réduire de 20 % le coût de production d’un véhicule est plus difficile que de concevoir de nouveaux modèles ou de construire de nouvelles usines. Tesla passe ainsi de la simple course à l’échelle à l’optimisation de l’efficacité opérationnelle.
La capacité annuelle de Tesla approche les 3 millions d’unités, ce qui est impressionnant. Surtout, sa prudence en matière d’extension de capacité laisse penser qu’il peut croître de 50 % par rapport à 2023 (environ 2,7 millions d’unités par an) sans ajouter de nouvelles lignes. C’est un passage d’une expansion agressive à une utilisation plus efficace des capacités.
Véhicule de nouvelle génération
Musk a livré une vision singulière des voitures abordables traditionnelles : il a qualifié une voiture basique à 25 000 dollars d’« absurde et insensée », affirmant que l’avenir appartient aux véhicules autonomes. Ce point de vue bouscule la logique habituelle du secteur et suggère que Tesla pourrait privilégier des produits capables de conduite entièrement autonome plutôt que des voitures simplement bon marché.
Tesla affirme que sa plateforme de production de nouvelle génération sera 5 fois plus efficace que les usines traditionnelles. Elle servira à produire les modèles actuels comme les nouveaux, illustrant son innovation industrielle. Le nouveau véhicule, prévu au premier semestre 2025, vise un prix inférieur à 30 000 dollars après aides, en conciliant maîtrise des coûts et innovation.
Tesla prévoit de lancer la production en volume du camion Semi fin 2025, à destination des entreprises attentives au coût total de possession (TCO). Les chauffeurs de Semi chez PepsiCo refuseraient de revenir aux camions classiques, ce qui confirme l’avantage concurrentiel du produit. Tesla développe aussi un FSD dédié au Semi, qui renforcera son attrait.
FSD et IA
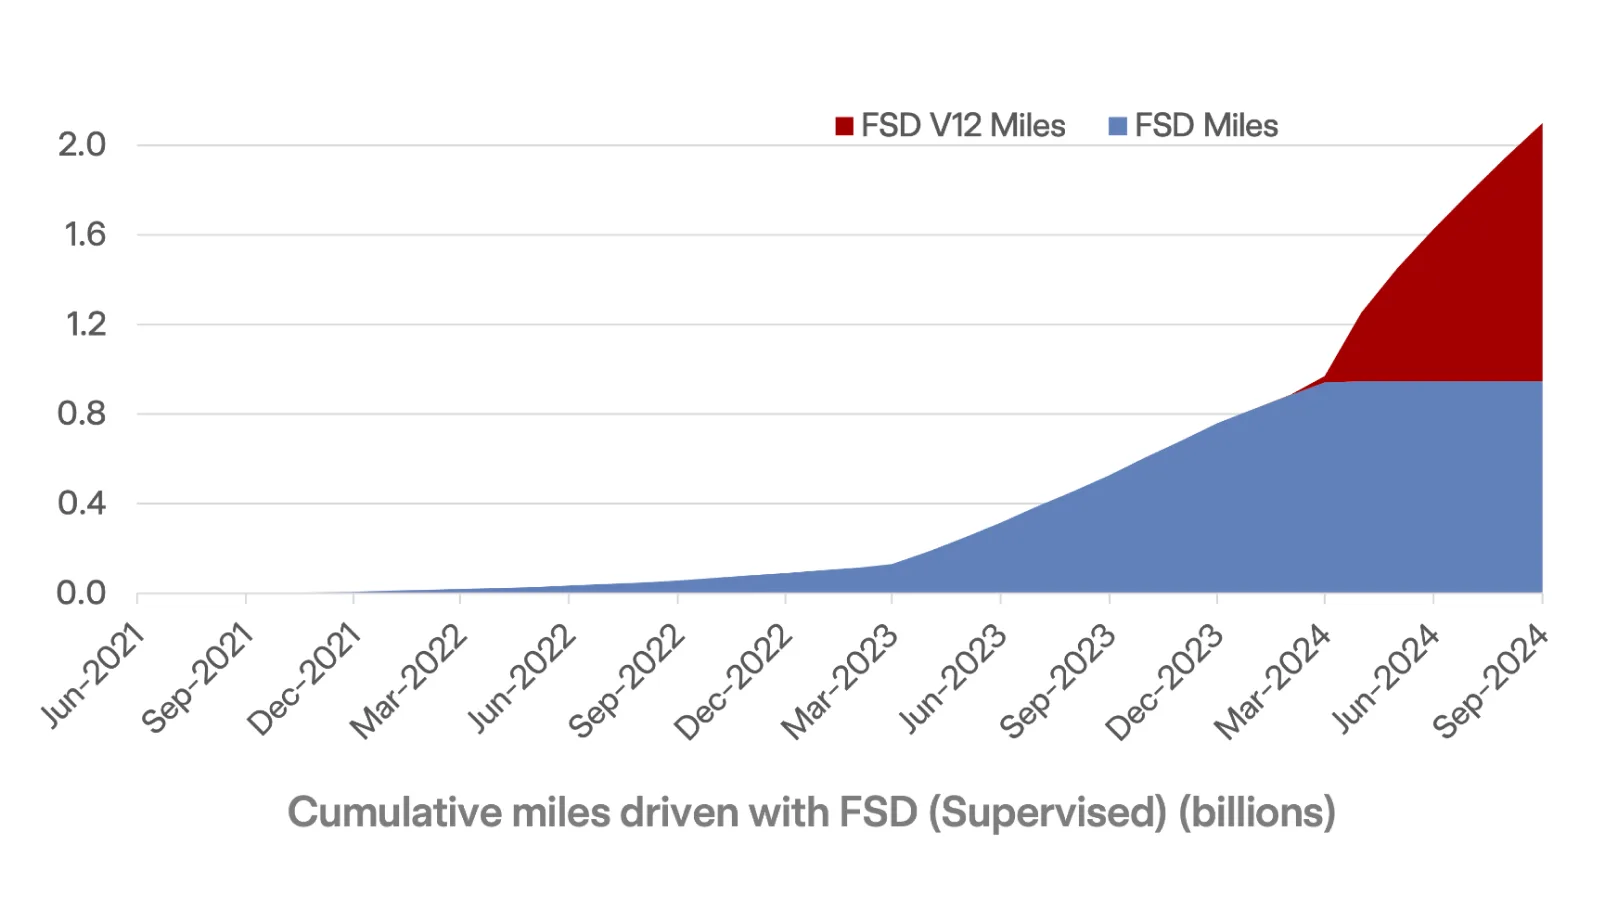
Tesla a franchi des étapes importantes dans la conduite autonome : le FSD cumule 2 milliards de miles parcourus, dont la moitié avec la V12. Surtout, le prochain FSD V13 promet des améliorations révolutionnaires : une distance entre deux interventions humaines multipliée par mille par rapport au début de 2023. Cette accélération illustre l’avance de Tesla dans l’entraînement de l’IA.
Le cluster de calcul d’IA de la gigafactory du Texas, qui devrait atteindre 50 000 GPU H100 fin octobre, offre une puissance de calcul sans précédent. Il lève les contraintes d’entraînement et prépare les progrès du FSD et d’Optimus. Musk a souligné que Tesla est leader mondial de l’efficacité du calcul d’inférence, un atout crucial dans la compétition future de l’IA.
La relation entre Tesla et xAI met en lumière des atouts singuliers : chacun a son propre axe de développement, xAI visant la superintelligence et Tesla l’IA pour la conduite autonome et la robotique. Cette répartition permet à Tesla de garder son indépendance technologique tout en profitant des progrès généraux de l’IA.
Musk a présenté Optimus comme le robot humanoïde le plus avancé au monde, Tesla étant le seul à réunir expertise en IA et capacité de production de masse. Cet avantage pourrait lui permettre d’asseoir dans la robotique une domination comparable à celle qu’il a dans l’automobile.
Robotaxi
Tesla a développé et testé en interne son application Robotaxi, avec des lancements prévus en Californie et au Texas l’an prochain. Musk s’est dit confiant d’obtenir en 2025 l’autorisation pour des courses payantes sans supervision. Même s’il est optimiste, ce calendrier traduit l’engagement de Tesla à commercialiser la conduite autonome.
Le lancement du Cybercab prévu en 2026 marque un tournant majeur du modèle économique. Avec un coût de production d’environ 25 000 dollars par unité et une capacité annuelle visée de 2 millions d’unités (4 millions dans le scénario optimiste), ces chiffres reflètent l’ambition de Tesla dans la mobilité.
La stratégie de fabrication « unboxed » du Robotaxi, un assemblage façon LEGO, prévoit de réduire de 40 % l’emprise industrielle et d’accélérer la production de 30 %. Cette approche innovante pourrait révolutionner la manière de fabriquer des voitures.
Énergie et services
L’activité énergie de Tesla accélère. La Megafactory de Lathrop produit 200 Megapack par semaine, soit 40 GWh de capacité annuelle. Avec les 20 GWh supplémentaires de Shanghai, la capacité de stockage atteindra environ 60 GWh par an et progresse vers les 100 GWh. Ce segment devrait croître plus vite que l’automobile en 2024.
Les installations de Powerwall ont battu des records plusieurs trimestres de suite, renforçant le leadership de Tesla dans le stockage résidentiel. Les déploiements de stockage de l’année devraient doubler, signe d’une forte dynamique.
Bilan et analyse
Tesla se trouve à un tournant décisif. Après 1,809 million de livraisons en 2023, même une croissance modeste de 0,5 % en 2024 exigerait que le T4 dépasse pour la première fois 500 000 livraisons trimestrielles, à environ 524 000. La portée de ce cap dépasse la seule échelle : elle témoigne de la capacité de Tesla à optimiser ses capacités de production.
Le retour de la marge brute automobile au-dessus de 20 % valide la stratégie tarifaire et souligne une maîtrise des coûts exceptionnelle. Les marges record de l’énergie et des services renforcent encore la rentabilité globale. Cette amélioration financière générale montre que Tesla évolue vers une solide efficacité opérationnelle.
La demande de stockage d’énergie dépasse toujours l’offre, preuve d’une forte traction commerciale. L’amélioration des marges des services reflète une optimisation opérationnelle continue. Le succès de ces activités concrétise progressivement la stratégie de diversification de Tesla.
Le récit de croissance de Tesla entre dans un nouveau chapitre. L’objectif de Musk d’une croissance annuelle de 20 % à 30 %, ambitieux au regard du secteur, se révèle rationnel à l’analyse. Il repose sur deux piliers : la montée en cadence du Cybertruck et le lancement d’un nouveau véhicule abordable.
Véhicules
Le Cybertruck a dépassé les attentes du marché. Troisième véhicule électrique le plus vendu aux États-Unis, il a atteint l’équilibre plus tôt que prévu, ce qui mérite attention. Cela valide les percées industrielles de Tesla et pose une base solide pour l’objectif de 100 000 livraisons en 2025.
La stratégie de gamme de Tesla connaît une transformation importante. La première confirmation de plusieurs modèles abordables témoigne d’une compréhension fine de la demande. Un prix inférieur à 30 000 dollars après aides montre un habile équilibre entre conquête de parts de marché et préservation du positionnement de la marque.
FSD
L’affirmation de Tesla selon laquelle le FSD V13 multipliera par mille la distance sans intervention est frappante. Même si elle reste à vérifier, cette déclaration ambitieuse montre sa détermination à percer dans la conduite autonome. Le marché suivra de près sa concrétisation, indicateur potentiel de son leadership dans ce domaine.
L’engagement de Musk à mettre à niveau gratuitement le matériel HW3 des premiers acheteurs dépasse la seule dimension technique. Préserver la fidélité des utilisateurs historiques protège la réputation de la marque et pose une base solide pour les innovations futures. Cette décision montre que Tesla mesure le rôle crucial des premiers adeptes dans le développement de la marque.
Les progrès de Tesla dans la conduite autonome retiennent l’attention. Le projet de lancer le Robotaxi en Californie et au Texas en 2025 traduit un calendrier accéléré. Tesla démontre à la fois sa capacité technique et sa détermination à commercialiser la conduite autonome.
Optimus
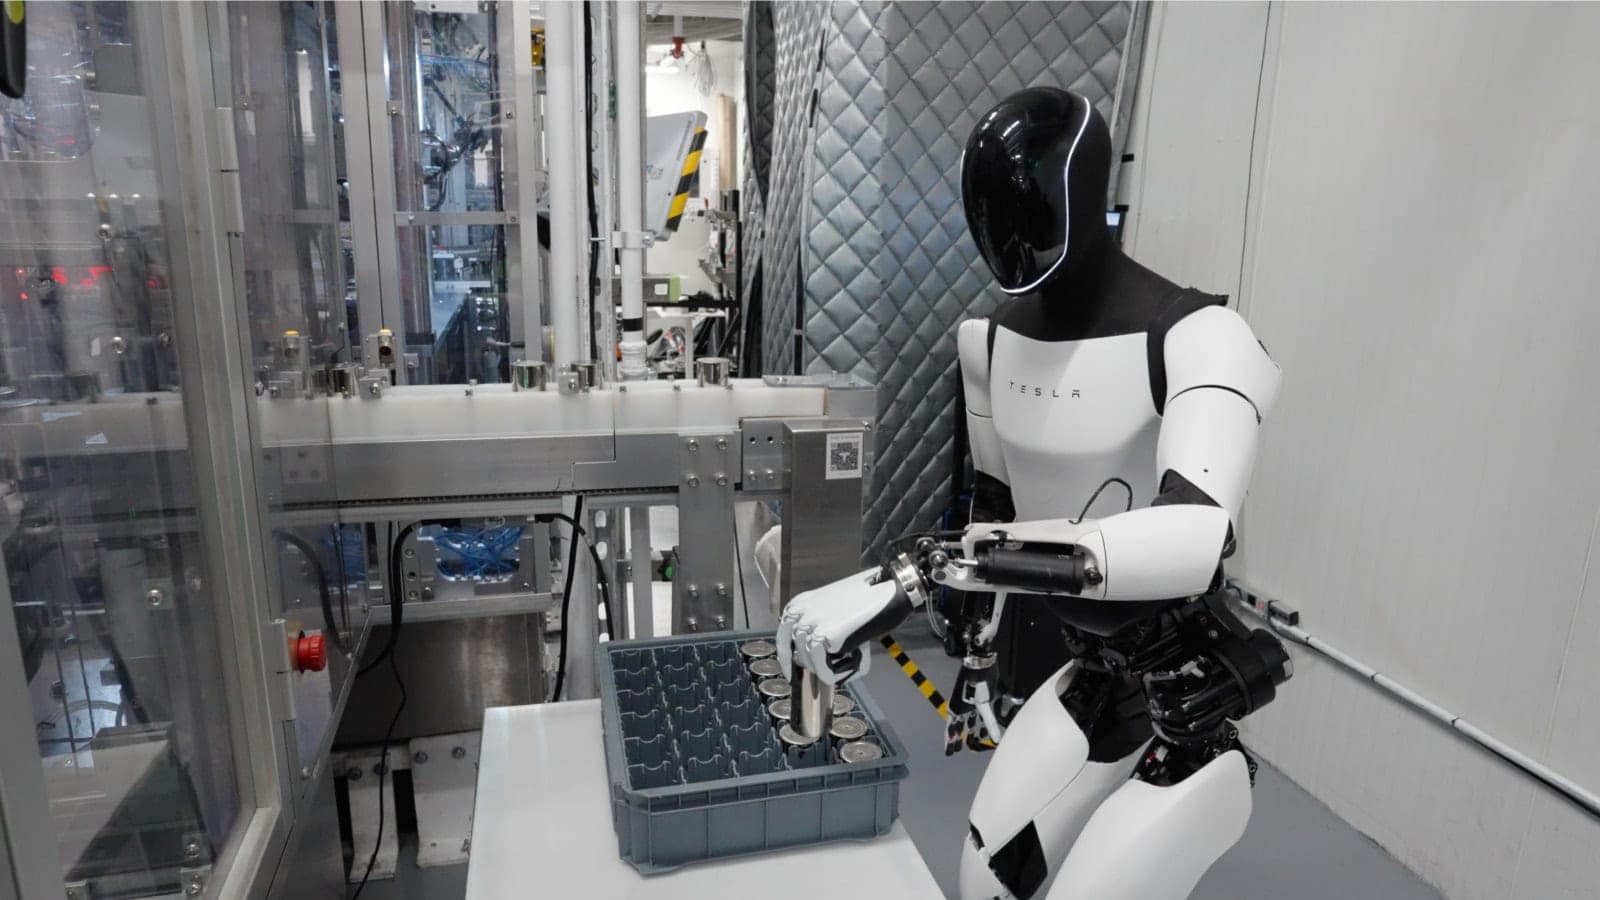
La percée d’Optimus dans la conception des mains illustre l’ouverture de Tesla à de nouvelles sources de revenus. Sa capacité de production de masse pourrait devenir son principal avantage concurrentiel, notamment dans la robotique humanoïde.
Le paysage concurrentiel de la robotique humanoïde varie toutefois selon les régions. Si les concurrents occidentaux auront du mal à égaler le rapport coût-efficacité d’Optimus, la puissance industrielle et l’avantage de coûts des fabricants chinois pourraient leur permettre de lancer des alternatives compétitives. Cette dynamique pourrait pousser Tesla vers des stratégies produit et commerciales plus souples.
Conclusion
Tesla approche de plusieurs tournants décisifs. Les résultats ont apporté plusieurs avancées clés : des marges meilleures que prévu dans ses trois grands segments, des plans détaillés pour le modèle abordable, des progrès du FSD, une feuille de route pour le Robotaxi, la trajectoire du Cybertruck vers la rentabilité et une croissance attendue des ventes automobiles. Après le creux entamé au T3 2023, Tesla montre des signes de printemps après l’hiver. De nouvelles baisses de taux de la Réserve fédérale pourraient lui donner un élan supplémentaire.
De la construction automobile traditionnelle aux services de conduite autonome, en passant par le stockage d’énergie et la robotique humanoïde, Tesla redéfinit son rôle dans l’innovation technologique. Malgré une concurrence qui s’intensifie, notamment chinoise, ses capacités technologiques uniques et ses économies d’échelle lui assurent une position avantageuse dans cette révolution technologique mondiale.
Forces et opportunités de Tesla (TSLA) au T3 2024
- Le flux de trésorerie disponible retrouve un niveau solide
- Les ventes automobiles renouent avec la croissance et les marges se stabilisent
- Production réussie des batteries 4680 dans un marché des batteries favorable
- Un accueil positif du FSD V12 et d’importantes améliorations attendues avec la V13
- Une énorme puissance de calcul GPU qui creuse l’écart dans la conduite autonome
- Un développement progressif de l’activité Robotaxi
- Des progrès fluides d’Optimus, avec un immense marché potentiel et peu de concurrence en production de masse
- De solides marges dans l’énergie et les services, avec plusieurs années de croissance devant eux
- Des contrôles stratégiques des importations de véhicules électriques chinois sur les marchés occidentaux
- Des constructeurs occidentaux traditionnels qui réduisent leurs investissements dans l’électrique
- La Réserve fédérale entame un cycle de baisse des taux
Faiblesses et menaces de Tesla (TSLA) au T3 2024
- La saturation du marché approche pour les modèles actuels
- Une forte pression concurrentielle des constructeurs chinois
- Les prises de position politiques du PDG Musk représentent un risque permanent pour la marque
- Une possible réduction des aides à l’électrique en cas de présidence Trump