Le géant du streaming Netflix (NFLX) a publié le 17 octobre, après la clôture, ses résultats du T3 2024 (juillet-septembre), supérieurs au consensus des analystes de Wall Street en chiffre d’affaires comme en bénéfices. Netflix enchaînait déjà quatre trimestres consécutifs de croissance en accélération, et cette solide performance prolonge la dynamique.
SommaireAfficherMasquer
- 1Résultats de Netflix (NFLX) au T3 2024
- 1.1Performances par région
- 1.2Bénéfices
- 2Conférence sur les résultats de Netflix (NFLX) au T3 2024
- 2.1Ajustements stratégiques
- 2.2Publicité
- 2.3Direct et sport
- 2.4IA
- 3Perspectives pour le T4 2024
- 3.1Perspectives pour 2025
- 4Données de marché
- 5Bilan et analyse
- 5.1Forces et opportunités
- 5.2Faiblesses et menaces
Résultats de Netflix (NFLX) au T3 2024
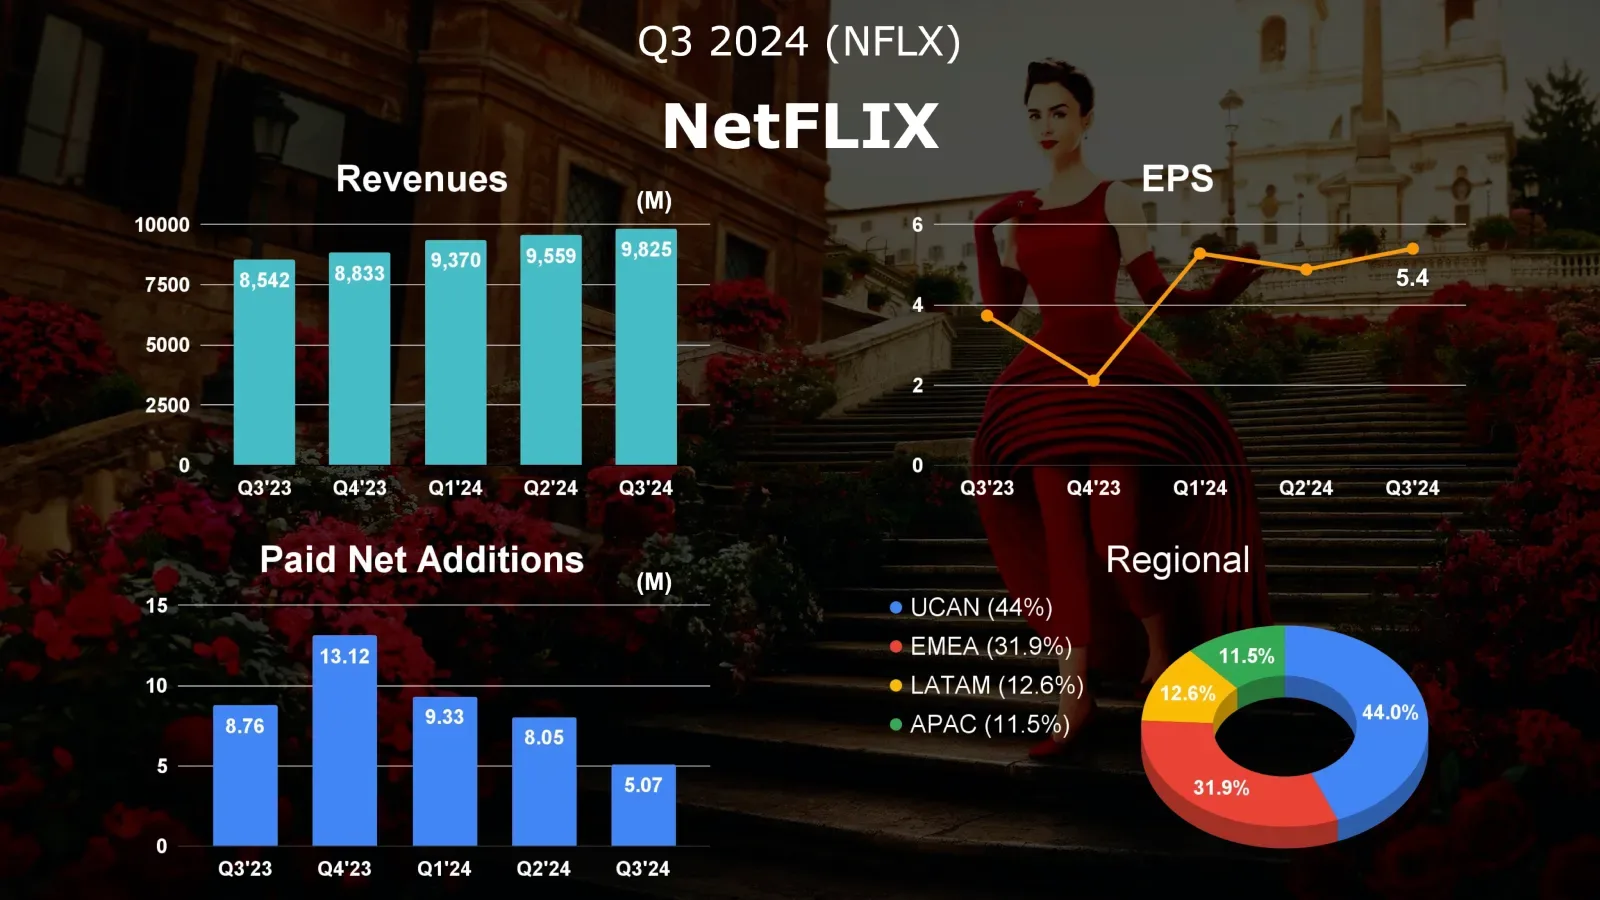
- Chiffre d’affaires : 9,825 milliards de dollars (+15 % sur un an)
- BPA : 5,40 dollars (+44,8 % sur un an)
- Abonnements payants : 282,7 millions (+5,07 millions sur un trimestre)
Une fois encore, les chiffres trimestriels de Netflix démontrent sa domination sur le marché du streaming. Les recrutements nets d’abonnés payants atteignent 5,07 millions, pour un total de 282,7 millions, au-dessus des 4,52 millions attendus par le marché. Cette croissance s’explique surtout par deux stratégies clés : la lutte contre le partage de mots de passe et l’offre avec publicité. Si les recrutements nets sont inférieurs à ceux des deux trimestres précédents et nettement en deçà des 8,76 millions de l’an dernier, c’est surtout parce que ce trimestre-là reflétait pleinement l’effet initial de la lutte contre le partage.
Performances par région
L’Asie-Pacifique devient le nouveau moteur de croissance, avec 2,28 millions de nouveaux abonnés, grâce notamment à une solide offre de contenus locaux, ce qui illustre l’énorme potentiel du streaming dans la région. En comparaison, les États-Unis et le Canada (UCAN) gagnent 690 000 abonnés et l’EMEA 2,17 millions. La croissance en UCAN et en EMEA reste stable mais plus lente, conformément à la maturité de ces marchés.
L’Amérique latine enregistre sa première baisse d’abonnés depuis le T1 2023, que Netflix attribue aux récentes hausses de prix et à un catalogue relativement plus limité. Cela souligne le défi de Netflix sur les marchés émergents : concilier croissance et hausse du revenu moyen par utilisateur.
À noter : les recrutements nets sont inférieurs au trimestre précédent dans toutes les régions, signe que l’effet de la lutte contre le partage de mots de passe pourrait s’estomper et que la croissance devra davantage s’appuyer sur l’offre avec publicité.
Bénéfices
Le résultat opérationnel progresse de 52 % sur un an, à 2,91 milliards de dollars, au-dessus des 2,72 milliards attendus par les analystes, grâce surtout à une croissance du chiffre d’affaires meilleure que prévu. La marge opérationnelle atteint 29,6 % (contre un consensus de 27,8 %), au-dessus des 22,4 % de l’an dernier et en nette amélioration par rapport aux 27,2 % du trimestre précédent. Le résultat net du T3 s’élève à 2,364 milliards de dollars, en hausse de 41 %, au-dessus des 2,245 milliards attendus, dont une perte de change de 91 millions liée à la réévaluation de la dette en euros. Le flux de trésorerie disponible du T3 atteint 2,194 milliards de dollars, au-dessus des 1,888 milliard de l’an dernier et des 1,67 milliard attendus par les analystes.
Conférence sur les résultats de Netflix (NFLX) au T3 2024
Netflix compte aujourd’hui plus de 600 millions de spectateurs et continue de croître. Le groupe investit activement dans des séries et des films couvrant un éventail plus large que ses concurrents, pour des goûts, des cultures et des langues variés. Quand les utilisateurs aiment un contenu, ils continuent de regarder, en parlent davantage et lui attribuent de meilleures notes.
Les données montrent que le temps de visionnage est le meilleur indicateur de la satisfaction des abonnés. Aux Emmy Awards de cette année, Netflix a obtenu 107 nominations et 24 récompenses. Selon les classements de Nielsen, les heures de visionnage de ses œuvres nommées dépassent le total des autres plateformes de streaming. Netflix représente aujourd’hui environ 7,9 % de l’audience télévisuelle américaine, plus du double de n’importe quelle autre plateforme de streaming (hors YouTube).
Ajustements stratégiques
Malgré une légère baisse des heures de visionnage due à la lutte contre le partage de mots de passe, les abonnés payants regardent toujours environ deux heures par jour en moyenne. Hors effet des formules de partage payant, les heures de visionnage des trois premiers trimestres 2024 sont en hausse sur un an, signe que les utilisateurs fidèles regardent davantage.
Netflix optimise ses formules et ses prix pour accroître son chiffre d’affaires, avec des options variées selon les besoins. Le groupe a supprimé l’offre de base aux États-Unis et en France, et prévoit de faire de même au Brésil. Des hausses de prix ont été appliquées dans la zone EMEA et au Japon, et d’autres sont prévues en Espagne et en Italie.
Publicité
Dans les pays où l’offre avec publicité est disponible, environ 50 % des nouveaux abonnés du T3 l’ont choisie, et ses abonnés ont progressé de 35 % sur un trimestre. Le temps de visionnage moyen des abonnés avec publicité est le même que celui des abonnés aux offres standard. Le groupe compte atteindre une base d’abonnés significative en 2025, pour une contribution notable au chiffre d’affaires à partir de 2026.
Direct et sport
Netflix se développe activement dans les programmes en direct, qui génèrent un fort engagement et attirent davantage les annonceurs. Dans le sport, outre les deux matchs de NFL prévus le jour de Noël, la plateforme diffusera en direct le combat de boxe entre Jake Paul et Mike Tyson le 15 novembre. L’an prochain, Netflix diffusera trois heures hebdomadaires de contenus WWE.
IA
Après avoir évoqué au trimestre précédent l’usage de l’apprentissage automatique et de l’IA dans les recommandations, Netflix estime que l’IA générative a un fort potentiel pour améliorer les systèmes de recommandation et la découverte de contenus. Ce trimestre, le groupe a souligné qu’il se concentre sur la manière dont l’IA peut améliorer la qualité des programmes, plutôt que sur la réduction des coûts. Il considère technologie et divertissement comme complémentaires : l’essentiel est que l’IA aide les créateurs à faire de meilleurs contenus, pas seulement à réduire les dépenses.
Perspectives pour le T4 2024
Netflix a réaffirmé que le chiffre d’affaires est son principal indicateur de croissance, la marge opérationnelle et le flux de trésorerie disponible ses indicateurs de rentabilité. Pour le T4, Netflix prévoit :
- Une hausse du chiffre d’affaires de 14,7 %, à 10,128 milliards de dollars (17 % hors effets de change)
- Un BPA de 4,23 dollars, au-dessus du consensus de 3,93
- Une marge opérationnelle de 22 %
Ces prévisions impliquent :
- Une croissance du chiffre d’affaires de 15 % sur l’ensemble de 2024
- Une prévision de marge opérationnelle 2024 relevée de 26 % à 27 %
- Une prévision de flux de trésorerie disponible annuel relevée de 6 milliards à 6-6,5 milliards de dollars
Perspectives pour 2025
Pour 2025, Netflix prévoit :
- Un chiffre d’affaires de 43 à 44 milliards de dollars (croissance de 11 % à 13 %)
- Une marge opérationnelle de 28 %
À partir du T1 2025, le nombre d’abonnés et l’ARM ne seront plus publiés chaque trimestre.
Données de marché
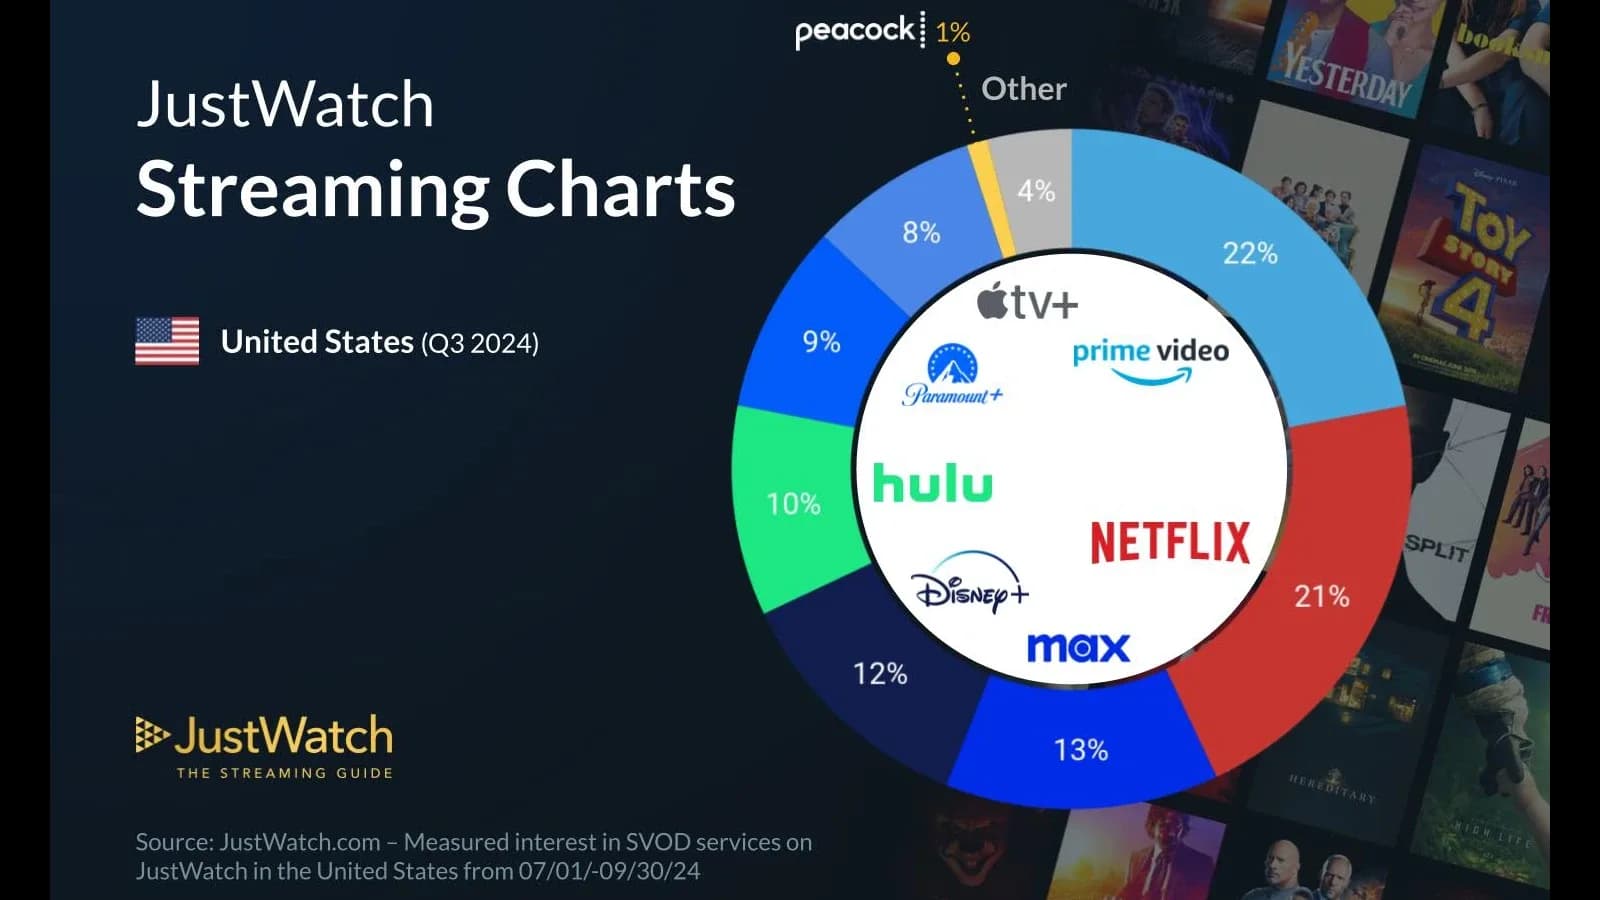
Selon JustWatch, Amazon Prime Video domine le marché américain de la SVOD avec 22 % de part de marché, légèrement devant les 21 % de Netflix. À eux deux, ils contrôlent 43 % du marché. Prime Video garde une légère avance depuis le T4 2022, même si Netflix l’a brièvement rattrapé au trimestre précédent.
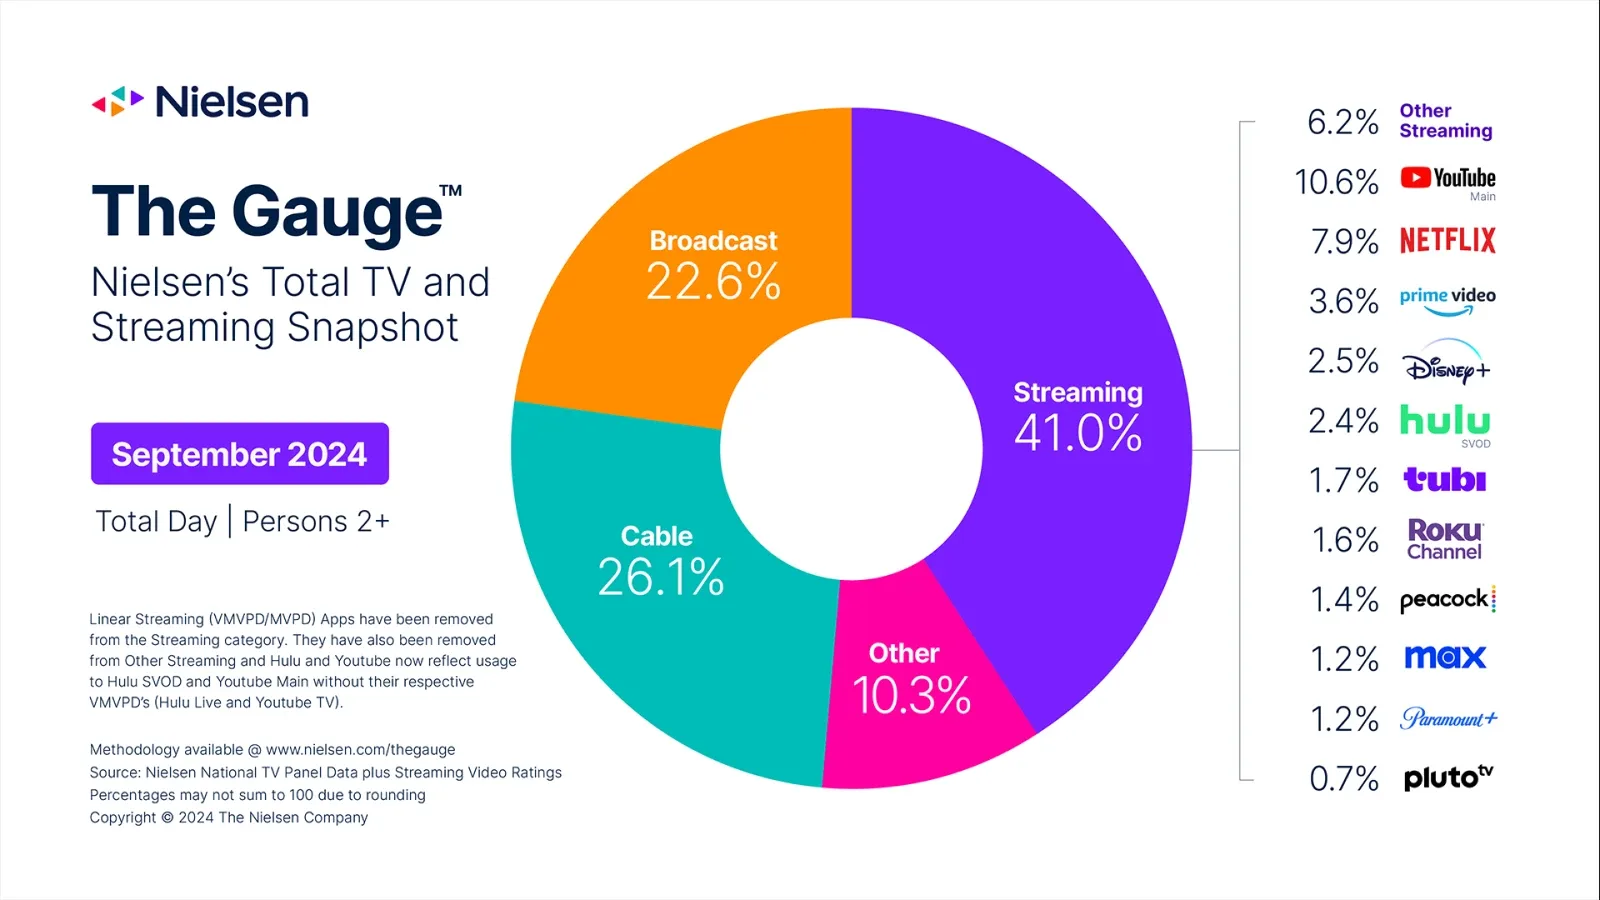
Les données de Nielsen montrent que le streaming a atteint en septembre 41 % de l’audience télévisuelle américaine, contre 40,3 % en juin et nettement au-dessus des 37,5 % d’il y a un an. Si la part de septembre est légèrement inférieure aux sommets de juillet-août, cela correspond à la saisonnalité habituelle.
Bilan et analyse
D’un point de vue purement chiffré, Netflix entre dans une phase de croissance naturelle et saine. À mesure que sa base s’élargit, la croissance du chiffre d’affaires devrait passer progressivement d’environ 15 % aujourd’hui à environ 10 %. Ce ralentissement n’est pas un signal d’alerte, mais la conséquence inévitable du changement d’échelle.
Plus remarquable encore est le bond de l’efficacité opérationnelle. Maintenir une marge opérationnelle supérieure à 27 % pendant trois trimestres consécutifs montre que Netflix a construit un solide levier opérationnel. Ces économies d’échelle améliorent la rentabilité et assurent un flux de trésorerie régulier, ce qui lui donne un net avantage pour investir dans les contenus et développer son activité. C’est sans conteste l’élément concurrentiel le plus décisif du streaming aujourd’hui.
L’approche mesurée de Netflix dans la publicité reflète profondément sa culture d’entreprise. À l’opposé de styles plus impulsifs comme celui d’Elon Musk chez Tesla, et tout en reconnaissant l’importance stratégique de la publicité, Netflix choisit une mise en œuvre progressive. Cette méthode incarne sa philosophie : donner la priorité à ses valeurs fondamentales.
La publicité représente aujourd’hui environ 3 % du chiffre d’affaires et devrait dépasser 5 % en 2025. À noter : l’inventaire publicitaire progresse plus vite que les commandes, signe d’un développement sain.
Même si ce trimestre n’a pas apporté d’avancée majeure dans le direct et le sport, cette orientation stratégique reste incontournable pour Netflix. À mesure que sa trésorerie se renforcera, les fortes barrières à l’entrée de ces contenus s’abaisseront. Netflix devrait adopter une démarche progressive, comme pour la publicité.
La position de Netflix sur l’IA reflète son pragmatisme. Réduire les coûts de production compte, mais élargir les économies d’échelle a un impact plus décisif sur la rentabilité. Utiliser l’IA dans les effets spéciaux pourrait par exemple faire économiser des millions de dollars par production. La prudence de Netflix sur ce sujet montre toutefois qu’il tient compte de l’écosystème hollywoodien.
Dans la structure actuelle du marché, Netflix n’a pas besoin de suivre ses concurrents dans les offres groupées. Celles-ci servent généralement à renforcer la proposition de valeur de produits moins compétitifs ; leader du streaming, Netflix doit plutôt consolider ses avantages fondamentaux.
Forces et opportunités
- La bascule du câble vers le streaming se poursuit
- La baisse des investissements des concurrents dans les contenus profite à Netflix, tant pour recruter des clients que pour ses coûts de contenus
- L’attitude plus ouverte des concurrents en matière de licences aide Netflix à obtenir des contenus tiers de qualité
- Netflix conserve son leadership dans la production de contenus et leur adéquation au public ; la hausse des abonnés améliore l’efficacité de chaque unité produite
- L’arrivée dans la diffusion sportive pourrait attirer de nouveaux publics et améliorer la fidélisation
- L’IA réduira efficacement les coûts de production des contenus
- L’amélioration des marges et de la trésorerie permet d’investir davantage dans les contenus, créant un cercle vertueux
- L’offre avec publicité affiche une forte dynamique et un important potentiel de contribution future à l’ARM
- Le développement de sa propre plateforme technologique publicitaire témoigne d’un engagement de long terme dans la publicité
Faiblesses et menaces
- Amazon augmente ses investissements dans les contenus vidéo
- Apple TV+ et Prime Video ont annoncé un partenariat sous forme d’offre groupée
- La concurrence des vidéos courtes pour capter l’attention
- La stratégie dans les jeux ne montre pas encore d’efficacité claire