Le géant de la voiture électrique Tesla (TSLA) a publié le 23 juillet, après la clôture, ses résultats du T2 2024 (avril à juin 2024). Le chiffre d’affaires dépasse les attentes de Wall Street, mais les bénéfices sont légèrement en deçà.
SommaireAfficherMasquer
- 1Résultats de Tesla (TSLA) au T2 2024
- 1.1Automobile
- 1.2Énergie et autres activités
- 2Conférence sur les résultats de Tesla (TSLA) au T2 2024
- 2.1Véhicules électriques
- 2.2Conduite entièrement autonome (FSD)
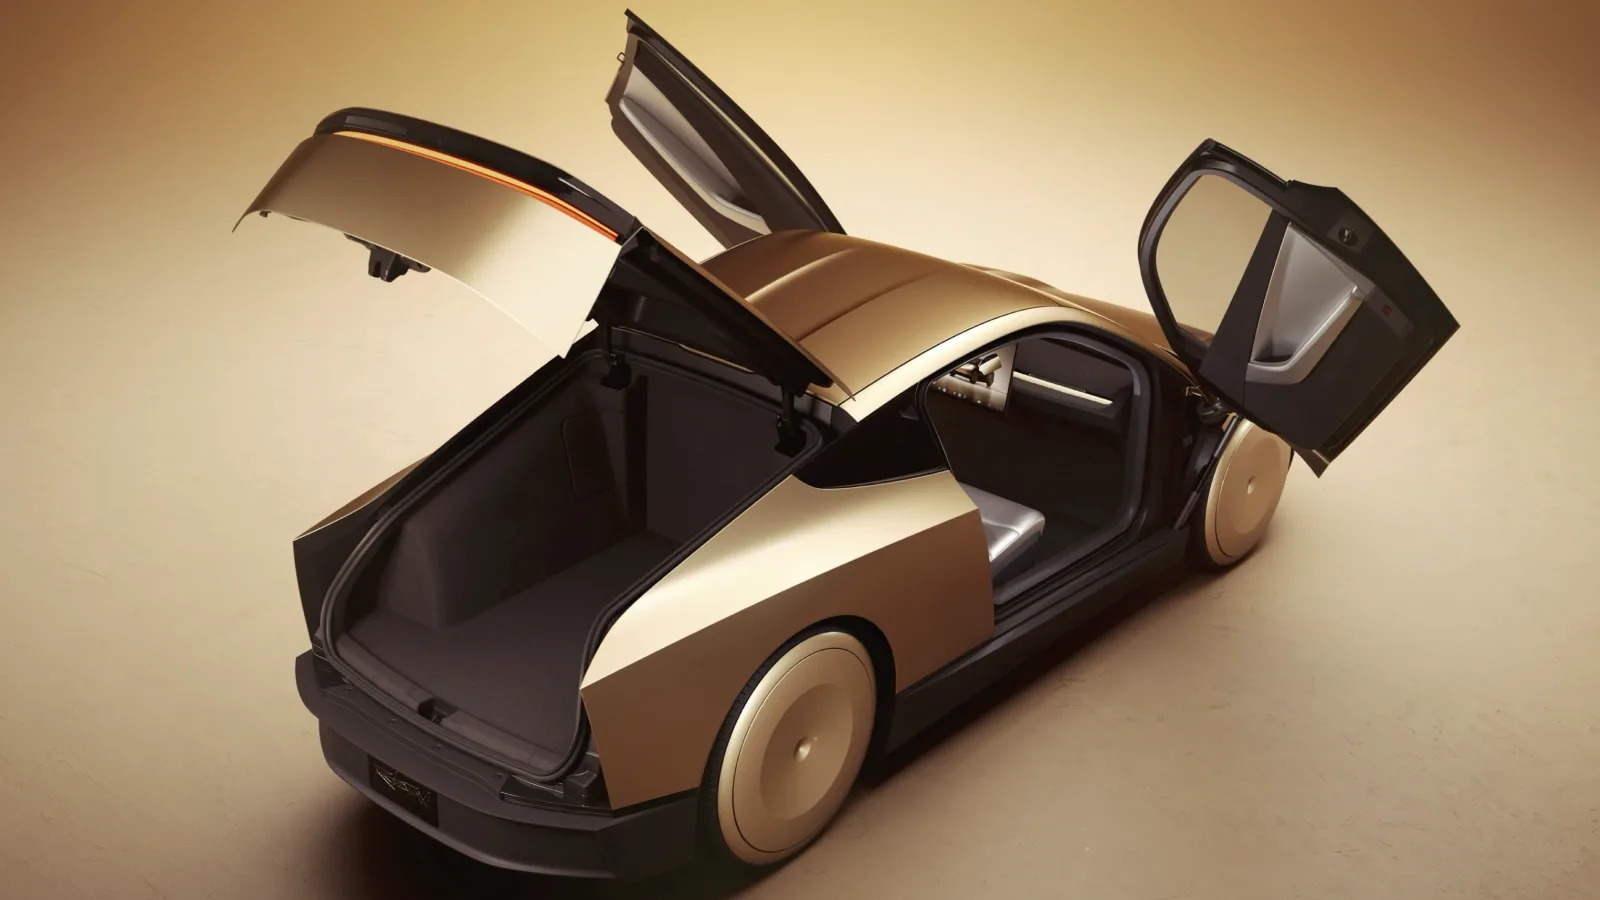
- 2.3Robotaxi
- 2.4IA et supercalculateurs
- 2.5Optimus
- 2.6Énergie et recharge
- 3Bilan et analyse
- 3.1Les ventes de véhicules électriques touchent le fond et rebondissent
- 3.2L’arbitrage entre prix et volumes
- 3.3Progrès dans les batteries et la conduite autonome
- 3.4Modèle à bas prix et Optimus
- 3.5Des points forts inattendus
- 4Conclusion
Résultats de Tesla (TSLA) au T2 2024
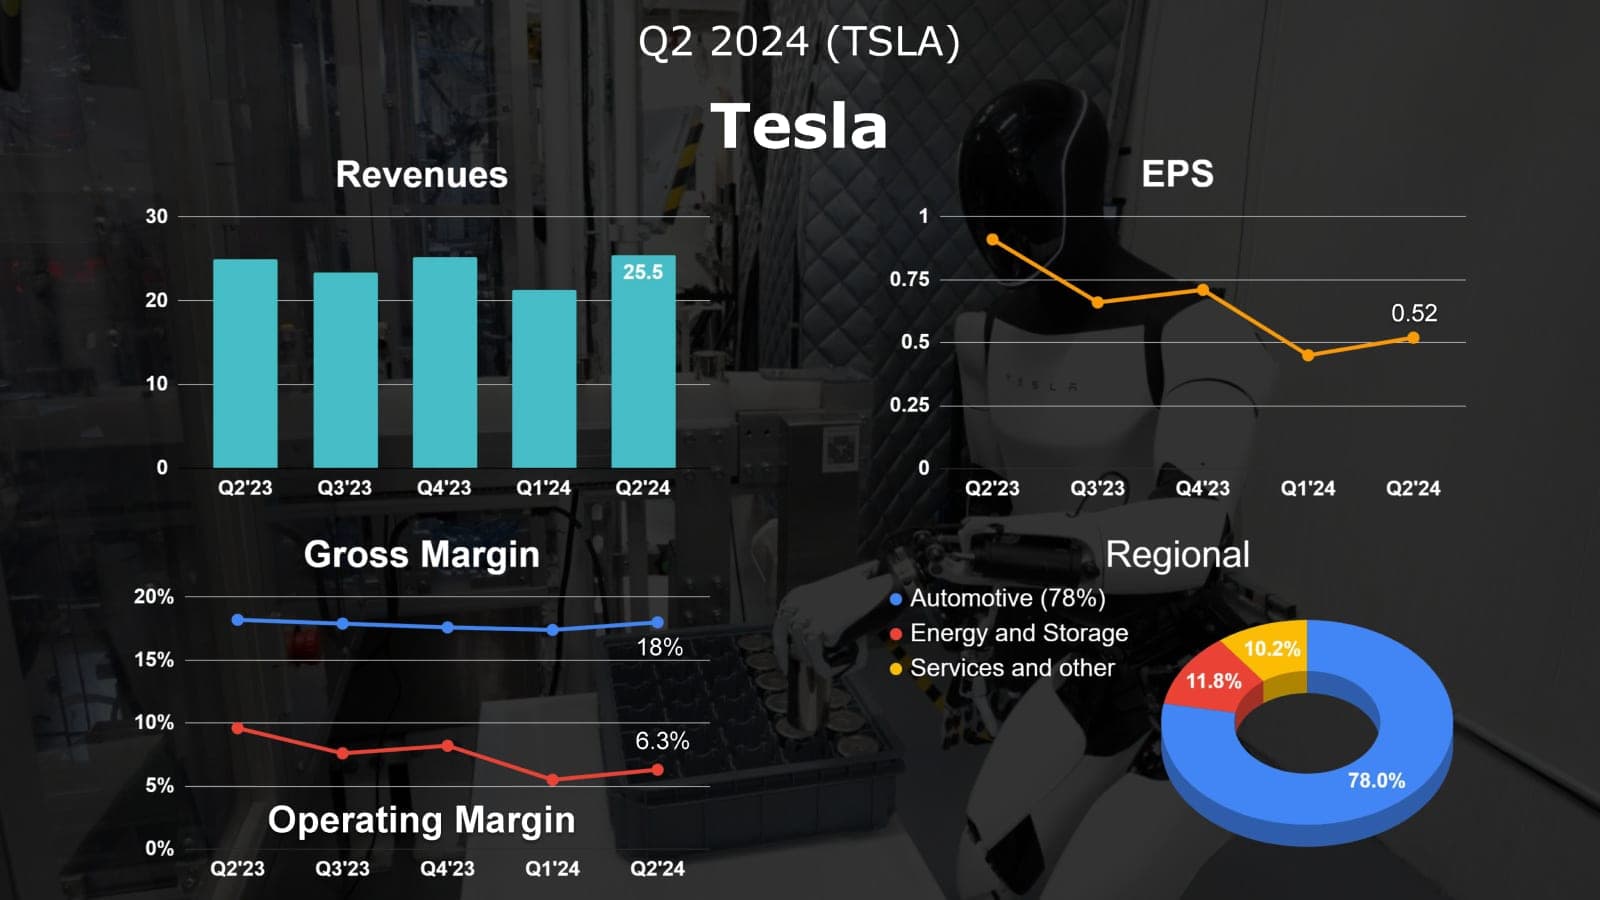
- Chiffre d’affaires : 25,5 milliards de dollars (+2 % sur un an)
- BPA (ajusté) : 0,52 dollar (−43 % sur un an)
- Marge brute : 18 % (−23 pb sur un an)
- Marge opérationnelle : 6,3 % (−333 pb sur un an)
- Livraisons : 443 956 (−5 % sur un an)
- Stock mondial de véhicules : 18 jours (contre 16 jours un an plus tôt)
Après avoir enregistré au trimestre précédent sa première baisse annuelle de chiffre d’affaires depuis le T2 2020 — et sa plus forte contraction depuis le T3 2012 —, Tesla a renoué avec la croissance ce trimestre et atteint un record historique. Le groupe met ainsi fin à trois trimestres consécutifs sous les attentes du marché, grâce surtout à la croissance de l’énergie, aux livraisons du Cybertruck, à la hausse des ventes de crédits carbone et à la progression des autres activités. Ces gains ont été en partie compensés par la baisse du prix de vente moyen (ASP), des livraisons en recul et des effets de change défavorables.
La marge brute du groupe ressort à 18 %, légèrement en dessous des 18,2 % de l’an dernier mais en amélioration par rapport aux 17,4 % du trimestre précédent. La marge brute automobile recule à 18,5 % (contre 19,2 % un an plus tôt), ou 14,6 % hors crédits réglementaires (contre 18,1 %). Le prix de vente moyen par véhicule s’établit à environ 41 738 dollars, contre environ 43 804 au même trimestre de l’an dernier et 42 553 au trimestre précédent.
Le résultat opérationnel du T2 recule de 33 % sur un an, à 1,605 milliard de dollars, pour une marge opérationnelle de 6,3 %, contre 9,3 % un an plus tôt mais légèrement au-dessus des 5,5 % du trimestre précédent. Le résultat net s’élève à 1,478 milliard de dollars, en baisse de 45 %. Hors éléments exceptionnels et rémunérations en actions, le résultat net ajusté atteint 1,812 milliard de dollars, en baisse de 42 % sur un an.
Automobile
Les ventes automobiles de Tesla au T2 reculent de 7 % sur un an, à 19,88 milliards de dollars, deuxième trimestre consécutif de contraction. Ce chiffre inclut un record de 890 millions de dollars de crédits réglementaires (environ 3,5 % du chiffre d’affaires total). Le chiffre d’affaires de la production et du stockage d’énergie atteint 3,014 milliards de dollars, deux fois plus qu’un an plus tôt. Les services et autres (y compris les réparations hors garantie) génèrent 2,608 milliards de dollars, en hausse de 21 %. À noter : l’énergie dépasse pour la première fois 10 % du chiffre d’affaires total.
Tesla a livré 444 000 véhicules au T2, soit 15 % de plus qu’au trimestre précédent mais 5 % de moins qu’un an plus tôt, au-dessus du consensus de 439 000. C’est la première fois depuis 2012 que les livraisons de Tesla reculent sur un an deux trimestres de suite, même si la baisse du T2 est un peu moins marquée que celle du trimestre précédent. Côté production, Tesla a fabriqué 410 800 véhicules au T2, en baisse de 14 % sur un trimestre et de 5 % sur un an.
Le nombre de jours de stock mondial passe à 18, contre 16 un an plus tôt, mais recule nettement par rapport aux 28 jours du trimestre précédent, ce qui allège la pression sur les stocks. Le flux de trésorerie disponible du T2 redevient positif, à 1,342 milliard de dollars, contre −2,531 milliards au trimestre précédent, grâce surtout à une réduction des stocks de 1,8 milliard, en partie compensée par 600 millions d’investissements dans l’infrastructure d’IA.
La capacité annuelle maximale des usines de Tesla dans le monde dépasse 2,35 millions d’unités. Le groupe continue d’élargir sa gamme, avec de nouvelles versions des Model 3 et Model Y et de nouvelles teintes pour les Model S, 3, X et Y. La capacité de production du Cybertruck monte aussi en puissance : la production du T2 a plus que triplé par rapport au trimestre précédent, et la capacité annuelle maximale devrait atteindre 125 000 unités.
Énergie et autres activités
Dans l’énergie, les déploiements de stockage atteignent 9,4 GWh au T2, en hausse de 129 % sur un trimestre, un record pour le deuxième trimestre consécutif. C’est le point le plus brillant de ces résultats.
Le chiffre d’affaires des services et autres progresse de 21 % sur un an, à 2,6 milliards de dollars, reflet de l’agrandissement du parc Tesla et de la demande croissante de services après-vente. Parallèlement, le groupe étend son réseau de Superchargeurs et prévoit de déployer cette année en Amérique du Nord plus de capacité de recharge que tous les autres acteurs réunis.
Conférence sur les résultats de Tesla (TSLA) au T2 2024
Musk estime que l’investissement de Tesla dans les robots dotés d’IA est le plus complet du secteur, avec la conduite entièrement autonome (FSD) et le robot humanoïde Optimus. Il prévoit que la demande mondiale de robots humanoïdes pourrait atteindre 20 milliards d’unités et souligne que la valeur principale du groupe réside dans la conduite autonome et la robotique. Selon lui, les investisseurs qui ne partagent pas cette vision ne devraient pas détenir d’actions Tesla.
Il pense que la plupart des gens n’ont pas encore mesuré à quel point le FSD est devenu performant. Si Trump était élu et supprimait les aides aux véhicules électriques, l’impact serait minime pour Tesla mais pourrait être dévastateur pour ses concurrents, ce qui pourrait profiter à Tesla à long terme. Le groupe prévoit par ailleurs de maintenir ses investissements annuels (CAPEX) autour de 10 milliards de dollars.
Véhicules électriques
Au T2, deux tiers des ventes ont été réalisées auprès de clients achetant leur première Tesla. La croissance des ventes en 2024 devrait être nettement inférieure à celle de 2023.
La part de marché mondiale de Tesla dans l’électrique a renoué avec la croissance. Les revenus des crédits verts atteignent un nouveau record, surtout parce que d’autres constructeurs sont en retard sur les normes d’émissions. Le prix de vente moyen des principaux modèles S3XY (Model S, 3, X et Y) a continué de baisser ce trimestre, sous l’effet des ajustements de prix et des financements promotionnels. L’effet de change négatif s’élève à 300 millions de dollars.
Tesla produit actuellement environ 1 400 Cybertruck par semaine avec des batteries 4680, une capacité trois fois supérieure à celle du T1, et le modèle devrait devenir rentable d’ici la fin de l’année. La production de batteries 4680 a augmenté de 50 % par rapport au T1, avec des coûts en baisse continue. Le premier Cybertruck utilisant la technologie d’électrode sèche a été produit ; sa production en série est attendue au T4 et pourrait réduire fortement les coûts.
La production du Semi doit démarrer en fin d’année, le modèle à bas prix sera lancé au premier semestre de l’an prochain et le Roadster devrait être présenté l’an prochain.
La construction de la gigafactory mexicaine est suspendue en raison des incertitudes politiques liées à l’élection américaine. Le Robotaxi et Optimus devraient être produits à la gigafactory du Texas.
Face à de possibles droits de douane supplémentaires en Europe sur les véhicules électriques fabriqués en Chine, Tesla ajuste sa stratégie de production et prévoit de transférer une partie de la fabrication vers la gigafactory de Berlin. Même en cas de droits supplémentaires, Tesla s’attend à une charge inférieure à celle des constructeurs chinois.
Conduite entièrement autonome (FSD)
Le FSD V12.5 est déployé progressivement, avec cinq fois plus de paramètres et des modes autoroute et ville fusionnés. Musk estime qu’à mesure que les kilomètres parcourus sans intervention humaine augmenteront, le FSD passera d’une version supervisée à une version qui ne nécessitera plus de supervision.
Une forte hausse de la distance sans intervention est attendue d’ici la fin de l’année, et une conduite autonome sans supervision pourrait être atteinte l’an prochain. Tesla prévoit de demander l’homologation du FSD hors des États-Unis lors de la sortie de la V12.5 ou de la V12.6.
Plusieurs constructeurs se sont montrés intéressés par une licence FSD, sans que le détail des négociations soit dévoilé. Musk souhaite que les licences portent d’emblée sur au moins un million de véhicules. Même si d’autres constructeurs obtenaient une licence, il leur faudrait des années pour développer des modèles compatibles.
Robotaxi
Le modèle dédié au Robotaxi adoptera le procédé de production « unboxed ». La présentation a été repoussée du 8 août au 10 octobre pour intégrer plusieurs changements importants.
Interrogé sur le futur modèle d’exploitation du Robotaxi, les investissements et d’éventuels partenaires, Musk a répondu que le modèle se rapprocherait de celui d’Airbnb, avec des véhicules appartenant surtout à des particuliers. Tesla exploiterait aussi directement certains véhicules et pense que la plupart des propriétaires voudront rejoindre le service.
IA et supercalculateurs
L’extension du supercalculateur de la gigafactory du Texas est presque achevée et accueillera le plus grand cluster de H100 du groupe, avec plus de 50 000 GPU H100 et environ 20 000 unités de matériel d’IA conçu par Tesla. La prochaine génération de matériel AI5 offrira une puissance d’inférence équivalente au B200 de NVIDIA et pourra servir au calcul d’IA distribué.
Pour garantir une capacité d’entraînement suffisante face à la pénurie de GPU NVIDIA, le groupe va augmenter ses investissements dans Dojo (le supercalculateur d’entraînement maison de Tesla). Musk pense que Dojo pourrait un jour rivaliser avec les systèmes NVIDIA.
Si les actionnaires l’approuvent, Tesla investira dans xAI (la nouvelle société d’IA de Musk), mais Musk souligne que xAI ne passera pas avant Tesla.
Optimus
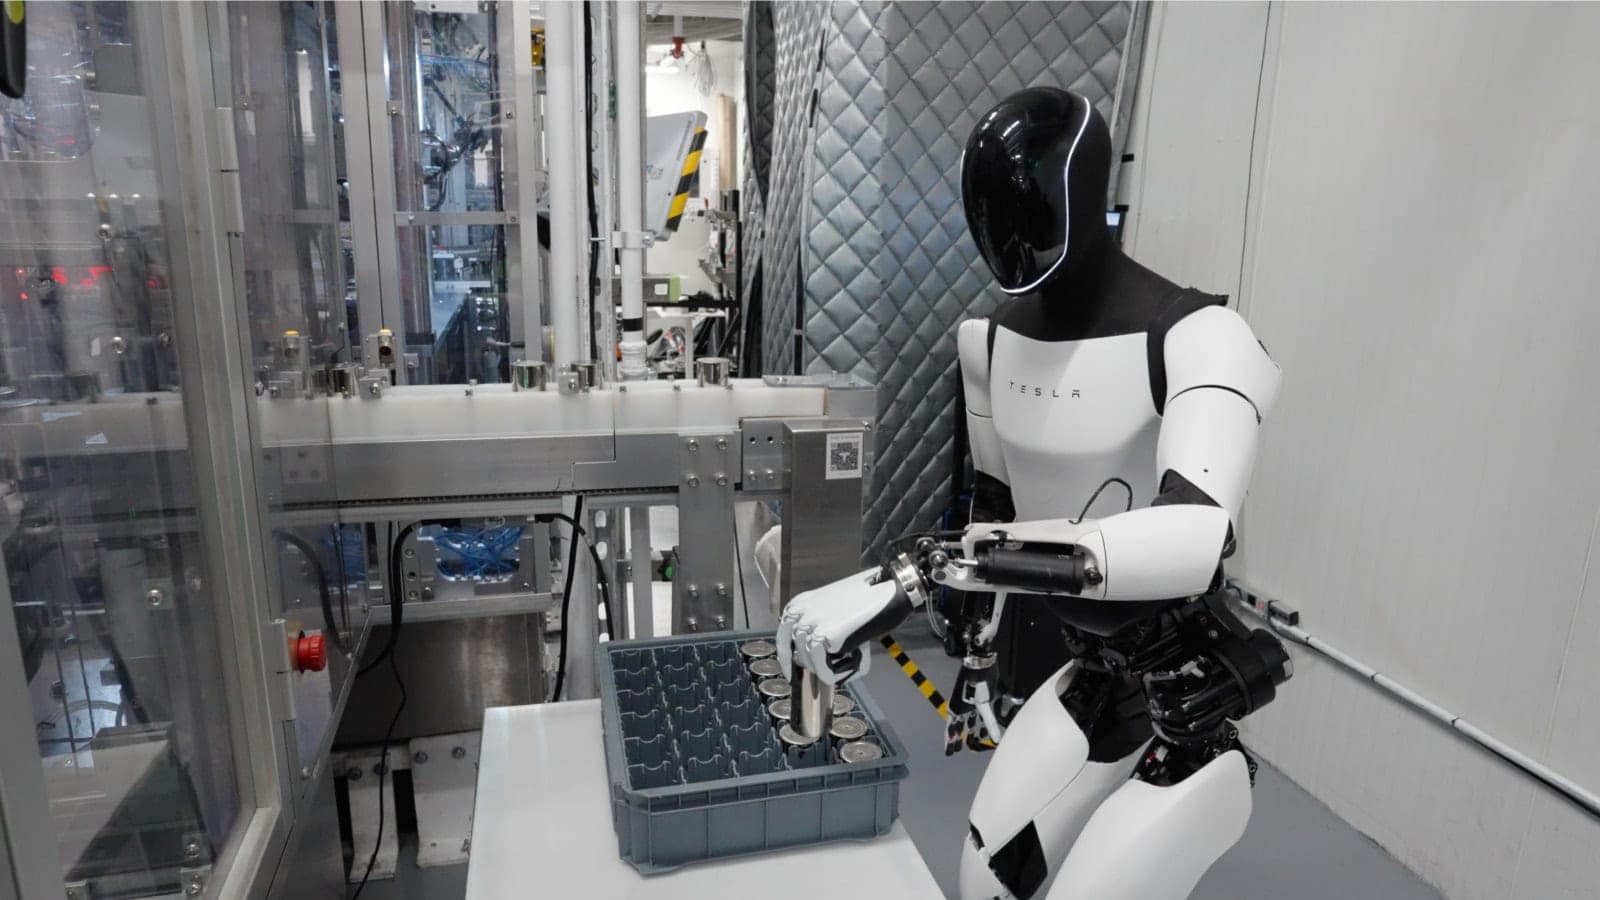
Optimus (le robot humanoïde) a accompli sa première tâche dans les usines Tesla. La première version officielle doit être produite début de l’an prochain, et plusieurs milliers d’unités devraient être déployées d’ici la fin de l’année. Tesla prévoit de produire Optimus en série et d’en lancer officiellement la commercialisation en 2026, sous forme de produit de deuxième génération.
Énergie et recharge
Les installations de Megapack (stockage à grande échelle) et de Powerwall (stockage domestique) ont atteint des records au T2. Malgré cette forte croissance, Tesla prévient les investisseurs que l’activité peut être volatile.
Le groupe estime que Megapack dispose d’un net avantage logiciel et ne voit aucun signe de saturation du marché du stockage. Outre l’extension de ses usines américaines, il prévoit une ligne de production de Megapack à Shanghai.
Tesla compte développer son activité Superchargeurs : d’ici la fin de l’année, ses nouvelles installations en Amérique du Nord devraient dépasser celles de tous les autres opérateurs réunis.
Bilan et analyse
Forces et opportunités :
- Les ventes de véhicules électriques repartent, avec des stocks sains
- Le calendrier des véhicules de nouvelle génération est pour l’instant respecté, et ceux-ci pourront utiliser les lignes existantes, réduisant les investissements et le coût par véhicule
- La production des batteries 4680 progresse bien
- Le FSD V12 reçoit des retours positifs et semble encore perfectible, ce qui augmente les chances de licences auprès d’autres constructeurs
- Le déploiement d’une énorme puissance de calcul GPU creusera l’écart avec les concurrents de la conduite autonome
- Les projets Robotaxi et Optimus avancent bien, avec d’immenses marchés potentiels
- L’énergie est bien placée pour croître solidement dans les années à venir
- L’Europe et les États-Unis encadrent stratégiquement les importations de véhicules électriques chinois
- Les constructeurs thermiques traditionnels d’Europe et d’Amérique réduisent leurs investissements dans l’électrique
- La Réserve fédérale pourrait entamer un cycle de baisse des taux
Faiblesses et menaces :
- Un potentiel de croissance limité pour les modèles actuels
- Des concurrents chinois toujours très compétitifs, qui obligent à sacrifier la marge brute pour vendre, au détriment de la rentabilité
- En cas d’élection de Trump, la réduction possible des aides à l’électrique pourrait alourdir les coûts
- Les prises de position politiques du PDG Elon Musk pourraient nuire à l’image de la marque
Les ventes de véhicules électriques touchent le fond et rebondissent
Le chiffre d’affaires automobile et les ventes de Tesla restent inférieurs à ceux de l’an dernier, mais l’essentiel n’est pas là. Ce qui compte vraiment, c’est la nette progression de ces deux indicateurs par rapport au T1. La faiblesse du T1 pourrait donc avoir été ponctuelle plutôt qu’une tendance de fond. L’activité automobile de Tesla semble en voie de se redresser progressivement au second semestre.
Les livraisons du premier semestre ont reculé d’environ 7 % sur un an, mais le groupe n’a pas abaissé sa prévision annuelle, indiquant seulement que la croissance serait inférieure à celle de l’an dernier. On peut supposer que Tesla vise au moins 1 % de croissance des livraisons sur l’année, ce qui exigerait environ 7 % de hausse au second semestre. Atteindre cet objectif renforcerait sans aucun doute la confiance du marché.
L’arbitrage entre prix et volumes
Tesla sacrifie actuellement sa marge brute pour doper ses volumes, en stimulant les ventes par des baisses de prix et des crédits à taux réduit. Pour l’instant, la stratégie semble fonctionner. Parallèlement, la forte hausse des revenus des crédits verts lui apporte un soutien supplémentaire : dans un marché de l’électrique globalement morose, les constructeurs traditionnels réduisent leur production électrique, ce qui profite à Tesla. Celui-ci peut ainsi préserver la marge brute de son activité automobile tout en vendant à des prix plus compétitifs.
Cette stratégie explique peut-être aussi pourquoi Tesla ne semble guère inquiet d’éventuels changements politiques, comme une réduction des aides à l’achat en cas d’élection de Trump. Dans le jeu dynamique du marché automobile américain, un environnement plus difficile pourrait favoriser Tesla : le retrait des concurrents lui rapporte des crédits verts à court terme et améliore sa position concurrentielle à long terme.
Progrès dans les batteries et la conduite autonome
Au vu de ces résultats, les rumeurs d’abandon du programme de batteries 4680 semblent infondées. La 4680 reste essentielle dans le plan de Tesla pour réduire ses coûts de production. Si ce plan est mené à bien, il renforcera nettement sa compétitivité-coût.
Plus remarquable encore, Tesla a annoncé avoir produit un Cybertruck utilisant la technologie d’électrode sèche, qui pourrait passer en production de série d’ici la fin de l’année. L’électrode sèche constitue sans conteste une percée pour Tesla, issue d’une technologie clé acquise avec Maxwell en 2019, et devrait améliorer sensiblement la densité énergétique et la durée de vie des batteries.
Malgré les progrès notables du FSD, les attentes de Musk concernant l’exploitation future du Robotaxi sont peut-être trop optimistes. À long terme, les cadres réglementaires des différents pays finiront par s’assouplir, car les bénéfices sociaux du FSD dépassent largement ses risques. Mais ce processus prendra du temps et sera rarement linéaire. Sur le plan technique, on peut penser que le FSD réalisera des avancées décisives d’ici un ou deux ans, jusqu’à gérer 99 % des situations.
Modèle à bas prix et Optimus
Tesla a confirmé le lancement d’un modèle à bas prix au premier semestre de l’an prochain, ce qui est un signal positif. Produit de transition entre la plateforme actuelle et la future plateforme de nouvelle génération, il pourrait rencontrer plus de difficultés que prévu, mais il n’y a pas lieu de s’en inquiéter outre mesure pour l’instant. Surtout, ce modèle pourra être produit directement sur les lignes existantes, ce qui aidera Tesla à dépasser 3 millions d’unités de capacité annuelle. Il pourrait donc être rentable dès le départ, sans les ventes à perte que le Cybertruck risque de connaître à ses débuts.
Le projet Optimus semble lui aussi avancer assez bien. Tesla prévoit de déployer plusieurs milliers de robots dans ses usines à partir de l’an prochain, bien au-delà de l’objectif annoncé auparavant de 1 000 unités. Compte tenu de l’expérience accumulée en IA et en automatisation, Tesla a de bonnes chances de créer un robot humanoïde réellement utile.
Des points forts inattendus
Ce trimestre, l’énergie a joué un rôle clé dans la croissance du chiffre d’affaires et la rentabilité de Tesla. Elle sera sans doute le principal point fort du groupe avant la prochaine vague de croissance de l’automobile. À long terme, les perspectives du marché du stockage restent favorables : à condition d’en accepter la volatilité, il ne faut pas sous-estimer le potentiel de croissance de cette activité.
Conclusion
Si le marché interprète souvent les résultats de Tesla de manière divergente, ce rapport est perçu positivement. Des indicateurs clés comme la stabilisation des ventes, la baisse des coûts de production, la croissance de l’énergie, les progrès du FSD et d’Optimus et l’avancement du modèle à bas prix selon le calendrier montrent tous une évolution favorable.
Quoi qu’il en soit, Tesla reste le constructeur de véhicules électriques le plus compétitif à long terme sur les marchés européen et américain, tout en étant un acteur majeur de l’IA. Ce jugement de fond n’a pas lieu d’être revu pour l’instant. Le cours de Tesla intègre toutefois souvent des attentes élevées : même si le groupe se porte bien, l’action peut rester très volatile. Pour évaluer Tesla, mieux vaut se concentrer sur les tendances et avantages concurrentiels de long terme que sur les réactions de court terme du marché.