Dans l’article précédent, nous avons présenté les trois décisions d’investissement clés. Celui-ci examine comment l’investisseur cyclique peut les appliquer : quoi acheter, combien acheter et quand acheter. Mais d’abord, un concept essentiel pour l’investisseur cyclique : le retour à la moyenne.
SommaireAfficherMasquer
- 1Le retour à la moyenne : le cœur de la stratégie
- 1.1Le retour à la moyenne chez le médecin
- 1.2Le retour à la moyenne des bons élèves
- 1.3Le retour à la moyenne à Wall Street
- 1.4Les enseignements du retour à la moyenne
- 2Quoi acheter (investisseur cyclique)
- 2.1Actions et ETF
- 2.2Les bons du Trésor américain
- 2.3Répartition entre actions et obligations
- 3Combien acheter (investisseur cyclique)
- 3.1Répartition actions/obligations
- 4Quand acheter (investisseur cyclique)
- 4.1Le ratio cours/valeur comptable (P/B)
- 4.2L’indicateur KDJ
- 4.3L’indice de disparité
- 4.4L’indice de peur et d’avidité
- 5Les points clés de l’investisseur cyclique
Le retour à la moyenne : le cœur de la stratégie
Le principe du retour à la moyenne veut que les prix et les rendements des actifs tendent à revenir vers leur moyenne de long terme. Il joue un rôle crucial pour traverser les cycles de marché : il aide à repérer les opportunités et à évaluer les risques, et rappelle que les situations extrêmes finissent toujours par revenir à leur norme historique.
Le retour à la moyenne chez le médecin
Un homme qui se sentait déprimé décida de se confier à un ami. Pendant leur conversation, l’ami l’écouta avec attention et bienveillance. Quelques jours plus tard, il eut l’agréable surprise de constater que son mal de dos chronique s’était nettement atténué. Ce type de phénomène pousse beaucoup de gens à croire, à tort, au pouvoir guérisseur de la parole et du soutien émotionnel. Il s’agit pourtant d’un retour à la moyenne : la douleur avait atteint un pic extrême et, avec ou sans psychologue, elle avait toutes les chances de diminuer d’elle-même. Ce soulagement ne vient pas directement du traitement ou de la conversation, mais du retour naturel de la douleur à un niveau plus bas.
Le retour à la moyenne des bons élèves
Certains pensent que féliciter un élève brillant fait baisser ses notes, et que critiquer un élève en difficulté les fait remonter. En réalité, lorsqu’un élève est à son meilleur niveau, il a plus de chances de voir ses notes baisser légèrement, puisqu’il est déjà au sommet. À l’inverse, quand ses notes sont au plus bas, il est bien plus probable qu’elles remontent que qu’elles se dégradent encore. C’est un cycle naturel de retour à la moyenne, pas un effet direct des félicitations ou des critiques.
Le retour à la moyenne à Wall Street
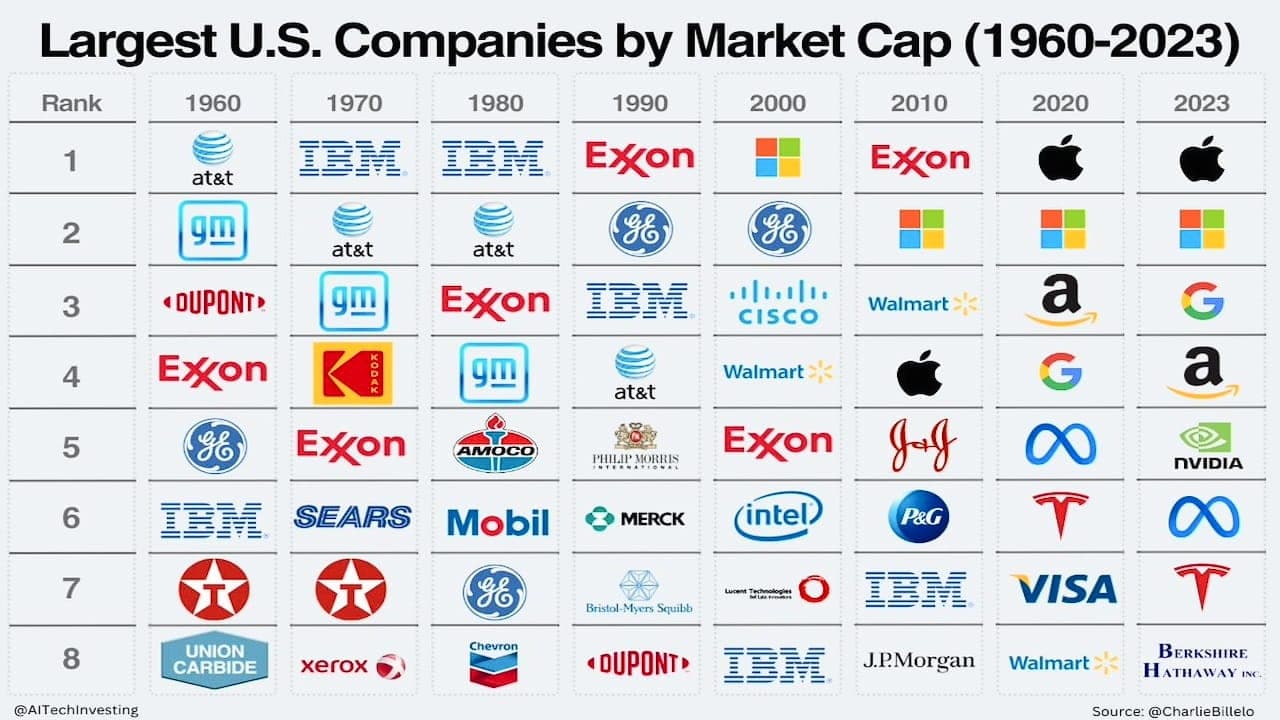
Source : Charlie Bilello – Plus grandes entreprises américaines par capitalisation boursière, 1960-2023
Le graphique montre que le classement des plus grandes capitalisations américaines change fortement à chaque décennie.
Dans les années 1990, IBM et ExxonMobil ont porté les États-Unis en tête des capitalisations mondiales, à une époque où la technologie et l’énergie commençaient à peser sur l’économie. En 2000, avec l’essor de la tech, Microsoft, General Electric, Cisco, Walmart et Intel dominaient le classement, signe de l’influence profonde d’Internet et de l’ordinateur personnel.
Les années 2010 ont vu cohabiter énergie et technologie : ExxonMobil aux côtés de géants comme Microsoft, Apple et Google, signe de l’essor de l’Internet mobile et de l’économie numérique. En 2020, Apple, Microsoft, Amazon, Google et Meta Platforms menaient le marché, ce qui souligne l’importance de la transformation numérique et des réseaux sociaux, et le poids croissant de l’innovation technologique dans l’économie mondiale.
Ces évolutions révèlent un principe central de l’investissement : la performance à long terme d’une action isolée est difficile à prévoir. Même les entreprises qui semblent invincibles peuvent subir un retour à la moyenne. Investir dans des ETF ou des fonds, qui ajustent naturellement leur composition, est donc un moyen judicieux de réduire le risque élevé des actions individuelles et de tirer parti des opportunités créées par le retour à la moyenne.
Les enseignements du retour à la moyenne
- Réduire le risque d’une action isolée : même si des entreprises comme IBM ou ExxonMobil semblent des placements solides, rien ne garantit qu’elles resteront en tête à long terme. Pas seulement à cause de l’incertitude des marchés, mais parce que toute action est soumise au retour à la moyenne.
- Les avantages des ETF : acheter des ETF et des fonds permet un ajustement dynamique et naturel des actifs, et évite de se retrouver piégé au sommet. On diversifie ainsi le risque tout en profitant du retour à la moyenne pour croître à long terme.
Quoi acheter (investisseur cyclique)
L’allocation de l’investisseur cyclique ne repose pas sur la performance d’une seule classe d’actifs, mais sur des ajustements souples selon les conditions de marché. En saisissant les occasions d’acheter bas, le capital circule entre actions, ETF et obligations d’État, qui s’équilibrent et se substituent les uns aux autres. L’objectif est double : diversifier les risques et maximiser les rendements.
Actions et ETF
Le marché américain présente souvent un profil « hausse longue, baisse courte » : les marchés haussiers sont longs et progressifs, tandis que les marchés baissiers sont brefs mais violents et effacent souvent en quelques semaines les gains d’un ou deux ans. Dans les cas extrêmes, un grave risque systématique peut anéantir en quelques mois une décennie de croissance.
Sur le marché américain, l’investisseur cyclique se concentre généralement sur des actions représentatives ou des fonds indiciels, comme SPY, QQQ et SOXX. Ces instruments représentent les plus grandes capitalisations et servent d’outils à l’investissement cyclique.
- VTI (Vanguard Total Stock Market ETF) : réplique le CRSP US Total Market Index, qui représente l’ensemble du marché américain, des grandes aux micro-capitalisations. Couvrant presque toutes les sociétés cotées aux États-Unis, il vise à refléter le rendement global de la Bourse américaine, tous secteurs confondus (technologie, santé, finance, etc.). Il convient à qui veut une exposition large à toute la Bourse américaine en un seul placement.
- SPY (SPDR S&P 500 ETF Trust) : réplique l’indice S&P 500, qui regroupe les 500 plus grandes entreprises américaines. Il offre une large exposition au marché, avec des secteurs comme la technologie, la finance ou la santé. Il convient à qui recherche une performance liée aux grandes capitalisations américaines.
- QQQ (Invesco QQQ Trust) : réplique le Nasdaq-100, composé surtout de grandes et moyennes capitalisations non financières. Il est axé sur la technologie, avec des leaders comme Apple, Alphabet (maison mère de Google) ou Microsoft. Il convient à qui veut investir dans les entreprises de pointe de l’innovation et de la technologie.
- SOXX (iShares Semiconductor ETF) : réplique le NYSE Semiconductor Index (anciennement le PHLX Semiconductor Sector Index) et se concentre sur les semi-conducteurs : fabricants, concepteurs et fournisseurs d’équipements. Il convient à qui recherche le fort potentiel de croissance d’un secteur précis, en particulier les semi-conducteurs.
| ETF | Indice de référence | Encours | Frais | Date de lancement | Rendement annualisé (10 ans) |
|---|---|---|---|---|---|
| VTI | CRSP U.S. Total Market Index | 1 470 Md$ | 0,03 % | 2001-05-24 | 11,19 % |
| SPY | S&P 500 Index | 489 Md$ | 0,09 % | 1993-01-22 | 12,51 % |
| QQQ | Nasdaq-100 Index | 243 Md$ | 0,20 % | 1999-03-10 | 18,11 % |
| SOXX | NYSE Semiconductor Index | 11 Md$ | 0,35 % | 2001-07-10 | 24,83 % |
Les frais de gestion sont un critère clé dans le choix d’un ETF. Comme le montre le tableau, les ETF les plus importants affichent généralement les frais les plus bas, car ils ont attiré beaucoup de capitaux et peuvent répartir leurs coûts ; les ETF thématiques, plus petits, sont plus chers et peuvent présenter des volumes plus faibles et un certain risque de liquidité. Les volumes de tous ces ETF restent toutefois suffisants, ce qui en fait des choix adaptés à l’investissement cyclique.
Les bons du Trésor américain
Au-delà des actions et des fonds indiciels, l’investisseur cyclique détient aussi des bons du Trésor américain dans le cadre de sa gestion du risque. Leur rôle principal est de protéger le portefeuille contre les fortes baisses et les risques systématiques susceptibles de survenir au sommet du marché. Lorsque la Bourse est haute et s’apprête à corriger, les rendements stables des bons du Trésor peuvent compenser en partie les pertes sur actions et offrir un coussin de sécurité.
Répartition entre actions et obligations
Lorsque la Bourse évolue à un niveau relativement élevé, une allocation stratégique en bons du Trésor peut être un outil efficace de gestion du risque. Dès que le marché recule, d’importants capitaux quittent les actions pour se réfugier sur le marché très réputé des bons du Trésor, considérés comme l’un des actifs les plus sûrs au monde ; en période de panique, les investisseurs se tournent naturellement vers les obligations.
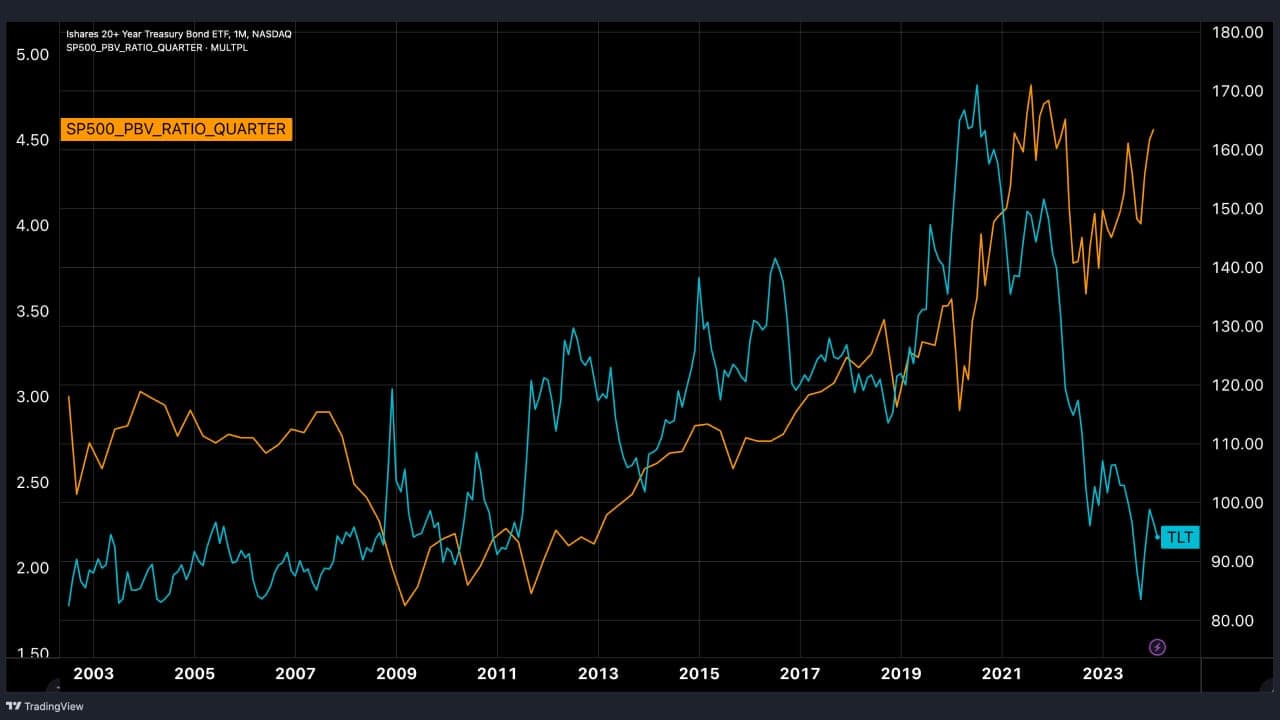
Source : TradingView – TLT et P/B du S&P 500
En comparant le TLT (un ETF de bons du Trésor américain à 20 ans et plus, courbe orange) au ratio cours/valeur comptable (P/B) du S&P 500 (courbe bleue), on observe un phénomène intéressant : chaque fois que le P/B du S&P 500 chute fortement, le prix des bons du Trésor monte. Cela montre que, sans être parfaitement inversement corrélés, actions et obligations entretiennent une nette relation de substitution. Cet effet peut protéger le portefeuille lorsque la Bourse est haute et réduire les pertes potentielles.
Par exemple, lors de la chute boursière du premier trimestre 2020, les ETF de bons du Trésor ont réalisé une performance exceptionnelle et ont fait partie des rares points forts du marché. Prendre alors ses bénéfices sur les obligations pour réallouer le capital à une Bourse revenue plus bas permet d’obtenir une couverture idéale.
Combien acheter (investisseur cyclique)
Une stratégie courante de répartition actions/obligations fait de la Bourse l’objectif principal et des obligations une option secondaire, surtout parce que les obligations sont généralement vues comme un outil de couverture.
Répartition actions/obligations
- Actions : elles forment le cœur du portefeuille, surtout parce que leur rendement à long terme est généralement supérieur à celui des obligations.
- Obligations : elles servent d’outil de couverture ; elles rapportent moins, mais apportent stabilité et rendement de base au portefeuille.
Pour l’allocation globale, environ 80 % des fonds peuvent aller aux actions et 20 % aux obligations.
Au sein de la poche actions, 70 % des fonds peuvent être investis lorsqu’un risque systématique survient, c’est-à-dire lors d’une forte baisse de la Bourse. Les 30 % restants peuvent être réservés à des placements de court terme lorsque les cours passent sous leur moyenne.
Cette stratégie vise à ne pas manquer la croissance de la Bourse à court terme : même quand le marché est haut, on ne laisse pas passer les bonnes occasions, et en cas de krach, on dispose de fonds suffisants pour acheter à bas prix.
Cette répartition permet de profiter des phases haussières tout en gardant assez de liquidités pour acheter dans les creux. Le portefeuille croît ainsi sainement dans différentes conditions de marché, en équilibrant risque et opportunité.
Quand acheter (investisseur cyclique)
Passons à la troisième décision de l’investisseur cyclique : quand acheter. Il existe plusieurs méthodes pour déterminer le meilleur moment d’entrer sur le marché. En appliquant le principe du retour à la moyenne, l’investisseur peut repérer les moments où le marché est surchauffé ou sous-évalué, et prendre des décisions plus rationnelles.
Le ratio cours/valeur comptable (P/B)
Le ratio cours/valeur comptable (P/B, ou price-to-book) sert à évaluer une entreprise. Il divise le cours de l’action par l’actif net par action (l’actif net de l’entreprise divisé par le nombre total d’actions émises).
Le P/B aide à savoir si une action est surévaluée ou sous-évaluée. Un P/B élevé signifie que les investisseurs sont prêts à payer cher l’action, ce qui peut indiquer une surévaluation. Un P/B faible signifie qu’on peut l’acheter à moindre prix, ce qui peut indiquer une sous-évaluation.
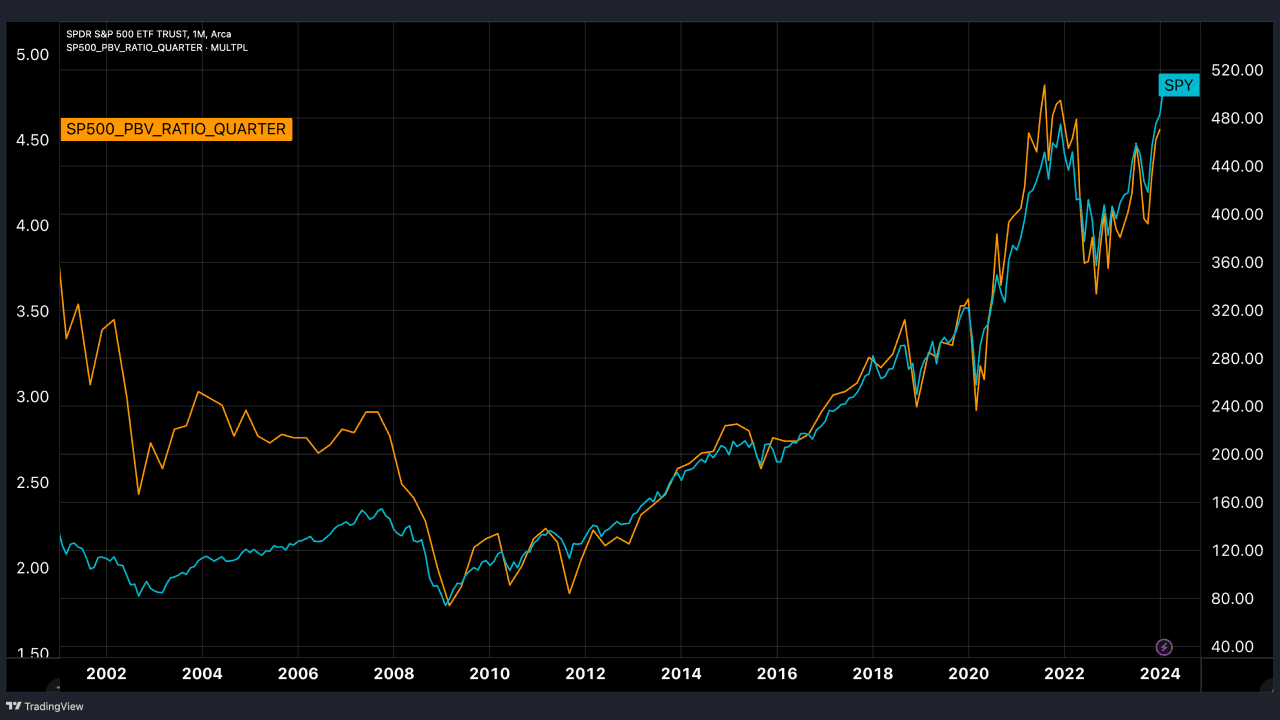
Source : TradingView – SPY et P/B du S&P 500
En observant le S&P 500 et son P/B sur les vingt dernières années, on distingue clairement, signalés par des flèches rouges pointant vers le bas, les moments clés de replis de moyen terme ou de corrections modérées. Ces moments ont servi de signaux pour investir.
Un P/B du marché inférieur à 1,6 est souvent le signal d’un investissement face à un risque systématique : le marché montre des signes d’effondrement généralisé et offre des points d’entrée attrayants. Les périodes entourées de rouge correspondent à de grands replis passés et à l’apparition de risques systématiques.
D’un point de vue macroéconomique, chaque grand repli s’inscrit dans un contexte historique particulier :
- La pandémie de COVID-19 en mars 2020
- La guerre commerciale sino-américaine de 2018-2019, qui a provoqué de fortes corrections
- Le krach de la Bourse de Shanghai en 2015
- La crise de la dette européenne en 2011
- La crise financière de 2008
- L’éclatement de la bulle Internet en 2002, avec de forts replis
Ces périodes ont offert l’occasion d’investir massivement, de profiter du rebond du marché et de faire face aux risques systématiques.
L’indicateur KDJ
L’indicateur KDJ dérive de l’oscillateur stochastique ; c’est un indicateur de momentum très utilisé en analyse technique. Il se compose de trois courbes, K, D et J, et vise à anticiper plus finement les mouvements de prix et à repérer les situations de surachat ou de survente.
- Courbe K : ou stochastique rapide ; elle indique la position relative du dernier cours de clôture dans la fourchette entre le plus haut et le plus bas d’une période.
- Courbe D : ou stochastique lente ; elle lisse la courbe K pour faire apparaître la tendance de plus long terme.
- Courbe J : elle mesure l’écart entre K et D (calculée comme 3K − 2D) et réagit le plus vite aux situations de surachat ou de survente.
En général, une valeur J inférieure à 20 indique que l’action pourrait être survendue, ce qui constitue un signal d’achat potentiel. Une valeur J supérieure à 80 indique qu’elle pourrait être surachetée, ce qui suggère une occasion de vendre.
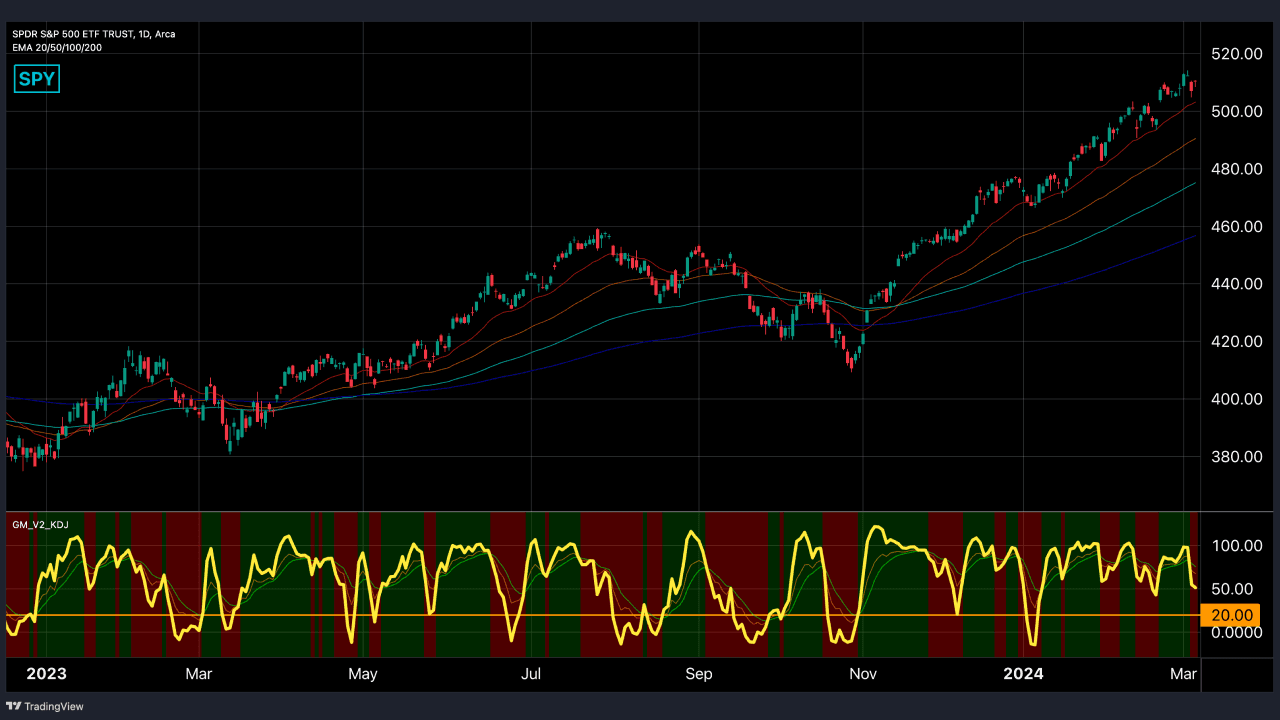
Source : TradingView – SPY avec EMA et KDJ quotidien
Sur le graphique quotidien du SPY, la courbe violette du bas représente la valeur J. Une valeur J quotidienne inférieure à 20 coïncide souvent avec le point bas de la fourchette de prix actuelle et constitue une occasion pour le capital de court terme de se positionner. À l’inverse, une valeur J quotidienne proche de 100 ou au-delà est un signal pour solder ses positions et encaisser les gains de l’oscillation de court terme.
Cette stratégie permet de maximiser le rendement du capital de court terme au fil des oscillations. Mais face à des chutes brutales ou à des risques systématiques, comme une pandémie ou une crise financière, ce capital peut subir rapidement de lourdes pertes. D’où l’importance de la gestion du capital, surtout lorsqu’on investit à court terme sur graphique quotidien.
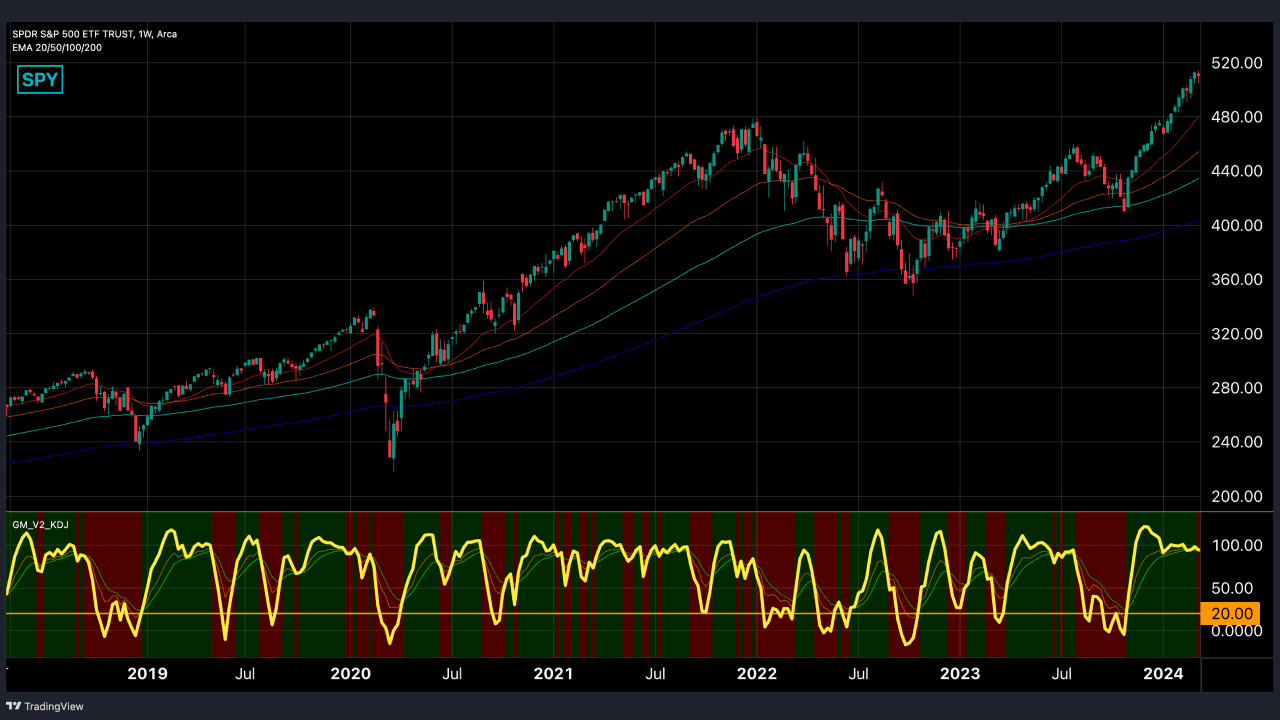
Source : TradingView – SPY avec EMA et KDJ hebdomadaire
Sur le graphique hebdomadaire, une valeur J inférieure à 20 signale souvent un krach ou une chute soudaine après une longue période à un niveau élevé. On peut y voir une occasion d’investir le capital de long terme.
Cette stratégie suppose que chaque investisseur adapte son approche à sa tolérance au risque et à ses objectifs.
L’indice de disparité
L’indice de disparité (équivalent du ratio de biais ou bias ratio) mesure l’écart en pourcentage entre le cours d’un actif et sa moyenne mobile. Il sert à mesurer le degré de surachat ou de survente d’un actif. Son calcul révèle la force de la tendance et les points de retournement potentiels, ce qui est crucial pour savoir si le marché est surchauffé ou trop froid.
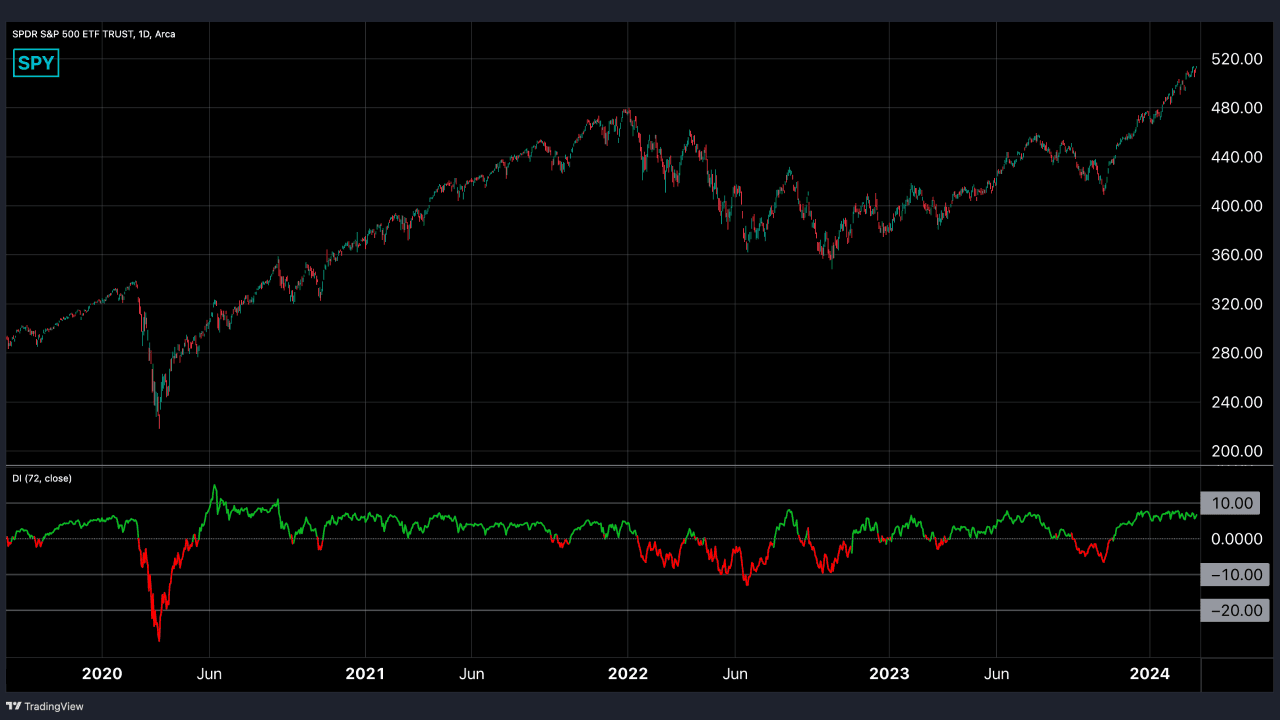
Source : TradingView – SPY avec indice de disparité quotidien
Le graphique du SPY (qui réplique le S&P 500) montre que, sur le long terme, son indice de disparité reste généralement compris entre +10 % et −10 %.
Lorsque l’indice revient vers zéro, c’est-à-dire que le cours se rapproche de son niveau de fond, c’est le moment d’investir le capital de court terme. S’il passe sous zéro et s’approche de −10 %, c’est le signal pour le capital de moyen terme ; et s’il descend sous −10 %, il faut déployer le capital de long terme. Cette stratégie crée une structure d’investissement en pyramide qui abaisse le coût moyen et permet d’encaisser les gains quand le cours dépasse la moyenne.
L’indice de peur et d’avidité
Le Fear & Greed Index (indice de peur et d’avidité) est un indicateur conçu par CNN pour mesurer le sentiment de marché. Il va de 0 à 100 : 0 correspond à une peur extrême et 100 à une avidité extrême.
Il est calculé comme la moyenne pondérée de sept sous-indicateurs :
- Momentum du marché : évalue la vitesse de variation des cours.
- Force des cours : compare les actions à leurs plus hauts et plus bas sur 52 semaines.
- Largeur du marché : observe le nombre d’actions qui participent à la hausse.
- Options de vente et d’achat : mesure le sentiment sur le marché des options.
- Volatilité du marché : mesure le niveau de volatilité.
- Demande de valeurs refuges : suit la demande des investisseurs pour les actifs refuges.
- Demande d’obligations à haut rendement : examine l’écart de rendement entre obligations spéculatives et bons du Trésor.
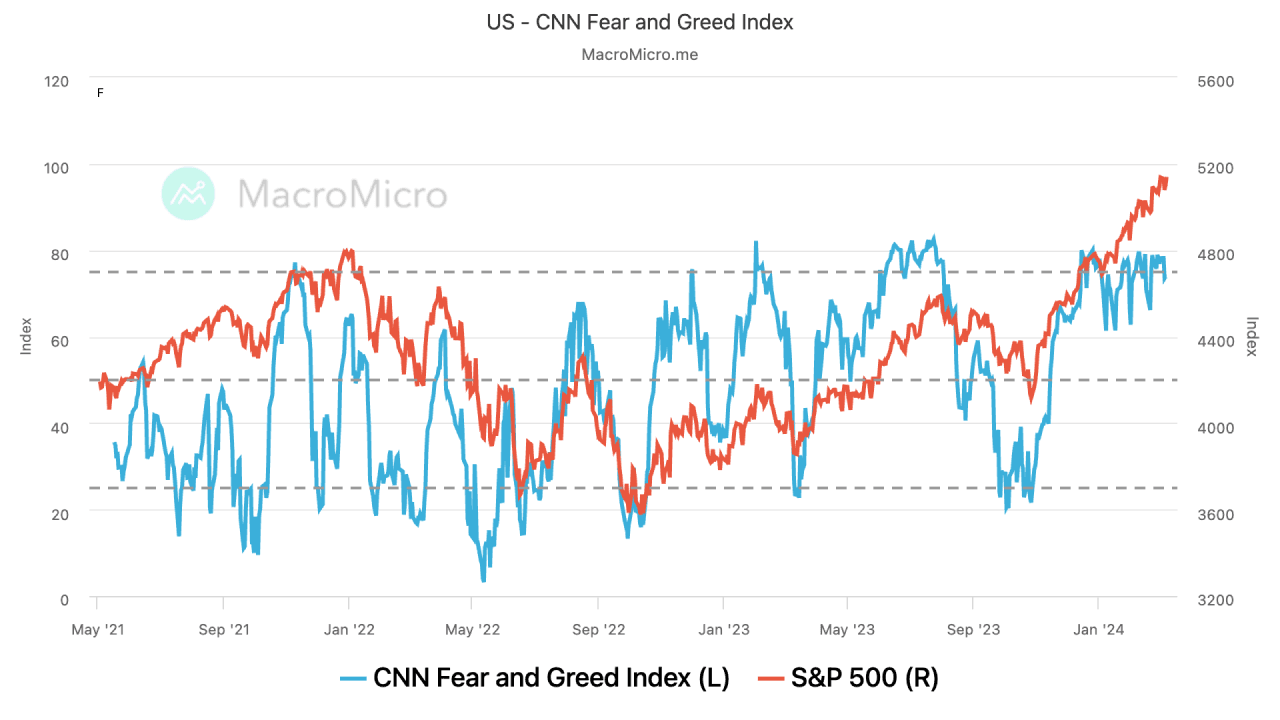
Source : MacroMicro – SPY et indice de peur et d’avidité
Les graphiques de l’indice de peur et d’avidité de la Bourse américaine montrent de l’avidité lorsque la liquidité est abondante, que les volumes s’envolent et que les cours réagissent positivement. L’indice penche au contraire vers la peur quand les volumes baissent, que le sentiment est pessimiste ou que les achats de bons du Trésor augmentent.
Les données historiques, comme les petites corrections de fin 2020 et de janvier 2021 ou la forte chute boursière de 2020, montrent un indice inférieur à 40, signal d’une occasion d’investir.
Pour qui ne suit que l’indice de peur et d’avidité et non l’indice de disparité, une stratégie possible consiste à adopter une approche de long terme, dite buy and hold. Compte tenu de la croissance régulière de la Bourse américaine, chaque correction offre souvent des occasions d’achat. Pour savoir si le marché est en phase de correction, il suffit d’observer si l’indice passe sous 40 et d’identifier ainsi les bons moments pour acheter.
Les points clés de l’investisseur cyclique
L’approche de l’investisseur cyclique repose sur deux principes.
D’abord, il est attentif aux cycles naturels du marché : les cours oscillent au-dessus et en dessous de la moyenne et finissent par y revenir. En choisissant les bons indicateurs pour gérer son capital, on peut rester stable lors des fortes turbulences et faire croître son patrimoine.
Ensuite, l’investissement cyclique n’est pas une activité de court terme : il ne faut pas attendre de rendements importants en une ou deux semaines. Une vision de long terme et le respect des dynamiques du marché sont la clé du succès. Le temps lui-même est un actif, et il faut de la patience pour attendre que le marché s’ajuste naturellement.