Pour élaborer un plan personnel de liberté financière, il est indispensable de comprendre une idée clé : investir n’est pas la première étape de la gestion financière, mais une stratégie qui repose sur des bases financières solides.
SommaireAfficherMasquer
- 1L’échelle économique
- 1.1Classe ouvrière, classe moyenne et classe aisée
- 2Le plan de liberté financière
- 2.1Fixer des objectifs chiffrés : la première étape vers la liberté financière
- 2.2Donner la priorité au revenu principal : consolider ses bases économiques
- 2.3Une stratégie d’investissement prudente : des choix judicieux pour battre le marché
- 2.4Épargner et maîtriser ses dépenses : bâtir un filet de sécurité
- 3Fixer des objectifs chiffrés
- 3.1Le taux de remplacement
- 4Donner la priorité au revenu principal
- 5Une stratégie d’investissement prudente
- 6Épargner et maîtriser ses dépenses
- 6.1(Revenu disponible − objectif d’épargne) × 80 %
- 7Conclusion
L’échelle économique
Une situation financière saine est la pierre angulaire de l’investissement. Si vos finances sont instables, tout capital investi en Bourse ou ailleurs est menacé : en cas d’urgence, vous risquez de devoir le retirer.
Il faut ici redéfinir la notion de « santé financière ». Il ne s’agit pas seulement du capital dont vous disposez, mais surtout de votre « résilience » : votre capacité à traverser les périodes économiques difficiles. C’est là qu’intervient la question de la « fragilité ».
Classe ouvrière, classe moyenne et classe aisée
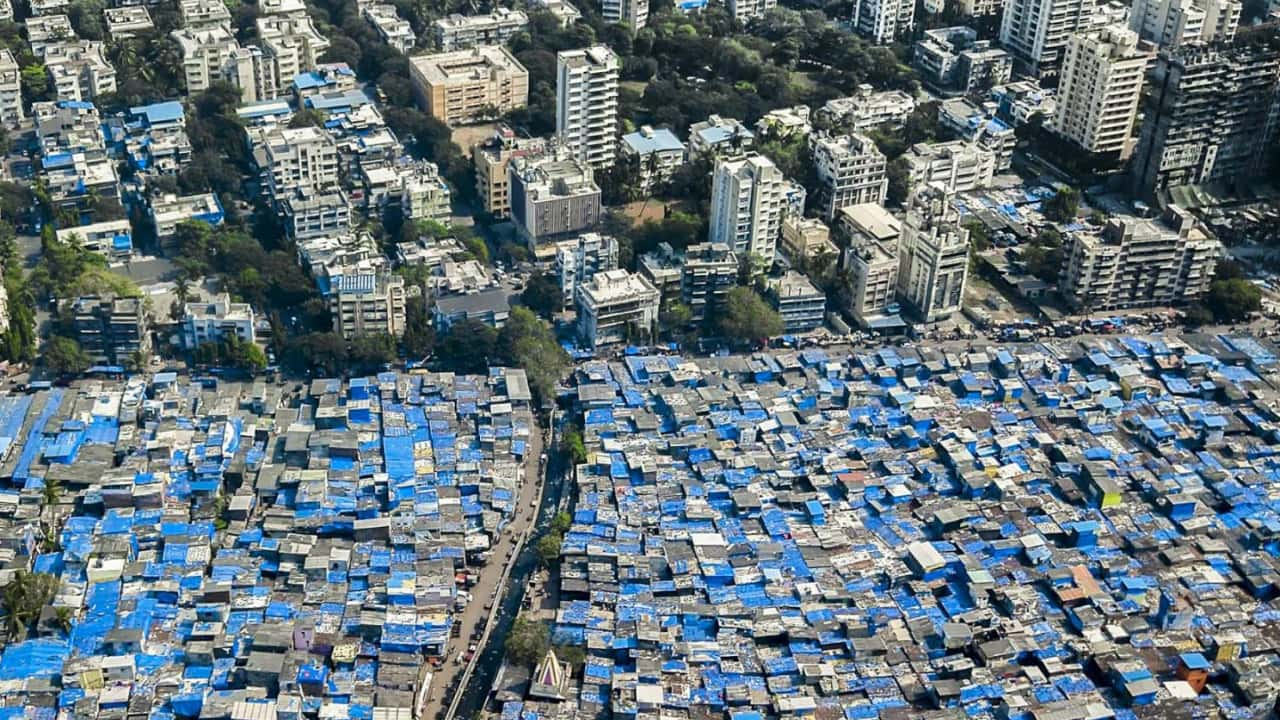
Le contraste saisissant entre bidonvilles et quartiers résidentiels aisés (Bombay)
La principale différence entre la classe moyenne et la classe aisée ne tient pas seulement au niveau de consommation ou à la qualité de vie, mais surtout à la résilience financière. Passer de la classe ouvrière à la classe moyenne améliore souvent nettement la qualité de vie : première voiture, premier logement. En revanche, passer de la classe moyenne à la classe aisée n’apporte pas une amélioration aussi marquée.
La différence fondamentale entre classe moyenne et classe aisée, c’est la résilience. La classe moyenne se révèle souvent fragile face au chômage, à la maladie d’un proche ou à une crise économique. La classe aisée dispose au contraire d’un filet de sécurité financier plus solide, qui lui permet de mieux encaisser ces chocs.
Pour élaborer un plan personnel de liberté financière, il faut donc s’attacher à construire et renforcer sa résilience. Cela signifie accumuler du patrimoine, mais surtout bâtir une structure financière capable de rester stable dans les périodes difficiles.
Le plan de liberté financière
Dans toute réflexion sur la liberté financière, une idée centrale s’impose : la stabilité financière de long terme compte davantage que l’enrichissement à court terme. Dans la vie, tenir bon, c’est continuer d’avoir des opportunités. Il est donc primordial de disposer d’un plan financier clair pour rester stable face aux aléas, comme le chômage.
Avant d’investir, plusieurs points sont à considérer :
- Faire le point sur sa situation financière : il faut d’abord bien connaître ses finances, y compris ses dépenses, ses prêts et ses dettes. C’est la base de tout plan efficace.
- Une épargne de précaution suffisante : un matelas de sécurité suffisant évite de devoir retirer ses placements prématurément, notamment avant que la Bourse ne porte ses fruits.
L’élaboration d’un plan de liberté financière comporte aussi plusieurs étapes clés :
Fixer des objectifs chiffrés : la première étape vers la liberté financière
Fixer des objectifs financiers précis et réalistes est la première étape pour accéder à la classe moyenne, puis à la liberté financière. Ce n’est pas qu’une affaire de chiffres : c’est planifier son futur mode de vie. Par exemple, définissez un objectif d’épargne sur cinq ans et un plan pour l’atteindre, comme épargner chaque mois un certain pourcentage de vos revenus.
Donner la priorité au revenu principal : consolider ses bases économiques
Tout en cherchant du rendement sur les marchés, il est essentiel d’améliorer sa principale source de revenus. Augmenter ses revenus en développant ses compétences ou en saisissant de meilleures opportunités professionnelles peut accélérer l’accès à la classe moyenne. Investir dans sa formation, par exemple, peut se traduire par un meilleur salaire ou de meilleures conditions de travail.
Une stratégie d’investissement prudente : des choix judicieux pour battre le marché
Trouver des méthodes d’investissement qui battent la moyenne du marché tout en restant stables demande du savoir-faire et une bonne connaissance des marchés. Il faut suivre la performance des actions ou des fonds, mais aussi comprendre les entreprises et la dynamique de marché qui les sous-tendent. Par exemple, choisir des entreprises disposant d’avantages concurrentiels solides dans leur secteur, ou des fonds bien gérés affichant de bonnes performances régulières sur le long terme.
Épargner et maîtriser ses dépenses : bâtir un filet de sécurité
Apprendre à épargner efficacement et à maîtriser ses dépenses est essentiel. Il ne s’agit pas seulement de réduire ses coûts, mais de changer sa façon de gérer son argent. Établir un budget et s’y tenir, en évitant les dépenses superflues, libère par exemple davantage de fonds pour investir et faire face aux imprévus.
En somme, l’essence d’un plan de liberté financière consiste à examiner et équilibrer soigneusement tous les aspects de la vie, des dépenses quotidiennes aux placements de long terme, de la préparation aux urgences à la hausse des revenus. Une planification aussi globale permet d’améliorer sa qualité de vie et de faire preuve d’une grande résilience face aux imprévus.
Fixer des objectifs chiffrés
Pour définir des objectifs d’investissement précis, il faut comprendre les différences fondamentales entre investissement de long terme et de court terme. Dans le cadre de cet article, on peut toutefois raisonnablement supposer un taux de croissance annuel composé (TCAC) de 5 % pour les actions sur l’ensemble du cycle économique, ce qui suffit à constituer une somme conséquente.
Dans cette approche, le capital total nécessaire se calcule à partir du revenu mensuel en dividendes souhaité. Beaucoup d’investisseurs calculent leur capital retraite à partir d’un rendement annuel supposé des actions. Mieux vaut pourtant ne pas investir en se fixant un chiffre à atteindre coûte que coûte, sous peine d’être toujours insatisfait de ses rendements. Une approche courante consiste à viser un taux de remplacement de 100 % à la retraite, puis à estimer le capital nécessaire avant la retraite.
Cette démarche offre un chemin plus structuré et réaliste vers ses objectifs financiers, aligne les attentes sur des résultats atteignables et limite le risque de se fixer des objectifs trop ambitieux.
Le taux de remplacement
Le taux de remplacement est le rapport entre le flux de trésorerie mensuel disponible à la retraite et le salaire. Par exemple, avec un salaire actuel de 3 000 dollars et un revenu mensuel prévu de 1 200 dollars à la retraite, le taux de remplacement est de 40 %. L’objectif est d’atteindre 100 %, soit un revenu de retraite équivalent aux 3 000 dollars actuels. Pour combler l’écart de 1 800 dollars par mois, il faut 21 600 dollars de plus par an. Avec un rendement en dividendes de 5 %, il faut donc accumuler au moins 432 000 dollars d’actifs investis avant la retraite.
Atteindre la liberté financière et un taux de remplacement de 100 % n’est donc pas aussi inaccessible qu’il y paraît. En planifiant sur le long terme, beaucoup rêvent de voitures de luxe et de maisons en bord de mer à la retraite, mais ces aspirations sont souvent irréalistes et le budget qu’elles exigent difficile à estimer. Une fois les objectifs financiers chiffrés, on s’aperçoit qu’ils sont atteignables, et mieux vaut s’y atteler au plus tôt.
Cette approche souligne l’importance d’objectifs réalistes dans la planification financière et invite à envisager la retraite de manière plus concrète et plus réaliste.
Donner la priorité au revenu principal
Augmenter son revenu principal occupe une place centrale dans le plan d’investissement. Cela traduit un principe fondamental : le montant du capital détermine directement le potentiel de rendement. Un adage le résume bien : « Plus on est riche, plus il est facile de gagner de l’argent ; mais plus on veut s’enrichir en Bourse, moins on a de chances d’y parvenir. »
Cela ne diminue pas l’importance de l’investissement, mais rappelle qu’il doit être vu comme un moyen de faire croître son patrimoine régulièrement, et non comme un raccourci vers la richesse. L’investissement peut offrir des rendements stables et une trajectoire de croissance claire, mais il ne suffit pas à lui seul à rendre riche, car l’effet des intérêts composés dépend toujours du revenu principal et de la taille du capital.
Il faut donc consacrer beaucoup d’efforts à son activité principale et chercher à augmenter ses revenus. Cela renforce sa capacité économique et pose des bases financières plus larges pour les investissements futurs. Avec des revenus plus élevés, on peut investir davantage et tirer parti des intérêts composés pour faire croître son patrimoine régulièrement.
Dans ce processus, la stratégie d’investissement joue un rôle complémentaire. Des principes et des stratégies d’investissement judicieux sont nécessaires, mais l’essentiel reste d’augmenter son revenu principal, afin que les intérêts composés s’appliquent à une base de capital plus importante et favorisent la valorisation du patrimoine à long terme.
Une stratégie d’investissement prudente
L’investisseur de long terme ne doit pas s’attendre aux rendements annuels de 30 % ou 50 % propres à l’investissement de court terme. Dépasser 5 % par an sur la durée est déjà une belle réussite.
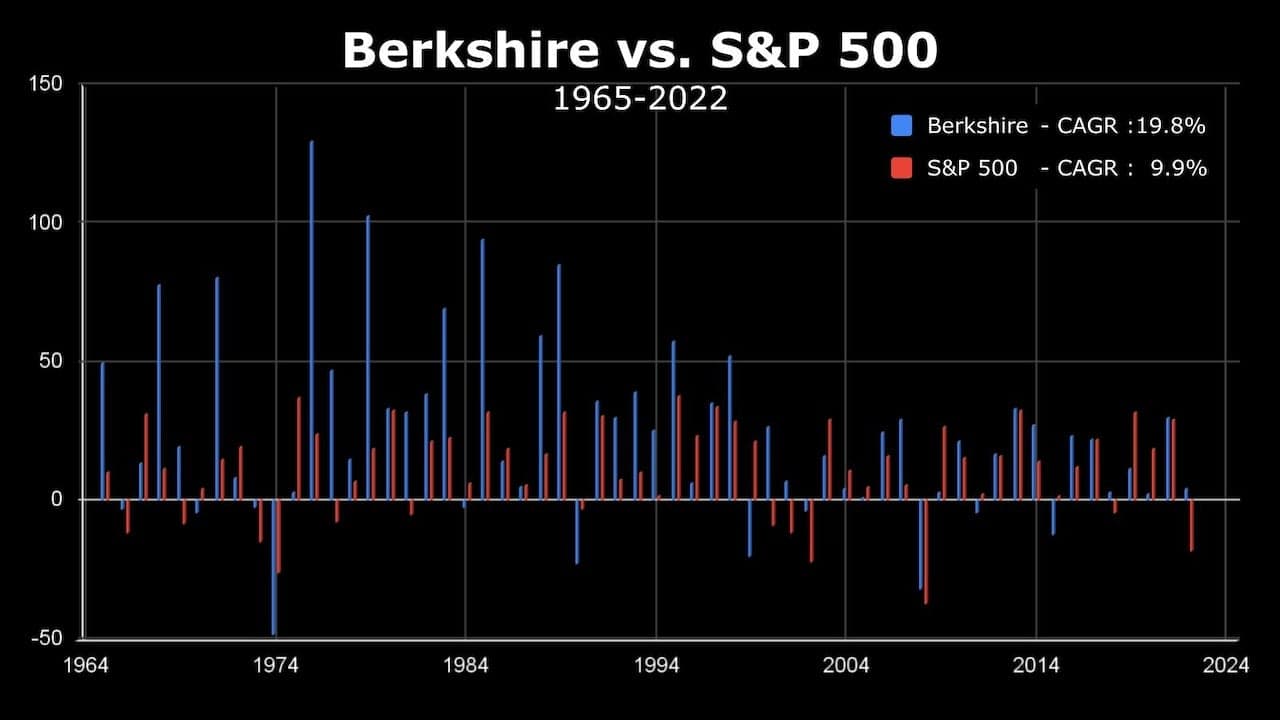
Source : lettre de Warren Buffett aux actionnaires de Berkshire pour 2022 (publiée en 2023) – performance de Berkshire et du S&P 500
Warren Buffett, surnommé l’« Oracle d’Omaha », rédige chaque année une lettre aux actionnaires de Berkshire Hathaway (lettres de Warren Buffett aux actionnaires de Berkshire). En tête de chaque lettre, il publie les rendements annuels et les taux de croissance annuels composés (TCAC) de Berkshire et du S&P 500. Ces chiffres donnent une idée des rendements que l’on peut obtenir en investissant dans les 500 plus grandes capitalisations américaines.
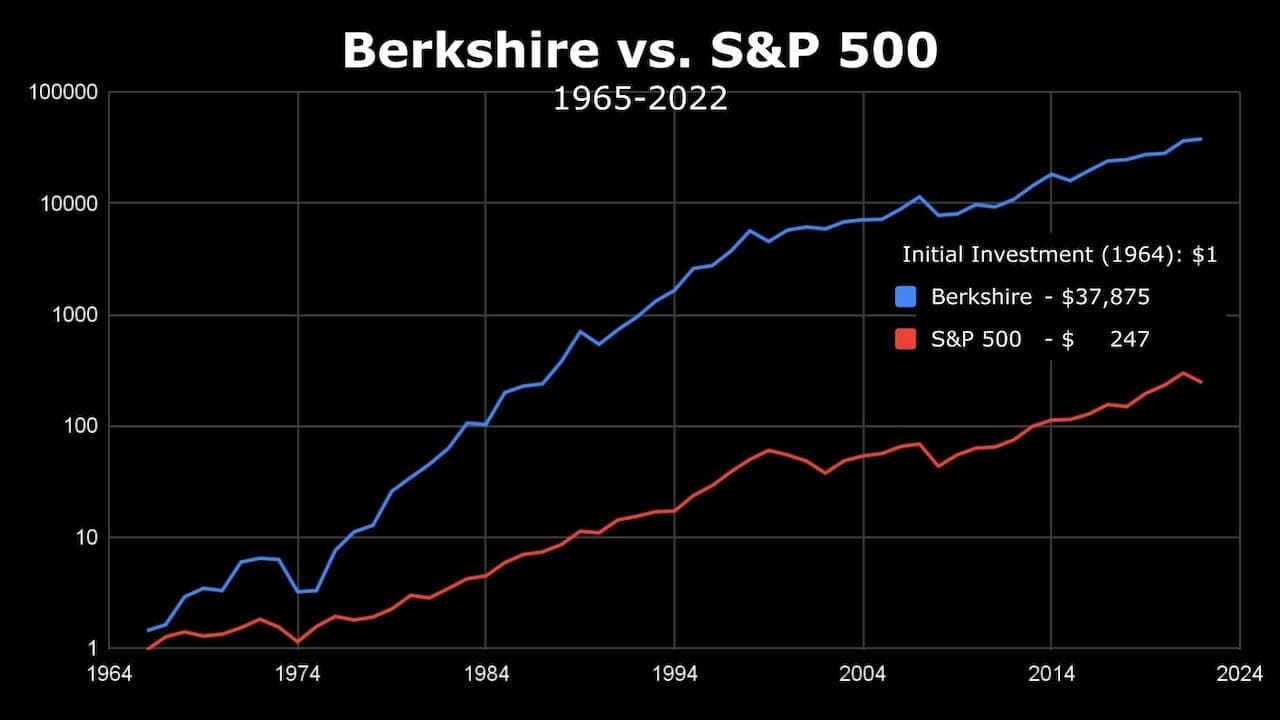
Source : lettre de Warren Buffett aux actionnaires de Berkshire pour 2022 (publiée en 2023) – performance de Berkshire et du S&P 500
Pour préparer sa retraite, intégrer ce type de placements ou des ETF à dividendes élevés dans son allocation est donc un choix idéal. Ils procurent un flux de trésorerie stable à la retraite et aident à atteindre les objectifs de constitution de patrimoine à long terme. Surtout, ils permettent d’accumuler suffisamment d’actifs avant la retraite pour garantir sa qualité de vie et sa sécurité financière ensuite.
Épargner et maîtriser ses dépenses
On croit souvent à tort qu’épargner implique de sacrifier sa qualité de vie. Pourtant, épargner ne signifie pas forcément vivre moins bien ni se priver à l’excès.
La vraie épargne relève plutôt de l’efficacité et de la consommation intelligente. Il s’agit de rechercher le meilleur rapport qualité-prix pour ses achats de biens et de services. Obtenir davantage en dépensant moins, c’est déjà épargner. Autrement dit, épargner ne consiste pas seulement à mettre de l’argent de côté, mais à mieux choisir ses dépenses.
Par exemple, éviter les articles de luxe coûteux achetés pour la seule marque et privilégier des produits durables, pratiques et à prix raisonnable. On répond ainsi à ses besoins sans s’imposer de charges financières inutiles.
Pour planifier sa liberté financière, il faut calculer et gérer avec soin son revenu principal, ses impôts et son épargne. Cela suppose une planification financière globale pour équilibrer revenus, dépenses et épargne, et progresser pas à pas vers l’indépendance financière.
En résumé, épargner est un processus qui demande de la planification et des choix judicieux. En dépensant plus efficacement, on peut accumuler davantage de patrimoine et atteindre progressivement la liberté financière sans sacrifier sa qualité de vie.
(Revenu disponible − objectif d’épargne) × 80 %
Pour qui débute dans l’établissement d’un budget, une méthode pratique et facile à suivre est essentielle. Celle-ci consiste à déduire de son revenu mensuel le montant d’épargne prévu, puis à multiplier le reste par 80 % : on obtient le plafond des dépenses discrétionnaires du mois. La méthode tient compte des petites dépenses du quotidien souvent oubliées, comme un café ou un en-cas de temps à autre.
Si vous avez l’impression de « ne pas avoir assez d’argent pour gérer vos finances », commencez par consommer plus efficacement tout en constituant et en augmentant votre épargne. Même avec des revenus modestes, des dépenses réfléchies et une épargne efficace permettent de poser les bases de l’objectif de long terme qu’est l’indépendance financière.
Si vous manquez de temps, une stratégie d’investissement passive, comme les versements programmés dans des fonds, est un choix judicieux. Les versements sont prélevés automatiquement sur votre compte, ce qui réduit le temps et l’effort consacrés au suivi de vos placements, tout en suivant la croissance du marché.
Conclusion
En résumé, la clé d’un plan de liberté financière consiste à bien connaître sa situation financière, à établir un budget mensuel raisonnable, à fixer des objectifs d’investissement chiffrés, à augmenter son revenu principal et à épargner intelligemment. En suivant ces étapes, même les personnes aux moyens modestes peuvent progresser vers l’indépendance financière. Ce plan convient aussi bien à ceux qui veulent améliorer leur situation qu’à ceux qui visent des objectifs financiers plus ambitieux.
Cette approche globale intègre les différents aspects de la gestion financière et constitue une feuille de route viable à chaque étape du parcours. L’accent mis sur des étapes concrètes et des objectifs réalistes en fait un guide pragmatique vers la stabilité et la croissance financières.