Maîtriser les connaissances financières permet de comprendre en profondeur l’importance de l’investissement à long terme et des rendements stables. Sur le plan pratique, le cœur du processus de décision d’une stratégie d’investissement se résume à trois questions clés : « quoi acheter », « combien acheter » et « quand acheter ».
SommaireAfficherMasquer
- 1Quels sont les éléments clés de la décision d’investissement ?
- 2Appliquer les trois clés de la décision d’investissement
- 3Quoi acheter : la composition du portefeuille
- 3.1Les actions
- 3.2Les obligations
- 3.3Matières premières et immobilier
- 4Combien acheter : le poids de chaque investissement
- 5Quand acheter : le choix du moment
- 6Conclusion
Quels sont les éléments clés de la décision d’investissement ?
Le premier élément, « quoi acheter », concerne le choix des instruments d’investissement. Ce choix repose non seulement sur la connaissance des différentes classes d’actifs — actions, obligations, immobilier, matières premières —, mais aussi sur l’adéquation de ces actifs avec la tolérance au risque et les objectifs de long terme de l’investisseur.
Le deuxième élément, « combien acheter », porte sur la répartition du portefeuille. Ce n’est pas qu’une question de quantité, mais de stratégie de répartition des fonds entre différents actifs. Cela suppose une allocation rationnelle, fondée sur le profil de risque et les objectifs financiers de l’investisseur, afin d’assurer la diversification et l’équilibre du portefeuille.
Le dernier élément, « quand acheter », concerne le choix du moment. Il s’agit d’analyser les tendances du marché et d’adapter sa stratégie à son profil d’investisseur. Que l’on cherche à profiter des écarts de cours ou à conserver ses titres longtemps pour percevoir des dividendes, le moment de l’investissement est déterminant. Un mauvais timing peut par exemple entraîner des pertes, même sur une action de qualité comme Microsoft (MSFT).
Appliquer les trois clés de la décision d’investissement
Les questions « quoi acheter », « combien acheter » et « quand acheter » ne valent pas seulement pour l’investissement, mais aussi pour les décisions de consommation du quotidien.
Face aux envies de consommation de son conjoint ou de ses enfants, par exemple l’achat d’un produit de luxe, ces trois questions aident à décider rationnellement : quoi acheter, combien acheter et quand acheter.
Examinons ces trois éléments en détail.
Quoi acheter : la composition du portefeuille
Pour répondre à la question « quoi acheter », il est essentiel de connaître les principaux types d’actifs disponibles. Aujourd’hui, les actifs accessibles aux investisseurs se répartissent en quatre grandes catégories :
- Actions
- Obligations
- Matières premières
- Immobilier
Chacune possède ses propres caractéristiques et avantages. Parmi elles, les actions occupent souvent la part la plus importante.
Les actions
Dans toute stratégie d’allocation d’actifs, les actions sont souvent considérées comme une composante clé. Investir en Bourse, c’est devenir en partie propriétaire d’entreprises, comme le souligne le célèbre investisseur Warren Buffett. Sa philosophie repose sur l’investissement de valeur à long terme : sélectionner et conserver les actions d’entreprises bien gérées, durablement rentables et solidement positionnées sur leur marché.
Les actions sont aussi considérées comme la meilleure protection contre l’inflation. Elles représentent une part de propriété d’une entreprise ; à mesure que l’économie croît, les entreprises se développent et créent une richesse qui dépasse souvent la hausse des prix. En période d’inflation, la Bourse tend donc à préserver sa valeur, ce qui explique pourquoi investir en actions est un choix judicieux dans un environnement inflationniste.
Les obligations
Le principe des obligations est assez simple : il s’agit de prêter de l’argent à autrui. En achetant des obligations, l’investisseur achète et vend du crédit sur les marchés financiers. Dans l’allocation d’actifs, on recommande souvent de privilégier les bons du Trésor américain, considérés comme sans risque, plutôt que les obligations des marchés émergents ou d’entreprises, plus risquées.
Les bons du Trésor américain sont prisés car l’État américain est considéré comme le débiteur le plus solvable au monde. En cas de panique, les investisseurs retirent souvent leurs fonds de la Bourse pour se réfugier dans ces titres. Ce comportement d’aversion au risque en fait une valeur refuge en période d’incertitude.
Actions et obligations se complètent en période de volatilité. Lorsque la Bourse est surévaluée, les prix des obligations sont généralement plus bas, et inversement. Cette relation inverse signifie que, lorsque la Bourse baisse, le marché obligataire peut amortir le choc et compenser une partie des pertes.
Les actions et les obligations sont donc deux actifs essentiels pour l’investisseur de long terme. Cette stratégie à double voie offre des perspectives de rendement tout en protégeant lors des fluctuations, ce qui permet de gérer efficacement le risque tout en poursuivant ses objectifs financiers.
Matières premières et immobilier
Au-delà des actions et des obligations, d’autres classes d’actifs, comme les matières premières et l’immobilier, jouent aussi un rôle important dans l’allocation.
Lorsque la Bourse est surévaluée, c’est-à-dire quand les cours sont relativement élevés, il peut être judicieux d’affecter les liquidités excédentaires à un renforcement des matières premières. Des actifs comme l’or présentent en effet souvent des cycles et des profils de risque différents de ceux des actions.
L’or affiche généralement une forte corrélation négative avec le dollar américain. Quand le dollar faiblit, le cours de l’or monte habituellement, car un dollar déprécié signifie qu’il faut davantage de dollars pour acheter le même poids d’or. À l’inverse, quand le dollar se renforce, le cours de l’or a tendance à baisser.
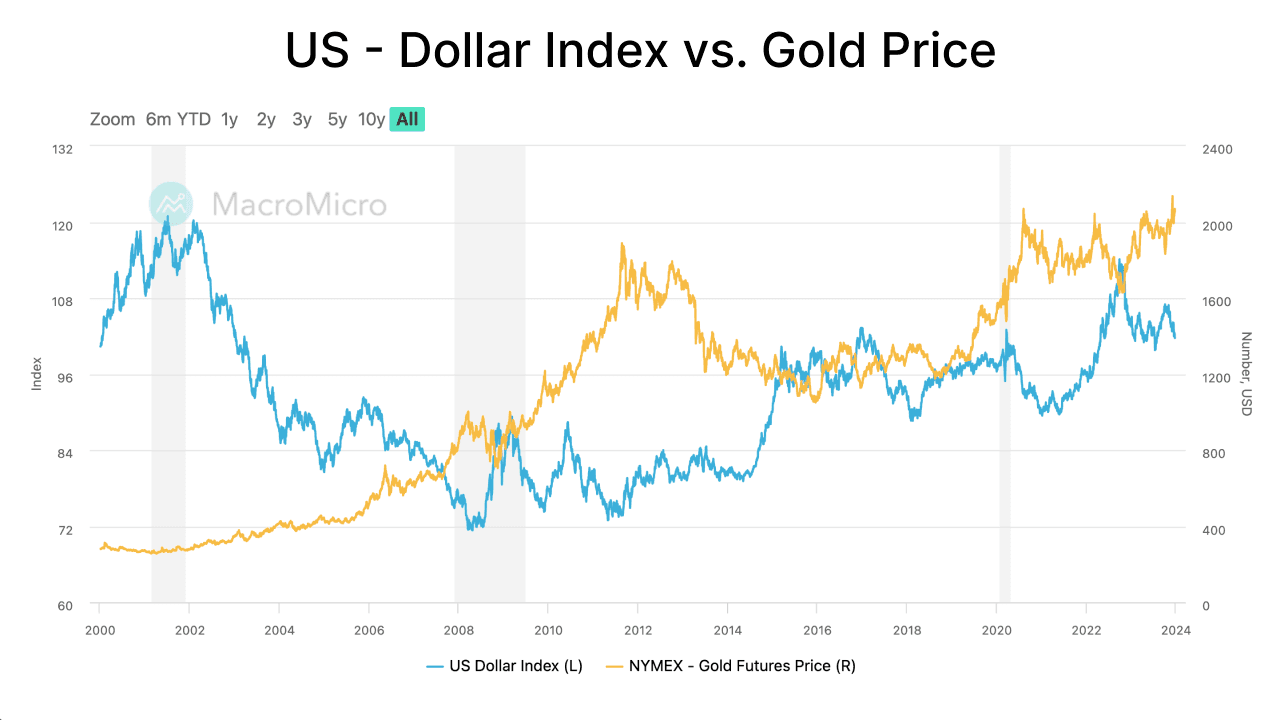
Indice du dollar américain et cours de l’or
Ce phénomène s’explique par le fait que, sur les marchés mondiaux, l’or est vu comme une réserve de valeur, surtout en période d’incertitude économique ou de dépréciation monétaire. Lorsque le dollar faiblit, les investisseurs peuvent donc se tourner vers l’or comme couverture et faire monter son cours. À l’inverse, quand le dollar est fort, l’attrait de l’or peut diminuer.
En pratique, même si l’analyse doit d’abord porter sur les actions et les obligations, il ne faut pas négliger les matières premières et l’immobilier pour obtenir une allocation diversifiée et équilibrée.
Combien acheter : le poids de chaque investissement
« Combien acheter » est un autre aspect central de la stratégie d’investissement. La question porte en réalité sur le poids de chaque placement dans le portefeuille.
Ce poids est crucial pour la gestion du risque. Prenons deux investisseurs, l’un disposant de 20 000 dollars investis au total, l’autre de 100 000 dollars. S’ils investissent chacun 10 000 dollars dans la même entreprise, l’effet sur leur portefeuille est très différent.
Pour l’investisseur au capital le plus modeste, 10 000 dollars représentent 50 % de son portefeuille : cette action pèse beaucoup plus lourd dans son allocation et l’expose à un risque plus élevé, avec un impact important sur son résultat global.
Pour l’investisseur au capital plus important, la même somme représente une part bien plus faible de son portefeuille et pèse moins sur son résultat global. Si ses autres classes d’actifs se comportent bien, elles peuvent facilement compenser la contre-performance d’un seul actif.
« Combien acheter » ne se limite donc pas au montant investi dans une action ou un actif, mais concerne surtout le poids de ces placements dans l’ensemble du portefeuille. Maîtriser ces proportions permet de limiter les pertes en cas d’erreur et d’améliorer la stabilité comme le rendement potentiel du portefeuille.
Quand acheter : le choix du moment
« Quand acheter » est une autre question clé, liée au profil et à la stratégie de chaque investisseur.
À chaque type de placement correspond une stratégie d’achat et de vente différente. Certains investisseurs privilégient l’approche « acheter bas, vendre haut » ; d’autres préfèrent conserver leurs titres à long terme, en achetant quand les cours sont bas sans chercher à vendre quand ils montent.
Cette différence existe parce que le rendement d’une action ne provient pas seulement de l’écart de cours, mais aussi des dividendes et des flux de trésorerie de l’investisseur. Les investisseurs de long terme s’intéressent davantage aux revenus réguliers de leurs actions qu’aux hausses et baisses de la valeur de leurs actifs.
« Quand acheter » dépend du style d’investissement de chacun et de l’observation du marché. Comprendre ses propres objectifs et sa tolérance au risque est essentiel pour élaborer une stratégie efficace. Investir, ce n’est pas seulement prédire le marché, c’est aussi bien connaître ses objectifs financiers et sa capacité à supporter le risque.
Conclusion
Les trois questions « quoi acheter », « combien acheter » et « quand acheter » forment le cœur d’une stratégie d’investissement : elles aident l’investisseur à faire des choix éclairés dans un marché complexe et changeant, et à atteindre ses objectifs financiers.