El gigante de los coches eléctricos Tesla publicó sus resultados del 3T de 2024 el 23 de octubre, tras el cierre del mercado. Aunque los ingresos quedaron ligeramente por debajo de lo esperado, los márgenes bruto y operativo superaron las previsiones de los analistas. La empresa anunció además que producirá su modelo más económico en la primera mitad de 2025, lo que disparó la acción casi un 12 % en la sesión posterior al cierre.
ÍndiceMostrarOcultar
- 1Resultados de Tesla (TSLA) del 3T de 2024
- 1.1Automoción
- 1.2Energía y servicios
- 2Conferencia de resultados de Tesla (TSLA) del 3T de 2024
- 2.1Vehículo de próxima generación
- 2.2FSD e IA
- 2.3Robotaxi
- 2.4Energía y servicios
- 3Valoración y análisis
- 3.1Vehículos
- 3.2FSD
- 3.3Optimus
- 4Conclusión
- 4.1Fortalezas y oportunidades de Tesla (TSLA) en el 3T de 2024
- 4.2Debilidades y amenazas de Tesla (TSLA) en el 3T de 2024
Resultados de Tesla (TSLA) del 3T de 2024
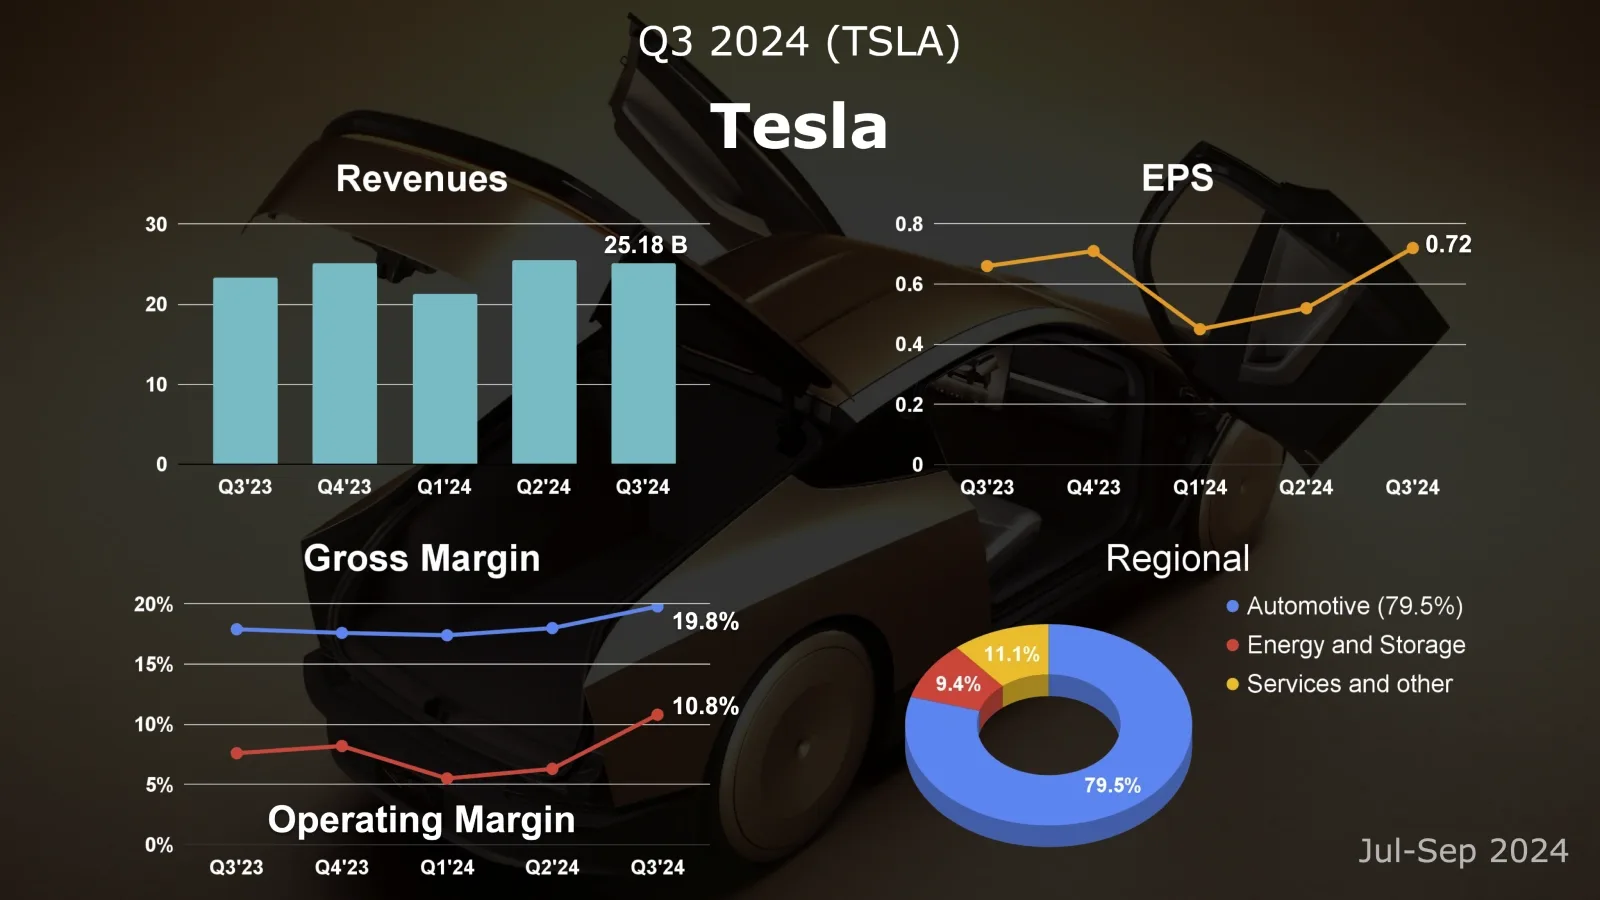
- Ingresos: 25.180 millones de dólares (+8 % interanual)
- Automoción: 20.020 millones de dólares (+2,0 %)
- Energía y almacenamiento: 2.380 millones de dólares (+52,4 %)
- Servicios y otros: 2.790 millones de dólares (+28,8 %)
- BPA: 0,72 dólares (+9 % interanual)
- Entregas: 463.000 (+6 % interanual)
- Margen bruto: 19,8 % (+1,9 puntos interanual)
Tesla presentó unos resultados del 3T de 2024 alentadores, dejando atrás la debilidad de trimestres anteriores y mostrando claras señales de recuperación. Los ingresos alcanzaron 25.182 millones de dólares, un 7,85 % más que un año antes, con dos trimestres seguidos de aceleración. Destaca el beneficio operativo, que se disparó un 54 % interanual hasta 2.717 millones de dólares, muy por encima de los 1.962 millones que esperaban los analistas.
El margen bruto de la empresa llegó al 19,84 %, por encima del 17,9 % del año anterior y del 18 % del trimestre pasado, y muy superior al 17 % que esperaba el mercado. Es el nivel más alto en casi dos años y demuestra la gran capacidad de Tesla para controlar costes.
Automoción
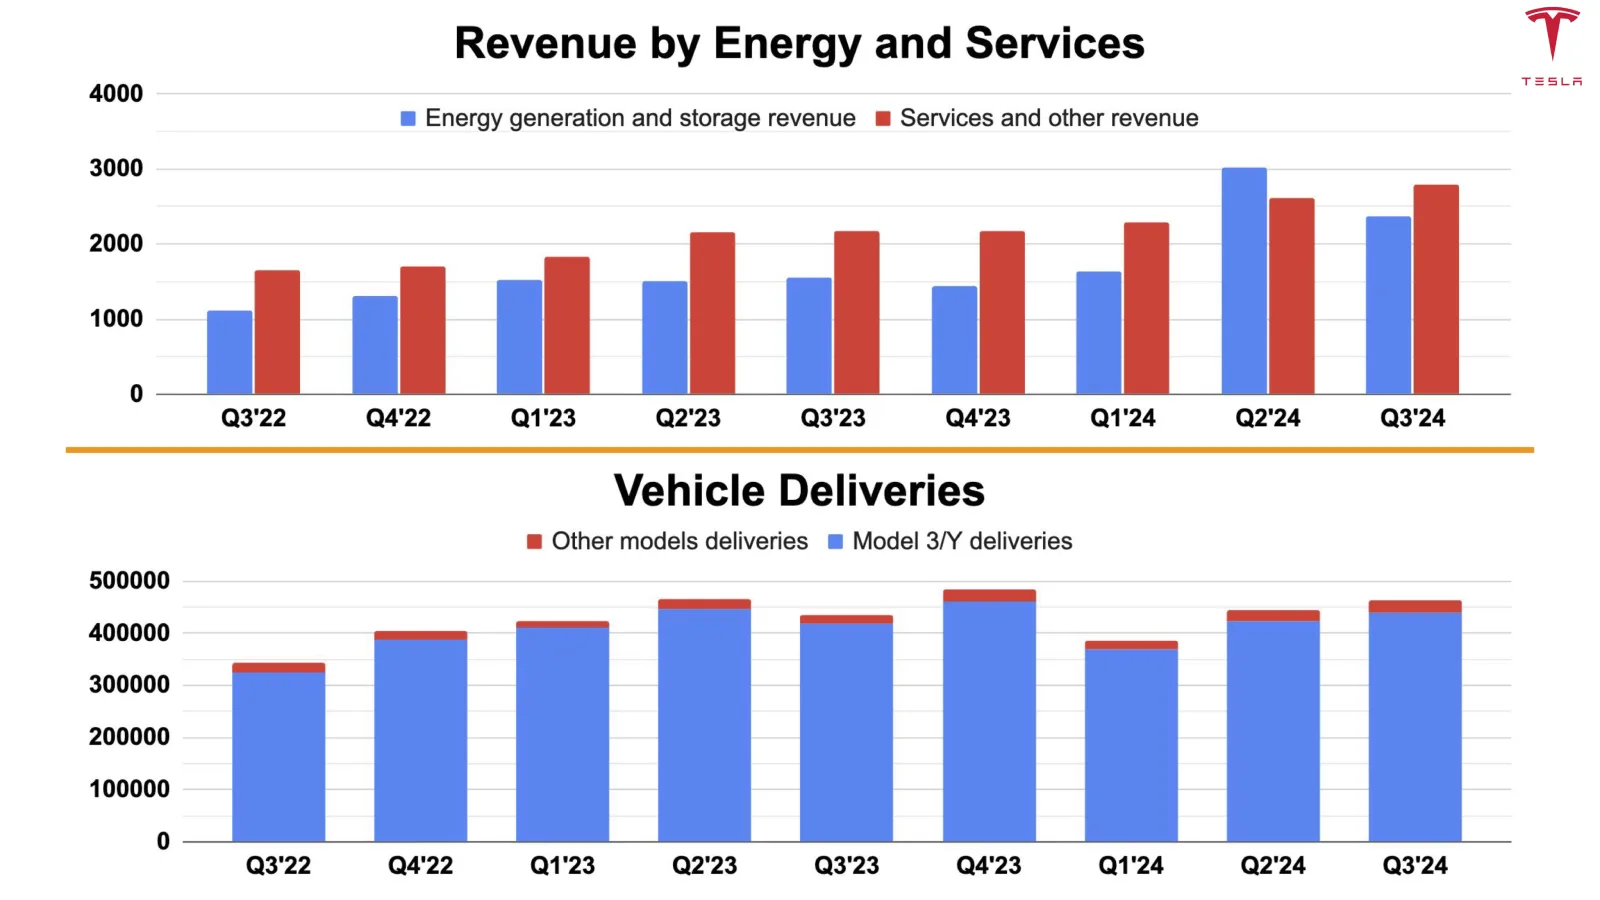
Tesla produjo 469.796 vehículos y entregó 462.890 en el 3T, un crecimiento de las entregas del 6,4 % interanual. Aunque quedó algo por debajo de las 463.900 unidades esperadas, la vuelta al crecimiento es destacable. Los días de inventario subieron de 16 hace un año a 19, lo que indica un ligero aumento de la presión del inventario.
La empresa mostró un control de costes notable, con un coste de ventas (COGS) por vehículo en un mínimo histórico de 35.100 dólares. Es especialmente importante porque repercute directamente en la rentabilidad: pese a la presión sobre los precios, Tesla mantuvo márgenes sanos.
La capacidad de producción anual de Tesla supera ya los 2,35 millones de unidades, con un buen rendimiento en sus principales fábricas:
- Gigafábrica de Shanghái: capacidad anual de más de 950.000 unidades y un coste por vehículo en mínimos históricos
- Gigafábrica de Berlín: coste por vehículo menor que el trimestre anterior, con una optimización continua de la estructura de costes
- Fábricas de EE. UU.: más producción del Model 3 renovado y producción del camión Semi prevista para finales de 2025
Energía y servicios
La división de energía ingresó 2.376 millones de dólares en el trimestre, con un notable crecimiento interanual del 52,41 % y un margen bruto récord del 30,5 %. El almacenamiento desplegado alcanzó 6,9 GWh, un 72,5 % más que un año antes, manteniendo un fuerte impulso.
El segmento de servicios ingresó 2.790 millones de dólares, un 28,81 % más. Su margen bruto alcanzó un récord del 8,82 %, la mayor rentabilidad de su historia.
Conferencia de resultados de Tesla (TSLA) del 3T de 2024
Musk destacó que Tesla es el único fabricante de eléctricos rentable del mundo. Aunque la afirmación habría que verificarla, refleja la dura realidad del mercado: las ventajas de escala y el control de costes suelen decidir la viabilidad del negocio.
Tesla ha llegado a un punto de inflexión clave. El 3T dejó varios hitos: el coste por vehículo bajó a un mínimo histórico de 35.000 dólares, un gran avance en eficiencia de fabricación. Musk reconoció que reducir un 20 % el coste de producción de un vehículo es más difícil que diseñar nuevos modelos o construir nuevas fábricas. Esto indica que Tesla pasa de la pura expansión de escala a la optimización de la eficiencia operativa.
La capacidad anual de Tesla se acerca a los 3 millones de unidades, lo cual es impresionante. Más aún, su prudencia a la hora de ampliar capacidad sugiere que puede crecer un 50 % sobre los niveles de 2023 (unos 2,7 millones de unidades anuales) sin añadir nuevas líneas. Es un giro de la expansión agresiva hacia un uso más eficiente de la capacidad.
Vehículo de próxima generación
Musk ofreció una visión particular sobre los coches económicos tradicionales: calificó de «absurdo y sin sentido» un coche básico de 25.000 dólares y afirmó que el futuro pertenece a los vehículos autónomos. Esta postura desafía la lógica habitual del sector y sugiere que Tesla podría centrarse en productos con capacidad de conducción totalmente autónoma más que en coches simplemente baratos.
Tesla asegura que su plataforma de producción de próxima generación será 5 veces más eficiente que las fábricas tradicionales. Servirá para fabricar modelos actuales y nuevos, muestra de su innovación en fabricación. El nuevo vehículo, previsto para la primera mitad de 2025, apunta a un precio inferior a 30.000 dólares tras las ayudas, equilibrando control de costes e innovación tecnológica.
Tesla prevé empezar la producción en volumen del camión Semi a finales de 2025, dirigido a clientes empresariales centrados en el coste total de propiedad (TCO). Según se cuenta, los conductores del Semi de PepsiCo se niegan a volver a los camiones convencionales, lo que confirma su ventaja competitiva. Tesla también desarrolla un FSD específico para el Semi que reforzará su propuesta de valor.
FSD e IA
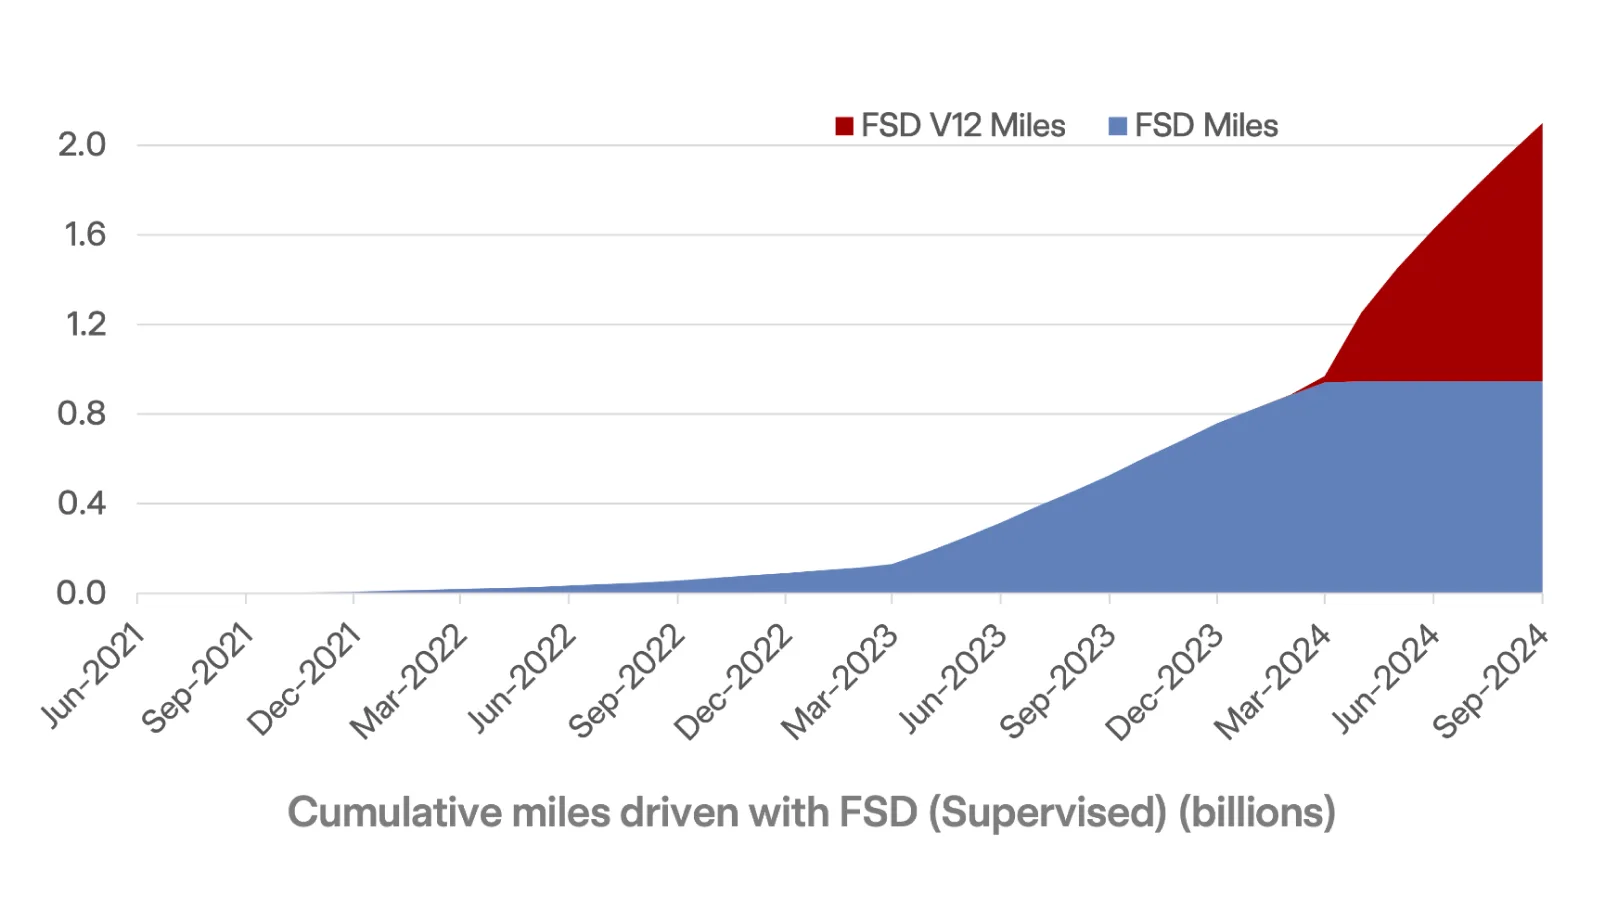
Tesla logró hitos importantes en conducción autónoma: el FSD ha acumulado 2.000 millones de millas recorridas, la mitad con la V12. Además, el próximo FSD V13 promete mejoras revolucionarias: multiplicar por mil la distancia entre intervenciones humanas frente a principios de 2023. Esta aceleración demuestra la ventaja de Tesla en el entrenamiento de IA.
El clúster de computación de IA de la gigafábrica de Texas, que debería llegar a 50.000 GPU H100 a finales de octubre, ofrece una capacidad de cálculo sin precedentes. Elimina las limitaciones de entrenamiento de IA y sienta las bases para los avances del FSD y de Optimus. Musk subrayó que Tesla es líder mundial en eficiencia de computación de inferencia, una ventaja crucial en la futura competencia de la IA.
La relación entre Tesla y xAI pone de relieve ventajas singulares: cada una tiene su propio foco de desarrollo, xAI la superinteligencia y Tesla la IA para conducción autónoma y robótica. Esta división permite a Tesla mantener su independencia tecnológica mientras se beneficia de los avances generales de la IA.
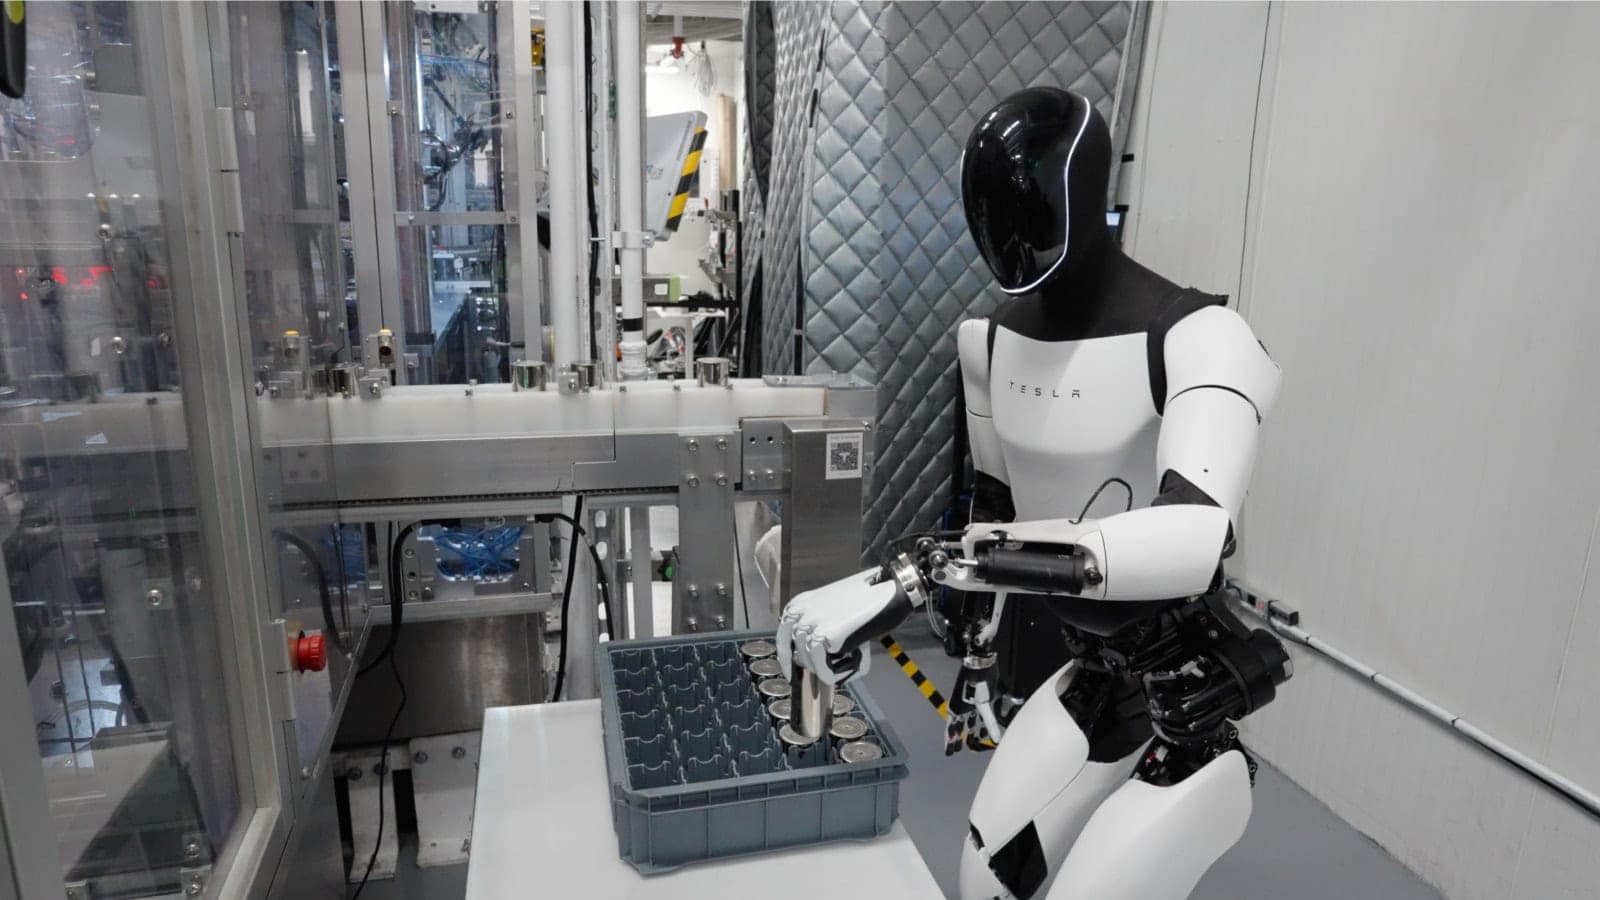
Musk presentó a Optimus como el robot humanoide más avanzado del mundo y destacó que Tesla es la única que combina experiencia en IA y capacidad de producción en masa. Esta ventaja podría permitirle lograr en robótica un dominio similar al que tiene en automoción.
Robotaxi
Tesla ya ha desarrollado y probado internamente su aplicación de Robotaxi, con lanzamientos previstos en California y Texas el año que viene. Musk se mostró confiado en obtener en 2025 la aprobación regulatoria para servicios de transporte de pago sin supervisión. Aunque es un calendario optimista, refleja el compromiso de Tesla con la comercialización de la conducción autónoma.
El lanzamiento del Cybercab previsto para 2026 supone un gran giro del modelo de negocio. Con un coste de producción de unos 25.000 dólares por unidad y una capacidad anual objetivo de 2 millones de unidades (4 millones en el escenario optimista), estas cifras reflejan la ambición de Tesla en el mercado de la movilidad.
La estrategia de fabricación «unboxed» del Robotaxi, un ensamblaje al estilo LEGO, prevé reducir un 40 % la superficie de fabricación y acelerar un 30 % la producción. Este enfoque innovador podría revolucionar la forma de fabricar coches.
Energía y servicios
El negocio de energía de Tesla acelera. La Megafábrica de Lathrop produce 200 Megapack por semana, una capacidad anual de 40 GWh. Con los 20 GWh adicionales de Shanghái, la capacidad de almacenamiento sumará unos 60 GWh anuales y avanza hacia los 100 GWh. Se espera que este segmento crezca más deprisa que la automoción en 2024.
Las instalaciones de Powerwall marcaron récords varios trimestres seguidos, reforzando el liderazgo de Tesla en almacenamiento doméstico. Se espera que el almacenamiento desplegado en el año se duplique frente al anterior, señal de un fuerte impulso.
Valoración y análisis
Tesla está en un punto de inflexión clave. Tras entregar 1,809 millones de vehículos en 2023, incluso un crecimiento modesto del 0,5 % en 2024 exigiría que el 4T superara por primera vez las 500.000 entregas trimestrales, hasta unas 524.000. La importancia de este hito va más allá de la escala: demuestra la capacidad de Tesla para optimizar su capacidad productiva.
Que el margen bruto de automoción vuelva a superar el 20 % valida su estrategia de precios y pone de relieve un control de costes excepcional. Los márgenes récord de energía y servicios refuerzan aún más la rentabilidad global. Esta mejora financiera generalizada indica que Tesla avanza hacia una sólida eficiencia operativa.
La demanda de almacenamiento sigue superando la oferta, prueba de su fuerte tracción en el mercado. La mejora de márgenes en servicios refleja una optimización operativa continua. El éxito de estas líneas de negocio hace realidad poco a poco la visión de diversificación de Tesla.
El relato de crecimiento de Tesla entra en un nuevo capítulo. El objetivo de Musk de crecer entre un 20 % y un 30 % anual, aunque ambicioso en el contexto del sector, resulta razonable al analizarlo a fondo. Se apoya en dos pilares: el aumento de la producción del Cybertruck y el lanzamiento de un nuevo vehículo asequible.
Vehículos
El Cybertruck superó las expectativas del mercado. Como tercer eléctrico más vendido en EE. UU., haber alcanzado el umbral de rentabilidad antes de lo previsto merece atención. Esto valida los avances de fabricación de Tesla y sienta una base sólida para el objetivo de 100.000 entregas en 2025.
La estrategia de gama de Tesla está cambiando de forma notable. La primera confirmación de varios modelos asequibles refleja un profundo conocimiento de la demanda. Un precio inferior a 30.000 dólares tras las ayudas muestra un hábil equilibrio entre ganar cuota de mercado y mantener el posicionamiento de marca.
FSD
La afirmación de Tesla de que el FSD V13 multiplicará por mil la distancia sin intervenciones es llamativa. Aunque está por verificar, esta ambiciosa declaración muestra su determinación de lograr un gran avance en conducción autónoma. El mercado seguirá de cerca si se cumple, como posible indicador de su liderazgo en este campo.
El compromiso de Musk de actualizar gratis el hardware HW3 de los primeros compradores va más allá de lo técnico. Mantener la lealtad de los usuarios principales protege la reputación de la marca y sienta una base de mercado sólida para futuras innovaciones. Esta decisión estratégica refleja que Tesla entiende el papel crucial de los primeros usuarios en el desarrollo de la marca.
Los avances de Tesla en conducción autónoma merecen atención. Los planes de lanzar el Robotaxi en California y Texas en 2025 suponen un calendario acelerado. Tesla demuestra tanto capacidad técnica como determinación para comercializar la tecnología autónoma.
Optimus
El avance de Optimus en el diseño de las manos muestra la expansión de Tesla hacia nuevas fuentes de ingresos. Su capacidad de producción en masa podría convertirse en su principal ventaja competitiva, sobre todo en robótica humanoide.
Cabe destacar que el panorama competitivo de la robótica humanoide varía según la región. Aunque a los competidores occidentales les costará igualar la relación calidad-precio de Optimus, la fuerte capacidad manufacturera y la ventaja de costes de los fabricantes chinos podrían permitirles lanzar alternativas competitivas. Esta dinámica podría llevar a Tesla a adoptar estrategias de producto y de mercado más flexibles.
Conclusión
Tesla se acerca a varios puntos de inflexión clave para su negocio. Los resultados dejaron varias novedades importantes: márgenes mejores de lo esperado en sus tres grandes segmentos, planes detallados para el modelo asequible, avances del FSD, una hoja de ruta para el Robotaxi, el camino del Cybertruck hacia la rentabilidad y un crecimiento previsto de las ventas de coches. Tras tocar fondo desde el 3T de 2023, Tesla muestra señales de una primavera de crecimiento tras el invierno. Nuevas bajadas de tipos de la Reserva Federal podrían darle un impulso adicional.
De la fabricación tradicional de coches a los servicios de conducción autónoma, el almacenamiento de energía y la robótica humanoide, Tesla redefine su papel en la innovación tecnológica. Pese a la creciente competencia, sobre todo de los fabricantes chinos, sus capacidades tecnológicas únicas y sus economías de escala le aseguran una posición ventajosa en esta revolución tecnológica global.
Fortalezas y oportunidades de Tesla (TSLA) en el 3T de 2024
- El flujo de caja libre vuelve a niveles sólidos
- Las ventas de coches vuelven a crecer y los márgenes se estabilizan
- Producción exitosa de baterías 4680 en un mercado de baterías favorable
- Buena acogida del FSD V12, con grandes mejoras previstas en la V13
- Una enorme capacidad de cálculo con GPU que amplía la ventaja en conducción autónoma
- Desarrollo progresivo del negocio de Robotaxi
- Avance fluido de Optimus, con un enorme mercado potencial y poca competencia en producción en masa
- Márgenes sólidos en energía y servicios, con años de crecimiento por delante
- Controles estratégicos a la importación de eléctricos chinos en los mercados occidentales
- Menor inversión en eléctricos de los fabricantes tradicionales occidentales
- La Reserva Federal inicia un ciclo de bajadas de tipos
Debilidades y amenazas de Tesla (TSLA) en el 3T de 2024
- Se acerca la saturación del mercado para los modelos actuales
- Fuerte presión competitiva de los fabricantes chinos de eléctricos
- Las posiciones políticas del consejero delegado Musk suponen un riesgo continuo para la marca
- Posible reducción de las ayudas a los eléctricos con una presidencia de Trump