El gigante del streaming Netflix (NFLX) publicó el 17 de octubre, tras el cierre del mercado, sus resultados del 3T de 2024 (julio-septiembre), y superó el consenso de los analistas de Wall Street tanto en ingresos como en beneficios. Netflix ya acumulaba cuatro trimestres seguidos de crecimiento acelerado, y este sólido resultado prolonga esa tendencia.
ÍndiceMostrarOcultar
- 1Resultados de Netflix (NFLX) del 3T de 2024
- 1.1Resultados por región
- 1.2Beneficios
- 2Conferencia de resultados de Netflix (NFLX) del 3T de 2024
- 2.1Ajustes estratégicos
- 2.2Publicidad
- 2.3Directos y deportes
- 2.4IA
- 3Previsiones para el 4T de 2024
- 3.1Perspectivas para 2025
- 4Datos de mercado
- 5Valoración y análisis
- 5.1Fortalezas y oportunidades
- 5.2Debilidades y amenazas
Resultados de Netflix (NFLX) del 3T de 2024
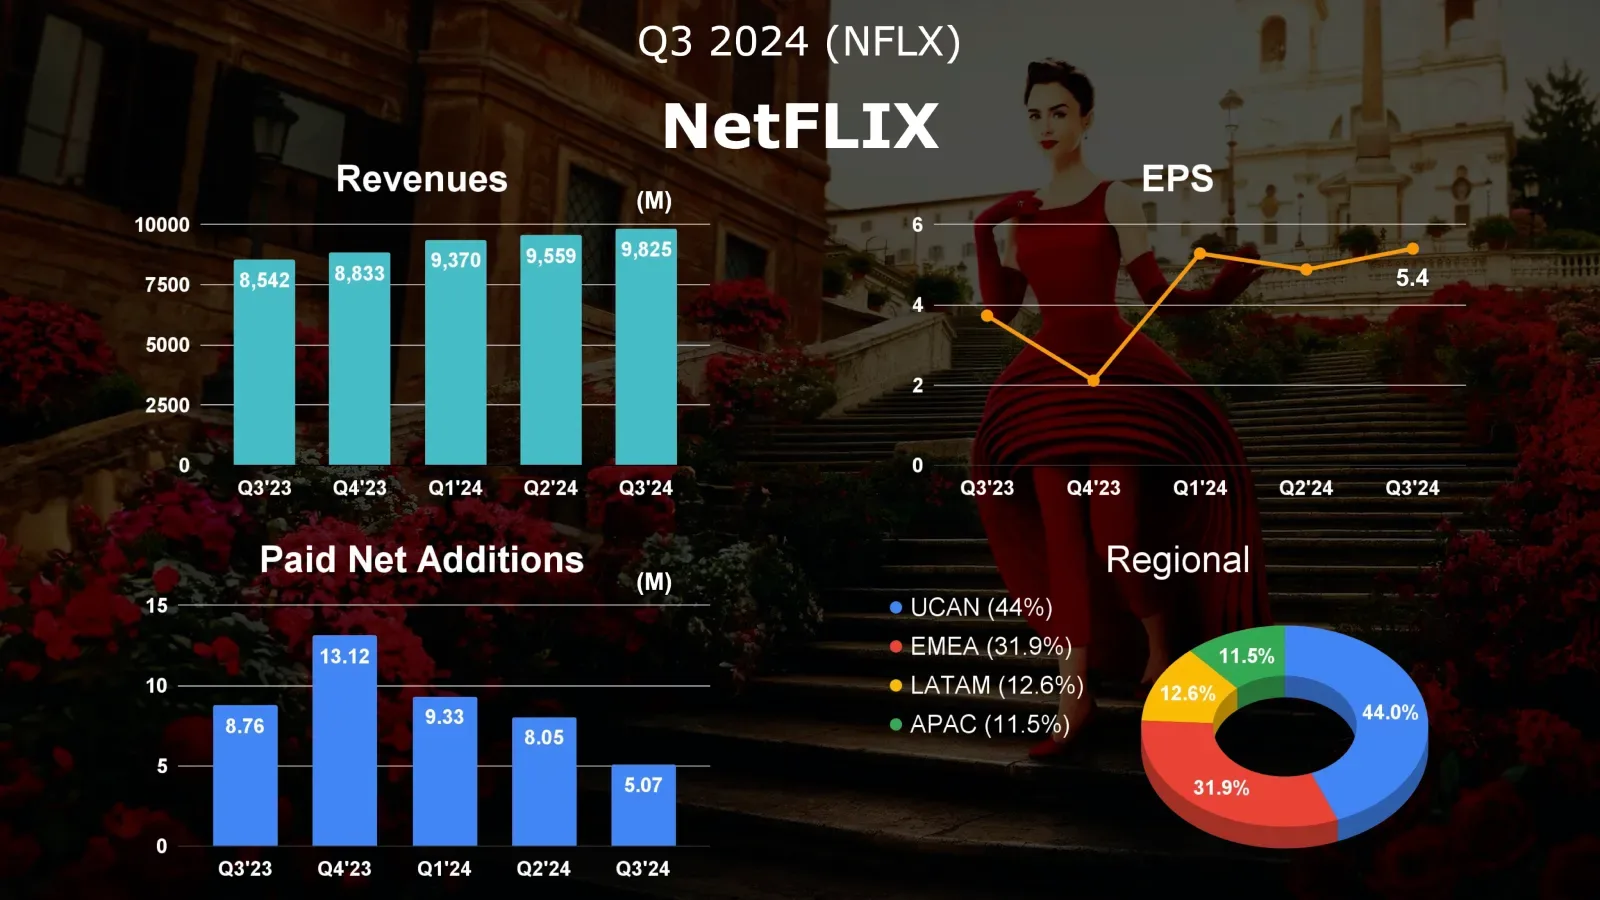
- Ingresos: 9.825 millones de dólares (+15 % interanual)
- BPA: 5,40 dólares (+44,8 % interanual)
- Suscripciones de pago: 282,7 millones (+5,07 millones frente al trimestre anterior)
Una vez más, las cifras trimestrales de Netflix demostraron su dominio en el mercado del streaming. Las altas netas de pago alcanzaron 5,07 millones, hasta un total de 282,7 millones, por encima de los 4,52 millones que esperaba el mercado. El crecimiento se debió sobre todo a dos estrategias clave: la lucha contra las cuentas compartidas y el plan con anuncios. Aunque las altas netas bajaron frente a los dos trimestres anteriores y fueron muy inferiores a los 8,76 millones del año pasado, se debe sobre todo a que aquel trimestre recogió por completo el impacto inicial de la lucha contra las cuentas compartidas.
Resultados por región
Asia-Pacífico se convirtió en el nuevo motor de crecimiento, con 2,28 millones de nuevos suscriptores, gracias sobre todo a un sólido catálogo de contenido local, lo que refleja el enorme potencial del streaming en la región. En comparación, Estados Unidos y Canadá (UCAN) sumaron 690.000 suscriptores y EMEA, 2,17 millones. El crecimiento en UCAN y EMEA se mantuvo estable pero más lento, en línea con la madurez de estos mercados.
Latinoamérica registró su primera pérdida de suscriptores desde el 1T de 2023, que Netflix atribuyó a las recientes subidas de precio y a un catálogo relativamente más limitado. Esto pone de relieve el reto de Netflix en los mercados emergentes: equilibrar el crecimiento con la mejora del ingreso medio por usuario.
Cabe destacar que las altas netas fueron menores en todas las regiones que el trimestre anterior, lo que indica que el efecto de la lucha contra las cuentas compartidas podría estar diluyéndose y que el crecimiento dependerá cada vez más del plan con anuncios.
Beneficios
El beneficio operativo creció un 52 % interanual, hasta 2.910 millones de dólares, por encima de los 2.720 millones que preveían los analistas, sobre todo por un crecimiento de los ingresos mejor de lo esperado. El margen operativo alcanzó el 29,6 % (frente al consenso del 27,8 %), por encima del 22,4 % del año pasado y con una mejora notable respecto al 27,2 % del trimestre anterior. El beneficio neto del 3T fue de 2.364 millones de dólares, un 41 % más, por encima de los 2.245 millones esperados, e incluye una pérdida cambiaria de 91 millones por la revaluación de la deuda en euros. El flujo de caja libre del 3T fue de 2.194 millones de dólares, por encima de los 1.888 millones del año pasado y de los 1.670 millones esperados por los analistas.
Conferencia de resultados de Netflix (NFLX) del 3T de 2024
Netflix tiene ya más de 600 millones de espectadores y sigue creciendo. La empresa invierte activamente en series y películas que abarcan un abanico más amplio que el de otras compañías, con contenidos para distintos gustos, culturas e idiomas. Cuando a los usuarios les gusta un contenido, siguen viéndolo, hablan más de él y le dan mejores valoraciones.
Los datos muestran que el tiempo de visionado es el mejor indicador de la satisfacción de los suscriptores. En los Emmy de este año, Netflix obtuvo 107 nominaciones y 24 premios. Según los rankings de Nielsen, las horas de visionado de sus obras nominadas superaron la suma de las demás plataformas de streaming. Netflix supone actualmente alrededor del 7,9 % del consumo de televisión en EE. UU., más del doble que cualquier otra plataforma de streaming (sin contar YouTube).
Ajustes estratégicos
Aunque la lucha contra las cuentas compartidas redujo algo las horas de visionado, los suscriptores de pago mantienen una media de unas dos horas diarias. Sin el impacto de los planes de cuentas compartidas, las horas de visionado de los tres primeros trimestres de 2024 crecieron frente al año pasado, señal de que los usuarios principales ven más.
Netflix optimiza sus planes y precios para aumentar los ingresos, con opciones de precio variadas para distintas necesidades. Ha eliminado el plan básico en EE. UU. y Francia, y prevé hacer lo mismo en Brasil. Ha subido precios en EMEA y Japón, y planea ajustes en España e Italia.
Publicidad
En las regiones con plan con anuncios, alrededor del 50 % de las nuevas altas del 3T eligieron esta opción, y sus suscriptores crecieron un 35 % frente al trimestre anterior. El tiempo de visionado medio de los suscriptores con anuncios es igual al de los planes estándar. La empresa espera alcanzar una escala de suscriptores relevante en 2025 y que los ingresos publicitarios empiecen a aportar de forma significativa en 2026.
Directos y deportes
Netflix se expande activamente hacia la programación en directo, que genera mucha implicación y atrae mejor a los anunciantes. En deportes, además de los dos partidos de la NFL programados para el día de Navidad, la plataforma emitirá en directo el combate de boxeo entre Jake Paul y Mike Tyson el 15 de noviembre. El año que viene, Netflix emitirá tres horas semanales de contenido de la WWE.
IA
Tras hablar el trimestre pasado del uso del aprendizaje automático y la IA en las recomendaciones, Netflix sostiene que la IA generativa tiene un gran potencial para mejorar los sistemas de recomendación y el descubrimiento de contenidos. Este trimestre subrayó que se centra en cómo la IA puede mejorar la calidad de los programas, más que en reducir costes. La empresa ve la tecnología y el entretenimiento como complementarios: lo clave es que la IA ayude a los creadores a hacer mejor contenido, no solo a recortar gastos.
Previsiones para el 4T de 2024
Netflix reiteró que los ingresos son su principal métrica de crecimiento, y el margen operativo y el flujo de caja libre, sus indicadores de rentabilidad. Para el 4T, Netflix prevé:
- Un crecimiento de ingresos del 14,7 %, hasta 10.128 millones de dólares (17 % sin el efecto divisa)
- Un BPA de 4,23 dólares, por encima del consenso de 3,93
- Un margen operativo del 22 %
Estas previsiones implican:
- Un crecimiento de ingresos del 15 % en todo 2024
- Una previsión de margen operativo para 2024 elevada del 26 % al 27 %
- Una previsión de flujo de caja libre anual elevada de 6.000 millones a entre 6.000 y 6.500 millones de dólares
Perspectivas para 2025
Para 2025, Netflix prevé:
- Ingresos de 43.000 a 44.000 millones de dólares (crecimiento del 11 %-13 %)
- Un margen operativo del 28 %
A partir del 1T de 2025, dejará de publicar cada trimestre el número de suscriptores y el ARM.
Datos de mercado
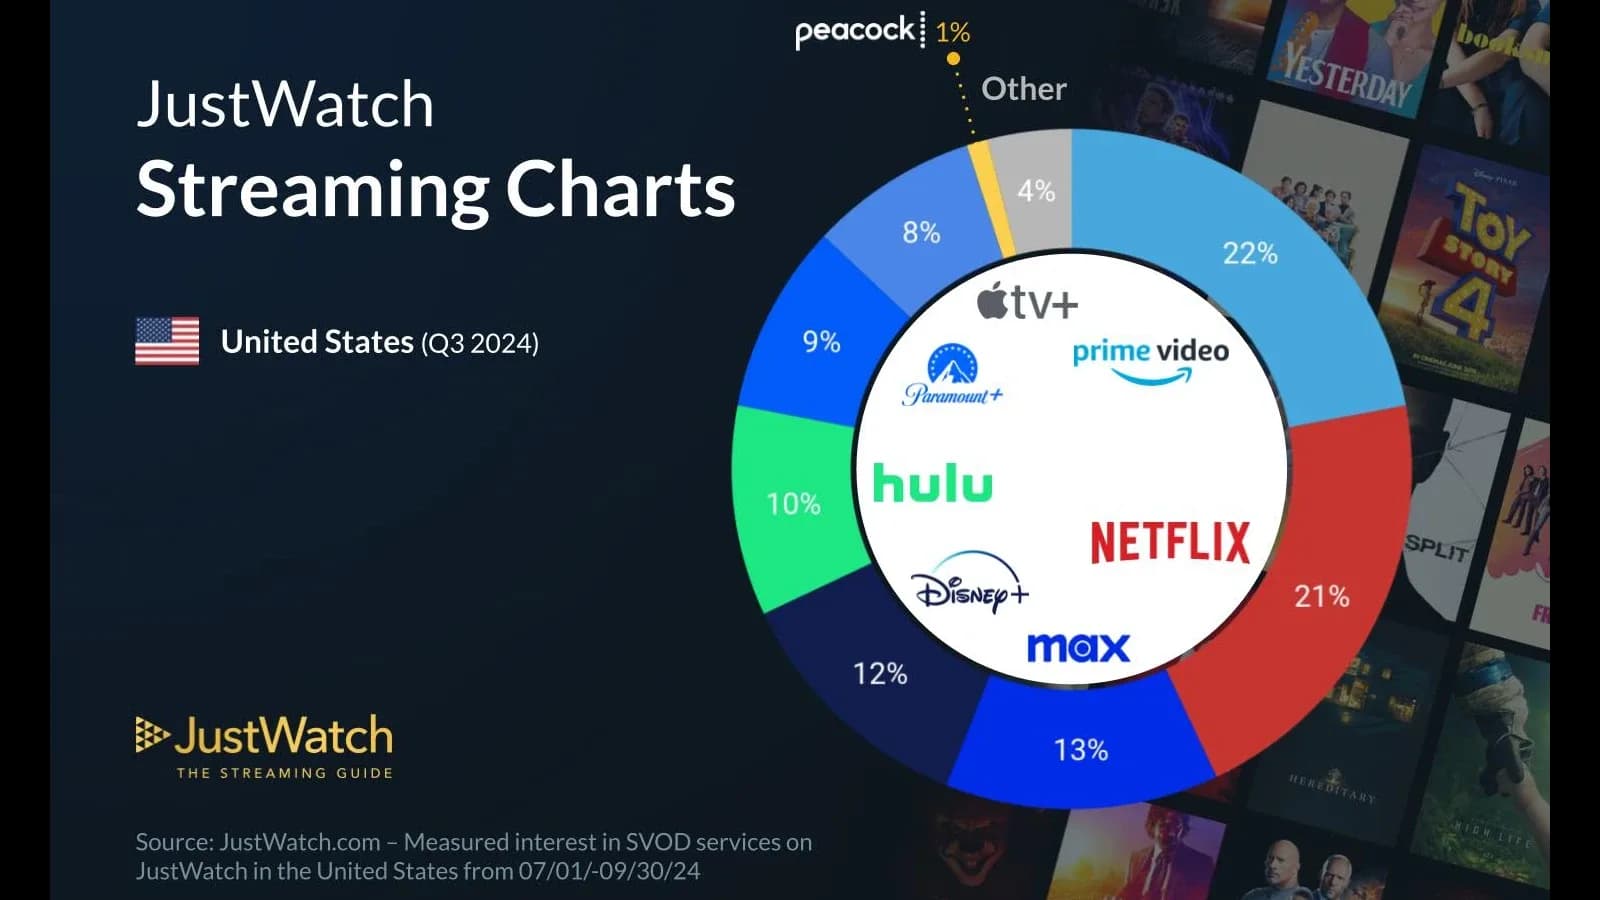
Según JustWatch, Amazon Prime Video lidera el mercado SVOD de EE. UU. con un 22 % de cuota, ligeramente por delante del 21 % de Netflix. Juntas controlan el 43 % del mercado. Prime Video mantiene una ligera ventaja desde el 4T de 2022, aunque Netflix llegó a alcanzarla brevemente el trimestre pasado.
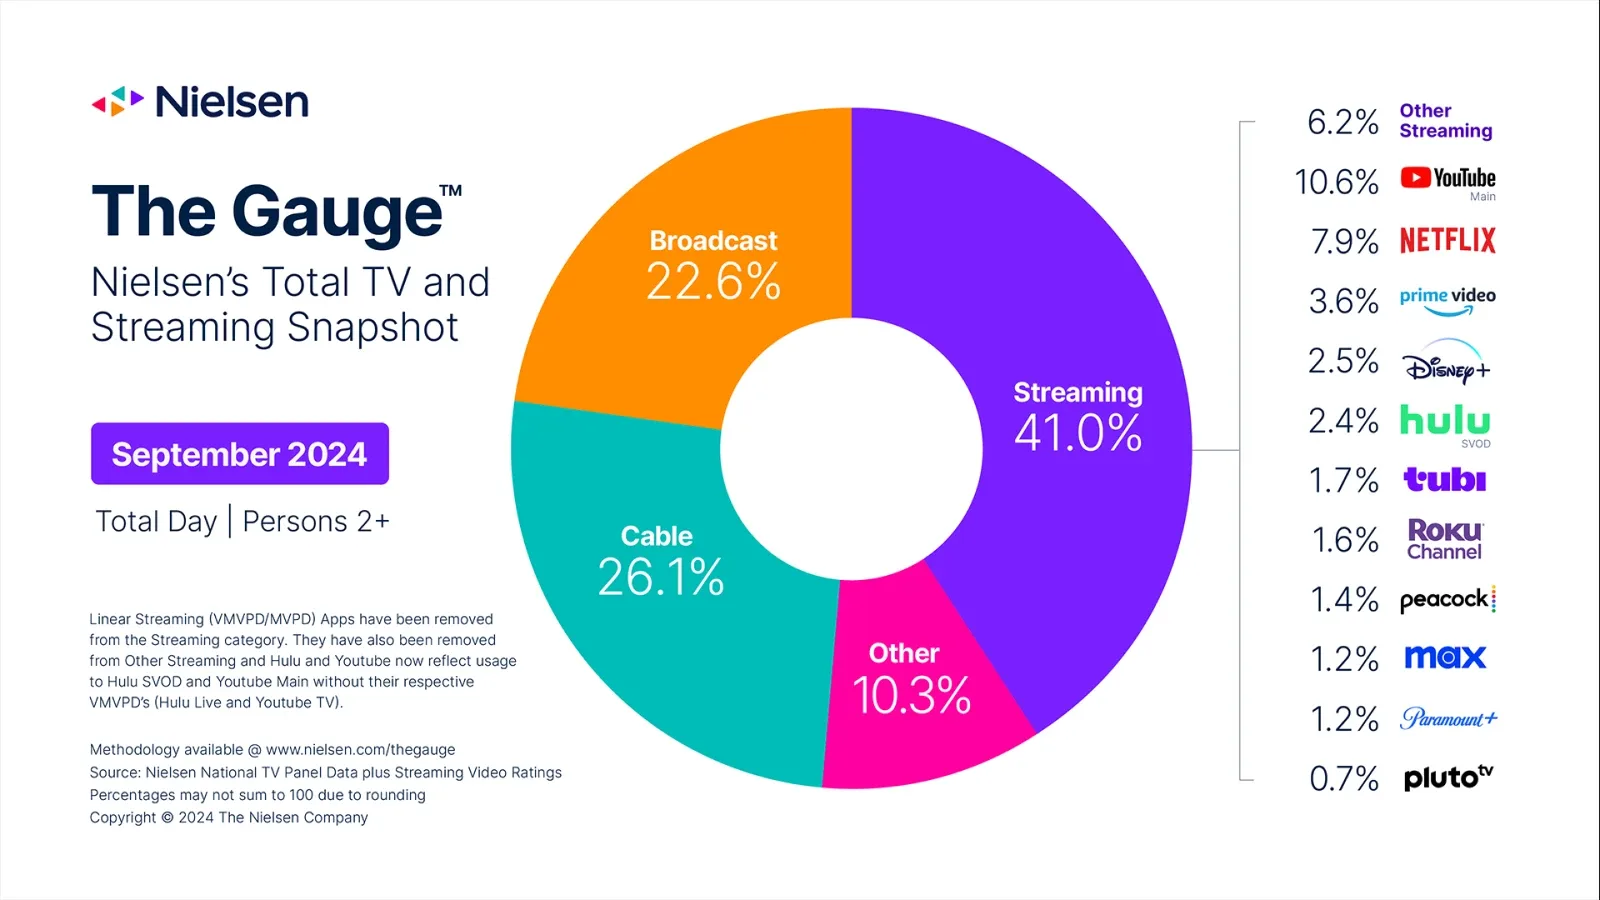
Los datos de Nielsen muestran que el streaming alcanzó en septiembre el 41 % del consumo de televisión en EE. UU., frente al 40,3 % de junio y muy por encima del 37,5 % de hace un año. Aunque la cuota de septiembre bajó ligeramente respecto a los máximos de julio y agosto, encaja con la pauta estacional.
Valoración y análisis
Desde un punto de vista puramente numérico, Netflix entra en una fase de crecimiento natural y sana. A medida que crece la base, se espera que el crecimiento de los ingresos pase poco a poco del rango actual del 15 % a alrededor del 10 %. Esta desaceleración no es una señal de alarma, sino el resultado inevitable del aumento de escala.
Más destacable es el salto en eficiencia operativa. Mantener márgenes operativos por encima del 27 % durante tres trimestres seguidos demuestra que Netflix ha consolidado un sólido apalancamiento operativo. Estas economías de escala mejoran la rentabilidad y aportan un flujo de caja constante, lo que le da grandes ventajas para invertir en contenidos y ampliar el negocio. Es, sin duda, el factor competitivo más decisivo en el panorama actual del streaming.
El enfoque mesurado de Netflix con la publicidad refleja profundamente su cultura corporativa. En marcado contraste con estilos más impulsivos como el de Elon Musk en Tesla, aunque reconoce la importancia estratégica de la publicidad, Netflix opta por implantarla de forma gradual. Este método encarna su filosofía empresarial de priorizar sus valores fundamentales.
Actualmente, la publicidad supone alrededor del 3 % de los ingresos totales, y se espera que supere el 5 % en 2025. Cabe destacar que el inventario publicitario crece más deprisa que los pedidos, señal de un desarrollo sano.
Aunque este trimestre no hubo grandes avances en directos y deportes, sigue siendo una dirección estratégica ineludible para Netflix. A medida que se refuerce su flujo de caja, las altas barreras de entrada de estos contenidos irán bajando. Se espera que Netflix adopte un enfoque gradual similar al de su estrategia publicitaria.
La postura de Netflix ante la IA refleja su mentalidad empresarial pragmática. Aunque reducir costes de producción es importante, ampliar las economías de escala tiene un impacto más decisivo en la mejora de la rentabilidad. Por ejemplo, usar IA en los efectos especiales podría ahorrar millones de dólares por producción. Sin embargo, la prudencia de Netflix en este tema demuestra que tiene muy en cuenta el ecosistema de Hollywood.
En la estructura de mercado actual, Netflix no necesita seguir las estrategias de paquetes de sus competidores. Los paquetes suelen servir para reforzar la propuesta de valor de productos menos competitivos, mientras que Netflix, como líder del streaming, debe centrarse en consolidar sus ventajas principales.
Fortalezas y oportunidades
- La migración de la televisión por cable al streaming continúa
- Que los competidores reduzcan su inversión en contenidos beneficia a Netflix tanto en captación de clientes como en costes de contenido
- La actitud más abierta de los competidores a licenciar contenidos ayuda a Netflix a conseguir contenidos de terceros de calidad
- Netflix mantiene el liderazgo del sector en producción de contenidos y conexión con su público, y el aumento de suscriptores mejora la eficiencia de cada unidad producida
- La entrada en las retransmisiones deportivas podría abrir nuevos públicos y mejorar la retención
- La IA reducirá eficazmente los costes de producción de contenidos
- La mejora de los márgenes operativos y del flujo de caja permite a Netflix invertir más en contenidos, lo que crea un círculo virtuoso
- El plan con anuncios crece con fuerza y tiene un gran potencial de contribución futura al ARM
- El desarrollo de su propia plataforma tecnológica publicitaria demuestra un compromiso a largo plazo con la publicidad
Debilidades y amenazas
- Amazon está aumentando su inversión en contenidos de vídeo
- Apple TV+ y Prime Video anunciaron una colaboración con un modelo de paquete
- Competencia del vídeo corto por la atención del público
- La estrategia de juegos todavía no muestra una eficacia clara