El gigante de los coches eléctricos Tesla (TSLA) publicó el 23 de julio, tras el cierre del mercado, sus resultados del 2T de 2024 (abril-junio de 2024). Los ingresos superaron las previsiones de Wall Street, pero los beneficios quedaron ligeramente por debajo.
ÍndiceMostrarOcultar
- 1Resultados de Tesla (TSLA) del 2T de 2024
- 1.1Automoción
- 1.2Energía y otros negocios
- 2Conferencia de resultados de Tesla (TSLA) del 2T de 2024
- 2.1Vehículos eléctricos
- 2.2Conducción autónoma total (FSD)
- 2.3Robotaxi
- 2.4IA y superordenadores
- 2.5Optimus
- 2.6Energía y carga
- 3Valoración y análisis
- 3.1Las ventas de eléctricos tocan fondo y repuntan
- 3.2El equilibrio entre precio y volumen
- 3.3Avances en baterías y conducción autónoma
- 3.4Modelo económico y Optimus
- 3.5Sorpresas positivas
- 4Conclusión
Resultados de Tesla (TSLA) del 2T de 2024
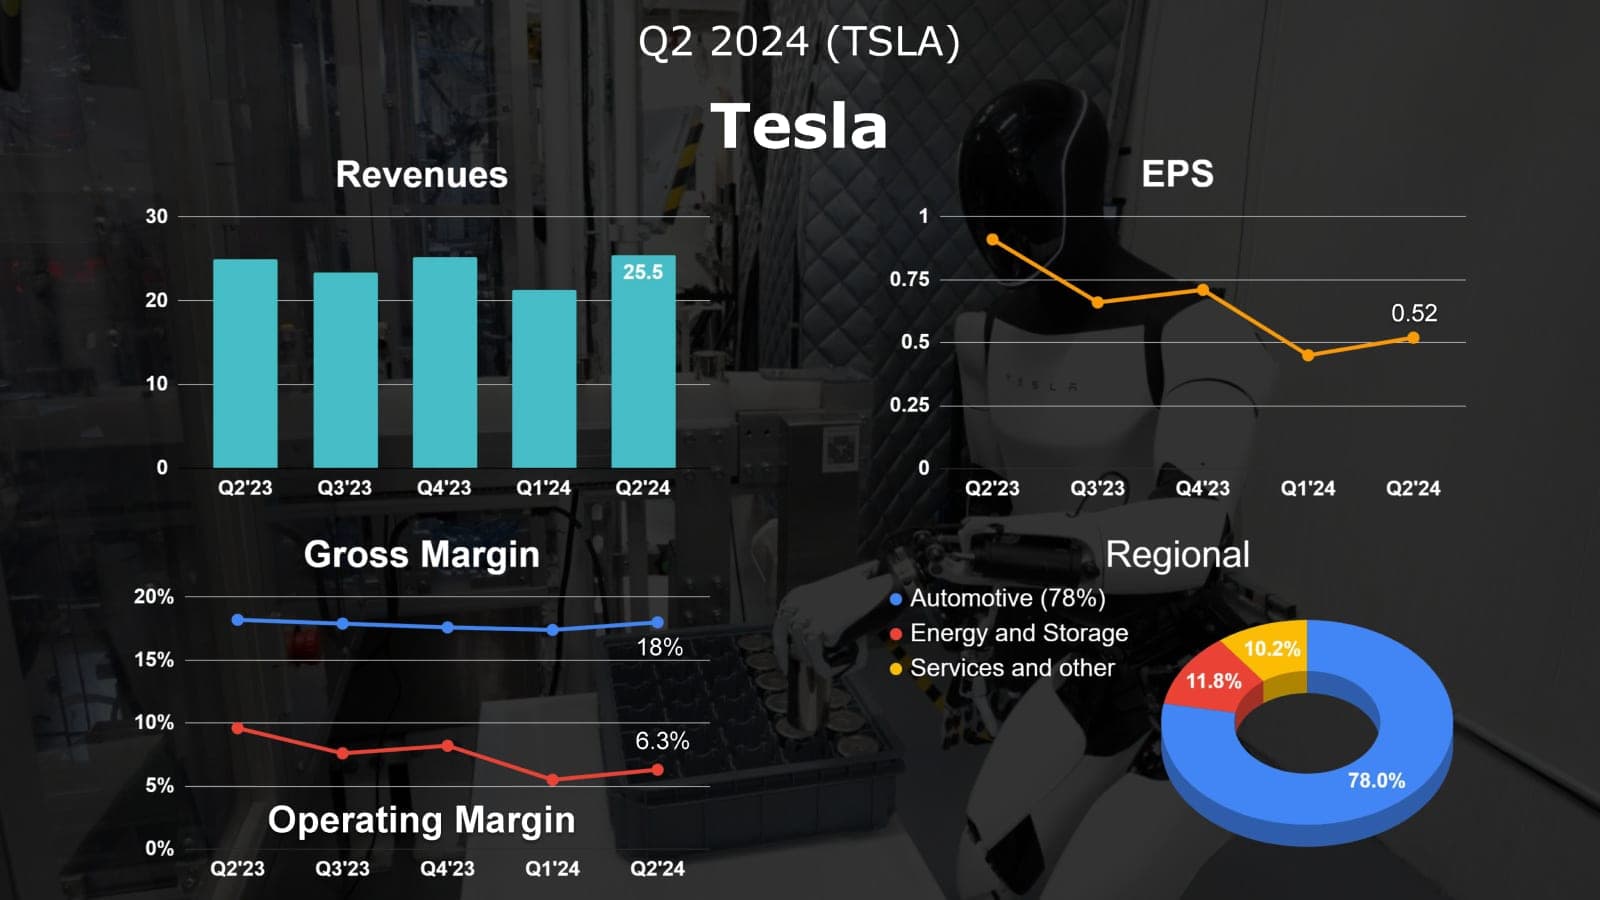
- Ingresos: 25.500 millones de dólares (+2 % interanual)
- BPA (ajustado): 0,52 dólares (−43 % interanual)
- Margen bruto: 18 % (−23 pb interanual)
- Margen operativo: 6,3 % (−333 pb interanual)
- Entregas: 443.956 (−5 % interanual)
- Inventario global de vehículos: 18 días (frente a 16 días hace un año)
Tras registrar el trimestre anterior su primera caída interanual de ingresos desde el 2T de 2020 —y la mayor contracción desde el 3T de 2012—, los ingresos de Tesla volvieron a crecer este trimestre y marcaron un máximo histórico. Así se rompió una racha de tres trimestres por debajo de las expectativas del mercado, gracias sobre todo al crecimiento del negocio de energía, a las entregas del Cybertruck, a mayores ventas de créditos de carbono y al crecimiento de otros negocios. Estas mejoras se vieron compensadas en parte por un menor precio medio de venta (ASP), menos entregas y el viento en contra de los tipos de cambio.
El margen bruto del conjunto de la empresa fue del 18 %, algo por debajo del 18,2 % del mismo periodo del año anterior, pero mejor que el 17,4 % del trimestre previo. El margen bruto de automoción bajó al 18,5 % (frente al 19,2 % de hace un año), o al 14,6 % sin créditos regulatorios (frente al 18,1 %). El precio medio de venta por vehículo fue de unos 41.738 dólares, frente a unos 43.804 en el mismo trimestre del año pasado y 42.553 en el trimestre anterior.
El beneficio operativo del 2T bajó un 33 % interanual, hasta 1.605 millones de dólares, con un margen operativo del 6,3 %, inferior al 9,3 % de hace un año pero algo mejor que el 5,5 % del trimestre anterior. El beneficio neto fue de 1.478 millones de dólares, un 45 % menos. Sin gastos extraordinarios ni remuneración en acciones, el beneficio neto ajustado fue de 1.812 millones de dólares, un 42 % menos que un año antes.
Automoción
Las ventas de automoción de Tesla en el 2T cayeron un 7 % interanual, hasta 19.880 millones de dólares, segundo trimestre consecutivo de contracción. Esta cifra incluye un récord de 890 millones de dólares en créditos regulatorios (alrededor del 3,5 % de los ingresos totales). Los ingresos de generación y almacenamiento de energía alcanzaron 3.014 millones de dólares, el doble que un año antes. Los ingresos de servicios y otros (incluidas las reparaciones fuera de garantía) fueron de 2.608 millones de dólares, un 21 % más. Cabe destacar que los ingresos de energía superaron por primera vez el 10 % del total.
Tesla entregó 444.000 vehículos en el 2T, un 15 % más que en el trimestre anterior pero un 5 % menos que un año antes, por encima del consenso de 439.000. Es la primera vez desde 2012 que las entregas de Tesla caen interanualmente dos trimestres seguidos, aunque la caída del 2T fue algo menor que la del trimestre anterior. En producción, Tesla fabricó 410.800 vehículos en el 2T, un 14 % menos que en el trimestre anterior y un 5 % menos que un año antes.
Los días de inventario global subieron a 18, frente a 16 un año antes, pero bajaron claramente desde los 28 del trimestre anterior, lo que alivia la presión del inventario. El flujo de caja libre del 2T volvió a ser positivo, con 1.342 millones de dólares, frente a −2.531 millones el trimestre anterior, gracias sobre todo a una reducción de inventario de 1.800 millones, compensada en parte por 600 millones de inversión en infraestructura de IA.
La capacidad anual máxima de las fábricas de Tesla en todo el mundo supera los 2,35 millones de unidades. La empresa sigue ampliando su gama, con nuevas versiones del Model 3 y del Model Y y más colores para los Model S, 3, X e Y. La capacidad de producción del Cybertruck también aumenta: la producción del 2T más que triplicó la del trimestre anterior y la capacidad anual máxima debería llegar a 125.000 unidades.
Energía y otros negocios
En energía, el almacenamiento desplegado alcanzó 9,4 GWh en el 2T, un 129 % más que el trimestre anterior y un récord por segundo trimestre consecutivo. Es el punto más brillante de los resultados.
Los ingresos de servicios y otros crecieron un 21 % interanual, hasta 2.600 millones de dólares, reflejo del aumento de la flota de Tesla y de la demanda de servicios posventa. Al mismo tiempo, la empresa amplía su red de Supercargadores, con planes para desplegar este año en Norteamérica más capacidad de carga que todas las demás empresas juntas.
Conferencia de resultados de Tesla (TSLA) del 2T de 2024
Musk cree que la inversión de Tesla en robots con IA es la más completa del sector, incluida la conducción autónoma total (FSD) y el robot humanoide Optimus. Prevé que la demanda mundial de robots humanoides podría llegar a 20.000 millones de unidades y subraya que el valor principal de la empresa está en la conducción autónoma y la robótica. A su juicio, quien no comparta esta visión no debería tener acciones de Tesla.
Cree que la mayoría de la gente aún no se ha dado cuenta de lo bueno que es ya el FSD. Si Trump gana las elecciones y elimina las ayudas a los coches eléctricos, el impacto en Tesla sería mínimo, pero podría ser devastador para sus competidores, lo que a largo plazo podría beneficiar a Tesla. Además, la empresa prevé mantener una inversión anual (CAPEX) de unos 10.000 millones de dólares.
Vehículos eléctricos
En el 2T, dos tercios de las ventas fueron a clientes que compraban su primer Tesla. Se espera que el crecimiento de las ventas de 2024 sea claramente inferior al de 2023.
La cuota de Tesla en el mercado mundial de eléctricos ha vuelto a crecer. Los ingresos por créditos verdes marcaron un nuevo récord, sobre todo porque otros fabricantes van retrasados en el cumplimiento de las normas de emisiones. El precio medio de venta de los modelos principales S3XY (Model S, 3, X e Y) siguió bajando este trimestre por los ajustes de precio y la financiación promocional. El impacto negativo de los tipos de cambio fue de 300 millones de dólares.
Actualmente se producen unos 1.400 Cybertruck por semana con baterías 4680, con una capacidad que triplica la del 1T, y se espera que sea rentable a finales de año. La producción de baterías 4680 aumentó un 50 % respecto al 1T, con mejoras continuas de costes. Ya se ha fabricado el primer Cybertruck con tecnología de electrodo seco, cuya producción en serie se espera para el 4T y que podría reducir mucho los costes.
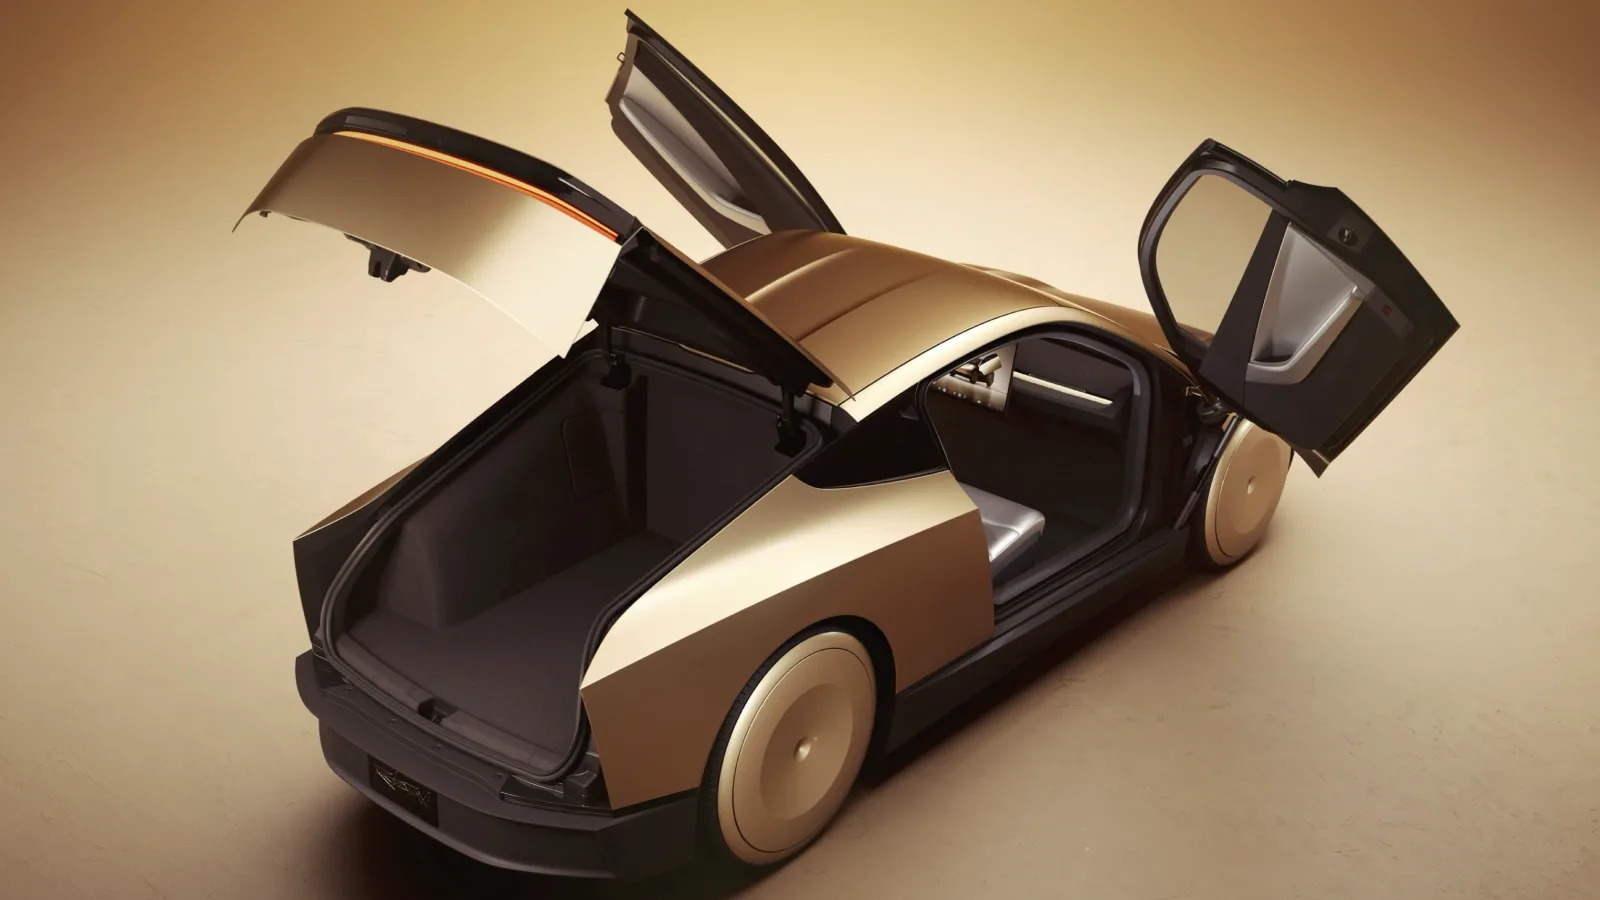
La producción del Semi está prevista para finales de año, el modelo de bajo coste se lanzará en la primera mitad del año que viene y el Roadster debería presentarse también el año que viene.
La construcción de la gigafábrica de México se ha puesto en pausa por la incertidumbre política en torno a las elecciones de EE. UU. Robotaxi y Optimus se producirán en la gigafábrica de Texas.
Ante posibles aranceles adicionales de Europa a los eléctricos fabricados en China, Tesla ajusta su estrategia de producción y prevé trasladar parte de la fabricación a la gigafábrica de Berlín. Aunque se le apliquen aranceles adicionales, Tesla espera que su carga sea menor que la de los fabricantes chinos.
Conducción autónoma total (FSD)
El FSD V12.5 se está desplegando de forma gradual, con cinco veces más parámetros y los modos de autopista y ciudad unificados. Musk cree que, a medida que aumenten los kilómetros sin intervención humana, el FSD pasará de requerir supervisión a una versión que no la necesite.
Se espera un aumento notable de la distancia sin intervenciones a finales de año, y la conducción autónoma sin supervisión podría lograrse el año que viene. Tesla prevé solicitar la aprobación del FSD fuera de EE. UU. cuando lance la V12.5 o la V12.6.
Varios fabricantes han mostrado interés en licenciar el FSD, aunque no se han revelado detalles de las negociaciones. Musk quiere que las licencias empiecen con al menos un millón de vehículos. Aunque otros fabricantes obtengan licencias, tardarían años en desarrollar modelos compatibles con el FSD.
Robotaxi
El modelo específico de Robotaxi adoptará el método de producción «unboxed». El evento de presentación se ha retrasado del 8 de agosto al 10 de octubre para incorporar varios cambios importantes.
Preguntado por el futuro modelo de explotación del Robotaxi, la inversión necesaria y posibles socios, Musk respondió que el modelo se parecerá más al de Airbnb, con vehículos en su mayoría propiedad de particulares. Tesla también gestionaría directamente algunos vehículos y cree que la mayoría de los propietarios querrán sumarse al servicio de Robotaxi.
IA y superordenadores
La ampliación del superordenador en la gigafábrica de Texas está casi terminada y albergará el mayor clúster de H100 de la empresa, con más de 50.000 GPU H100 y unas 20.000 unidades de hardware de IA propio de Tesla. La próxima generación de hardware AI5 tendrá una capacidad de inferencia equivalente a la B200 de NVIDIA y podrá usarse para computación distribuida de IA.
Para garantizar capacidad de entrenamiento suficiente ante la escasez de GPU de NVIDIA, la empresa aumentará su inversión en Dojo (el superordenador de entrenamiento de IA de Tesla). Musk cree que Dojo podría llegar a competir con los sistemas de NVIDIA.
Si lo aprueban los accionistas, Tesla invertirá en xAI (la nueva empresa de IA de Musk), aunque Musk subraya que xAI no tendrá prioridad sobre Tesla.
Optimus
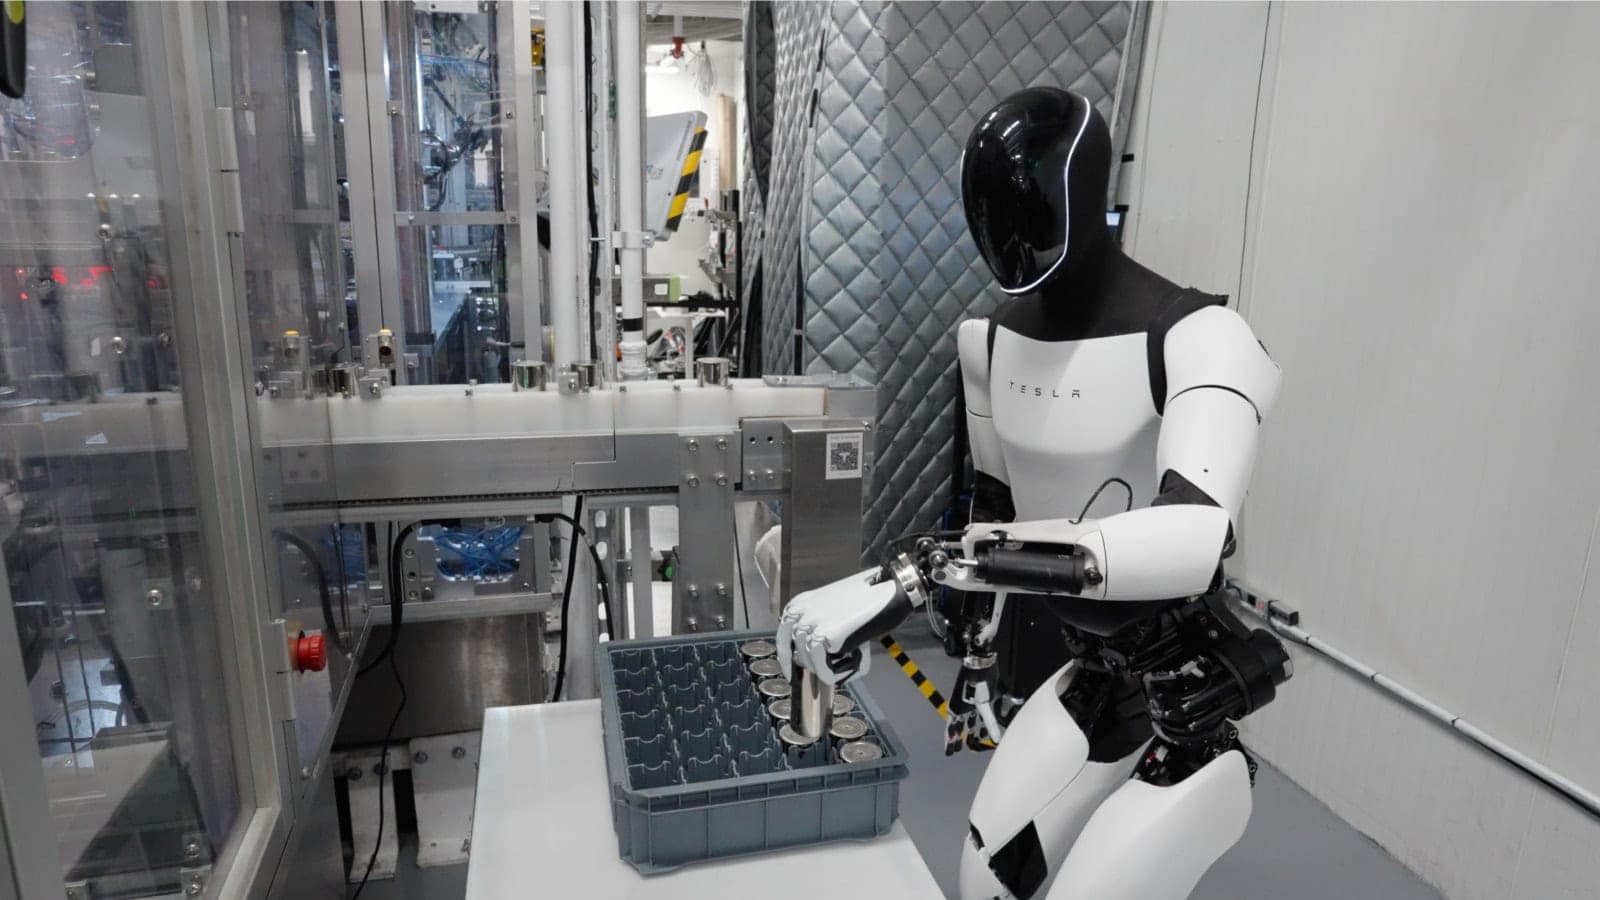
Optimus (el robot humanoide) ya ha completado su primera tarea en las fábricas de Tesla. Está previsto fabricar la primera versión oficial de Optimus a principios del año que viene, con miles de unidades desplegadas a finales de ese año. Tesla planea producir Optimus en serie y empezar a venderlo oficialmente en 2026 como producto de segunda generación.
Energía y carga
Las instalaciones de Megapack (almacenamiento a gran escala) y Powerwall (almacenamiento doméstico) marcaron récords en el 2T. Pese al fuerte crecimiento, Tesla advierte a los inversores de que el negocio puede ser volátil.
La empresa cree que Megapack tiene una gran ventaja en software y no ve señales de saturación en el mercado del almacenamiento. Además de ampliar la capacidad de sus fábricas en EE. UU., planea una línea de producción de Megapack en Shanghái.
Tesla prevé ampliar su negocio de Supercargadores: a finales de año, sus nuevas instalaciones en Norteamérica deberían superar a las de todos los demás operadores juntos.
Valoración y análisis
Fortalezas y oportunidades:
- Las ventas de eléctricos repuntan, con niveles de inventario sanos
- El calendario de lanzamiento de los vehículos de próxima generación se cumple por ahora y podrá usar las líneas existentes, lo que reduce la inversión y el coste por vehículo
- La producción de baterías 4680 avanza sin problemas
- El FSD V12 recibe buenas críticas y parece tener margen de mejora, lo que aumenta las opciones de licenciarlo a otros fabricantes
- El despliegue de una enorme capacidad de cálculo con GPU ampliará la distancia con los competidores en conducción autónoma
- Los proyectos Robotaxi y Optimus avanzan bien, con mercados potenciales enormes
- El negocio de energía está preparado para crecer con solidez en los próximos años
- Europa y EE. UU. aplican controles estratégicos a la importación de eléctricos chinos
- Los fabricantes tradicionales de combustión de Europa y EE. UU. reducen su inversión en eléctricos
- La Reserva Federal podría iniciar un ciclo de bajadas de tipos
Debilidades y amenazas:
- Potencial limitado de crecimiento de ventas de los modelos actuales
- Los competidores chinos siguen siendo muy competitivos, lo que obliga a sacrificar margen para vender y afecta a la rentabilidad
- Si Trump gana, un posible recorte de las ayudas al sector eléctrico podría aumentar los costes
- Las posiciones políticas del consejero delegado Elon Musk podrían dañar la imagen de marca de Tesla
Las ventas de eléctricos tocan fondo y repuntan
Aunque los ingresos de automoción y las ventas de Tesla siguen por debajo de las del año pasado, eso no es lo importante. Lo realmente destacable es que ambos indicadores crecieron con fuerza frente al 1T. Esto sugiere que la debilidad del 1T pudo ser algo puntual y no una tendencia a largo plazo. Todo apunta a que el negocio de automoción de Tesla se irá recuperando en la segunda mitad del año.
Las entregas totales del primer semestre bajaron alrededor de un 7 % frente al mismo periodo del año anterior, pero la empresa no ha rebajado su previsión de ventas anual: solo ha dicho que el crecimiento será menor que el año pasado. Se especula con que su objetivo sea lograr al menos un 1 % de crecimiento de las entregas en todo el año, lo que exigiría crecer alrededor de un 7 % en el segundo semestre. Alcanzarlo reforzaría sin duda la confianza del mercado.
El equilibrio entre precio y volumen
Tesla sacrifica actualmente margen bruto para impulsar el volumen, estimulando las ventas con bajadas de precio y préstamos a tipos bajos. De momento, la estrategia parece funcionar. Al mismo tiempo, el fuerte aumento de los ingresos por créditos verdes le da un apoyo adicional: en un mercado de eléctricos en general débil, los fabricantes tradicionales reducen su producción de eléctricos, lo que beneficia a Tesla. Así puede mantener el margen bruto global de automoción mientras vende coches a precios más competitivos.
Esta estrategia quizá explique también por qué Tesla no parece muy preocupada por posibles cambios de política, como un recorte de las ayudas a la compra si gana Trump. En el juego dinámico del mercado automovilístico de EE. UU., un entorno más difícil podría favorecer a Tesla: la retirada de los competidores le aporta ingresos por créditos verdes a corto plazo y mejora su posición competitiva a largo plazo.
Avances en baterías y conducción autónoma
A la vista de estos resultados, los rumores sobre una posible cancelación del plan de baterías 4680 parecen infundados. La batería 4680 sigue siendo clave en el plan de Tesla para reducir los costes de producción. Si se ejecuta con éxito, reforzará mucho la competitividad en costes de Tesla.
Más destacable aún: Tesla anunció que ha fabricado un Cybertruck con tecnología de electrodo seco, que podría llegar a la producción en serie a finales de año. El electrodo seco es sin duda un avance en la tecnología de baterías de Tesla, basado en tecnología clave adquirida con la compra de Maxwell en 2019, y se espera que mejore notablemente la densidad energética y la vida útil de las baterías.
Pese a los grandes avances del FSD, las expectativas de Musk sobre la explotación futura del Robotaxi pueden ser demasiado optimistas. A largo plazo, los marcos regulatorios de los distintos países acabarán flexibilizándose, porque los beneficios sociales del FSD superan con creces sus riesgos. Pero el proceso llevará tiempo y difícilmente será sencillo. En lo técnico, cabe pensar que el FSD de Tesla logrará avances decisivos en uno o dos años y alcanzará un nivel capaz de resolver el 99 % de las situaciones.
Modelo económico y Optimus
Tesla ha confirmado que lanzará un modelo de bajo precio en la primera mitad del año que viene, lo que es una señal positiva. Como producto de transición entre la plataforma actual y la de próxima generación, podría encontrar más retos de lo previsto, pero por ahora no parece motivo de gran preocupación. Más importante aún, este modelo podrá fabricarse directamente en las líneas existentes, lo que ayudará a que la capacidad anual de Tesla supere los 3 millones de unidades. Así, el modelo económico podría ser rentable desde el principio y evitar las ventas con pérdidas que quizá sufra el Cybertruck en su fase inicial.
El proyecto Optimus también parece avanzar con bastante fluidez. Tesla prevé desplegar miles de robots en sus fábricas a partir del año que viene, muy por encima del objetivo anunciado anteriormente de 1.000 unidades. Dada la experiencia acumulada por Tesla en IA y automatización, tiene buenas opciones de crear un robot humanoide práctico.
Sorpresas positivas
Este trimestre, el negocio de energía fue clave para el crecimiento de los ingresos y la rentabilidad de Tesla. Probablemente será su principal atractivo hasta la próxima ola de crecimiento de la automoción. A largo plazo, las perspectivas del mercado de almacenamiento siguen siendo optimistas: siempre que se asuma con realismo su volatilidad, no conviene subestimar su potencial de crecimiento.
Conclusión
Aunque el mercado suele interpretar de forma dispar los resultados de Tesla, este informe se considera positivo. Indicadores clave como la estabilización de las ventas, la bajada de los costes de producción, el crecimiento de la energía, los avances de FSD y Optimus y el modelo económico avanzando según lo previsto muestran tendencias favorables.
En cualquier caso, Tesla sigue siendo el fabricante de eléctricos más competitivo a largo plazo en los mercados europeo y estadounidense, además de un gran actor de la IA. Este juicio de fondo no necesita cambiar por ahora. Sin embargo, la cotización de Tesla suele descontar grandes expectativas, así que, aunque la empresa lo haga bien, puede seguir siendo muy volátil. Al valorar Tesla, conviene fijarse en las tendencias y ventajas competitivas a largo plazo más que en las reacciones del mercado a corto plazo.