En el artículo anterior presentamos las tres decisiones de inversión clave. En este analizamos cómo puede aplicarlas el inversor cíclico: qué comprar, cuánto comprar y cuándo comprar. Pero antes, un concepto fundamental para el inversor cíclico: la reversión a la media.
ÍndiceMostrarOcultar
- 1La reversión a la media: el núcleo de la estrategia
- 1.1La reversión a la media de ir al médico
- 1.2La reversión a la media de los buenos estudiantes
- 1.3La reversión a la media en la bolsa estadounidense
- 1.4Lecciones de la reversión a la media
- 2Qué comprar (inversor cíclico)
- 2.1Acciones y ETF
- 2.2Bonos del Tesoro de EE. UU.
- 2.3Reparto entre acciones y bonos
- 3Cuánto comprar (inversor cíclico)
- 3.1Reparto entre acciones y bonos
- 4Cuándo comprar (inversor cíclico)
- 4.1Ratio precio/valor contable (P/VC)
- 4.2Indicador KDJ
- 4.3Índice de disparidad
- 4.4Índice de miedo y codicia
- 5Claves del inversor cíclico
La reversión a la media: el núcleo de la estrategia
El principio de reversión a la media sostiene que los precios y las rentabilidades de los activos tienden a volver a su media a largo plazo, y es clave para moverse entre los ciclos del mercado. Ayuda a detectar oportunidades y a evaluar riesgos, y recuerda que las situaciones extremas acaban volviendo a su normalidad histórica.
La reversión a la media de ir al médico
Un hombre que se sentía deprimido decidió hablar con un amigo. Durante la conversación, el amigo le escuchó con atención y comprensión. Unos días después, se sorprendió gratamente al notar que su dolor de espalda crónico había mejorado mucho. Este fenómeno hace que mucha gente crea, erróneamente, en el poder curativo de la conversación y el apoyo emocional. Pero es un ejemplo de reversión a la media: el dolor había llegado a un pico extremo y, con o sin psicólogo, lo más probable era que disminuyera por sí solo. El alivio no se debe al efecto directo del tratamiento o la conversación, sino a que el dolor vuelve de forma natural a un nivel más bajo.
La reversión a la media de los buenos estudiantes
Hay quien cree que, si se elogia a un estudiante con muy buenas notas, estas bajan, y que criticar a uno con malas notas las mejora. En realidad, cuando un estudiante está en su mejor nivel, es más probable que sus notas bajen un poco, porque ya está arriba del todo. Y cuando sus notas están en el punto más bajo, es mucho más probable que mejoren que que empeoren aún más. Es un ciclo natural de reversión a la media, no un efecto directo del elogio o la crítica.
La reversión a la media en la bolsa estadounidense
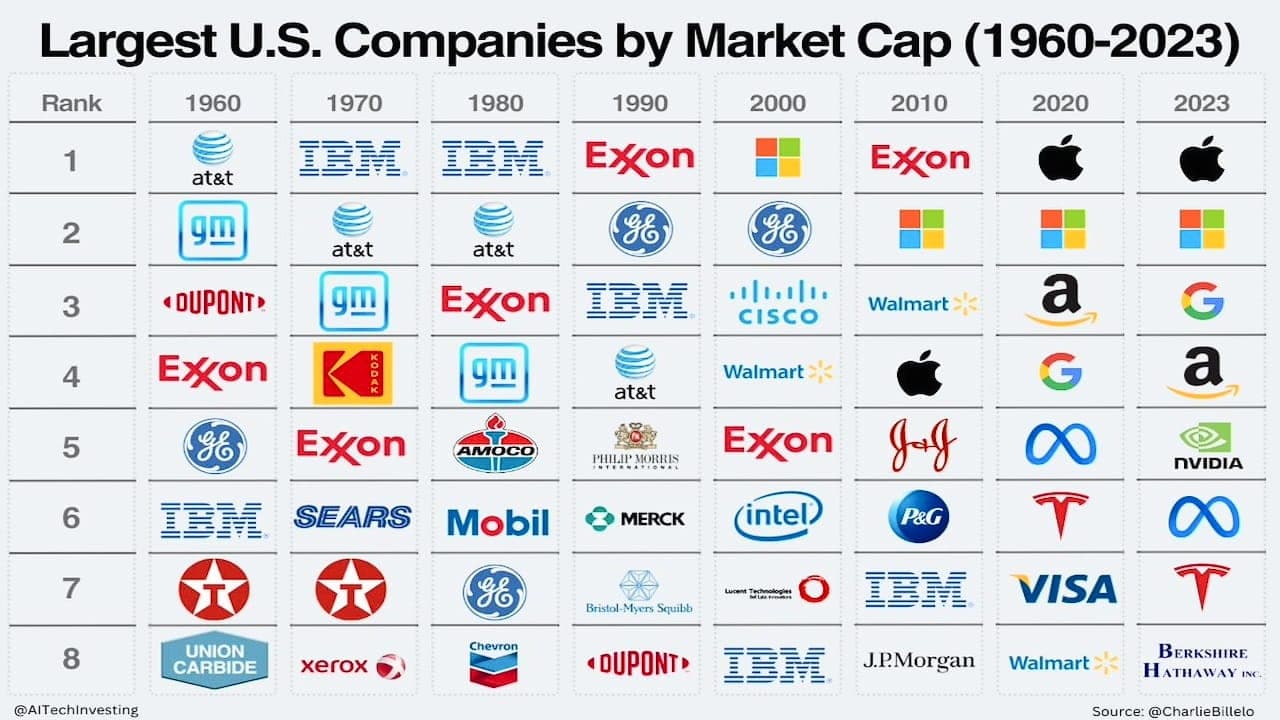
Fuente: Charlie Bilello – Mayores empresas de EE. UU. por capitalización bursátil, 1960-2023
El gráfico muestra que la lista de las mayores empresas estadounidenses por capitalización cambia mucho cada década.
En los años noventa, IBM y ExxonMobil llevaron a EE. UU. a la cabeza de la capitalización mundial, cuando los sectores tecnológico y energético empezaban a mostrar su peso económico. En 2000, con el auge de la tecnología, Microsoft, General Electric, Cisco, Walmart e Intel dominaban la clasificación, reflejo de la profunda influencia de internet y del ordenador personal en la sociedad.
En la década de 2010 convivieron empresas energéticas y tecnológicas: ExxonMobil junto a gigantes como Microsoft, Apple y Google, señal del auge del internet móvil y la economía digital. En 2020, Apple, Microsoft, Amazon, Google y Meta Platforms lideraban el mercado, lo que pone de relieve la importancia de la transformación digital y las redes sociales, y el creciente peso de la innovación tecnológica en la economía mundial.
Estos cambios revelan un principio central de la inversión: es difícil predecir el comportamiento a largo plazo de una acción concreta. Incluso las empresas que parecen invencibles pueden sufrir ajustes por reversión a la media. Por eso, invertir en ETF o fondos, que ajustan su composición de forma natural, es una forma sensata de reducir el alto riesgo de las acciones individuales y aprovechar las oportunidades que crea la reversión a la media.
Lecciones de la reversión a la media
- Reducir el riesgo de las acciones individuales: aunque empresas como IBM o ExxonMobil parezcan inversiones sólidas, nada garantiza que sigan liderando el mercado a largo plazo. No solo por la incertidumbre del mercado, sino porque cualquier acción está sujeta a la reversión a la media.
- Las ventajas de invertir en ETF: comprar ETF y fondos permite ajustar los activos de forma dinámica y natural, y evita quedarse atrapado en los máximos. Así se diversifica el riesgo y se aprovecha la reversión a la media para crecer a largo plazo.
Qué comprar (inversor cíclico)
La asignación de activos del inversor cíclico no se centra solo en el comportamiento de una clase de activo, sino en ajustarse con flexibilidad a las distintas condiciones del mercado. Aprovechando las oportunidades de comprar barato, el capital fluye entre acciones, ETF y bonos del Tesoro, que se equilibran y sustituyen entre sí. El objetivo es doble: diversificar el riesgo y maximizar la rentabilidad.
Acciones y ETF
La bolsa estadounidense suele seguir un patrón de «alcista largo, bajista corto»: los mercados alcistas son largos y graduales, mientras que los bajistas son breves pero intensos y a menudo borran en pocas semanas las ganancias de uno o dos años. En casos más extremos, un riesgo sistemático grave puede borrar en unos meses el crecimiento de una década.
En la bolsa estadounidense, el inversor cíclico suele centrarse en acciones representativas o fondos indexados, como SPY, QQQ y SOXX. Estos instrumentos representan a las empresas de mayor capitalización y sirven como herramientas para la inversión cíclica.
- VTI (Vanguard Total Stock Market ETF): replica el CRSP US Total Market Index, que representa a todo el mercado estadounidense, incluidas empresas de gran, mediana, pequeña y microcapitalización. Abarca casi todas las empresas cotizadas de EE. UU. y busca reflejar la rentabilidad del conjunto de la bolsa, con sectores como tecnología, salud o finanzas. Es adecuado para quien quiere una exposición amplia a toda la bolsa estadounidense con una sola inversión.
- SPY (SPDR S&P 500 ETF Trust): replica el índice S&P 500, que agrupa a las 500 mayores empresas de EE. UU. Ofrece una exposición amplia al mercado, con sectores como tecnología, finanzas o salud. Es adecuado para quien busca una rentabilidad ligada a las grandes empresas estadounidenses.
- QQQ (Invesco QQQ Trust): replica el Nasdaq-100, compuesto sobre todo por empresas no financieras de gran y mediana capitalización. Se centra en la tecnología, con líderes como Apple, Alphabet (matriz de Google) o Microsoft. Es adecuado para quien quiere invertir en las empresas punteras de la innovación y la tecnología.
- SOXX (iShares Semiconductor ETF): replica el NYSE Semiconductor Index (antes, el PHLX Semiconductor Sector Index) y se centra en el sector de los semiconductores: fabricantes, empresas de diseño y proveedores de equipos. Es adecuado para quien busca el alto potencial de crecimiento de un sector concreto, en especial el de los semiconductores.
| ETF | Índice de referencia | Patrimonio | Comisión | Fecha de lanzamiento | Rentabilidad anualizada (10 años) |
|---|---|---|---|---|---|
| VTI | CRSP U.S. Total Market Index | 1.470.000 M$ | 0,03 % | 2001-05-24 | 11,19 % |
| SPY | S&P 500 Index | 489.000 M$ | 0,09 % | 1993-01-22 | 12,51 % |
| QQQ | Nasdaq-100 Index | 243.000 M$ | 0,20 % | 1999-03-10 | 18,11 % |
| SOXX | NYSE Semiconductor Index | 11.000 M$ | 0,35 % | 2001-07-10 | 24,83 % |
Las comisiones de gestión son un factor clave al elegir un ETF. Como muestra la tabla, los ETF más grandes suelen tener comisiones más bajas, porque han atraído mucho capital y pueden repartir los costes; los ETF temáticos, más pequeños, cobran más y pueden tener menos volumen de negociación y cierto riesgo de liquidez. Aun así, el volumen de todos estos ETF cumple los requisitos de inversión, por lo que son opciones adecuadas para la inversión cíclica.
Bonos del Tesoro de EE. UU.
Además de acciones y fondos indexados, el inversor cíclico también mantiene bonos del Tesoro estadounidense como parte de su gestión del riesgo. Su objetivo principal es proteger la cartera frente a caídas fuertes y posibles riesgos sistemáticos en los máximos del mercado. Cuando la bolsa está en niveles altos y se enfrenta a un ajuste, la rentabilidad estable de los bonos del Tesoro puede compensar en parte las pérdidas en acciones y servir de colchón de seguridad.
Reparto entre acciones y bonos
Cuando la bolsa está en niveles relativamente altos, asignar estratégicamente bonos del Tesoro puede ser una herramienta eficaz de gestión del riesgo. En cuanto el mercado cae, mucho capital pasa de las acciones al prestigioso mercado de bonos del Tesoro en busca de refugio, porque estos bonos se consideran uno de los activos más seguros del mundo; en momentos de pánico, los inversores desvían su dinero de forma natural hacia el mercado de bonos.
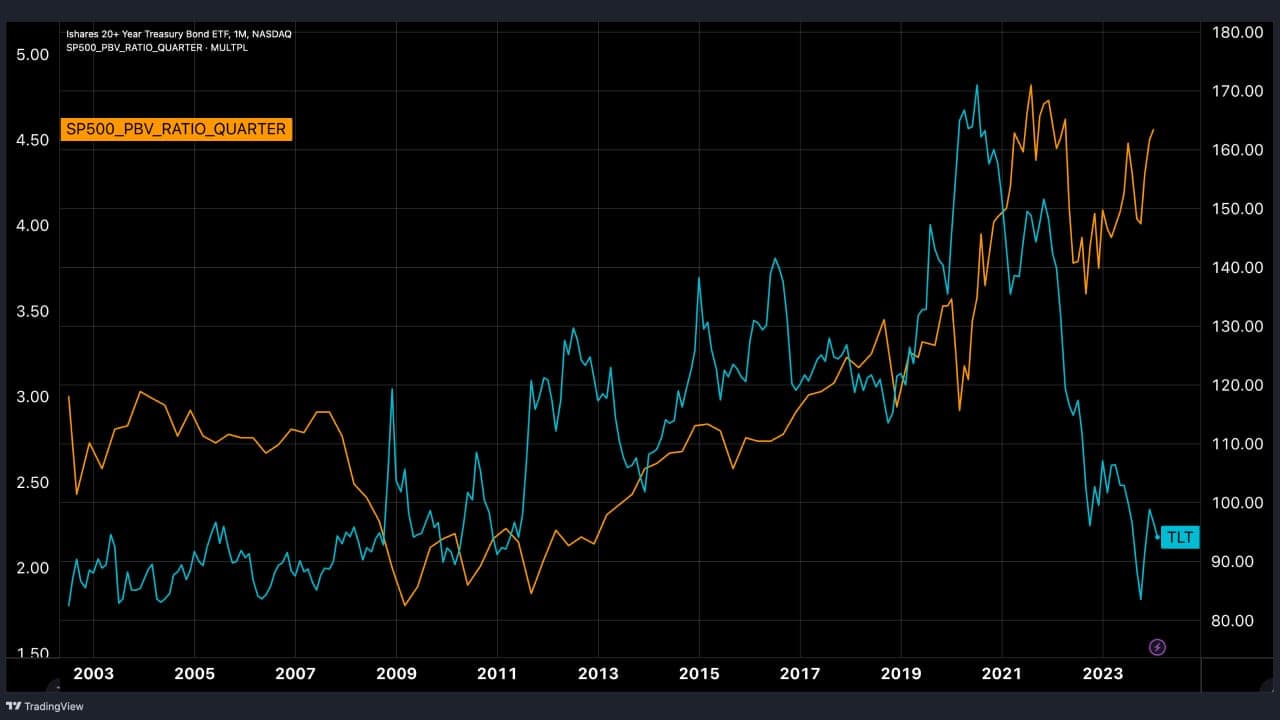
Fuente: TradingView – TLT y P/VC del S&P 500
Al comparar el TLT (un ETF de bonos del Tesoro de EE. UU. a 20 años o más, línea naranja) con el ratio precio/valor contable (P/VC) del S&P 500 (línea azul), se observa un fenómeno interesante: cada vez que el P/VC del S&P 500 cae con fuerza, el precio de los bonos del Tesoro sube. Esto indica que, aunque bolsa y bonos no están perfectamente correlacionados de forma inversa, existe una clara relación de sustitución. Este efecto puede proteger la cartera cuando la bolsa está alta y reducir las pérdidas potenciales.
Por ejemplo, durante la caída bursátil del primer trimestre de 2020, los ETF de bonos del Tesoro se comportaron de forma excepcional y fueron uno de los pocos puntos brillantes del mercado. En ese momento, recoger beneficios de los bonos y reasignar el capital a una bolsa con precios más bajos permite lograr una cobertura ideal.
Cuánto comprar (inversor cíclico)
Una estrategia habitual de reparto entre acciones y bonos considera la bolsa como objetivo principal y los bonos como opción secundaria, sobre todo porque los bonos suelen verse como herramienta de cobertura.
Reparto entre acciones y bonos
- Bolsa: las acciones forman el núcleo de la cartera, sobre todo porque su rentabilidad a largo plazo suele ser superior a la de los bonos.
- Bonos: se consideran una herramienta de cobertura; rinden menos, pero aportan estabilidad y una rentabilidad base a la cartera.
En el reparto global del capital, alrededor del 80 % puede destinarse a la bolsa y el 20 % a los bonos.
Dentro de la parte de bolsa, el 70 % puede invertirse cuando aparece un riesgo sistemático, es decir, cuando la bolsa cae con fuerza. El 30 % restante puede reservarse para inversiones a corto plazo cuando los precios estén por debajo de la media.
Esta estrategia busca no perderse el crecimiento de la bolsa a corto plazo: así, aunque el mercado esté en niveles altos, no se dejan escapar buenas oportunidades, y cuando llegue un desplome habrá fondos suficientes para comprar a precios más bajos.
Este reparto garantiza que no se pierden las oportunidades de crecimiento en las fases alcistas y que se conserva liquidez suficiente para comprar en los mínimos. Así, la cartera crece de forma sana en distintas condiciones de mercado y se equilibran riesgo y oportunidad.
Cuándo comprar (inversor cíclico)
Pasamos a la tercera decisión del inversor cíclico: cuándo comprar. Hay varias estrategias para determinar el mejor momento de entrar en el mercado. Aplicando el principio de reversión a la media, el inversor puede detectar cuándo el mercado está sobrecalentado o infravalorado y tomar decisiones más racionales.
Ratio precio/valor contable (P/VC)
El ratio precio/valor contable (P/VC) es un indicador para valorar una empresa. Se obtiene dividiendo el precio de mercado por acción entre el valor contable por acción (el patrimonio neto de la empresa dividido entre el número total de acciones emitidas).
El P/VC ayuda a saber si una acción está sobrevalorada o infravalorada. Un P/VC alto indica que los inversores están dispuestos a pagar más por la acción, lo que puede apuntar a una sobrevaloración. Un P/VC bajo indica que se puede comprar la acción a un precio más bajo, lo que puede apuntar a una infravaloración.
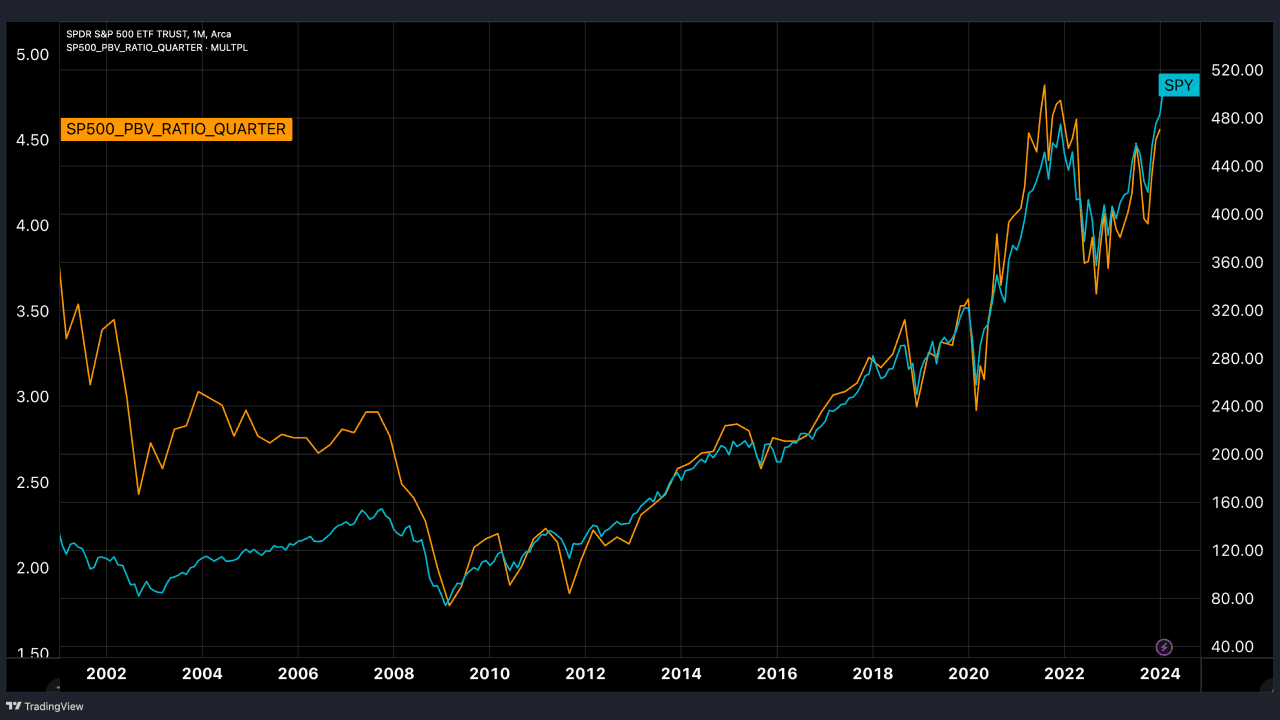
Fuente: TradingView – SPY y P/VC del S&P 500
Al observar el S&P 500 y su P/VC durante los últimos veinte años, se ven claramente, marcados con flechas rojas hacia abajo, los momentos clave de retrocesos de medio plazo o correcciones moderadas. Esos momentos han servido como señales para invertir capital.
Que el P/VC del mercado caiga por debajo de 1,6 suele ser señal para invertir ante un riesgo sistemático: el mercado muestra signos de desplome generalizado y ofrece puntos de entrada atractivos. Los periodos marcados con círculos rojos corresponden a grandes retrocesos pasados y a la aparición de riesgos sistemáticos.
Desde una perspectiva macro, cada gran retroceso tuvo su propio contexto histórico:
- La pandemia de COVID-19 en marzo de 2020
- La guerra comercial entre EE. UU. y China de 2018-2019, que provocó fuertes correcciones
- El desplome de la bolsa de Shanghái en 2015
- La crisis de deuda europea de 2011
- La crisis financiera de 2008
- El estallido de la burbuja puntocom en 2002, con grandes retrocesos
Estos periodos ofrecieron oportunidades para invertir mucho capital, aprovechar el rebote del mercado y afrontar los riesgos sistemáticos.
Indicador KDJ
El indicador KDJ deriva del oscilador estocástico y es un indicador de impulso muy usado en el análisis técnico. Se compone de tres líneas, K, D y J, y busca anticipar con más sensibilidad los movimientos de precio e identificar situaciones de sobrecompra o sobreventa.
- Línea K: o estocástico rápido; indica la posición relativa del precio de cierre actual dentro del rango entre el máximo y el mínimo de un periodo.
- Línea D: o estocástico lento; suaviza la línea K para mostrar la tendencia a más largo plazo.
- Línea J: mide la divergencia entre K y D (se calcula como 3K − 2D) y es la más sensible para detectar sobrecompra o sobreventa.
En general, cuando J cae por debajo de 20, la acción podría estar sobrevendida, lo que se considera una posible señal de compra. Cuando J supera 80, la acción podría estar sobrecomprada, lo que sugiere una oportunidad de venta.
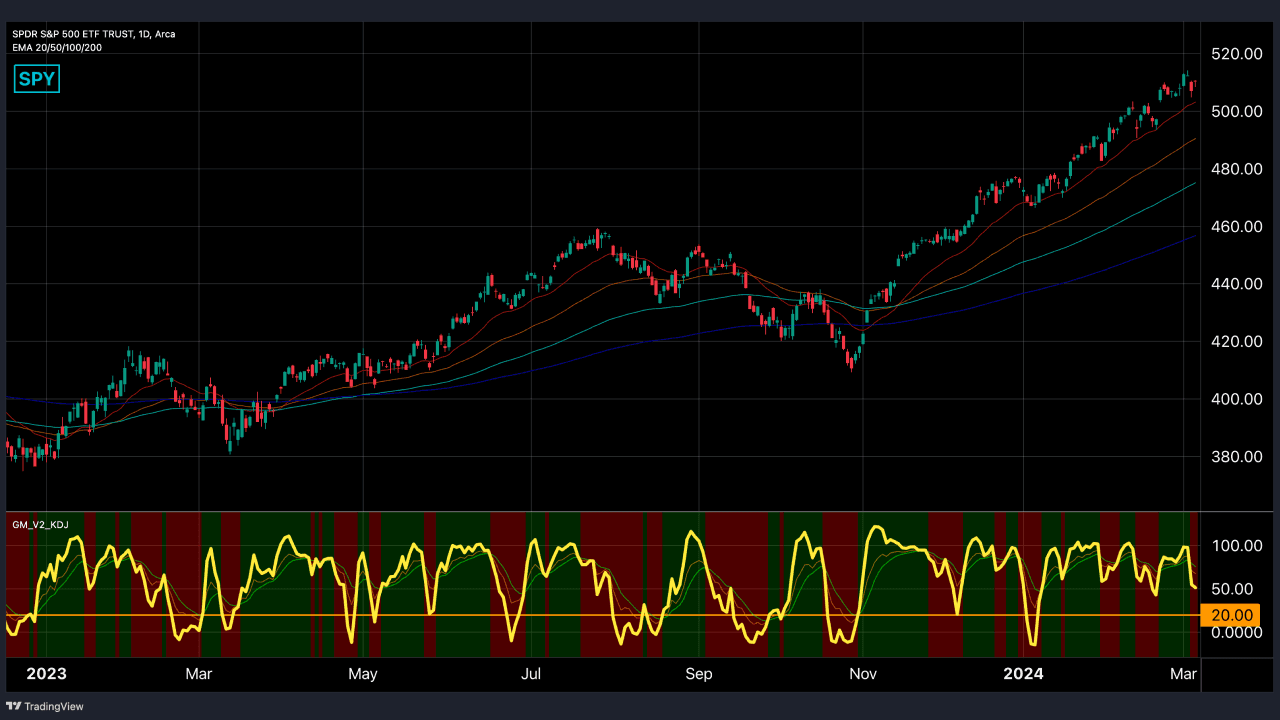
Fuente: TradingView – SPY con EMA y KDJ diario
En el gráfico diario del SPY, la línea morada inferior es el valor J. Un J diario por debajo de 20 suele coincidir con el mínimo del tramo de precios actual y se considera una oportunidad para que el capital a corto plazo tome posiciones. En cambio, un J diario cercano o superior a 100 es una señal para liquidar posiciones y recoger los beneficios de la oscilación de corto plazo.
Esta estrategia permite maximizar la rentabilidad del capital a corto plazo dentro de las oscilaciones de precio. Pero ante caídas bruscas o riesgos sistemáticos, como pandemias o crisis financieras, el capital a corto plazo puede sufrir grandes pérdidas rápidamente. Por eso es tan importante la gestión del capital, sobre todo al operar con gráficos diarios.
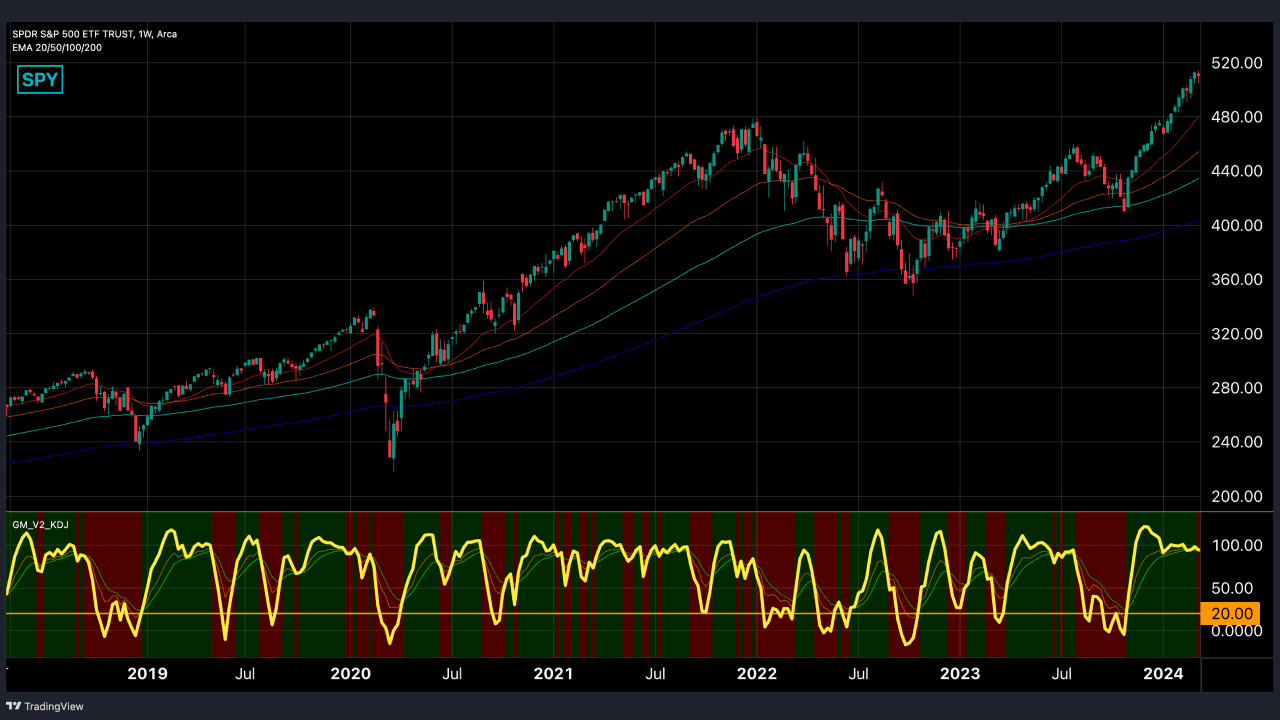
Fuente: TradingView – SPY con EMA y KDJ semanal
En el gráfico semanal, un J semanal por debajo de 20 suele señalar un desplome bursátil o una caída brusca tras un largo periodo en niveles altos. Puede considerarse una oportunidad para invertir capital a largo plazo.
Esta estrategia exige que cada inversor adapte su enfoque a su tolerancia al riesgo y a sus objetivos.
Índice de disparidad
El índice de disparidad (equivalente al ratio de sesgo o bias) mide la diferencia porcentual entre el precio de un activo y su media móvil. Sirve para medir el grado de sobrecompra o sobreventa de un activo. Calcularlo revela la fuerza de la tendencia y los posibles puntos de giro, algo clave para saber si el mercado está sobrecalentado o demasiado frío.
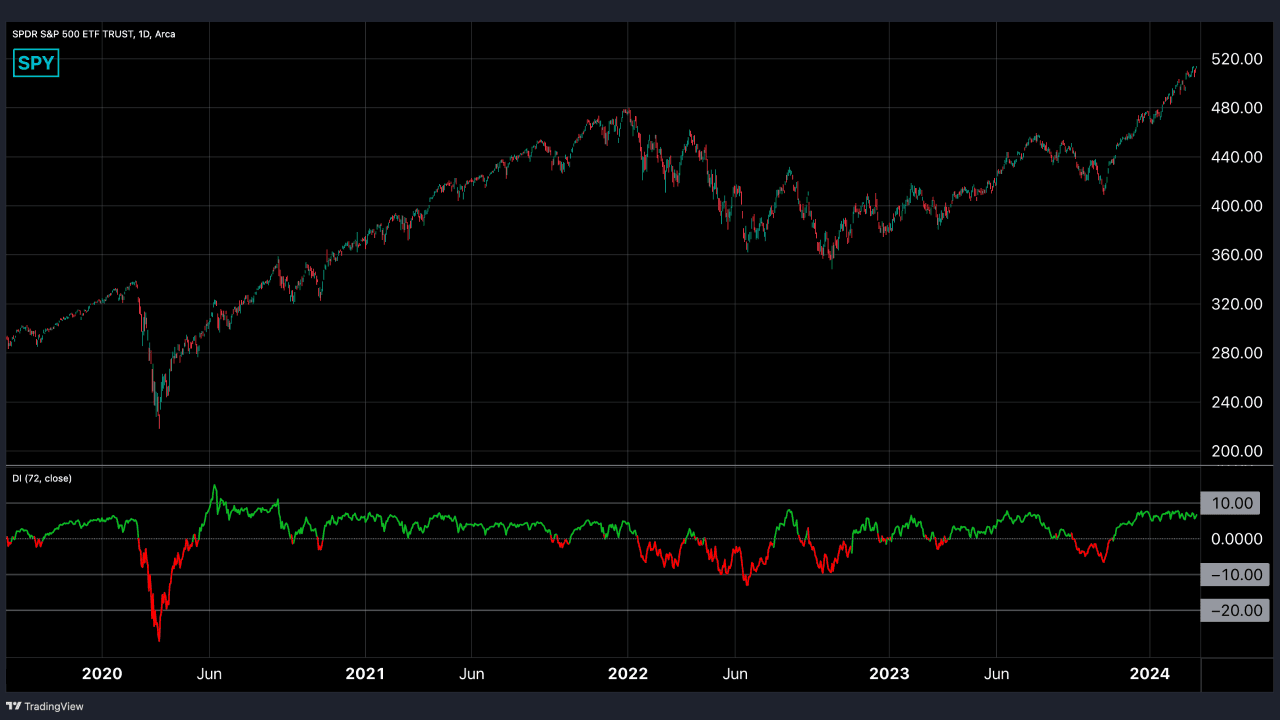
Fuente: TradingView – SPY con índice de disparidad diario
El gráfico del SPY (que replica el S&P 500) muestra que, a largo plazo, su índice de disparidad se mueve en general entre +10 % y −10 %.
Cuando el índice vuelve al eje cero, es decir, el precio se acerca a su nivel de fondo, es momento de invertir capital a corto plazo. Si cae por debajo de cero y se acerca al −10 %, es señal para invertir capital a medio plazo; y si baja del −10 %, es momento de desplegar el capital a largo plazo. Esta estrategia crea una estructura de inversión en pirámide que reduce el coste medio y permite recoger beneficios cuando el precio supera la media.
Índice de miedo y codicia
El Fear & Greed Index (índice de miedo y codicia) es un indicador creado por CNN para medir el sentimiento del mercado. Va de 0 a 100: 0 indica miedo extremo y 100, codicia extrema.
Se calcula como la media ponderada de siete subindicadores:
- Impulso del mercado: evalúa el ritmo de variación de los precios.
- Fuerza de los precios: compara las acciones en máximos y en mínimos de 52 semanas.
- Amplitud del mercado: observa cuántas acciones participan en las subidas.
- Opciones de venta y de compra: mide el sentimiento en el mercado de opciones.
- Volatilidad del mercado: mide el nivel de volatilidad.
- Demanda de activos refugio: sigue la demanda de activos refugio.
- Demanda de bonos basura: examina el diferencial entre los bonos basura y los del Tesoro.
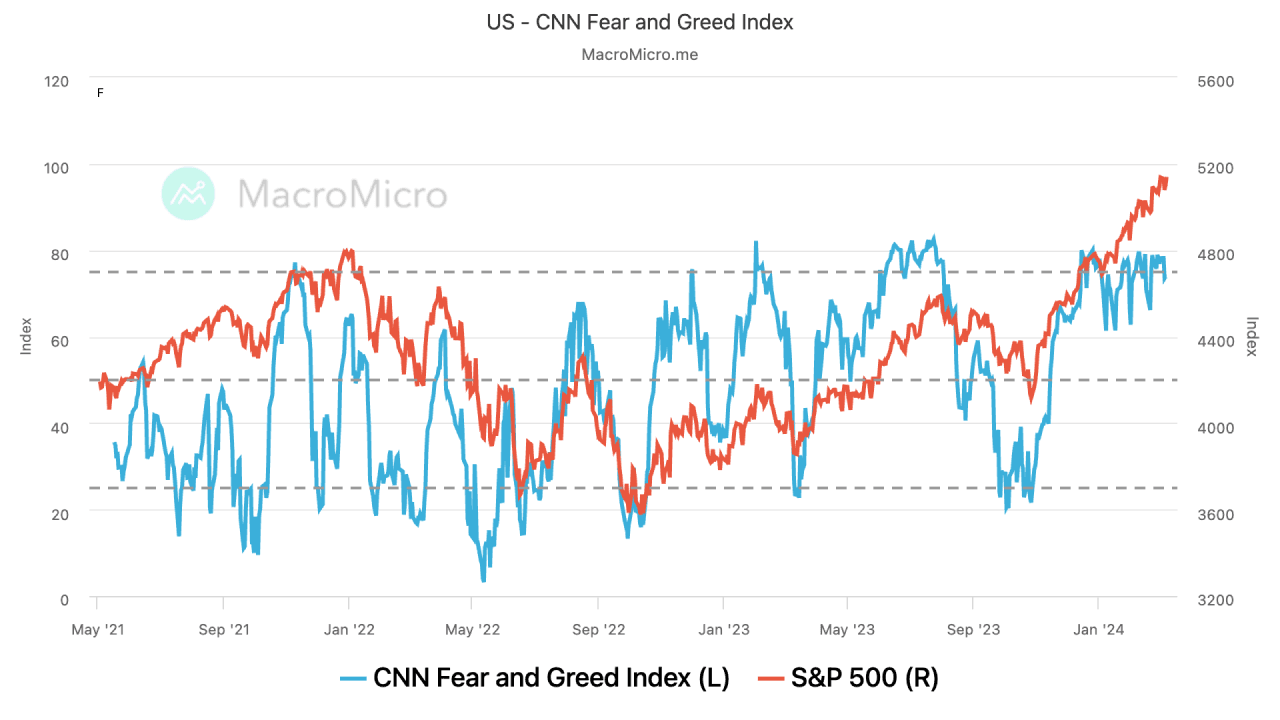
Fuente: MacroMicro – SPY e índice de miedo y codicia
Los gráficos del índice de miedo y codicia de la bolsa estadounidense muestran codicia cuando la liquidez es alta, el volumen se dispara y los precios reaccionan al alza. En cambio, el índice se inclina hacia el miedo cuando el volumen baja, el sentimiento es pesimista o aumentan las compras de bonos del Tesoro.
Los datos históricos, como las pequeñas correcciones de finales de 2020 y enero de 2021 o la fuerte caída bursátil de 2020, muestran el índice por debajo de 40, una señal para asignar capital.
Para quien solo quiera seguir el índice de miedo y codicia y no el de disparidad, una estrategia posible es adoptar una postura de largo plazo, o buy and hold. Dado el crecimiento estable de la bolsa estadounidense, cada corrección suele ofrecer oportunidades de compra. Para saber si el mercado está en fase de corrección, basta con observar si el índice cae por debajo de 40 e identificar así los buenos momentos para comprar.
Claves del inversor cíclico
El enfoque del inversor cíclico se basa en dos principios.
Primero, presta atención a los ciclos naturales del mercado: los precios oscilan por encima y por debajo de la media y acaban volviendo a ella. Eligiendo los indicadores adecuados para gestionar el capital, se puede mantener la estabilidad en momentos de gran volatilidad y lograr que el patrimonio crezca.
Segundo, la inversión cíclica no es una actividad a corto plazo: no hay que esperar grandes rentabilidades en una o dos semanas. Una perspectiva de largo plazo y el respeto por los patrones del mercado son la clave del éxito. El propio paso del tiempo es un activo, y hace falta paciencia para esperar a que el mercado se ajuste de forma natural.