Dominar los conocimientos financieros permite comprender a fondo la importancia de invertir a largo plazo y de obtener rentabilidades estables. Pasando a la práctica, el núcleo del proceso de decisión de una estrategia de inversión puede dividirse en tres preguntas clave: «qué comprar», «cuánto comprar» y «cuándo comprar».
ÍndiceMostrarOcultar
- 1¿Cuáles son los elementos clave de las decisiones de inversión?
- 2Cómo aplicar las tres claves de la decisión de inversión
- 3Qué comprar: la composición de la cartera
- 3.1Acciones
- 3.2Bonos
- 3.3Materias primas e inmuebles
- 4Cuánto comprar: el peso de cada inversión
- 5Cuándo comprar: el momento de invertir
- 6Conclusión
¿Cuáles son los elementos clave de las decisiones de inversión?
El primer elemento es «qué comprar», que tiene que ver con la elección de los instrumentos de inversión. Esta elección no solo se basa en conocer las distintas clases de activos, como acciones, bonos, inmuebles y materias primas, sino también en cómo encajan esos activos con la tolerancia al riesgo y los objetivos a largo plazo del inversor.
El siguiente elemento es «cuánto comprar», que se refiere a la distribución de la cartera. No es solo una cuestión de cantidad, sino de estrategia para repartir el dinero entre distintos activos. Exige una asignación de activos racional según el perfil de riesgo y los objetivos financieros del inversor, garantizando la diversificación y el equilibrio de la cartera.
El último elemento, «cuándo comprar», tiene que ver con el momento de invertir. Implica analizar las tendencias del mercado y adaptar la estrategia a las características de cada inversor. Tanto si se busca ganar con la diferencia de precios como mantener a largo plazo para cobrar dividendos, el momento de la inversión es crucial para alcanzar los objetivos. Por ejemplo, un mal momento puede provocar pérdidas incluso al elegir acciones de calidad como Microsoft (MSFT).
Cómo aplicar las tres claves de la decisión de inversión
Las preguntas «qué comprar», «cuánto comprar» y «cuándo comprar» no solo sirven para invertir, sino también para las decisiones de consumo del día a día.
Ante las necesidades de consumo de la pareja o de los hijos, como el deseo de comprar artículos de lujo, estas tres preguntas ayudan a decidir con racionalidad: qué comprar, cuánto comprar y cuándo comprar.
Veamos en detalle estos tres elementos clave.
Qué comprar: la composición de la cartera
Para responder a «qué comprar», es fundamental conocer los tipos de activos principales del mercado. Actualmente, los activos a disposición del inversor pueden agruparse en cuatro tipos:
- Acciones
- Bonos
- Materias primas
- Inmuebles
Cada uno tiene sus propias características y ventajas. Entre ellos, la bolsa suele ocupar la mayor proporción.
Acciones
Al hablar de asignación de activos, las acciones suelen considerarse un componente clave. Invertir en bolsa significa ser, en cierta medida, propietario de empresas, algo en lo que insiste el célebre inversor Warren Buffett. Su filosofía se basa en la inversión en valor a largo plazo: elegir y mantener acciones de empresas con buena gestión, beneficios estables y una posición sólida en el mercado.
Las acciones también se consideran la mejor protección contra la inflación. Representan una participación en la propiedad de una empresa, y a medida que la economía crece, las empresas se expanden y generan una riqueza que suele superar el ritmo de subida de los precios. Por eso, cuando hay inflación, la bolsa tiende a conservar su valor, y de ahí que invertir en acciones sea una opción sensata en un entorno inflacionista.
Bonos
El concepto de bono es relativamente sencillo: es un préstamo a otra persona. Al comprar bonos, el inversor compra y vende crédito en los mercados financieros. En la asignación de activos se suele recomendar centrarse en los bonos del Tesoro de EE. UU., considerados libres de riesgo, en lugar de en bonos de mercados emergentes o bonos corporativos, que conllevan más riesgo.
Los bonos del Tesoro estadounidense son los preferidos porque el gobierno de EE. UU. se considera el de mayor solvencia del mundo. En momentos de pánico, los inversores suelen sacar dinero de la bolsa y refugiarse en ellos. Este comportamiento de aversión al riesgo convierte a los bonos del Tesoro en un refugio en tiempos de incertidumbre.
Acciones y bonos se complementan cuando el mercado es volátil. Cuando la bolsa está sobrevalorada, los precios de los bonos suelen estar más bajos, y viceversa. Esta relación inversa significa que, cuando la bolsa cae, el mercado de bonos puede amortiguar el golpe y ayudar a compensar parte de las pérdidas.
Por tanto, acciones y bonos son dos activos esenciales para el inversor a largo plazo. Esta estrategia de doble vía ofrece oportunidades de rentabilidad y protección frente a las oscilaciones del mercado, lo que permite gestionar el riesgo con eficacia mientras se persiguen los objetivos financieros.
Materias primas e inmuebles
Además de acciones y bonos, otras clases de activos, como las materias primas y los inmuebles, también desempeñan un papel importante en la asignación de activos.
Cuando la bolsa está sobrevalorada, es decir, cuando los precios de las acciones son relativamente altos, puede ser sensato destinar el exceso de liquidez a aumentar el peso de las materias primas. Activos como el oro suelen tener ciclos y características de riesgo distintos de los de la bolsa.
El oro suele mostrar una fuerte correlación negativa con el dólar estadounidense. Cuando el dólar se debilita, el precio del oro suele subir, porque un dólar depreciado significa que hacen falta más dólares para comprar el mismo peso de oro. Al contrario, cuando el dólar se fortalece, el precio del oro suele bajar.
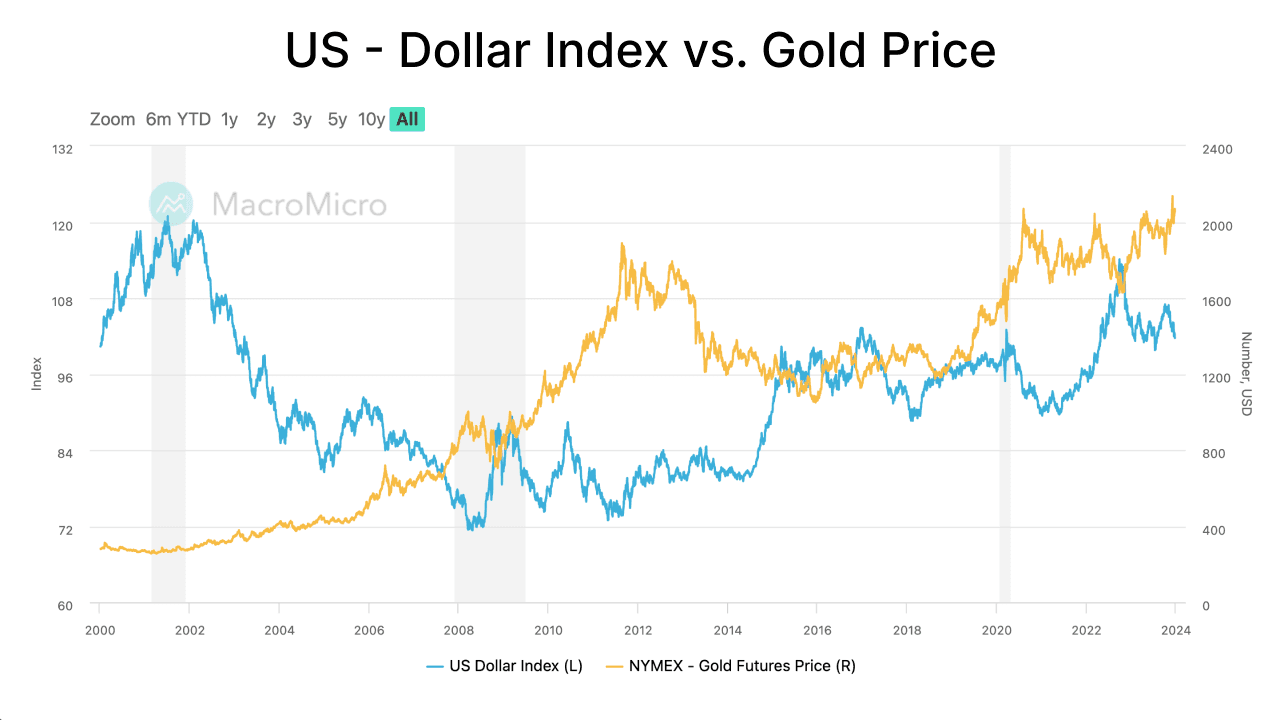
Índice del dólar estadounidense frente al precio del oro
Esto ocurre porque, en los mercados mundiales, el oro se considera un depósito de valor, sobre todo en periodos de incertidumbre económica o de devaluación monetaria. Por eso, cuando el dólar se debilita, los inversores pueden recurrir al oro como cobertura y empujar su precio al alza. En cambio, cuando el dólar es fuerte, el atractivo del oro puede disminuir.
En la práctica, aunque el análisis debe centrarse en acciones y bonos, no hay que pasar por alto las materias primas y los inmuebles para lograr una asignación de activos diversificada y equilibrada.
Cuánto comprar: el peso de cada inversión
«Cuánto comprar» es otro aspecto central de la estrategia de inversión. En realidad, la pregunta trata del peso de cada inversión dentro de la cartera.
Ese peso es crucial para gestionar el riesgo. Por ejemplo, imaginemos dos inversores, uno con un patrimonio invertido de 20.000 dólares y otro con 100.000. Si cada uno invierte 10.000 dólares en la misma empresa, el impacto en sus carteras es muy distinto.
Para el inversor con menos patrimonio, invertir 10.000 dólares supone el 50 % de su cartera: esa acción tiene mucho más peso en su combinación de inversiones y le expone a un riesgo mayor, lo que afecta a su resultado global.
En cambio, para el inversor con más patrimonio, la misma cantidad representa una proporción menor de su cartera y, por tanto, influye menos en el resultado global. Si otras clases de activos van bien, pueden compensar fácilmente el impacto negativo de un solo activo.
Por eso, «cuánto comprar» no es solo la cantidad de dinero invertida en una acción o activo, sino, sobre todo, el peso de esas inversiones en el conjunto de la cartera. Controlar bien ese porcentaje permite limitar las pérdidas cuando uno se equivoca y mejora la estabilidad y la rentabilidad potencial de la cartera.
Cuándo comprar: el momento de invertir
«Cuándo comprar» es otra pregunta clave, ligada a las características y la estrategia de cada inversor.
Cada tipo de inversión pide una estrategia de compra y venta distinta. Algunos inversores se centran en comprar barato y vender caro; otros prefieren mantener a largo plazo, comprando cuando los precios están bajos sin prisa por vender cuando suben.
Esta diferencia existe porque la rentabilidad de las acciones no procede solo de la diferencia de precio, sino también de los dividendos y del flujo de caja del inversor. Los inversores a largo plazo se fijan más en los ingresos estables de sus acciones que en las subidas y bajadas del valor de sus activos.
«Cuándo comprar» depende del estilo de inversión de cada uno y de la observación del mercado. Entender los propios objetivos y la propia tolerancia al riesgo es clave para diseñar una estrategia eficaz. Invertir no consiste solo en predecir el mercado, sino en comprender a fondo los propios objetivos financieros y la capacidad para asumir riesgos.
Conclusión
Las tres preguntas «qué comprar», «cuánto comprar» y «cuándo comprar» forman el núcleo de una estrategia de inversión y ayudan al inversor a tomar decisiones informadas en un mercado complejo y cambiante para alcanzar sus objetivos financieros.