Al diseñar un plan personal de libertad financiera, es imprescindible entender una idea clave: invertir no es el primer paso de la gestión financiera, sino una estrategia que se construye sobre una base financiera sólida.
ÍndiceMostrarOcultar
- 1La escalera económica
- 1.1Clase trabajadora, clase media y clase acomodada
- 2El plan de libertad financiera
- 2.1Fijar objetivos cuantificables: el primer paso hacia la libertad financiera
- 2.2Priorizar los ingresos principales: reforzar la base económica
- 2.3Una estrategia de inversión prudente: decisiones inteligentes para batir al mercado
- 2.4Ahorrar y controlar el gasto: construir una red de seguridad
- 3Fijar objetivos cuantificables
- 3.1Tasa de sustitución de ingresos
- 4Priorizar los ingresos principales
- 5Una estrategia de inversión prudente
- 6Ahorrar y controlar el gasto
- 6.1(Ingresos disponibles − objetivo de ahorro) × 80 %
- 7Conclusión
La escalera económica
Una situación financiera sana es la piedra angular de la inversión. Si tus finanzas son inestables, cualquier cantidad invertida en bolsa o en otros ámbitos corre peligro: ante una emergencia, puede que tengas que retirarla.
Aquí conviene redefinir qué es la «salud financiera». No se trata solo de cuánto capital tienes, sino sobre todo de tu «resiliencia»: la capacidad de sobrevivir en tiempos económicos difíciles. Y aquí entra en juego la cuestión de la «fragilidad».
Clase trabajadora, clase media y clase acomodada
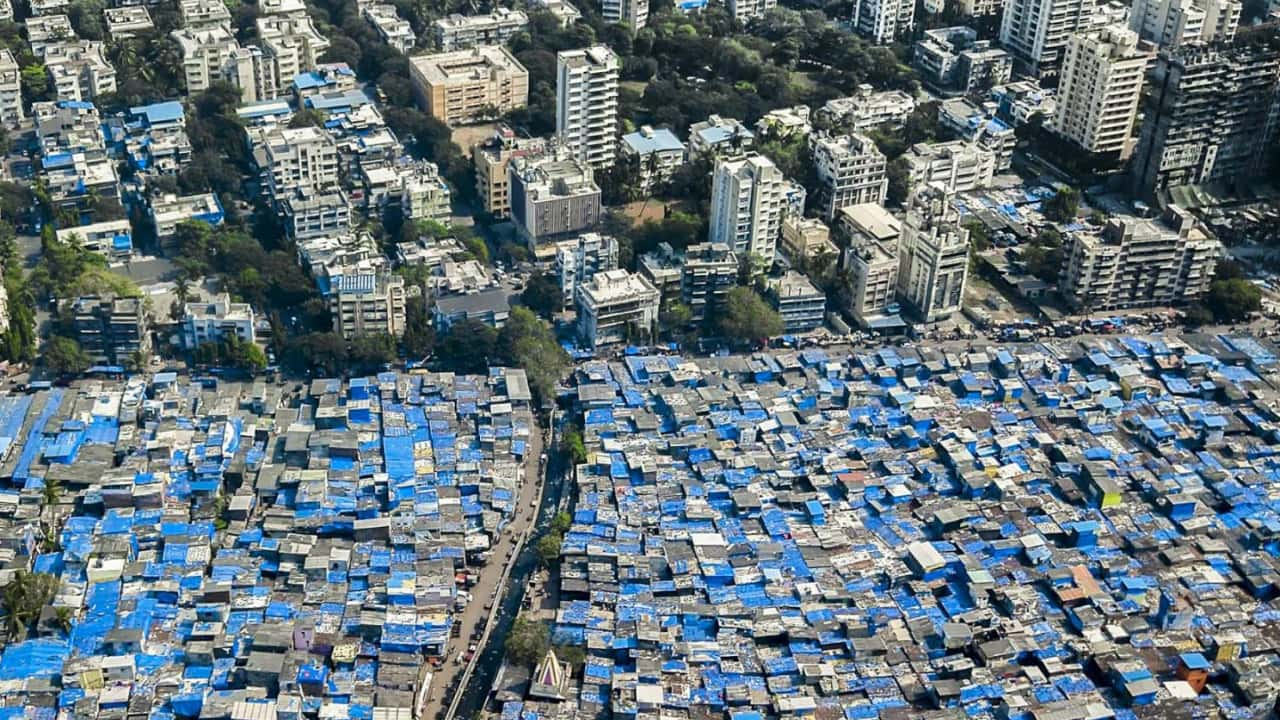
Los barrios marginales y las zonas residenciales acomodadas forman un fuerte contraste (Bombay)
La principal diferencia entre la clase media y la acomodada no está solo en el nivel de consumo o la calidad de vida, sino, sobre todo, en la resiliencia financiera. Por ejemplo, pasar de la clase trabajadora a la media suele mejorar mucho la calidad de vida: el primer coche, la primera casa. En cambio, pasar de la clase media a la acomodada no supone una mejora tan notable.
La diferencia de fondo entre la clase media y la acomodada es la resiliencia. La clase media suele mostrarse frágil ante el desempleo, una enfermedad familiar o una crisis económica. La clase acomodada, en cambio, cuenta con una red de seguridad financiera más sólida que le permite resistir mejor esos golpes.
Por eso, al diseñar un plan personal de libertad financiera, el objetivo debe ser construir y reforzar la propia resiliencia. Eso significa acumular patrimonio y, sobre todo, crear una estructura financiera capaz de mantenerse estable en tiempos difíciles.
El plan de libertad financiera
Al hablar de planificar la libertad financiera, hay que subrayar una idea central: la estabilidad financiera a largo plazo importa más que acumular riqueza a corto plazo. En la vida, seguir en pie equivale a seguir teniendo oportunidades. Por eso es fundamental contar con un plan financiero claro que garantice la estabilidad ante cualquier contratiempo, como el desempleo.
Antes de empezar a invertir, hay que tener en cuenta varios puntos:
- Evaluar la propia situación financiera: primero hay que conocer bien tus finanzas, incluidos gastos, préstamos y deudas. Entender tu situación es la base para diseñar un plan eficaz.
- Un fondo de emergencia suficiente: hace falta un colchón suficiente para no tener que retirar las inversiones antes de tiempo, sobre todo antes de que la bolsa dé frutos.
El plan de libertad financiera tiene además varios pasos clave:
Fijar objetivos cuantificables: el primer paso hacia la libertad financiera
Fijar objetivos financieros concretos y realistas es el primer paso para llegar a la clase media y, finalmente, a la libertad financiera. No es solo un juego de números, sino planificar el estilo de vida futuro. Por ejemplo, define un objetivo de ahorro para los próximos cinco años y un plan para alcanzarlo, como ahorrar cada mes un porcentaje determinado de tus ingresos.
Priorizar los ingresos principales: reforzar la base económica
Mientras buscas rentabilidad en los mercados, es fundamental mejorar tu principal fuente de ingresos. Aumentarlos mejorando tus habilidades o buscando mejores oportunidades profesionales puede acelerar tu entrada en la clase media. Por ejemplo, invertir en tu formación y en el desarrollo de tus habilidades puede traducirse en un sueldo más alto o en mejores condiciones laborales.
Una estrategia de inversión prudente: decisiones inteligentes para batir al mercado
Buscar formas de invertir que superen la media del mercado sin perder estabilidad exige habilidad y conocimiento del mercado. Significa fijarse en el comportamiento de las acciones o fondos y entender las empresas y la dinámica del mercado que hay detrás. Por ejemplo, elegir acciones de empresas con ventajas competitivas sólidas en su sector o invertir en fondos bien gestionados con un historial estable a largo plazo.
Ahorrar y controlar el gasto: construir una red de seguridad
Aprender a ahorrar y a gestionar el gasto es clave. No se trata solo de recortar, sino de cambiar la forma de gestionar el dinero. Por ejemplo, fijar un presupuesto y respetarlo, evitando gastos innecesarios, deja más dinero para invertir y para imprevistos.
En resumen, la esencia de un plan de libertad financiera está en pensar y equilibrar con cuidado todos los aspectos de la vida, desde los gastos diarios hasta las inversiones a largo plazo, y desde la preparación ante emergencias hasta el aumento de los ingresos. Con una planificación así de completa, se puede mejorar la calidad de vida y mostrar una gran resiliencia ante los imprevistos.
Fijar objetivos cuantificables
Al fijar objetivos de inversión concretos, es importante entender las diferencias fundamentales entre invertir a largo y a corto plazo. Para este análisis, sin embargo, es razonable suponer una tasa de crecimiento anual compuesto (CAGR) del 5 % para las acciones a lo largo del ciclo económico, suficiente para acumular una suma considerable.
Con esta estrategia, el capital total necesario se calcula a partir de los ingresos mensuales por dividendos que se desean. Muchos inversores calculan el capital para la jubilación a partir de una rentabilidad anual supuesta de las acciones. Pero no conviene invertir fijando una cifra y tratando de alcanzarla, porque uno puede acabar siempre insatisfecho con la rentabilidad. Un enfoque habitual es fijarse como meta de jubilación una tasa de sustitución de ingresos del 100 % y, a partir de ahí, estimar el capital necesario antes de jubilarse.
Este enfoque ofrece un camino más estructurado y realista hacia los objetivos financieros, ajusta las expectativas a resultados alcanzables y reduce el riesgo de fijar metas demasiado ambiciosas.
Tasa de sustitución de ingresos
La tasa de sustitución de ingresos es la proporción entre el flujo de caja mensual disponible tras la jubilación y el sueldo. Por ejemplo, si el sueldo actual es de 3.000 dólares y los ingresos mensuales previstos en la jubilación son de 1.200 dólares, la tasa de sustitución es del 40 %. El objetivo es alcanzar el 100 %, es decir, cobrar en la jubilación los mismos 3.000 dólares al mes. Para cubrir la diferencia de 1.800 dólares mensuales hacen falta 21.600 dólares más al año. Con una rentabilidad por dividendo del 5 %, habría que acumular al menos 432.000 dólares en inversiones antes de jubilarse.
Por tanto, lograr la libertad financiera y una tasa de sustitución del 100 % no es tan inalcanzable como parece. Al planificar a largo plazo, muchos sueñan con coches de lujo y casas frente al mar tras jubilarse, pero esas aspiraciones suelen ser poco realistas y es difícil calcular cuánto dinero requieren. Una vez cuantificados los objetivos financieros, se ve que son alcanzables, y conviene empezar a trabajar en ellos cuanto antes.
Este enfoque subraya la importancia de fijar objetivos realistas en la planificación financiera y fomenta una visión más factible y con los pies en la tierra de la jubilación.
Priorizar los ingresos principales
Aumentar los ingresos principales ocupa un lugar central en el plan de inversión. Refleja un principio básico: el volumen de capital influye directamente en el potencial de rentabilidad. Un dicho lo describe bien: «Cuanto más rico eres, más fácil es ganar dinero; pero cuanto más ansías ganar dinero en bolsa, menos probable es que lo consigas».
Esto no resta importancia a la inversión, pero deja claro que debe verse como un método para hacer crecer el patrimonio de forma constante, no como un atajo hacia la riqueza. La inversión puede aportar rentabilidades estables y una trayectoria clara de crecimiento, pero por sí sola no hace rico a nadie, porque el efecto del interés compuesto siempre depende de los ingresos principales y del tamaño del capital.
Por eso hay que dedicar un gran esfuerzo a la profesión principal y buscar oportunidades para aumentar los ingresos. Así se refuerza la capacidad económica y se sienta una base financiera mayor para las inversiones futuras. Con más ingresos, se puede destinar más capital a invertir y aprovechar el interés compuesto para hacer crecer el patrimonio de forma estable.
En este proceso, la estrategia de inversión tiene un papel complementario. Hacen falta ideas y estrategias de inversión sensatas, pero el foco debe estar en aumentar los ingresos principales, para que el interés compuesto actúe sobre una base de capital mayor y favorezca la revalorización a largo plazo.
Una estrategia de inversión prudente
El inversor a largo plazo no debería esperar las altas rentabilidades anuales del 30 % o el 50 % propias de la inversión a corto plazo. Lograr más de un 5 % anual ya es un gran logro a largo plazo.
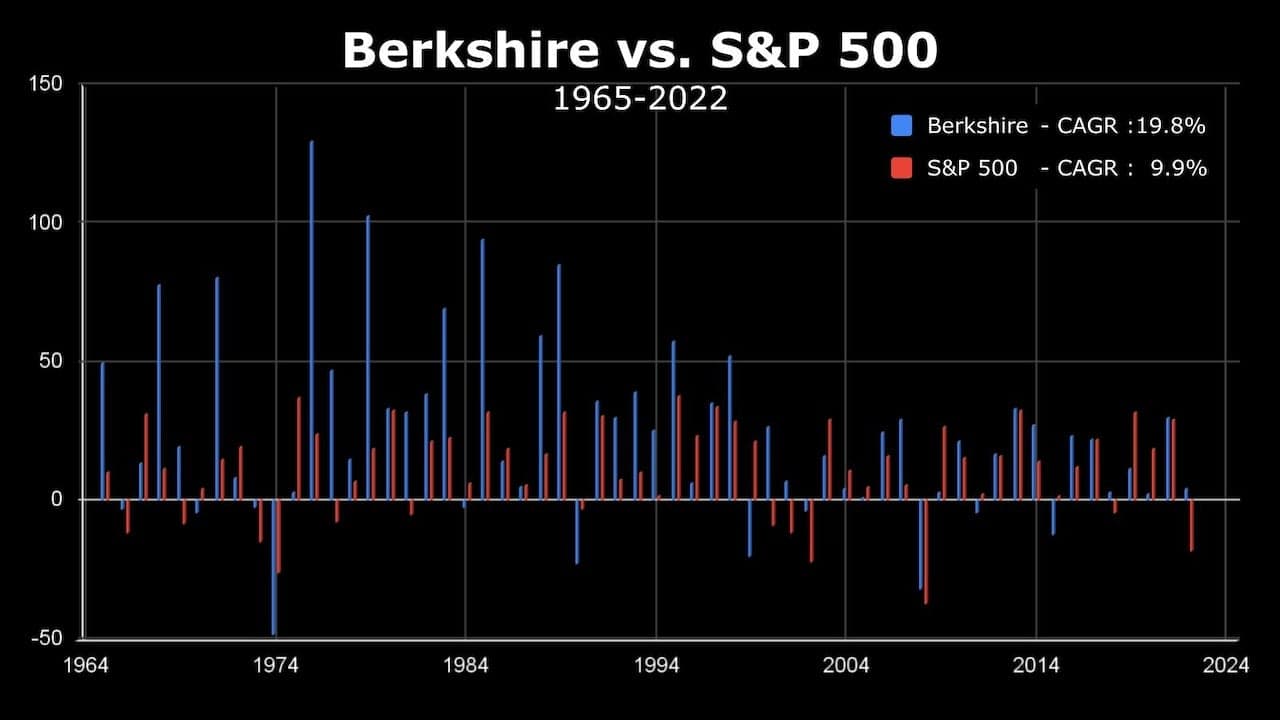
Fuente: carta de Warren Buffett a los accionistas de Berkshire de 2022 (publicada en 2023): rentabilidad de Berkshire frente al S&P 500
Warren Buffett, conocido como el «Oráculo de Omaha», escribe cada año una carta a los accionistas de Berkshire Hathaway (cartas de Warren Buffett a los accionistas de Berkshire). Al principio de cada carta publica las rentabilidades anuales y las tasas de crecimiento anual compuesto (CAGR) de Berkshire y del S&P 500. Estas cifras permiten hacerse una idea de la rentabilidad que se puede obtener invirtiendo en las 500 mayores empresas de EE. UU. por capitalización.
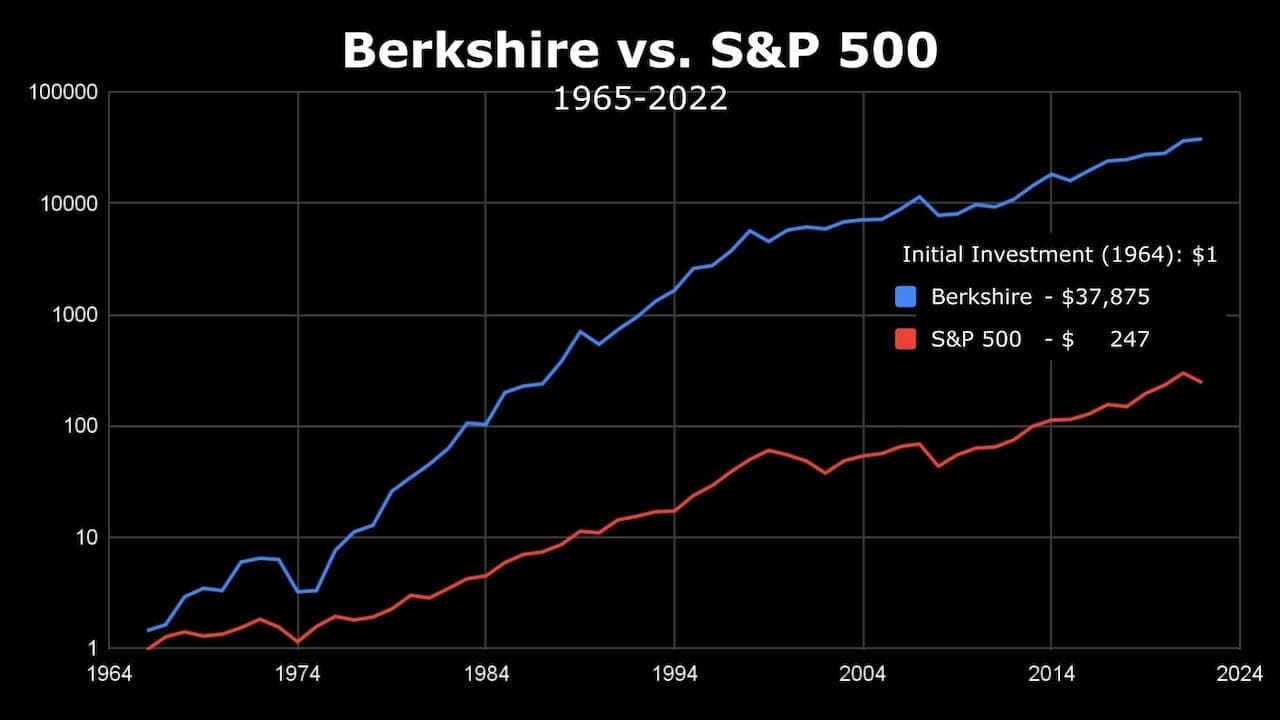
Fuente: carta de Warren Buffett a los accionistas de Berkshire de 2022 (publicada en 2023): rentabilidad de Berkshire frente al S&P 500
Por tanto, al planificar el patrimonio para la jubilación, incluir este tipo de inversiones o ETF de alto dividendo en la asignación de activos es una opción ideal. Proporcionan un flujo de caja estable tras la jubilación y ayudan a alcanzar los objetivos de acumulación de patrimonio a largo plazo. Y, sobre todo, permiten reunir suficientes activos antes de jubilarse para garantizar la calidad de vida y la seguridad financiera después.
Ahorrar y controlar el gasto
Al hablar de ahorro, un error común es pensar que exige sacrificar calidad de vida. Sin embargo, ahorrar no implica necesariamente vivir peor ni recortar en exceso.
El verdadero ahorro tiene más que ver con la eficiencia y el consumo inteligente. Significa buscar opciones con buena relación calidad-precio al comprar productos o servicios. Obtener más beneficio gastando menos ya es una forma de ahorrar. Dicho de otro modo, ahorrar no es solo apartar dinero, sino gastar con más criterio.
Por ejemplo, evitar artículos de lujo caros solo por la marca y elegir productos duraderos, prácticos y a buen precio. Así se cubren las necesidades sin cargas financieras innecesarias.
Al planificar la libertad financiera, hay que calcular y gestionar con cuidado los ingresos principales, los impuestos y el ahorro. Esto exige una planificación financiera completa para equilibrar ingresos, gastos y ahorro y avanzar paso a paso hacia la independencia financiera.
En resumen, ahorrar es un proceso que requiere planificación y decisiones inteligentes. Gastando con más eficiencia se puede acumular más patrimonio y alcanzar poco a poco la libertad financiera sin sacrificar calidad de vida.
(Ingresos disponibles − objetivo de ahorro) × 80 %
Para quien empieza a hacer un presupuesto, es importante contar con un método práctico y fácil de seguir. Este consiste en restar a los ingresos mensuales la cantidad que se quiere ahorrar y multiplicar el resto por el 80 %: el resultado es el gasto discrecional máximo del mes. El método tiene en cuenta los pequeños gastos cotidianos que se suelen pasar por alto, como un café o un tentempié de vez en cuando.
Si sientes que «no tienes suficiente dinero para gestionar tus finanzas», empieza por consumir con más eficiencia mientras construyes y aumentas tus ahorros. Incluso con ingresos limitados, gastando con cabeza y ahorrando con eficacia se puede sentar la base para el objetivo a largo plazo de la independencia financiera.
Si tienes poco tiempo, una estrategia de inversión pasiva, como las aportaciones periódicas a fondos, es una buena opción. Las aportaciones se cargan automáticamente en tu cuenta, lo que reduce el tiempo y el esfuerzo de gestionar y seguir las inversiones, que crecen al ritmo del mercado.
Conclusión
En resumen, la clave de un plan de libertad financiera está en conocer a fondo tu situación financiera, diseñar un presupuesto mensual razonable, fijar objetivos de inversión cuantificables, aumentar tus ingresos principales y ahorrar con inteligencia. Siguiendo estos pasos, incluso quien tiene pocos recursos puede avanzar poco a poco hacia la independencia financiera. El plan sirve tanto a quien quiere mejorar su situación como a quien aspira a metas financieras más altas.
Este enfoque integral reúne distintos aspectos de la gestión financiera y ofrece una hoja de ruta viable para cada etapa del camino. Su énfasis en pasos prácticos y objetivos realistas lo convierte en una guía pragmática para lograr estabilidad y crecimiento financiero.