Der Elektroautoriese Tesla (TSLA) hat am 23. Juli nach Börsenschluss seine Zahlen zum Q2 2024 (April bis Juni 2024) vorgelegt. Der Umsatz übertraf die Erwartungen der Wall Street, der Gewinn lag leicht darunter.
InhaltsverzeichnisAnzeigenAusblenden
- 1Teslas (TSLA) Zahlen zum Q2 2024
- 1.1Automobilgeschäft
- 1.2Energie und weitere Geschäftsbereiche
- 2Teslas (TSLA) Telefonkonferenz zum Q2 2024
- 2.1Elektroautos
- 2.2Vollautonomes Fahren (FSD)
- 2.3Robotaxi
- 2.4KI und Supercomputer
- 2.5Optimus
- 2.6Energie und Laden
- 3Bewertung und Analyse
- 3.1Elektroauto-Absatz erreicht die Talsohle und erholt sich
- 3.2Abwägung zwischen Preis und Menge
- 3.3Fortschritte bei Batterien und autonomem Fahren
- 3.4Günstiges Modell und Optimus
- 3.5Unerwartete Lichtblicke
- 4Fazit
Teslas (TSLA) Zahlen zum Q2 2024
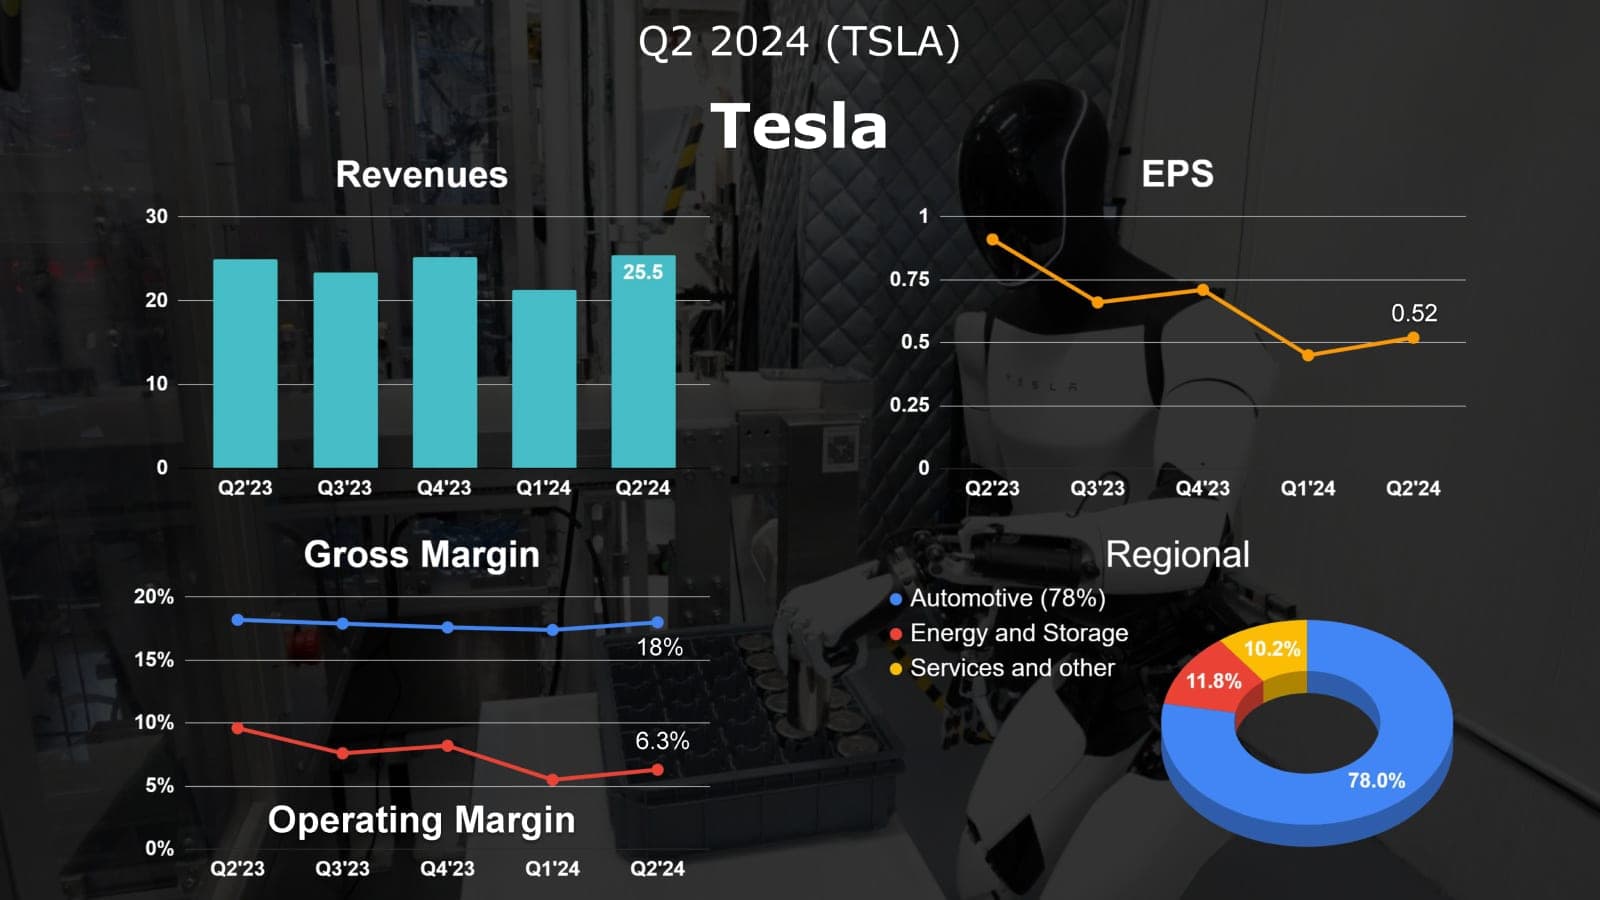
- Umsatz: 25,5 Mrd. US-Dollar (+2 % gegenüber dem Vorjahr)
- Gewinn je Aktie (bereinigt): 0,52 US-Dollar (−43 % gegenüber dem Vorjahr)
- Bruttomarge: 18 % (−23 Basispunkte gegenüber dem Vorjahr)
- Operative Marge: 6,3 % (−333 Basispunkte gegenüber dem Vorjahr)
- Auslieferungen: 443.956 (−5 % gegenüber dem Vorjahr)
- Globale Lagerreichweite: 18 Tage (Vorjahr: 16 Tage)
Nachdem Tesla im Vorquartal den ersten Umsatzrückgang gegenüber dem Vorjahr seit dem Q2 2020 – und den stärksten seit dem Q3 2012 – verzeichnet hatte, wuchs der Umsatz in diesem Quartal wieder und erreichte einen Rekordwert. Damit endete eine Serie von drei Quartalen unter den Markterwartungen, vor allem dank des wachsenden Energiegeschäfts, der Cybertruck-Auslieferungen, höherer Erlöse aus CO₂-Zertifikaten und des Wachstums in anderen Bereichen. Teilweise ausgeglichen wurde das durch einen niedrigeren durchschnittlichen Verkaufspreis (ASP), weniger Auslieferungen und Währungsgegenwind.
Die Bruttomarge des Konzerns lag bei 18 %, leicht unter den 18,2 % des Vorjahres, aber besser als die 17,4 % im Vorquartal. Die Automobil-Bruttomarge sank auf 18,5 % (Vorjahr: 19,2 %), ohne regulatorische Gutschriften auf 14,6 % (Vorjahr: 18,1 %). Der durchschnittliche Verkaufspreis pro Fahrzeug lag bei rund 41.738 US-Dollar, nach etwa 43.804 im Vorjahresquartal und 42.553 im Vorquartal.
Das operative Ergebnis im Q2 sank um 33 % gegenüber dem Vorjahr auf 1,605 Milliarden US-Dollar, bei einer operativen Marge von 6,3 % – nach 9,3 % im Vorjahr, aber leicht über den 5,5 % des Vorquartals. Der Nettogewinn lag bei 1,478 Milliarden US-Dollar, 45 % weniger als im Vorjahr. Ohne Einmalaufwendungen und aktienbasierte Vergütung betrug der bereinigte Nettogewinn 1,812 Milliarden US-Dollar, ein Minus von 42 %.
Automobilgeschäft
Teslas Autoumsatz im Q2 sank um 7 % gegenüber dem Vorjahr auf 19,88 Milliarden US-Dollar – das zweite Quartal in Folge mit Rückgang. Darin enthalten sind Rekorderlöse aus regulatorischen Gutschriften von 890 Millionen US-Dollar (rund 3,5 % des Gesamtumsatzes). Der Umsatz mit Energieerzeugung und -speicherung erreichte 3,014 Milliarden US-Dollar und verdoppelte sich gegenüber dem Vorjahr. Services und Sonstiges (einschließlich Reparaturen außerhalb der Garantie) kamen auf 2,608 Milliarden US-Dollar, 21 % mehr als im Vorjahr. Bemerkenswert: Das Energiegeschäft machte erstmals mehr als 10 % des Gesamtumsatzes aus.
Tesla lieferte im Q2 444.000 Fahrzeuge aus, 15 % mehr als im Vorquartal, aber 5 % weniger als im Vorjahr – und damit mehr als der Konsens von 439.000. Erstmals seit 2012 sanken die Auslieferungen zwei Quartale in Folge gegenüber dem Vorjahr, wobei der Rückgang im Q2 etwas geringer ausfiel als im Vorquartal. Produziert wurden im Q2 410.800 Fahrzeuge, 14 % weniger als im Vorquartal und 5 % weniger als im Vorjahr.
Die globale Lagerreichweite stieg auf 18 Tage (Vorjahr: 16 Tage), sank aber deutlich gegenüber 28 Tagen im Vorquartal, was den Lagerdruck mindert. Der freie Cashflow im Q2 drehte mit 1,342 Milliarden US-Dollar ins Plus, nach −2,531 Milliarden im Vorquartal – vor allem dank eines Lagerabbaus von 1,8 Milliarden, teilweise ausgeglichen durch 600 Millionen an Investitionen in KI-Infrastruktur.
Die maximale Jahreskapazität von Teslas Werken weltweit liegt bei über 2,35 Millionen Fahrzeugen. Das Unternehmen erweitert seine Modellpalette weiter, mit neuen Varianten von Model 3 und Model Y und zusätzlichen Lackfarben für Model S, 3, X und Y. Auch die Cybertruck-Produktion wird hochgefahren: Sie hat sich im Q2 gegenüber dem Vorquartal mehr als verdreifacht, und die maximale Jahreskapazität soll 125.000 Einheiten erreichen.
Energie und weitere Geschäftsbereiche
Im Energiebereich erreichten die installierten Speicher im Q2 9,4 GWh, ein Plus von 129 % gegenüber dem Vorquartal und der zweite Rekord in Folge. Das ist der hellste Lichtblick des Quartalsberichts.
Der Umsatz mit Services und Sonstigem stieg um 21 % gegenüber dem Vorjahr auf 2,6 Milliarden US-Dollar. Darin spiegeln sich die wachsende Tesla-Flotte und die steigende Nachfrage nach Kundendienst wider. Gleichzeitig baut das Unternehmen sein Supercharger-Netz aus und will in Nordamerika in diesem Jahr mehr Ladekapazität installieren als alle anderen Anbieter zusammen.
Teslas (TSLA) Telefonkonferenz zum Q2 2024
Musk hält Teslas Investitionen in KI-Roboter für die umfassendsten der Branche, darunter das vollautonome Fahren (FSD) und der humanoide Roboter Optimus. Er erwartet, dass die weltweite Nachfrage nach humanoiden Robotern 20 Milliarden Einheiten erreichen könnte, und betont, dass der Kernwert des Unternehmens im autonomen Fahren und in der Robotik liegt. Wer diese Vision nicht teile, solle keine Tesla-Aktien halten.
Seiner Meinung nach haben die meisten noch nicht begriffen, wie gut FSD inzwischen ist. Sollte Trump gewählt werden und die Förderung für Elektroautos streichen, wären die Folgen für Tesla minimal, für die Konkurrenz aber womöglich verheerend – was Tesla langfristig sogar nützen könnte. Zudem will das Unternehmen die jährlichen Investitionen (CAPEX) bei rund 10 Milliarden US-Dollar halten.
Elektroautos
Im Q2 gingen zwei Drittel der Verkäufe an Erstkäufer eines Tesla. Das Absatzwachstum 2024 dürfte deutlich geringer ausfallen als 2023.
Teslas globaler Marktanteil bei Elektroautos wächst wieder. Die Erlöse aus Umweltzertifikaten erreichten einen neuen Rekord, vor allem weil andere Hersteller bei der Einhaltung der Emissionsvorgaben hinterherhinken. Der durchschnittliche Verkaufspreis der Hauptmodelle S3XY (Model S, 3, X und Y) sank in diesem Quartal weiter, bedingt durch Preisanpassungen und Finanzierungsaktionen. Der negative Währungseffekt belief sich auf 300 Millionen US-Dollar.
Derzeit werden pro Woche rund 1.400 Cybertrucks mit 4680-Zellen gebaut, dreimal so viele wie im Q1; bis Jahresende soll das Modell profitabel werden. Die Produktion von 4680-Zellen stieg gegenüber dem Q1 um 50 %, bei weiter sinkenden Kosten. Der erste Cybertruck mit Trockenelektroden-Technik ist gebaut; die Serienproduktion wird im Q4 erwartet und könnte die Kosten deutlich senken.
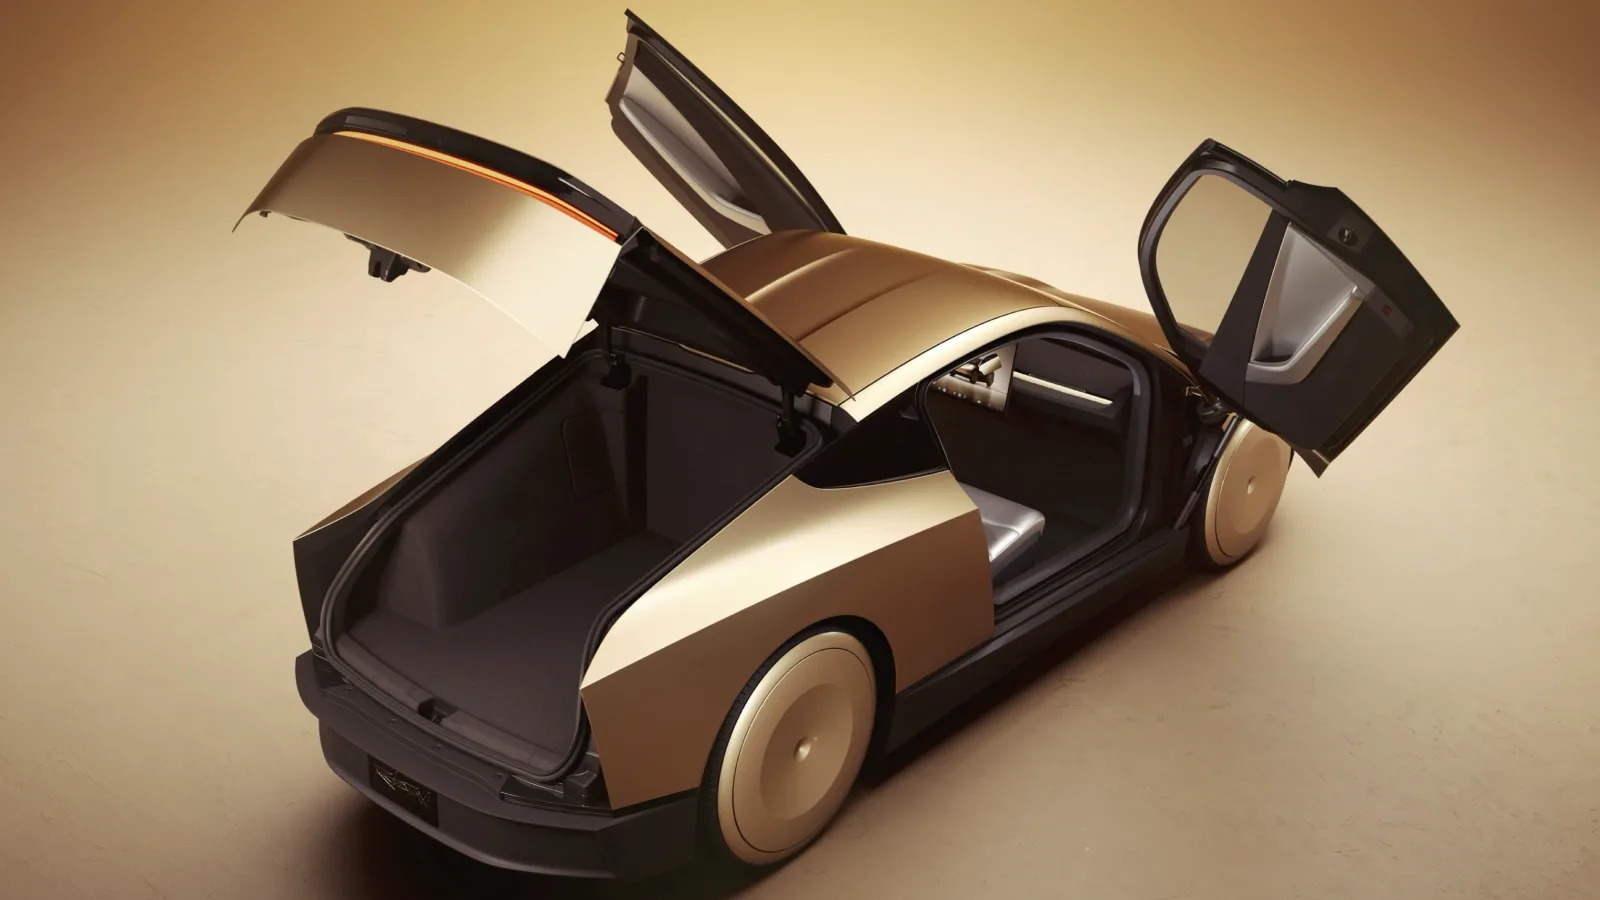
Die Produktion des Semi soll Ende des Jahres starten, das günstige Modell in der ersten Hälfte des nächsten Jahres auf den Markt kommen, und der Roadster soll nächstes Jahr vorgestellt werden.
Der Bau der Gigafactory in Mexiko ist wegen der politischen Unsicherheit rund um die US-Wahl auf Eis gelegt. Robotaxi und Optimus sollen in der Gigafactory Texas produziert werden.
Wegen möglicher Zusatzzölle in Europa auf in China gebaute Elektroautos passt Tesla seine Produktionsstrategie an und will einen Teil der Fertigung in die Gigafactory Berlin verlagern. Selbst bei Zusatzzöllen erwartet Tesla eine geringere Belastung als bei chinesischen Herstellern.
Vollautonomes Fahren (FSD)
FSD V12.5 wird schrittweise ausgerollt, mit fünfmal so vielen Parametern und zusammengeführten Modi für Autobahn und Stadt. Musk glaubt, dass FSD mit zunehmender Fahrleistung ohne menschliches Eingreifen von einer überwachten zu einer Version ohne Überwachung übergehen wird.
Bis Jahresende wird ein deutlicher Anstieg der eingriffsfreien Strecke erwartet, und unüberwachtes autonomes Fahren könnte nächstes Jahr erreichbar sein. Tesla will mit V12.5 oder V12.6 die Zulassung von FSD in Märkten außerhalb der USA beantragen.
Mehrere Autohersteller haben Interesse an einer FSD-Lizenz bekundet, Details zu den Verhandlungen wurden aber nicht genannt. Musk möchte, dass Lizenzen mit mindestens einer Million Fahrzeugen beginnen. Selbst wenn andere Hersteller eine Lizenz erhalten, würde es Jahre dauern, FSD-kompatible Modelle zu entwickeln.
Robotaxi
Das eigens entwickelte Robotaxi-Modell wird im „Unboxed“-Verfahren gefertigt. Die Präsentation wurde vom 8. August auf den 10. Oktober verschoben, um mehrere wichtige Änderungen einzuarbeiten.
Auf die Frage nach dem künftigen Betriebsmodell, dem Investitionsbedarf und möglichen Partnern antwortete Musk, das Modell werde eher Airbnb ähneln: Die Fahrzeuge gehören überwiegend privaten Besitzern. Tesla werde auch selbst Fahrzeuge betreiben und glaubt, dass die meisten Besitzer sich dem Robotaxi-Dienst anschließen wollen.
KI und Supercomputer
Der Ausbau des Supercomputers in der Gigafactory Texas ist fast abgeschlossen. Dort entsteht Teslas größter H100-Cluster mit über 50.000 H100-GPUs und rund 20.000 Einheiten eigener KI-Hardware. Die nächste Hardwaregeneration AI5 soll eine Inferenzleistung auf dem Niveau von NVIDIAs B200 bieten und für verteiltes KI-Computing nutzbar sein.
Um wegen der Knappheit an NVIDIA-GPUs genügend Trainingskapazität zu sichern, wird das Unternehmen mehr in Dojo investieren (Teslas eigenen Supercomputer für KI-Training). Musk hält es für möglich, dass Dojo künftig mit NVIDIA-Systemen konkurrieren kann.
Wenn die Aktionäre zustimmen, wird Tesla in xAI investieren (Musks neu gegründetes KI-Unternehmen), wobei Musk betont, dass xAI keinen Vorrang vor Tesla haben wird.
Optimus
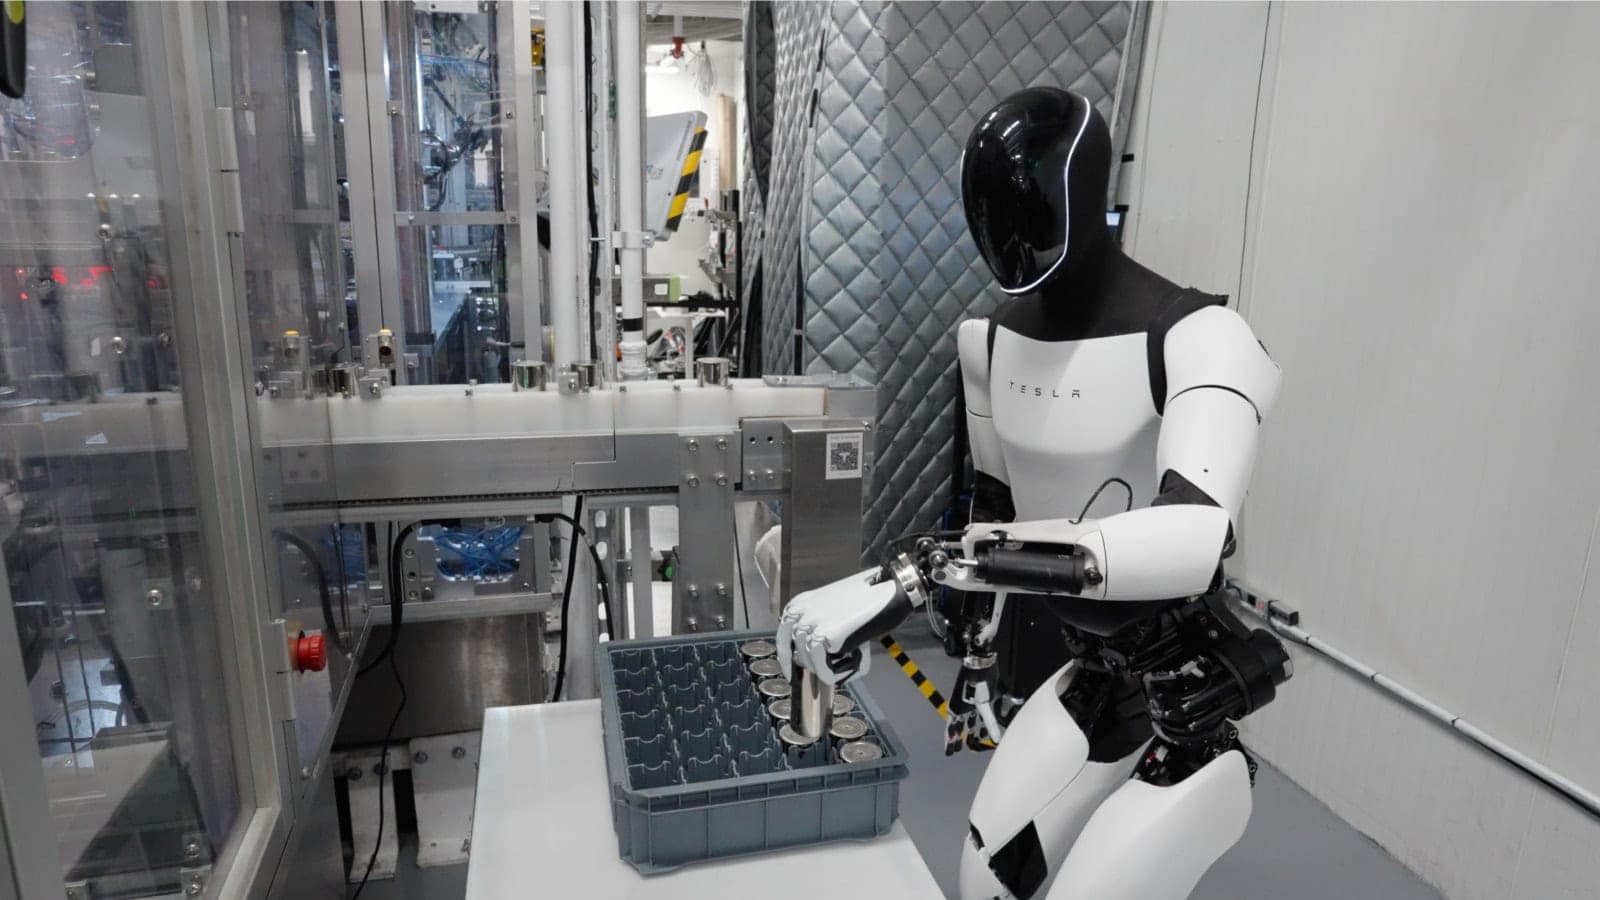
Optimus (der humanoide Roboter) hat seine erste Aufgabe in Teslas Werken erledigt. Die erste offizielle Version soll Anfang nächsten Jahres gebaut werden, bis Ende nächsten Jahres sollen Tausende Einheiten im Einsatz sein. Tesla plant, Optimus in Serie zu fertigen und 2026 als Produkt der zweiten Generation offiziell zu verkaufen.
Energie und Laden
Die Installationen von Megapack (Großspeicher) und Powerwall (Heimspeicher) erreichten im Q2 Rekordwerte. Trotz des starken Wachstums warnt Tesla Anleger vor möglichen Schwankungen in diesem Geschäft.
Das Unternehmen sieht bei Megapack einen klaren Softwarevorteil und keine Anzeichen einer Marktsättigung bei Energiespeichern. Neben dem Ausbau der US-Werke ist eine Megapack-Produktionslinie in Shanghai geplant.
Tesla will sein Supercharger-Geschäft ausbauen: Bis Jahresende sollen die neuen Installationen in Nordamerika die aller anderen Betreiber zusammen übertreffen.
Bewertung und Analyse
Stärken und Chancen:
- Die Elektroauto-Verkäufe erholen sich, die Lagerbestände sind gesund
- Der Zeitplan für die nächste Fahrzeuggeneration liegt derzeit im Plan, und sie kann bestehende Linien nutzen, was Investitionen und Fahrzeugkosten senkt
- Die Produktion der 4680-Zellen kommt gut voran
- FSD V12 erhält positives Feedback und scheint noch Verbesserungspotenzial zu haben, was Lizenzen an andere Hersteller wahrscheinlicher macht
- Der Aufbau massiver GPU-Rechenleistung vergrößert den Abstand zu Konkurrenten beim autonomen Fahren
- Robotaxi und Optimus kommen gut voran und haben enorme Marktpotenziale
- Das Energiegeschäft ist für solides Wachstum in den kommenden Jahren gerüstet
- Europa und die USA kontrollieren strategisch die Einfuhr chinesischer Elektroautos
- Traditionelle Verbrennerhersteller in Europa und Amerika fahren ihre Investitionen in Elektroautos zurück
- Die US-Notenbank könnte einen Zinssenkungszyklus einleiten
Schwächen und Risiken:
- Begrenztes Absatzwachstum der bestehenden Modelle
- Chinesische Konkurrenten bleiben sehr wettbewerbsfähig, was Margenopfer für mehr Absatz erzwingt und die Profitabilität belastet
- Bei einem Wahlsieg Trumps könnten Kürzungen der Elektroauto-Förderung die Kosten erhöhen
- Die politischen Positionen von CEO Elon Musk könnten Teslas Markenimage schaden
Elektroauto-Absatz erreicht die Talsohle und erholt sich
Teslas Autoumsatz und Elektroauto-Absatz liegen zwar weiter unter dem Vorjahr, doch das ist nicht der entscheidende Punkt. Wirklich bemerkenswert ist, dass beide Kennzahlen gegenüber dem Q1 deutlich gestiegen sind. Die Schwäche im Q1 könnte also ein Ausreißer gewesen sein und kein langfristiger Trend. Teslas Autogeschäft dürfte sich in der zweiten Jahreshälfte schrittweise erholen.
Die Auslieferungen im ersten Halbjahr lagen rund 7 % unter dem Vorjahr, doch Tesla hat die Absatzprognose für das Gesamtjahr nicht gesenkt, sondern nur erklärt, das Wachstum werde geringer ausfallen als im Vorjahr. Vermutlich peilt Tesla für das Gesamtjahr mindestens 1 % Wachstum bei den Auslieferungen an, was im zweiten Halbjahr rund 7 % Wachstum erfordern würde. Gelingt das, würde es das Vertrauen des Marktes zweifellos stärken.
Abwägung zwischen Preis und Menge
Tesla opfert derzeit Bruttomarge für mehr Absatz und kurbelt die Verkäufe mit Preissenkungen und günstigen Krediten an. Vorerst scheint diese Strategie aufzugehen. Gleichzeitig liefern die stark gestiegenen Erlöse aus Umweltzertifikaten zusätzlichen Rückhalt: In einem insgesamt schwachen Elektroautomarkt fahren traditionelle Hersteller ihre E-Auto-Produktion zurück, wovon Tesla profitiert. So kann Tesla die Bruttomarge im Autogeschäft insgesamt halten und zugleich zu wettbewerbsfähigeren Preisen verkaufen.
Diese Strategie erklärt womöglich auch, warum Tesla mögliche politische Änderungen – etwa geringere Kaufprämien bei einem Wahlsieg Trumps – wenig zu fürchten scheint. Im dynamischen Spiel des US-Automarkts könnte ein härteres Umfeld Tesla sogar begünstigen: Der Rückzug der Konkurrenz bringt kurzfristig Zertifikatserlöse und verbessert langfristig die Wettbewerbslage.
Fortschritte bei Batterien und autonomem Fahren
Nach diesem Quartalsbericht scheinen Gerüchte über ein mögliches Aus für die 4680-Zelle unbegründet. Die 4680-Zelle bleibt zentral für Teslas Plan, die Produktionskosten zu senken. Gelingt die Umsetzung, stärkt das Teslas künftige Kostenwettbewerbsfähigkeit erheblich.
Noch bemerkenswerter: Tesla hat einen Cybertruck mit Trockenelektroden-Technik gebaut, die bis Jahresende in Serie gehen könnte. Die Trockenelektrode ist zweifellos ein Durchbruch in Teslas Batterietechnik, basierend auf Kerntechnologie aus der Übernahme von Maxwell im Jahr 2019, und soll Energiedichte und Lebensdauer der Batterien deutlich verbessern.
Trotz deutlicher Fortschritte bei FSD könnten Musks Erwartungen an den künftigen Robotaxi-Betrieb zu optimistisch sein. Langfristig werden die Regulierungen in den einzelnen Ländern zwangsläufig lockerer, weil der gesellschaftliche Nutzen von FSD die Risiken bei Weitem überwiegt. Dieser Prozess braucht aber Zeit und wird kaum reibungslos verlaufen. Technisch ist davon auszugehen, dass Teslas FSD in den nächsten ein bis zwei Jahren einen Durchbruch schafft und 99 % aller Situationen bewältigen kann.
Günstiges Modell und Optimus
Tesla hat bestätigt, in der ersten Hälfte des nächsten Jahres ein günstiges Modell einzuführen – ein positives Signal. Als Übergangsprodukt zwischen der aktuellen Plattform und der künftigen nächsten Generation könnte es auf größere Herausforderungen stoßen als erwartet, doch vorerst besteht kein Grund zu übermäßiger Sorge. Wichtiger ist, dass es direkt auf bestehenden Linien gefertigt werden kann und Teslas Jahreskapazität über 3 Millionen Fahrzeuge heben dürfte. Damit könnte das günstige Modell von Anfang an profitabel sein und das Verlustgeschäft vermeiden, das dem Cybertruck in der Anlaufphase drohen könnte.
Auch das Optimus-Projekt scheint recht gut voranzukommen. Tesla will ab nächstem Jahr Tausende Roboter in seinen Werken einsetzen, deutlich mehr als das zuvor genannte Ziel von 1.000 Einheiten. Angesichts von Teslas Erfahrung in KI und Automatisierung stehen die Chancen gut, einen praxistauglichen humanoiden Roboter zu bauen.
Unerwartete Lichtblicke
In diesem Quartal war das Energiegeschäft entscheidend für Teslas Umsatzwachstum und Profitabilität. Bis zur nächsten Wachstumswelle im Autogeschäft dürfte es Teslas wichtigster Lichtblick bleiben. Langfristig sind die Aussichten für Energiespeicher weiter gut: Wer die Schwankungen realistisch einschätzt, sollte das Wachstumspotenzial dieses Geschäfts nicht unterschätzen.
Fazit
Auch wenn der Markt Teslas Quartalsberichte oft unterschiedlich deutet, wird dieser Bericht positiv gesehen. Zentrale Kennzahlen wie stabilisierte Autoverkäufe, sinkende Produktionskosten, das wachsende Energiegeschäft, Fortschritte bei FSD und Optimus sowie das planmäßig vorankommende günstige Modell zeigen eine positive Entwicklung.
Tesla bleibt in jedem Fall der langfristig wettbewerbsfähigste Elektroautohersteller auf dem europäischen und amerikanischen Markt und zugleich ein großer KI-Akteur. An diesem grundsätzlichen Urteil muss derzeit nichts geändert werden. Allerdings preist Teslas Aktienkurs oft hohe Erwartungen ein, sodass er selbst bei guter Geschäftsentwicklung stark schwanken kann. Bei der Bewertung von Tesla sollte man auf langfristige Trends und Wettbewerbsvorteile achten statt auf kurzfristige Marktreaktionen.