Der Elektroautoriese Tesla hat am 23. Oktober nach Börsenschluss seine Zahlen zum Q3 2024 vorgelegt. Der Umsatz lag zwar leicht unter den Markterwartungen, Brutto- und operative Marge übertrafen aber die Analystenschätzungen. Zudem nannte das Unternehmen das erste Halbjahr 2025 als Produktionsstart für sein günstigeres Modell, worauf die Aktie nachbörslich um fast 12 % stieg.
InhaltsverzeichnisAnzeigenAusblenden
- 1Teslas (TSLA) Zahlen zum Q3 2024
- 1.1Automobil
- 1.2Energie und Services
- 2Teslas (TSLA) Telefonkonferenz zum Q3 2024
- 2.1Fahrzeug der nächsten Generation
- 2.2FSD und KI
- 2.3Robotaxi
- 2.4Energie und Services
- 3Bewertung und Analyse
- 3.1Fahrzeuge
- 3.2FSD
- 3.3Optimus
- 4Fazit
- 4.1Stärken und Chancen von Tesla (TSLA) im Q3 2024
- 4.2Schwächen und Risiken von Tesla (TSLA) im Q3 2024
Teslas (TSLA) Zahlen zum Q3 2024
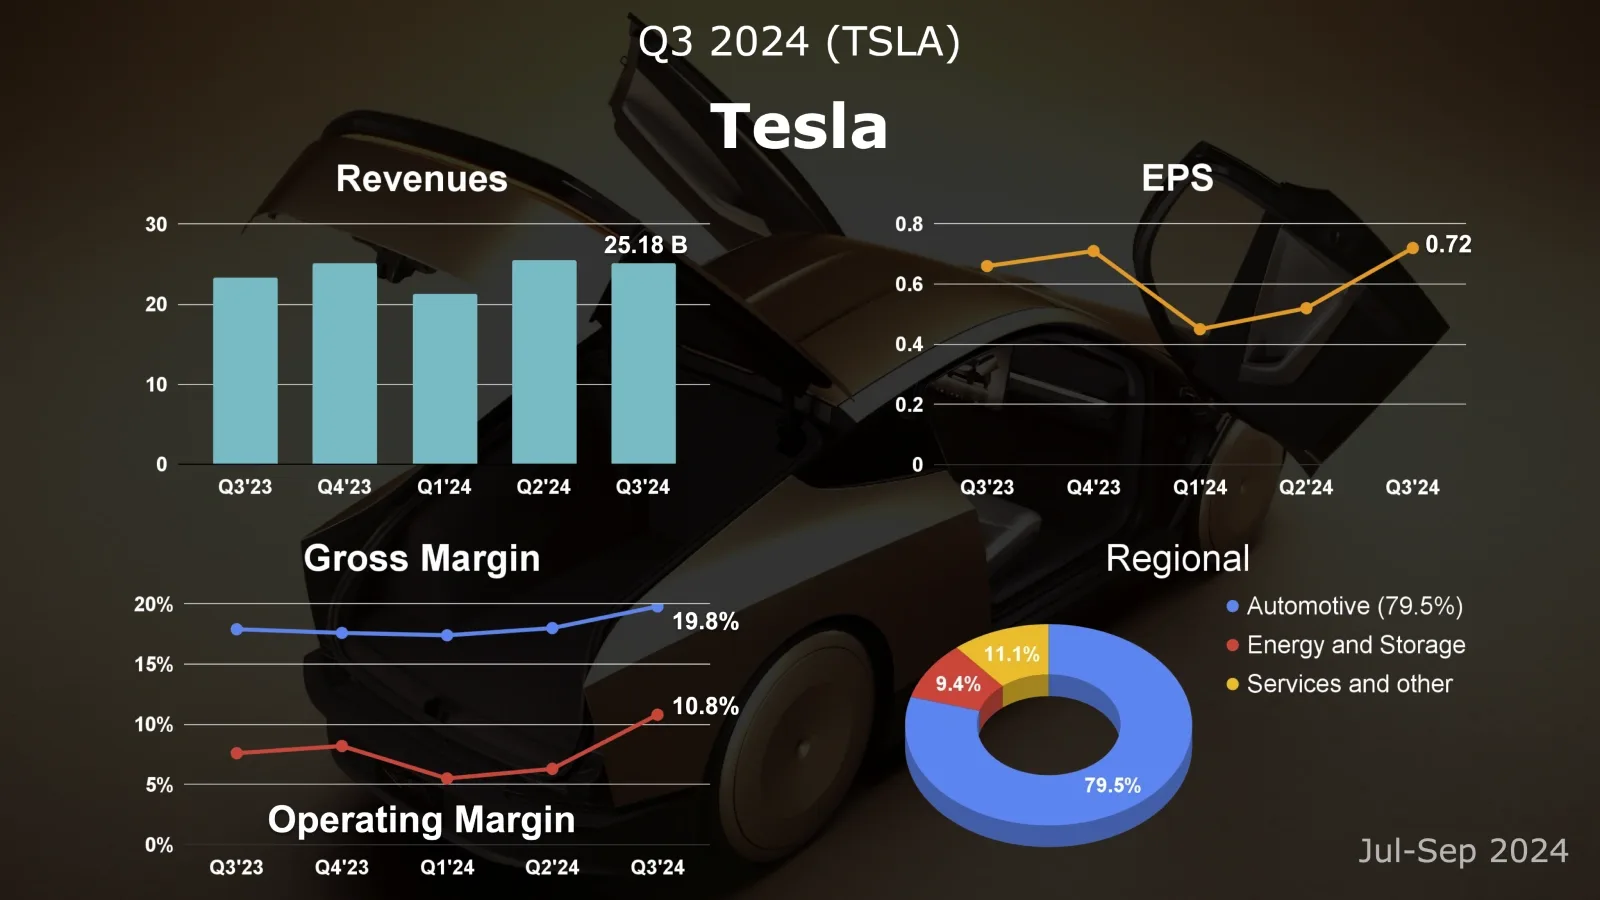
- Umsatz: 25,18 Mrd. US-Dollar (+8 % gegenüber dem Vorjahr)
- Automobil: 20,02 Mrd. US-Dollar (+2,0 %)
- Energie und Speicher: 2,38 Mrd. US-Dollar (+52,4 %)
- Services und Sonstiges: 2,79 Mrd. US-Dollar (+28,8 %)
- Gewinn je Aktie: 0,72 US-Dollar (+9 %)
- Auslieferungen: 463.000 (+6 %)
- Bruttomarge: 19,8 % (+1,9 Prozentpunkte)
Tesla legte ermutigende Zahlen zum Q3 2024 vor, ließ die Schwäche der Vorquartale hinter sich und zeigte klare Anzeichen einer Erholung. Der Umsatz erreichte 25,182 Milliarden US-Dollar, ein Plus von 7,85 % gegenüber dem Vorjahr und das zweite Quartal in Folge mit beschleunigtem Wachstum. Bemerkenswert: Das operative Ergebnis sprang um 54 % auf 2,717 Milliarden US-Dollar und lag damit deutlich über den von Analysten erwarteten 1,962 Milliarden.
Die Bruttomarge des Konzerns erreichte 19,84 %, mehr als 17,9 % im Vorjahr und 18 % im Vorquartal, und übertraf die Markterwartung von 17 % klar. Das ist der höchste Wert seit fast zwei Jahren und zeigt Teslas außergewöhnliche Kostenkontrolle.
Automobil
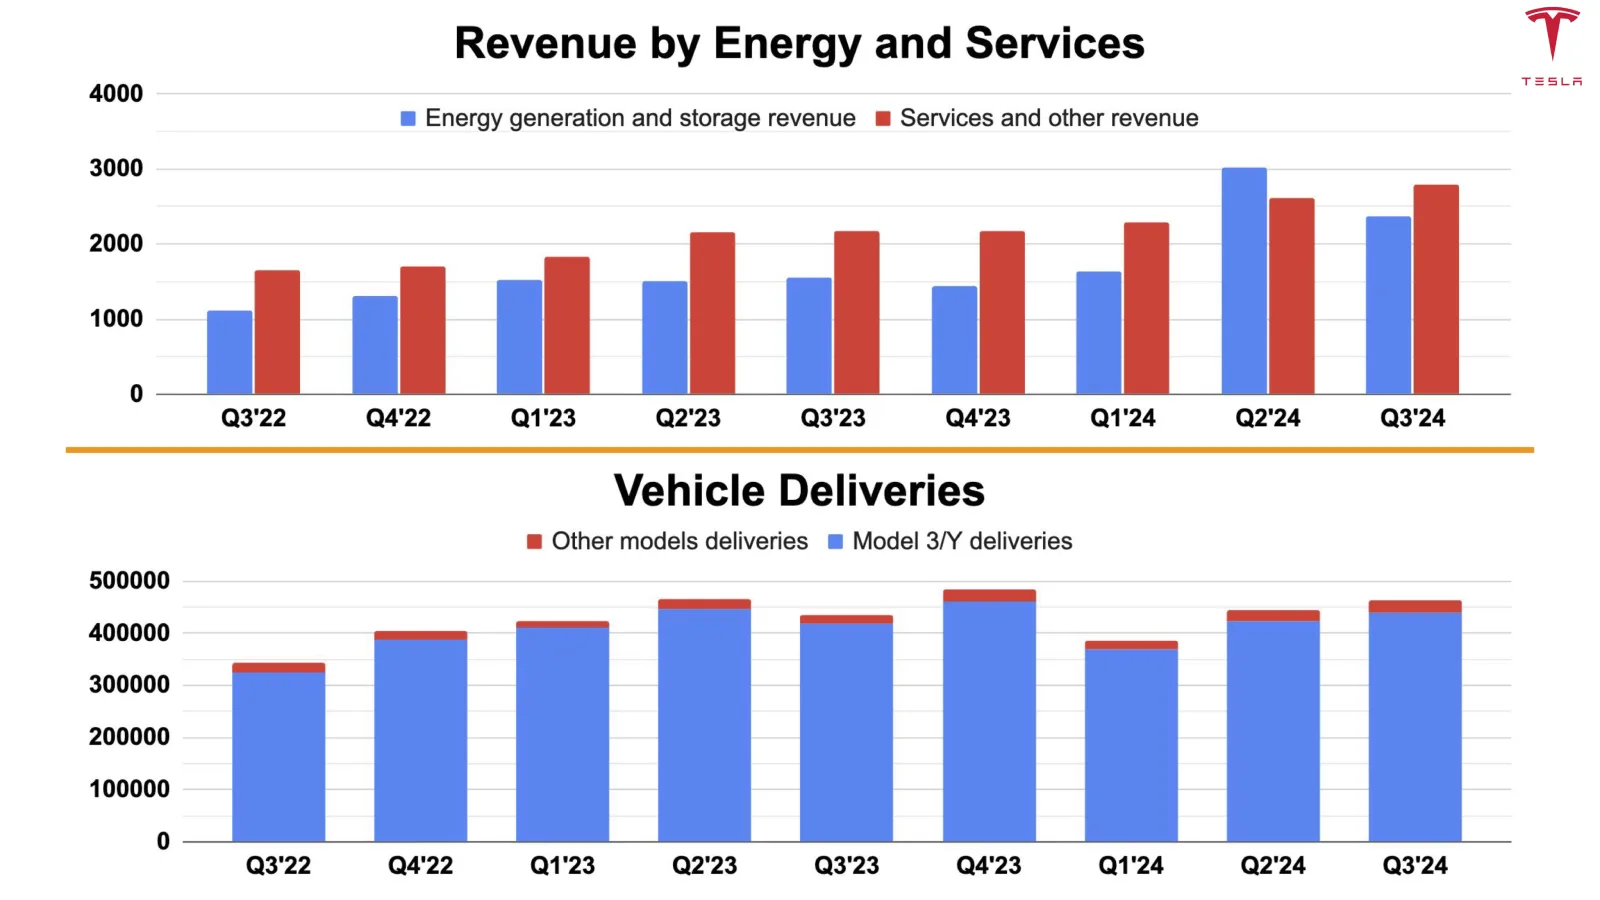
Tesla produzierte im Q3 469.796 Fahrzeuge und lieferte 462.890 aus, ein Plus von 6,4 % bei den Auslieferungen gegenüber dem Vorjahr. Auch wenn das knapp unter den erwarteten 463.900 lag, ist die Rückkehr zum Wachstum bemerkenswert. Die Lagerreichweite stieg von 16 Tagen im Vorjahr auf 19 Tage, was auf leicht steigenden Lagerdruck hindeutet.
Das Unternehmen bewies eine bemerkenswerte Kostenkontrolle und senkte die Herstellungskosten (COGS) pro Fahrzeug auf ein Rekordtief von 35.100 US-Dollar. Das ist besonders wichtig, weil es sich direkt auf die Profitabilität auswirkt: Trotz anhaltenden Preisdrucks hielt Tesla gesunde Margen.
Teslas weltweite Jahreskapazität liegt inzwischen bei über 2,35 Millionen Fahrzeugen, mit soliden Leistungen in den wichtigsten Werken:
- Gigafactory Shanghai: Jahreskapazität von über 950.000 Fahrzeugen und Rekordtief bei den Kosten pro Fahrzeug
- Gigafactory Berlin: geringere Kosten pro Fahrzeug gegenüber dem Vorquartal, fortlaufende Optimierung der Kostenstruktur
- US-Werke: höhere Produktion des überarbeiteten Model 3, Produktion des Semi-Lkw für Ende 2025 geplant
Energie und Services
Die Energiesparte erzielte einen Quartalsumsatz von 2,376 Milliarden US-Dollar, ein beachtliches Plus von 52,41 % gegenüber dem Vorjahr, mit einer Rekord-Bruttomarge von 30,5 %. Die installierten Energiespeicher erreichten 6,9 GWh, 72,5 % mehr als im Vorjahr – die Dynamik bleibt stark.
Das Servicegeschäft erzielte 2,79 Milliarden US-Dollar Umsatz, ein Plus von 28,81 %. Die Bruttomarge erreichte mit 8,82 % einen Rekord – die höchste Profitabilität in der Geschichte des Segments.
Teslas (TSLA) Telefonkonferenz zum Q3 2024
Musk betonte, Tesla sei der einzige profitable Elektroautohersteller der Welt. Auch wenn diese Aussage zu prüfen wäre, spiegelt sie die harte Realität des Markts: Skalenvorteile und Kostenkontrolle entscheiden oft über die Tragfähigkeit eines Geschäfts.
Tesla hat einen entscheidenden Wendepunkt erreicht. Das Q3 brachte mehrere Meilensteine: Die Kosten pro Fahrzeug sanken auf ein Rekordtief von 35.000 US-Dollar – ein großer Durchbruch bei der Fertigungseffizienz. Musk räumte ein, dass es schwieriger sei, die Produktionskosten eines Fahrzeugs um 20 % zu senken, als neue Modelle zu entwickeln oder neue Werke zu bauen. Das zeigt Teslas Wandel von reiner Expansion hin zur Optimierung der operativen Effizienz.
Teslas Jahreskapazität nähert sich 3 Millionen Fahrzeugen, was beeindruckend ist. Bemerkenswerter ist, dass die vorsichtige Kapazitätsplanung darauf hindeutet, dass Tesla ohne neue Fertigungslinien 50 % über dem Niveau von 2023 (rund 2,7 Millionen Fahrzeuge pro Jahr) produzieren kann – ein Schwenk von aggressiver Expansion hin zu effizienterer Kapazitätsnutzung.
Fahrzeug der nächsten Generation
Musk vertrat eine eigenwillige Sicht auf klassische günstige Autos: Ein einfaches Auto für 25.000 US-Dollar nannte er „sinnlos und töricht“ und erklärte, die Zukunft gehöre autonomen Fahrzeugen. Diese Haltung stellt das herkömmliche Denken der Autobranche infrage und deutet darauf hin, dass Tesla eher auf vollautonom fahrfähige Produkte als auf reine Billigautos setzen könnte.
Tesla zufolge wird die Produktionsplattform der nächsten Generation fünfmal effizienter sein als herkömmliche Werke. Sie soll bestehende und neue Modelle fertigen und zeigt Teslas Innovationskraft in der Produktion. Das neue Fahrzeug, dessen Start für das erste Halbjahr 2025 geplant ist, soll nach Förderung unter 30.000 US-Dollar kosten und Kostenkontrolle mit technischer Innovation verbinden.
Tesla will die Serienproduktion des Semi-Lkw Ende 2025 starten und zielt auf Geschäftskunden, die auf die Gesamtbetriebskosten (TCO) achten. Berichten zufolge weigern sich die Semi-Fahrer von PepsiCo, auf herkömmliche Lkw zurückzuwechseln – ein Beleg für den Wettbewerbsvorteil des Produkts. Tesla entwickelt zudem ein eigenes FSD-System für den Semi, das dessen Wertversprechen stärkt.
FSD und KI
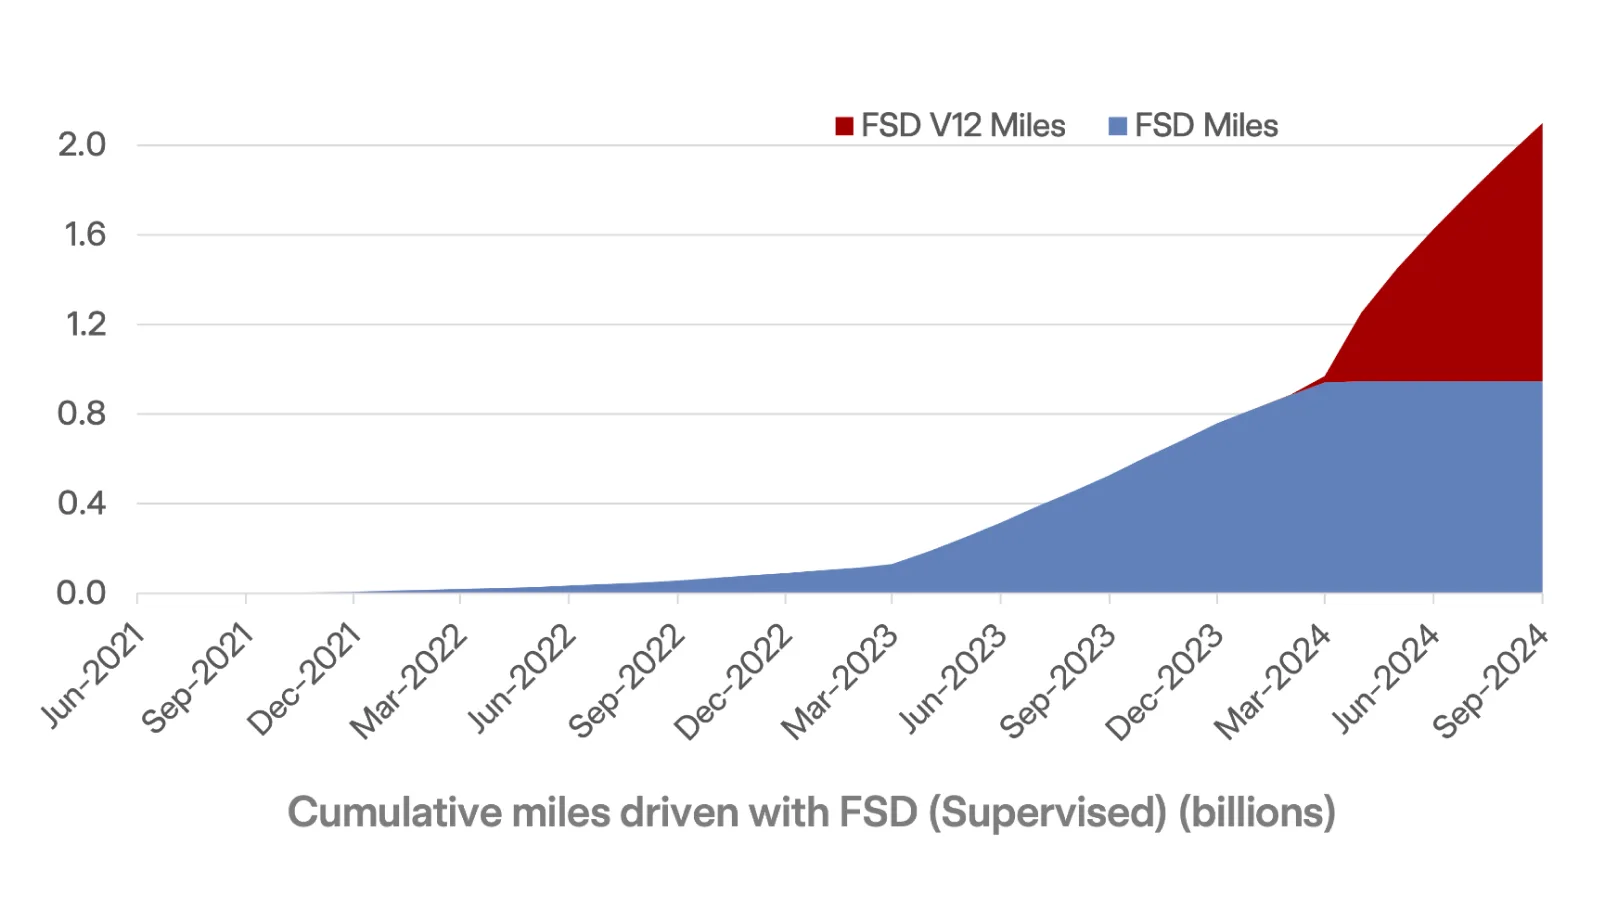
Tesla erreichte wichtige Meilensteine beim autonomen Fahren: FSD hat insgesamt 2 Milliarden Meilen zurückgelegt, die Hälfte davon mit V12. Die kommende Version FSD V13 verspricht revolutionäre Verbesserungen: eine tausendfach längere Strecke zwischen menschlichen Eingriffen als Anfang 2023. Diese Beschleunigung zeigt Teslas Vorsprung beim KI-Training.
Das KI-Rechencluster in der Gigafactory Texas, das bis Ende Oktober 50.000 H100-GPUs erreichen soll, bietet eine beispiellose Rechenleistung. Damit entfallen Engpässe beim KI-Training, und die Grundlage für Fortschritte bei FSD und Optimus ist gelegt. Musk betonte, Tesla sei weltweit führend bei der Effizienz der Inferenzberechnung – ein entscheidender Vorteil im künftigen KI-Wettbewerb.
Die Beziehung zwischen Tesla und xAI zeigt besondere Vorteile: Beide verfolgen unterschiedliche Schwerpunkte – xAI zielt auf Superintelligenz, Tesla auf KI für autonomes Fahren und Robotik. So kann Tesla technologisch unabhängig bleiben und zugleich von allgemeinen KI-Fortschritten profitieren.
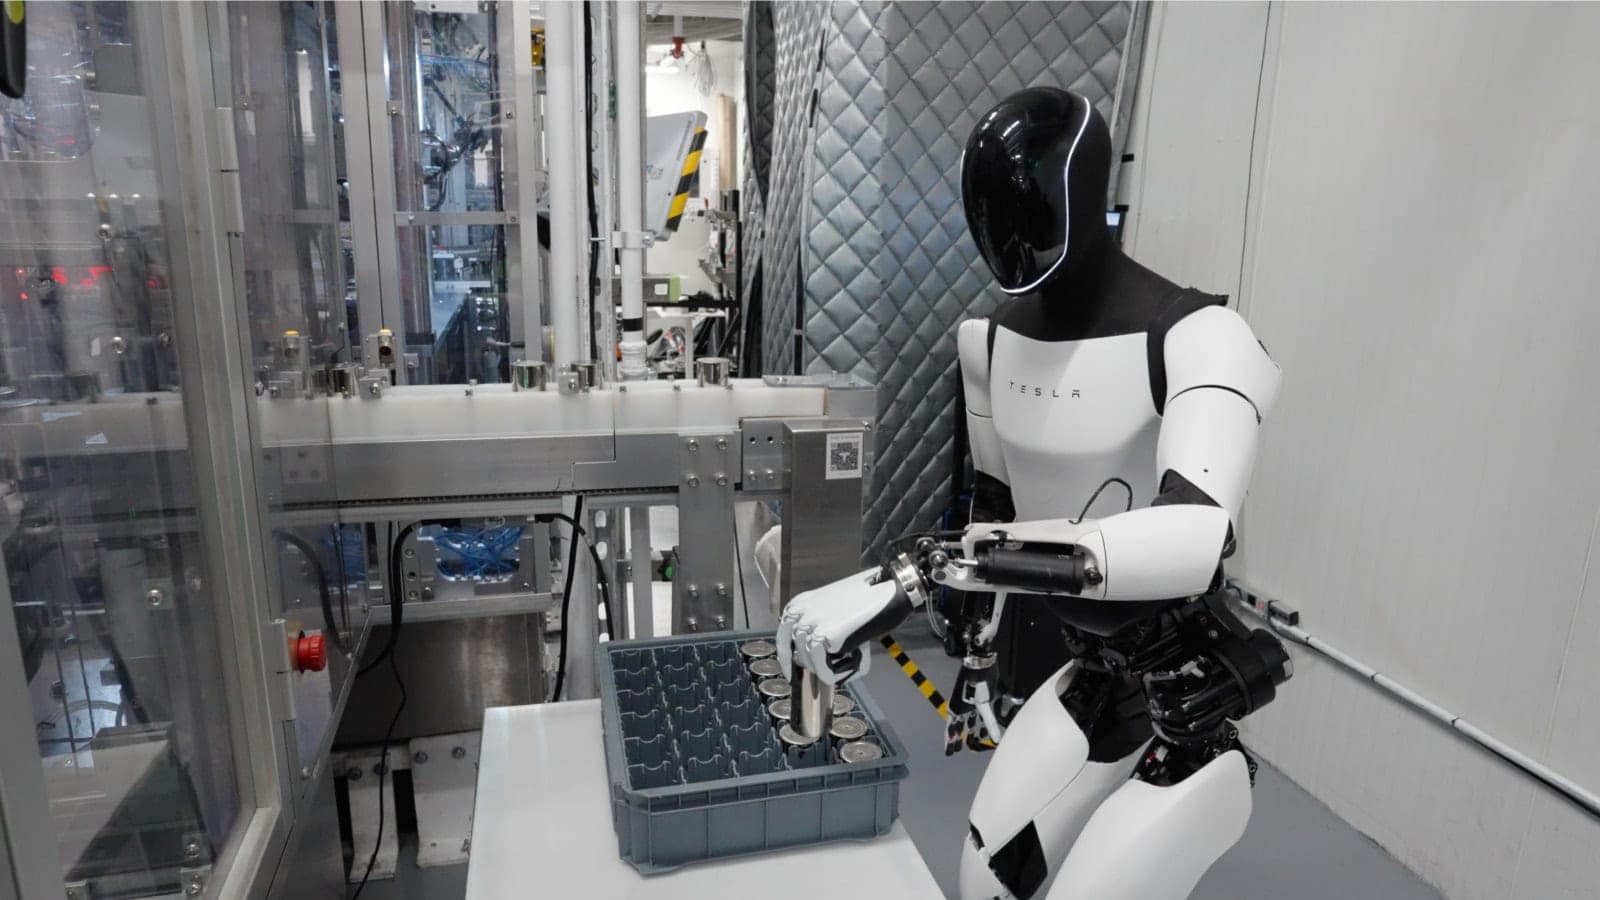
Musk bezeichnete Teslas Optimus als den fortschrittlichsten humanoiden Roboter der Welt; nur Tesla verfüge sowohl über KI-Know-how als auch über Massenfertigungskompetenz. Dieser Vorteil könnte Tesla in der Robotik eine ähnliche Vormachtstellung wie im Autobau verschaffen.
Robotaxi
Tesla hat seine Robotaxi-App entwickelt und intern getestet; der Start ist für nächstes Jahr in Kalifornien und Texas geplant. Musk zeigte sich zuversichtlich, 2025 die behördliche Zulassung für kostenpflichtige Fahrten ohne Aufsicht zu erhalten. Der Zeitplan ist optimistisch, zeigt aber Teslas Entschlossenheit, autonomes Fahren zu kommerzialisieren.
Der für 2026 geplante Start des Cybercab markiert einen großen Wandel im Geschäftsmodell. Bei Produktionskosten von rund 25.000 US-Dollar pro Fahrzeug und einer angestrebten Jahreskapazität von 2 Millionen (optimistisch 4 Millionen) Einheiten zeigen diese Zahlen Teslas Ambitionen im Mobilitätsmarkt.
Teslas „Unboxed“-Fertigungsstrategie für das Robotaxi – eine Montage nach dem LEGO-Prinzip – soll den Platzbedarf in der Fertigung um 40 % senken und die Produktion um 30 % beschleunigen. Dieser innovative Ansatz könnte die Autoproduktion revolutionieren.
Energie und Services
Teslas Energiegeschäft beschleunigt sich. Die Megafactory in Lathrop produziert 200 Megapacks pro Woche, eine Jahreskapazität von 40 GWh. Mit zusätzlichen 20 GWh aus Shanghai kommt Tesla auf rund 60 GWh Speicherkapazität pro Jahr und bewegt sich auf 100 GWh zu. Dieses Segment soll 2024 schneller wachsen als das Autogeschäft.
Die Powerwall-Installationen erreichten mehrere Quartale in Folge Rekordwerte und stärken Teslas Führungsposition bei Heimspeichern. Die installierten Speicher sollen sich im Jahresvergleich verdoppeln – ein Zeichen für starke Dynamik.
Bewertung und Analyse
Tesla steht an einem entscheidenden Wendepunkt. Nach 1,809 Millionen Auslieferungen 2023 müsste das Q4 schon für ein bescheidenes Jahreswachstum von 0,5 % erstmals mehr als 500.000 Auslieferungen in einem Quartal erreichen, nämlich rund 524.000. Die Bedeutung dieses Meilensteins geht über die reine Größe hinaus: Er zeigt Teslas Fähigkeit, seine Kapazitäten zu optimieren.
Dass die Automobil-Bruttomarge wieder über 20 % liegt, bestätigt die Preisstrategie und unterstreicht eine außergewöhnliche Kostenkontrolle. Rekordmargen in Energie und Services stärken die Gesamtprofitabilität zusätzlich. Diese umfassende finanzielle Verbesserung zeigt, dass sich Tesla zu robuster operativer Effizienz entwickelt.
Die Nachfrage nach Energiespeichern übersteigt weiterhin das Angebot – ein Beleg für starke Marktresonanz. Die Margenverbesserungen im Servicegeschäft spiegeln fortlaufende operative Optimierung wider. Der Erfolg dieser Geschäftsbereiche verwirklicht Schritt für Schritt Teslas Diversifizierungsvision.
Teslas Wachstumsgeschichte schlägt ein neues Kapitel auf. Musks Ziel von 20 % bis 30 % jährlichem Wachstum mag vor dem Branchenhintergrund ehrgeizig wirken, erweist sich bei genauer Analyse aber als plausibel. Es ruht auf zwei Säulen: dem Hochlauf des Cybertrucks und dem Start eines neuen günstigen Fahrzeugs.
Fahrzeuge
Der Cybertruck übertraf die Markterwartungen. Als drittmeistverkauftes Elektroauto in den USA hat er die Gewinnschwelle früher als geplant erreicht – das verdient Beachtung. Das bestätigt Teslas Fortschritte in der Fertigung und schafft eine solide Basis für das Ziel von 100.000 Auslieferungen im Jahr 2025.
Teslas Produktstrategie befindet sich in einem tiefgreifenden Wandel. Die erstmalige Bestätigung mehrerer günstiger Modelle zeigt ein tiefes Verständnis der Nachfrage. Ein Preis unter 30.000 US-Dollar nach Förderung belegt die geschickte Balance zwischen Marktanteilsgewinnen und Markenpositionierung.
FSD
Teslas Aussage, FSD V13 werde die eingriffsfreie Strecke vertausendfachen, ist bemerkenswert. Auch wenn sie noch zu belegen ist, zeigt diese ehrgeizige Ankündigung Teslas Entschlossenheit für einen Durchbruch beim autonomen Fahren. Der Markt wird genau verfolgen, ob dieses Versprechen eingelöst wird – als möglichen Gradmesser für Teslas Führungsrolle.
Musks Zusage, die HW3-Hardware früher Käufer kostenlos aufzurüsten, geht über technische Erwägungen hinaus. Die Loyalität der Kernkunden zu bewahren schützt den Ruf der Marke und schafft eine solide Basis für künftige Innovationen. Diese strategische Entscheidung zeigt, dass Tesla die wichtige Rolle früher Anwender für die Marke versteht.
Teslas Fortschritte beim autonomen Fahren verdienen Aufmerksamkeit. Die Pläne, 2025 Robotaxi-Dienste in Kalifornien und Texas zu starten, bedeuten einen beschleunigten Zeitplan. Tesla zeigt sowohl technische Fähigkeit als auch Entschlossenheit bei der Kommerzialisierung autonomer Technik.
Optimus
Der Durchbruch von Optimus beim Handdesign zeigt Teslas Vorstoß in neue Umsatzquellen. Teslas Fähigkeit zur Massenfertigung könnte zum wichtigsten Wettbewerbsvorteil werden, gerade bei humanoiden Robotern.
Die Wettbewerbslandschaft bei humanoiden Robotern unterscheidet sich jedoch regional. Westliche Konkurrenten dürften kaum mit dem Preis-Leistungs-Verhältnis von Optimus mithalten können, chinesische Hersteller könnten dank starker Fertigungskompetenz und Kostenvorteilen aber konkurrenzfähige Alternativen auf den Markt bringen. Diese Dynamik könnte Tesla zu flexibleren Produkt- und Marktstrategien bewegen.
Fazit
Tesla nähert sich mehreren entscheidenden Wendepunkten. Der Quartalsbericht brachte wichtige Neuigkeiten: besser als erwartete Margen in allen drei großen Segmenten, detaillierte Pläne für das günstige Modell, Fortschritte bei FSD, eine Robotaxi-Roadmap, den Weg des Cybertrucks zur Profitabilität und erwartetes Absatzwachstum bei Autos. Nach der Talsohle seit dem Q3 2023 zeigt Tesla Anzeichen eines Frühlings nach dem Winter. Weitere Zinssenkungen der US-Notenbank könnten zusätzlichen Rückenwind bringen.
Vom klassischen Autobau über autonome Fahrdienste und Energiespeicher bis zu humanoiden Robotern definiert Tesla seine Rolle in der technologischen Innovation neu. Trotz zunehmenden Wettbewerbs, vor allem aus China, sichern Teslas einzigartige technologische Fähigkeiten und Skaleneffekte eine vorteilhafte Position in dieser globalen technologischen Revolution.
Stärken und Chancen von Tesla (TSLA) im Q3 2024
- Der freie Cashflow kehrt auf ein robustes Niveau zurück
- Der Autoabsatz wächst wieder, die Margen stabilisieren sich
- Erfolgreiche Produktion der 4680-Zellen bei günstiger Lage am Batteriemarkt
- Positive Resonanz auf FSD V12 und deutliche Verbesserungen mit V13 erwartet
- Enorme GPU-Rechenleistung vergrößert den Vorsprung beim autonomen Fahren
- Schrittweiser Aufbau des Robotaxi-Geschäfts
- Optimus kommt gut voran, mit enormem Marktpotenzial und wenig Konkurrenz bei der Massenfertigung
- Starke Margen in Energie und Services mit mehreren Jahren Wachstumspotenzial
- Strategische Einfuhrkontrollen für chinesische Elektroautos in westlichen Märkten
- Geringere Elektroauto-Investitionen traditioneller westlicher Hersteller
- Die US-Notenbank leitet einen Zinssenkungszyklus ein
Schwächen und Risiken von Tesla (TSLA) im Q3 2024
- Die bestehenden Modelle nähern sich der Marktsättigung
- Starker Wettbewerbsdruck durch chinesische Elektroautohersteller
- Die politischen Positionen von CEO Musk sind ein anhaltendes Markenrisiko
- Mögliche Kürzung der Elektroauto-Förderung unter einer Präsidentschaft Trumps