Der Streaming-Riese Netflix (NFLX) hat am 18. Juli nach Börsenschluss seine Zahlen zum Q2 2024 (April bis Juni) vorgelegt und die Erwartungen der Wall Street sowohl beim Umsatz als auch beim Gewinn übertroffen.
InhaltsverzeichnisAnzeigenAusblenden
Die wichtigsten Punkte aus Netflix’ Zahlen zum Q2 2024
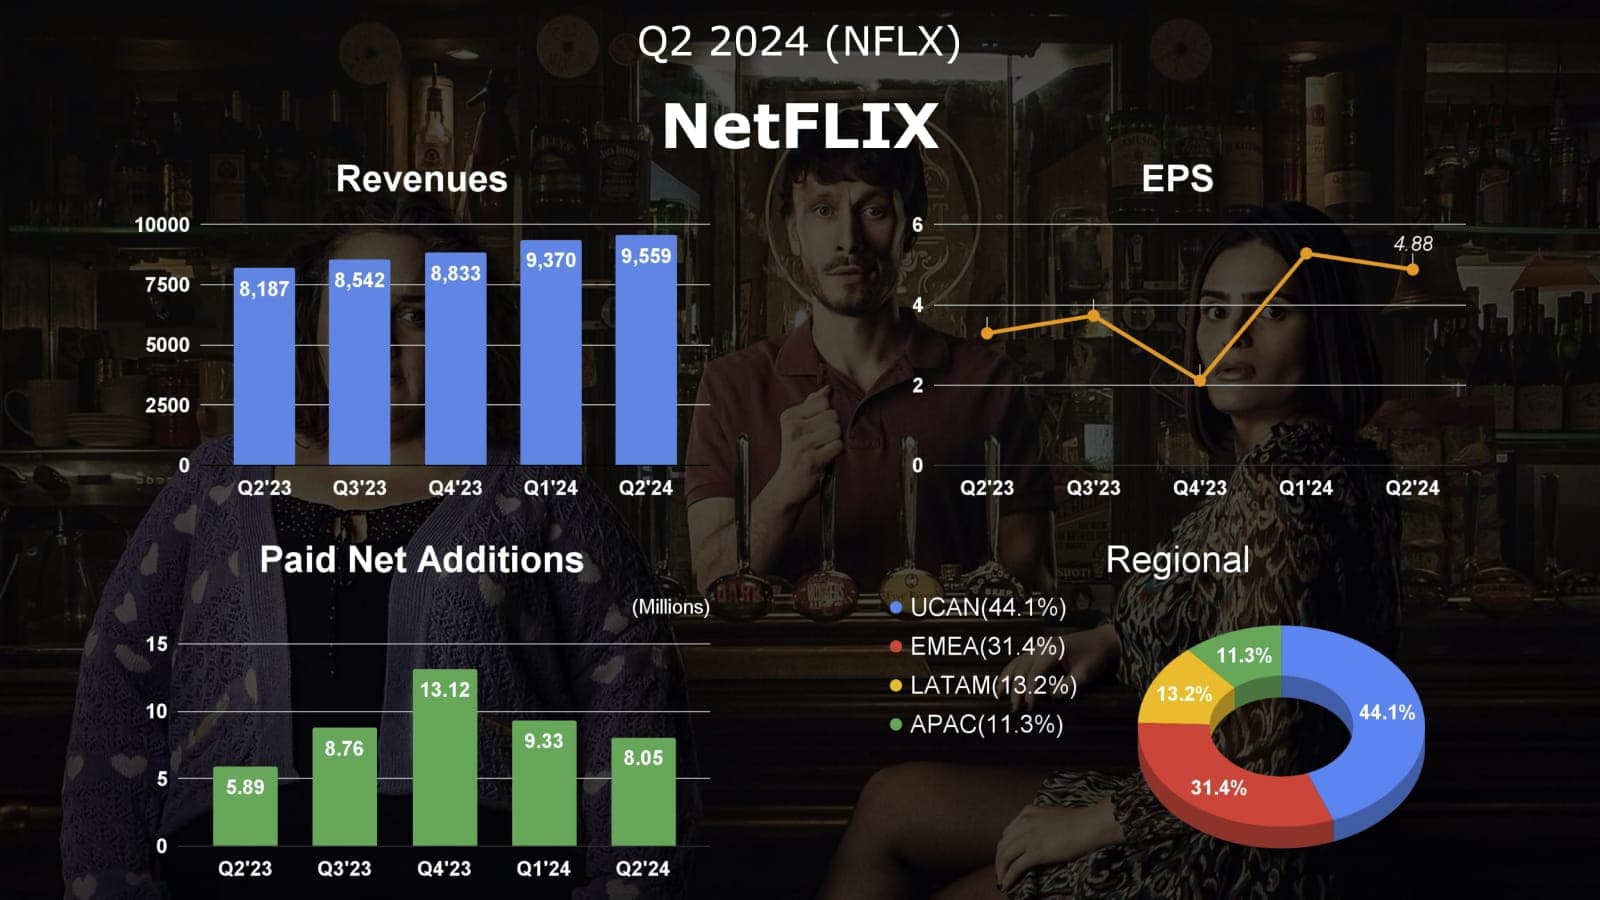
Netflix hat in diesem Quartal voll ins Schwarze getroffen. Die Zahl der zahlenden Neukunden (netto) lag bei beeindruckenden 8,05 Millionen, insgesamt sind es nun 277,65 Millionen Abonnenten. Das übertraf nicht nur die Konsensschätzung von 4,87 Millionen deutlich, sondern erreichte fast die optimistischsten Analystenprognosen von rund 8 Millionen. Grund dafür sind zwei Strategien: das kostenpflichtige Account-Sharing und das Werbe-Abo. Das Abonnentenwachstum von 3 % gegenüber dem Vorquartal und 16,5 % gegenüber dem Vorjahr war der Haupttreiber eines Umsatzes über der eigenen Prognose (+16,8 % gegenüber dem Vorjahr statt erwarteter 15,9 %).
Die Neukunden lagen zwar unter den beiden Vorquartalen, übertrafen aber die 5,89 Millionen aus dem Vorjahresquartal und schlugen die vorsichtige Prognose des Unternehmens deutlich. Das zeigt Netflix’ Gespür und Umsetzungsstärke bei der Anpassung an Marktveränderungen und Nutzerbedürfnisse.
Netflix’ neue Strategien kamen in allen Regionen gut an, wenn auch mit deutlichen Unterschieden. Außer in EMEA (Europa, Nahost und Afrika) gewannen alle Regionen mehr Neukunden als im Vorjahresquartal. Star des Quartals war der asiatisch-pazifische Raum mit 2,83 Millionen neuen Nutzern – der wichtigste Wachstumsmotor. Auch Nordamerika, EMEA und Lateinamerika wuchsen kräftig, um 1,45, 2,24 bzw. 1,53 Millionen Nutzer.
Allerdings verzeichneten alle Regionen außer Asien-Pazifik weniger Neukunden als im Vorquartal, mit Rückgängen zwischen 11 % und 43 %. Neben saisonalen Faktoren deutet das darauf hin, dass die Wirkung des Vorgehens gegen Passwort-Sharing nachlässt. Netflix wird sich daher stärker auf das Werbe-Abo stützen müssen, um weiter zu wachsen.
Der durchschnittliche Umsatz pro Mitgliedschaft (ARM) stieg um 1 % gegenüber dem Vorjahr, währungsbereinigt um 5 %, und lag damit im Rahmen der Erwartungen. Die Differenz geht vor allem auf die Sondersituation in Argentinien zurück, wo hohe Inflation zu Preiserhöhungen führte, während der Peso gegenüber dem Dollar stark abwertete.
Der ARM entwickelte sich regional unterschiedlich: Nordamerika lag mit +7 % gegenüber dem Vorjahr vorn, als Folge der Preiserhöhung in den USA im Q4 des Vorjahres. In EMEA, Lateinamerika und Asien-Pazifik sank er um 1 %, 3 % bzw. 6 %. Diese Unterschiede zeigen die Herausforderungen und Chancen von Netflix’ globaler Preisstrategie.
Das operative Ergebnis im Q2 stieg um 42,5 % gegenüber dem Vorjahr auf 2,603 Milliarden US-Dollar und lag über der eigenen Prognose von 2,52 Milliarden. Die operative Marge erreichte 27,2 % (erwartet: 26,6 %), eine deutliche Verbesserung gegenüber 22,3 % im Vorjahresquartal, aber leicht unter den 28,1 % im Q1. Der Nettogewinn lag bei 2,147 Milliarden US-Dollar, 44 % mehr als im Vorjahr, einschließlich eines nicht zahlungswirksamen, unrealisierten Gewinns von 43 Millionen aus der Neubewertung von Euro-Schulden.
Der freie Cashflow im Q2 lag jedoch bei 1,2 Milliarden US-Dollar, unter den 1,3 Milliarden des Vorjahres und den von Analysten erwarteten 1,6 Milliarden. Da der freie Cashflow derzeit zu den am genauesten beobachteten Profitabilitätskennzahlen gehört, könnte diese Zahl manche Optimisten enttäuschen.
Netflix’ Telefonkonferenz zum Q2 2024
Telefonkonferenz am 18. Juli 2024 um 20:45 Uhr (GMT)
Spiele und Livestreaming
Netflix kündigte für das zweite Halbjahr ein Onlinespiel zu Squid Game an, passend zum Start der zweiten Staffel. Das zeigt das strategische Denken bei der Erweiterung eigener Marken und der Nutzerbindung. Außerdem wagt sich das Unternehmen an Livestreaming, mit Live-Auftritten von Joe Rogan, NFL-Spielen zu Weihnachten und wöchentlichem WWE-Wrestling. Diese Initiativen bereichern das Angebot und legen den Grundstein für das Werbegeschäft.
Netflix’ Spielegeschäft verdreifachte 2023 die Nutzerbindung, und 2024 entwickelt sich ähnlich positiv. Das Unternehmen hob den Erfolg interaktiver, storybasierter Spiele zu eigenen Marken hervor, die das Nutzererlebnis verbessern und andere Inhalte ergänzen.
Werbegeschäft
Netflix’ Werbegeschäft wandelt sich von einer Randerscheinung zu einem Kernbereich. In Märkten mit Werbe-Abo entscheiden sich inzwischen 45 % der Neukunden dafür, nach 34 % im Vorquartal. Das Unternehmen will 2024 seine eigene Werbeplattform in kleinem Rahmen testen und 2025 vollständig einführen. Auch wenn die Werbeeinnahmen erst 2026 spürbar ins Gewicht fallen dürften, hat Netflix einen klaren Weg dorthin skizziert.
Netflix führt das starke Abonnentenwachstum in diesem Quartal auf drei Faktoren zurück:
- Ein starkes Inhaltsangebot
- Die anhaltende Wirkung des kostenpflichtigen Account-Sharings
- Den positiven Effekt des Werbe-Abos
Das Unternehmen betonte, dass der Wachstumsverlauf in Indien dem anderer Regionen ähnelt – ein Zeichen für den Erfolg der Globalisierungsstrategie. Zudem ist die Nutzerbindung gegenüber dem Vorjahr gestiegen, selbst unter Berücksichtigung der vom Account-Sharing betroffenen Konten, was die Wirksamkeit der Inhaltsstrategie belegt.
Koexistenz und Wettbewerb mit YouTube
Gegenüber dem starken Konkurrenten YouTube setzt Netflix auf Wettbewerb und Kooperation zugleich. Netflix räumt ein, dass beide um Zeit und Aufmerksamkeit der Nutzer konkurrieren, sieht aber auch, dass viele seiner Filme und Serien auf YouTube und in sozialen Medien lebhaft diskutiert werden. Die Beziehung ist also nicht rein konkurrierend, sondern teils für beide vorteilhaft. Netflix sieht die größte langfristige Chance deshalb in den rund 80 % der Bildschirmzeit, die derzeit weder auf Netflix noch auf YouTube entfallen.
Prognose für das Q3
Netflix bekräftigte, dass der Umsatz seine wichtigste Wachstumskennzahl ist und operative Marge sowie freier Cashflow die entscheidenden Profitabilitätskennzahlen sind. Oberstes Ziel sei es, den Umsatz zu steigern und die Profitabilität auszubauen.
Netflix erwartet für das Q3 ein Umsatzwachstum von 14 % gegenüber dem Vorjahr auf 9,727 Milliarden US-Dollar (währungsbereinigt +19 %), leicht unter der Markterwartung von 9,81 Milliarden. Der Gewinn je Aktie soll dagegen bei 5,10 US-Dollar liegen, über dem Konsens von 4,73. Das Unternehmen erwartet im Q3 weniger zahlende Neukunden als die 8,76 Millionen im Vorjahresquartal, dem ersten vollen Quartal mit den Effekten des Vorgehens gegen Passwort-Sharing. Der globale ARM soll gegenüber dem Vorjahr etwa stabil bleiben.
Netflix hob seine Umsatzprognose für 2024 auf ein Wachstum von 14 % bis 15 % an (zuvor 13 % bis 15 %), dank des starken Wachstums bei den zahlenden Mitgliedern. Bei der Profitabilität erhöhte das Unternehmen wegen besserer Umsatzaussichten und anhaltender Kostendisziplin die Prognose für die operative Marge 2024 von 25 % auf 26 %.
Netflix betonte das Ziel, die Margen jedes Jahr zu verbessern, auch wenn das Ausmaß schwanken kann. Zudem bestätigte das Unternehmen seine Prognose für den jährlichen freien Cashflow von 6 Milliarden US-Dollar.
Bewertung und Analyse
Stärken und Chancen:
- Netflix verfügt über branchenführende Fähigkeiten bei der Produktion von Inhalten und deren Zuordnung zum Publikum und erhöht die Investitionen in Inhalte stetig – ein positiver Schwungradeffekt
- Konkurrenten, die ihre Produktion zurückfahren und Inhalte offensiv lizenzieren, helfen Netflix bei der Kundengewinnung und beim Zugang zu hochwertigen Fremdinhalten
- Steigende Abonnentenzahlen, Umsätze und Cashflows erlauben höhere Investitionen in Inhalte und eine effizientere Produktion pro Einheit
- Der Aufbau einer eigenen Werbetechnologie-Plattform zeigt ein langfristiges Bekenntnis zum Werbegeschäft; das Werbe-Abo wächst stark und könnte künftig erheblich zum ARM beitragen
- Der Einstieg in Sportübertragungen kann neue Zielgruppen erschließen und die Kundenbindung verbessern
- Der Wandel vom Kabelfernsehen zum Streaming ist erst zur Hälfte vollzogen und bietet weiteres Potenzial
Schwächen und Risiken:
- Apple und Amazon investieren verstärkt in Videoinhalte
- Die Spielestrategie ist weiterhin unklar und unerprobt
- Mögliche langfristige Konkurrenz durch Kurzvideos
Wachsende Größenvorteile im Streaming
Netflix’ Zahlen zum Q2 2024 belegen erneut die dominante Stellung im Videostreaming. Alle wichtigen Kennzahlen zeigen positive Trends: Umsatz, Nutzerwachstum, Kundenbindung, Nutzung des Werbe-Abos und Investitionen in Inhalte. Darin spiegeln sich stetig wachsende Skaleneffekte.
In einem Streamingmarkt, in dem der Gewinner fast alles bekommt, ist der positive Kreislauf aus Größenvorteilen entscheidend. Netflix hat die größte Nutzerbasis und kann kontinuierlich in hochwertige Inhalte investieren, was noch mehr Nutzer anzieht. Diesen Vorteil können Konkurrenten nur schwer brechen, und er verstärkt sich mit der Zeit.
Die positive Wirkung des kostenpflichtigen Account-Sharings lässt erwartungsgemäß nach. Netflix sieht es inzwischen als Teil der allgemeinen Wettbewerbsfähigkeit seines Produkts und nicht mehr als kurzfristigen Wachstumstreiber. Das zeigt den Wandel von taktischem Denken hin zu einem strategischeren Ansatz bei Gewinnung und Bindung von Nutzern.
Werbung
Der Quartalsbericht bestätigt Netflix’ Strategiewechsel bei Sportübertragungen. Dank größerer Finanzkraft sind Sportrechte, die früher als zu teuer galten, bezahlbar geworden. Auch das ist ein Skalenvorteil: Netflix kann nun um teure Inhalte mitbieten, die langfristig Wert schaffen.
Netflix dürfte weiter mehr in Sport und andere Live-Inhalte investieren. Das zieht nicht nur neue Nutzer an, sondern treibt vor allem das Werbegeschäft. Live-Inhalte, besonders Sport, waren schon immer ein zentrales Feld der Fernsehwerbung. Der Schritt ist ein wichtiger Meilenstein auf dem Weg zu einem ausgereiften Werbegeschäft.
Das Werbe-Abo gewinnt Nutzer, der Umsatz pro Nutzer sinkt aber vorübergehend. Das ist eigentlich ein gutes Zeichen. Dieses Muster hat man bei sozialen Netzwerken wie Facebook immer wieder gesehen: Zuerst wachsen die Nutzerzahlen, was den Umsatz pro Nutzer anfangs drückt; wenn dann die Werbekunden nachziehen, holt die Monetarisierung auf. Netflix spielt dieses Drehbuch nach. Auch wenn die Werbeplattform noch nicht so ausgereift ist wie die von Meta und die Monetarisierung langsamer steigen könnte, stimmt die Richtung.
Netflix hat die F&E-Ausgaben für den Aufbau einer eigenen Werbeplattform deutlich erhöht. Das ist eine kluge langfristige Investition: Erfolg in der Onlinewerbung erfordert eine Plattform mit präzisem Targeting und schnellem Feedback. Netflix will nicht einfach klassische Fernsehwerbung ins Streaming übertragen, sondern bereitet sich mit eigener Werbetechnologie auf ein viel größeres Werbegeschäft vor.
Die höheren Investitionen in die eigene Werbeplattform werden zwangsläufig die Werbepartnerschaft mit Microsoft beeinflussen. Microsoft mag ein wichtiger Vertriebspartner bleiben, doch Netflix holt sich klar die volle Kontrolle über sein Werbegeschäft zurück – auch technisch. Das zeigt, wie wichtig Netflix die Werbung nimmt. Langfristig verschafft die Kontrolle über Kerntechnologie und Daten Netflix eine stärkere Position im zunehmend umkämpften Markt für Streamingwerbung.
Spiele
Bei Spielen befindet sich Netflix noch in der Erkundungsphase. Trotz erster Erfolge in bestimmten Genres ist es noch ein weiter Weg, bis sich das Unternehmen in diesem hart umkämpften Feld etabliert. Angesichts der Komplexität des Spielemarkts könnte Netflix erwägen, seine Spielestrategie durch Übernahmen zu beschleunigen, um schnell Know-how und Technologie zu gewinnen und in diesem potenziell riesigen Markt rascher Fuß zu fassen. Netflix will offensichtlich mehr sein als ein Streaming-Riese – nämlich ein umfassendes Imperium der digitalen Unterhaltung, und Spiele sind zweifellos ein zentraler Baustein davon.
Fazit
Netflix’ Wettbewerbsvorteil beruht auf Skaleneffekten und darauf, wie effektiv das Unternehmen seine wachsenden Ressourcen einsetzt. Hier scheint Netflix die richtige Richtung gefunden zu haben: bessere Inhalte, bessere Technologieplattformen, mehr Investitionen in Live-Sport und in F&E für die Werbeplattform. All das wirkt wie die richtige Weichenstellung für langfristiges Wachstum.
Netflix’ Erfolg hängt davon ab, ob es weiter innovativ bleibt und Inhalte, Technologie und Nutzererlebnis in Einklang bringt. Wenn Netflix seine Umsetzungsstärke bewahrt und weiter in Schlüsselbereiche investiert, dürfte es den Streamingmarkt weiter dominieren und in der sich ständig wandelnden digitalen Unterhaltungswelt erfolgreich bleiben.