Im vorigen Artikel haben wir die drei zentralen Anlageentscheidungen vorgestellt. Hier geht es darum, wie zyklische Anleger sie umsetzen: was kaufen, wie viel kaufen und wann kaufen. Zunächst aber ein Schlüsselbegriff für zyklische Anleger: die Rückkehr zum Mittelwert (Mean Reversion).
InhaltsverzeichnisAnzeigenAusblenden
- 1Mean Reversion: der Kern der Anlagestrategie
- 1.1Mean Reversion beim Arztbesuch
- 1.2Mean Reversion bei guten Schülern
- 1.3Mean Reversion am US-Aktienmarkt
- 1.4Lehren aus der Mean Reversion
- 2Was kaufen (zyklische Anleger)
- 2.1Aktien und ETFs
- 2.2US-Staatsanleihen
- 2.3Aufteilung zwischen Aktien und Anleihen
- 3Wie viel kaufen (zyklische Anleger)
- 3.1Aufteilung Aktien/Anleihen
- 4Wann kaufen (zyklische Anleger)
- 4.1Kurs-Buchwert-Verhältnis (KBV)
- 4.2KDJ-Indikator
- 4.3Disparitätsindex
- 4.4Fear & Greed Index
- 5Kernpunkte für zyklische Anleger
Mean Reversion: der Kern der Anlagestrategie
Das Prinzip der Mean Reversion besagt, dass Kurse und Renditen von Vermögenswerten zu ihrem langfristigen Durchschnitt zurückstreben. Es ist entscheidend, um sich durch Marktzyklen zu bewegen: Es hilft, Chancen zu erkennen und Risiken einzuschätzen, und zeigt, dass Extremzustände unweigerlich zu ihrer historischen Norm zurückkehren.
Mean Reversion beim Arztbesuch
Ein Mann fühlte sich niedergeschlagen und wandte sich an einen Freund, um darüber zu sprechen. Der Freund hörte ihm aufmerksam und mitfühlend zu. Ein paar Tage später stellte der Mann überrascht fest, dass seine chronischen Rückenschmerzen deutlich nachgelassen hatten. Solche Erfahrungen lassen viele fälschlich an die Heilkraft von Gesprächen und emotionalem Austausch glauben. Tatsächlich ist es ein Beispiel für Mean Reversion: Der Schmerz hatte einen extremen Höhepunkt erreicht und wäre – mit oder ohne Psychologen – höchstwahrscheinlich von selbst zurückgegangen. Die Linderung beruht nicht auf der direkten Wirkung von Behandlung oder Gespräch, sondern auf der natürlichen Rückkehr des Schmerzes auf ein niedrigeres Niveau.
Mean Reversion bei guten Schülern
Manche glauben, dass sehr gute Schüler nach einem Lob schlechter werden und schwache Schüler nach Kritik besser. Tatsächlich ist bei einem Schüler auf seinem Höchststand ein leichter Rückgang wahrscheinlicher, weil er schon ganz oben ist. Sind die Noten dagegen am Tiefpunkt, ist eine Verbesserung viel wahrscheinlicher als eine weitere Verschlechterung. Das ist ein natürlicher Zyklus der Mean Reversion und keine direkte Folge von Lob oder Kritik.
Mean Reversion am US-Aktienmarkt
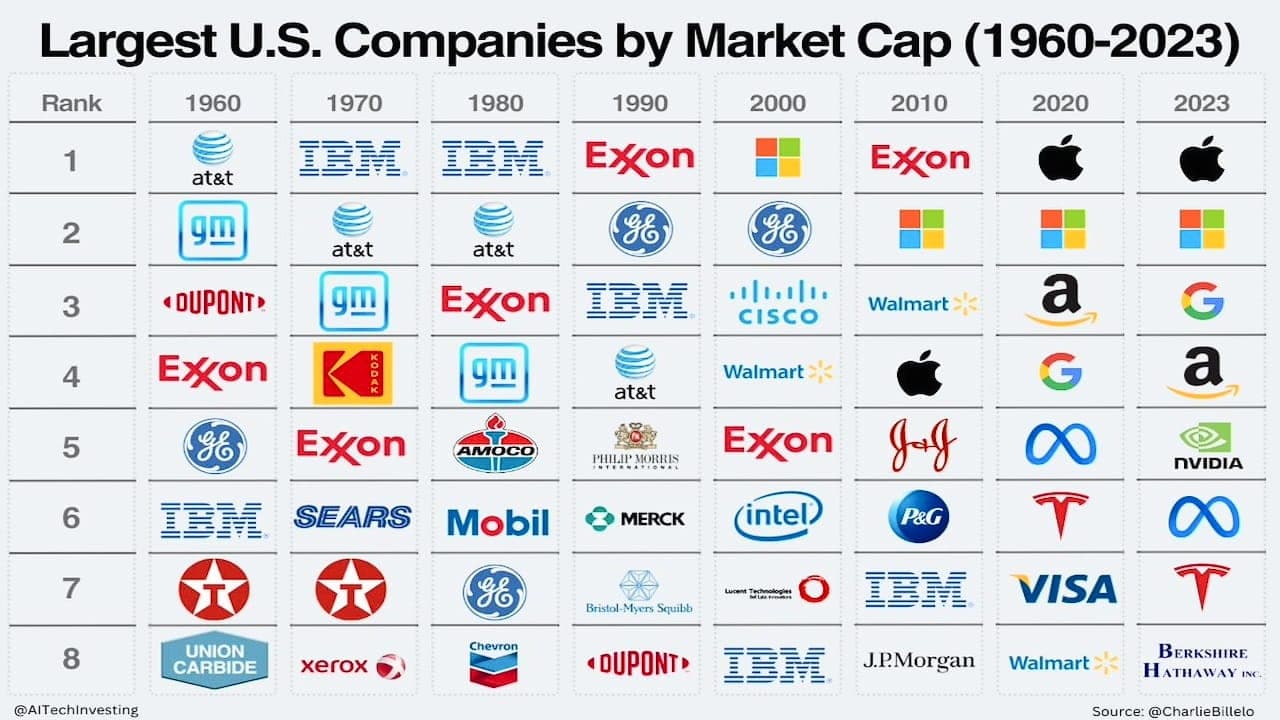
Quelle: Charlie Bilello – Größte US-Unternehmen nach Marktkapitalisierung 1960–2023
Die Grafik zeigt, dass sich die Liste der größten US-Unternehmen nach Marktkapitalisierung in jedem Jahrzehnt stark verändert.
In den 1990er-Jahren brachten IBM und ExxonMobil die USA an die Spitze der weltweiten Marktkapitalisierung – damals begannen Technologie- und Energiesektor ihre wirtschaftliche Kraft zu entfalten. Im Jahr 2000 dominierten mit dem Aufstieg der Tech-Branche Microsoft, General Electric, Cisco, Walmart und Intel die Rangliste, ein Zeichen für den tiefgreifenden Einfluss von Internet und PC auf die Gesellschaft.
In den 2010er-Jahren standen Energie- und Tech-Konzerne nebeneinander: ExxonMobil neben Giganten wie Microsoft, Apple und Google – ein Hinweis auf den Aufstieg des mobilen Internets und der digitalen Wirtschaft. 2020 führten Apple, Microsoft, Amazon, Google und Meta Platforms den Markt an, was die Bedeutung von digitaler Transformation und sozialen Medien sowie den wachsenden Einfluss technologischer Innovation auf die Weltwirtschaft unterstreicht.
Diese Verschiebungen zeigen ein Grundprinzip des Investierens: Die langfristige Entwicklung einzelner Aktien ist schwer vorherzusagen. Selbst scheinbar unbesiegbare Unternehmen können von der Mean Reversion eingeholt werden. Wer in ETFs oder Fonds investiert, die ihre Zusammensetzung von selbst anpassen, kann daher die hohen Risiken einzelner Aktien senken und die Chancen der Mean Reversion nutzen.
Lehren aus der Mean Reversion
- Einzelaktienrisiko senken: Auch wenn Unternehmen wie IBM oder ExxonMobil solide Anlagen zu sein scheinen, ist nicht garantiert, dass sie langfristig an der Spitze bleiben. Das liegt nicht nur an der Unsicherheit des Marktes, sondern daran, dass jede Einzelaktie der Mean Reversion unterliegt.
- Vorteile von ETFs: Wer ETFs und Fonds kauft, erreicht eine natürliche, dynamische Anpassung des Vermögens und vermeidet, am Hoch festzusitzen. So lässt sich das Risiko streuen und die Mean Reversion für langfristiges Wachstum nutzen.
Was kaufen (zyklische Anleger)
Die Vermögensaufteilung zyklischer Anleger richtet sich nicht allein nach der Entwicklung einer Anlageklasse, sondern nach flexiblen Anpassungen an verschiedene Marktlagen. Wer Gelegenheiten zum günstigen Kauf nutzt, lässt das Kapital zwischen Aktien, ETFs und Staatsanleihen fließen, die sich gegenseitig ausgleichen und ersetzen. Ziel ist ein doppeltes: Risiken streuen und Renditen maximieren.
Aktien und ETFs
Der US-Aktienmarkt folgt oft dem Muster „langer Bulle, kurzer Bär“: Bullenmärkte sind lang und allmählich, Bärenmärkte kurz, aber heftig – sie löschen oft innerhalb weniger Wochen die Gewinne von ein bis zwei Jahren aus. Im Extremfall kann ein schweres systematisches Risiko das Wachstum eines Jahrzehnts in wenigen Monaten zunichtemachen.
Am US-Aktienmarkt konzentrieren sich zyklische Anleger meist auf repräsentative Aktien oder Indexfonds wie SPY, QQQ und SOXX. Diese Instrumente stehen für die größten Unternehmen nach Marktkapitalisierung und dienen als Werkzeuge für zyklisches Investieren.
- VTI (Vanguard Total Stock Market ETF): bildet den CRSP US Total Market Index ab, der den gesamten US-Aktienmarkt von Large bis Micro Caps umfasst. Er deckt nahezu alle börsennotierten US-Unternehmen ab und soll die Rendite des gesamten US-Marktes über alle Sektoren wie Technologie, Gesundheit und Finanzen widerspiegeln. Geeignet für Anleger, die mit einer einzigen Anlage breit in den gesamten US-Aktienmarkt investieren wollen.
- SPY (SPDR S&P 500 ETF Trust): bildet den S&P 500 ab, also die 500 größten US-Unternehmen. Er bietet ein breites Marktengagement über Sektoren wie Technologie, Finanzen und Gesundheit. Geeignet für Anleger, die an der Entwicklung großer US-Unternehmen teilhaben wollen.
- QQQ (Invesco QQQ Trust): bildet den Nasdaq-100 ab, der vor allem große und mittelgroße Unternehmen außerhalb des Finanzsektors umfasst. Der Schwerpunkt liegt auf Technologie mit Marktführern wie Apple, Alphabet (Mutterkonzern von Google) und Microsoft. Geeignet für Anleger, die in führende Innovations- und Tech-Unternehmen investieren wollen.
- SOXX (iShares Semiconductor ETF): bildet den NYSE Semiconductor Index ab (früher den PHLX Semiconductor Sector Index) und konzentriert sich auf die Halbleiterbranche: Hersteller, Chipdesigner und Ausrüster. Geeignet für Anleger, die das hohe Wachstumspotenzial einer bestimmten Branche suchen, insbesondere der Halbleiterindustrie.
| ETF | Referenzindex | Fondsvolumen | Kostenquote | Auflagedatum | Annualisierte Rendite (10 Jahre) |
|---|---|---|---|---|---|
| VTI | CRSP U.S. Total Market Index | 1.470 Mrd. $ | 0,03 % | 2001-05-24 | 11,19 % |
| SPY | S&P 500 Index | 489 Mrd. $ | 0,09 % | 1993-01-22 | 12,51 % |
| QQQ | Nasdaq-100 Index | 243 Mrd. $ | 0,20 % | 1999-03-10 | 18,11 % |
| SOXX | NYSE Semiconductor Index | 11 Mrd. $ | 0,35 % | 2001-07-10 | 24,83 % |
Die Verwaltungskosten sind ein wichtiges Kriterium bei der ETF-Auswahl. Wie die Tabelle zeigt, haben größere ETFs in der Regel niedrigere Kosten, weil sie viel Kapital angezogen haben und ihre Kosten breiter verteilen können; kleinere Themen-ETFs sind teurer und können geringere Handelsvolumen und ein gewisses Liquiditätsrisiko aufweisen. Die Handelsvolumen all dieser ETFs reichen aber für Anlagezwecke aus, sodass sie sich für zyklisches Investieren eignen.
US-Staatsanleihen
Neben Aktien und Indexfonds halten zyklische Anleger auch US-Staatsanleihen als Teil ihres Risikomanagements. Hauptzweck ist es, das Portfolio vor starken Einbrüchen und möglichen systematischen Risiken an Markthochs zu schützen. Steht der Aktienmarkt hoch und vor einer Korrektur, können die stabilen Erträge von US-Staatsanleihen Aktienverluste teilweise ausgleichen und als Sicherheitspuffer dienen.
Aufteilung zwischen Aktien und Anleihen
Steht der Aktienmarkt relativ hoch, kann eine strategische Beimischung von US-Staatsanleihen ein wirksames Instrument des Risikomanagements sein. Sobald der Markt einbricht, fließt viel Kapital aus Aktien in den angesehenen Markt für US-Staatsanleihen, um dort Schutz zu suchen. Denn US-Staatsanleihen gelten als eine der sichersten Anlagen der Welt; in Panikphasen lenken Anleger ihr Geld ganz selbstverständlich in den Anleihemarkt.
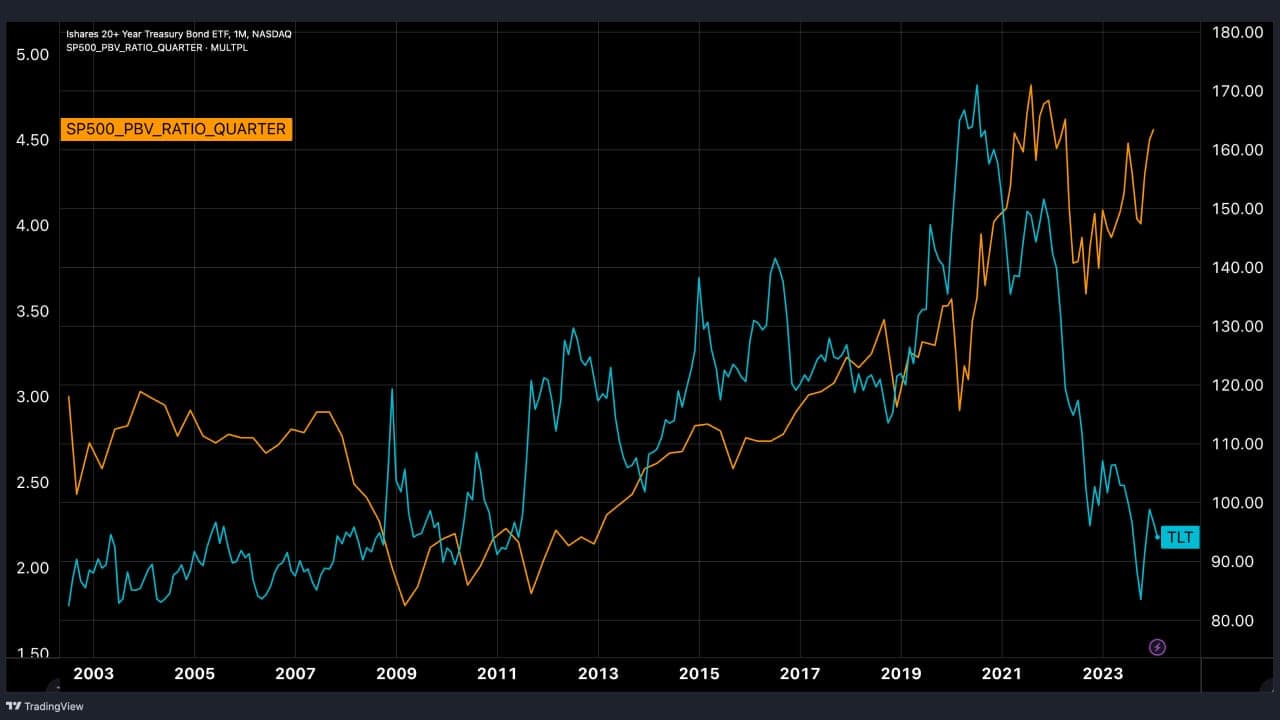
Quelle: TradingView – TLT und KBV des S&P 500
Vergleicht man den TLT (einen ETF aus US-Staatsanleihen mit Laufzeiten ab 20 Jahren, orange Linie) mit dem Kurs-Buchwert-Verhältnis (KBV) des S&P 500 (blaue Linie), zeigt sich ein interessantes Phänomen: Immer wenn das KBV des S&P 500 deutlich fällt, steigt der Kurs der US-Staatsanleihen. Aktien- und Anleihemarkt sind also zwar nicht perfekt gegenläufig, stehen aber in einer deutlichen Substitutionsbeziehung. Dieser Effekt kann das Portfolio in Hochphasen des Aktienmarktes schützen und mögliche Verluste verringern.
So entwickelten sich ETFs auf US-Staatsanleihen beim Börseneinbruch im ersten Quartal 2020 außergewöhnlich gut und waren einer der wenigen Lichtblicke am Markt. Wer dann Gewinne aus Staatsanleihen mitnimmt und das Kapital in den nun niedriger bewerteten Aktienmarkt umschichtet, erzielt eine ideale Absicherung.
Wie viel kaufen (zyklische Anleger)
Eine gängige Strategie für die Aufteilung zwischen Aktien und Anleihen macht den Aktienmarkt zum Hauptanlageziel und Anleihen zur Nebenoption – vor allem, weil Anleihen meist als Absicherungsinstrument gelten.
Aufteilung Aktien/Anleihen
- Aktienmarkt: Aktien bilden den Kern des Portfolios, vor allem weil ihre langfristige Rendite in der Regel höher ist als die von Anleihen.
- Anleihemarkt: Anleihen dienen der Absicherung; sie bringen weniger Rendite, sorgen aber für Stabilität und eine Grundrendite im Portfolio.
Insgesamt können etwa 80 % des Kapitals in Aktien und 20 % in Anleihen fließen.
Innerhalb des Aktienanteils können 70 % investiert werden, wenn ein systematisches Risiko eintritt, also bei einem deutlichen Einbruch am Aktienmarkt. Die übrigen 30 % lassen sich für kurzfristige Anlagen reservieren, wenn die Kurse unter dem Durchschnitt liegen.
Diese Strategie soll sicherstellen, dass man das kurzfristige Wachstum des Aktienmarktes nicht verpasst: Auch bei hohem Marktniveau entgehen einem keine guten Gelegenheiten, und bei einem Crash steht genug Kapital bereit, um günstig einzusteigen.
So verpasst man in Aufwärtsphasen keine Wachstumschancen und behält zugleich genug Mittel, um an Tiefpunkten zu kaufen. Das Portfolio wächst so unter verschiedenen Marktbedingungen gesund, und Risiko und Chance bleiben im Gleichgewicht.
Wann kaufen (zyklische Anleger)
Kommen wir zur dritten Entscheidung zyklischer Anleger: wann kaufen. Es gibt verschiedene Strategien, um den besten Einstiegszeitpunkt zu bestimmen. Mithilfe der Mean Reversion können Anleger erkennen, wann der Markt überhitzt oder unterbewertet ist, und rationalere Entscheidungen treffen.
Kurs-Buchwert-Verhältnis (KBV)
Das Kurs-Buchwert-Verhältnis (KBV) ist eine Kennzahl zur Bewertung eines Unternehmens. Es teilt den Börsenkurs je Aktie durch den Buchwert je Aktie (das Eigenkapital des Unternehmens geteilt durch die Gesamtzahl der ausgegebenen Aktien).
Das KBV hilft einzuschätzen, ob eine Aktie über- oder unterbewertet ist. Ein hohes KBV bedeutet, dass Anleger bereit sind, viel für die Aktie zu zahlen, was auf eine Überbewertung hindeuten kann. Ein niedriges KBV bedeutet, dass man die Aktie günstig kaufen kann, was auf eine Unterbewertung hindeuten kann.
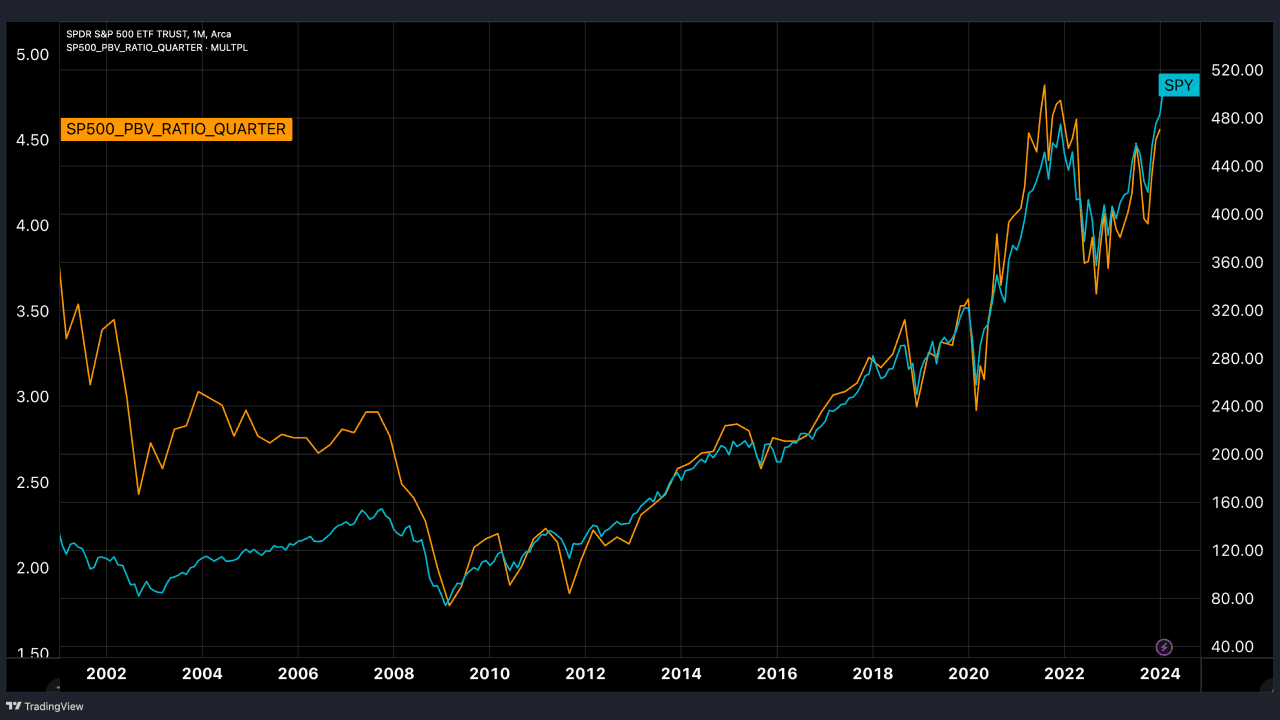
Quelle: TradingView – SPY und KBV des S&P 500
Betrachtet man den S&P 500 und sein KBV über die vergangenen zwanzig Jahre, erkennt man – markiert durch rote, nach unten zeigende Pfeile – die entscheidenden Momente mittelfristiger Rücksetzer oder moderater Korrekturen. Diese Momente dienten als Signale für Investitionen.
Fällt das KBV des Marktes unter 1,6, ist das oft ein Signal, bei einem systematischen Risiko zu investieren: Der Markt zeigt Anzeichen eines breiten Einbruchs und bietet attraktive Einstiegspunkte. Die rot eingekreisten Phasen markieren frühere große Rücksetzer und das Auftreten systematischer Risiken.
Makroökonomisch hatte jeder große Rücksetzer seinen eigenen historischen Hintergrund:
- Die COVID-19-Pandemie im März 2020
- Der Handelskrieg zwischen den USA und China 2018–2019 mit deutlichen Korrekturen
- Der Börsencrash in Shanghai 2015
- Die europäische Schuldenkrise 2011
- Die Finanzkrise 2008
- Das Platzen der Dotcom-Blase 2002 mit starken Rücksetzern
In diesen Phasen bot sich die Chance, in großem Umfang zu investieren, von der Markterholung zu profitieren und systematischen Risiken zu begegnen.
KDJ-Indikator
Der KDJ-Indikator ist vom Stochastik-Oszillator abgeleitet und ein in der technischen Analyse verbreiteter Momentum-Indikator. Er besteht aus drei Linien – K, D und J – und soll Kursbewegungen feinfühliger vorhersagen sowie überkaufte oder überverkaufte Zustände erkennen.
- K-Linie: die schnelle Stochastik; sie zeigt die relative Lage des aktuellen Schlusskurses innerhalb der Spanne zwischen Hoch und Tief eines Zeitraums.
- D-Linie: die langsame Stochastik; sie glättet die K-Linie und zeigt längerfristige Trends.
- J-Linie: misst die Abweichung zwischen K und D (berechnet als 3K − 2D) und reagiert am empfindlichsten auf überkaufte oder überverkaufte Zustände.
Fällt der J-Wert unter 20, könnte die Aktie überverkauft sein – ein mögliches Kaufsignal. Liegt der J-Wert über 80, könnte sie überkauft sein – ein Hinweis auf eine Verkaufsgelegenheit.
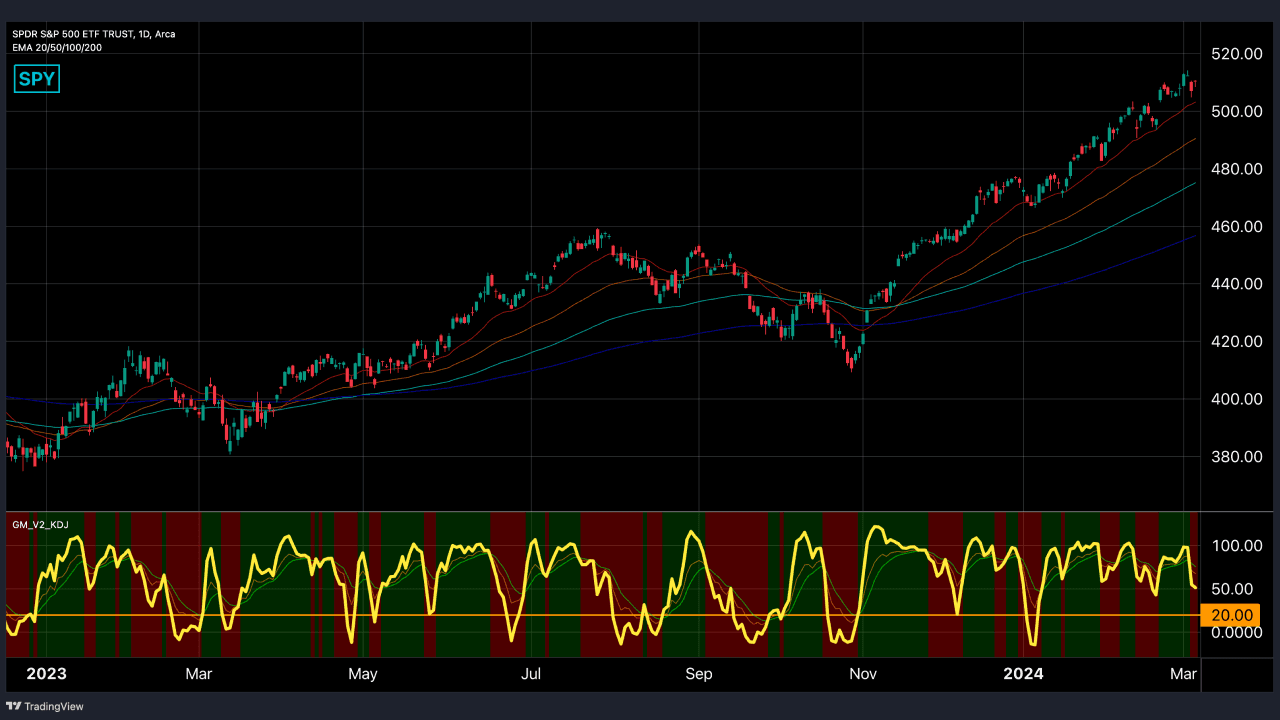
Quelle: TradingView – SPY mit EMA und Tages-KDJ
Im Tageschart des SPY zeigt die violette Linie unten den J-Wert. Ein Tages-J-Wert unter 20 fällt oft mit dem Tiefpunkt der aktuellen Kursspanne zusammen und gilt als Gelegenheit, mit kurzfristigem Kapital Positionen aufzubauen. Nähert sich der Tages-J-Wert dagegen 100 oder übersteigt ihn, ist das ein Signal, Positionen aufzulösen und kurzfristige Schwankungsgewinne mitzunehmen.
Mit dieser Strategie lässt sich die Rendite kurzfristigen Kapitals innerhalb von Kursschwankungen maximieren. Bei starken Einbrüchen oder systematischen Risiken wie Pandemien oder Finanzkrisen kann kurzfristiges Kapital jedoch schnell große Verluste erleiden. Deshalb ist Kapitalmanagement besonders wichtig, gerade beim kurzfristigen Investieren nach dem Tageschart.
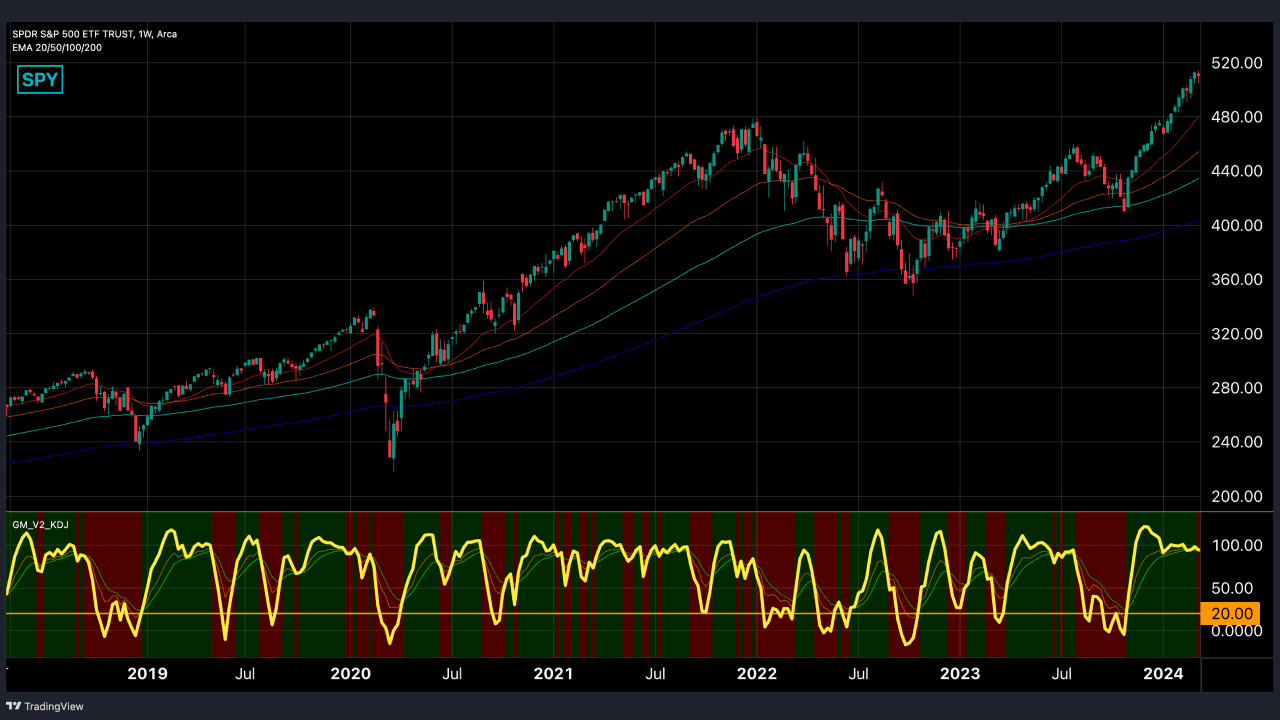
Quelle: TradingView – SPY mit EMA und Wochen-KDJ
Im Wochenchart signalisiert ein Wochen-J-Wert unter 20 oft einen Börsencrash oder einen plötzlichen Kurssturz nach einer langen Phase auf hohem Niveau. Das kann eine Gelegenheit sein, langfristiges Kapital zu investieren.
Diese Strategie verlangt, dass Anleger ihr Vorgehen an Risikobereitschaft und Zielen ausrichten.
Disparitätsindex
Der Disparitätsindex (entspricht der Bias-Ratio) misst die prozentuale Abweichung des Kurses eines Vermögenswerts von seinem gleitenden Durchschnitt. Er zeigt, wie stark ein Wert überkauft oder überverkauft ist. Seine Berechnung verrät die Stärke des Kurstrends und mögliche Wendepunkte – entscheidend, um zu erkennen, ob der Markt überhitzt oder zu kalt ist.
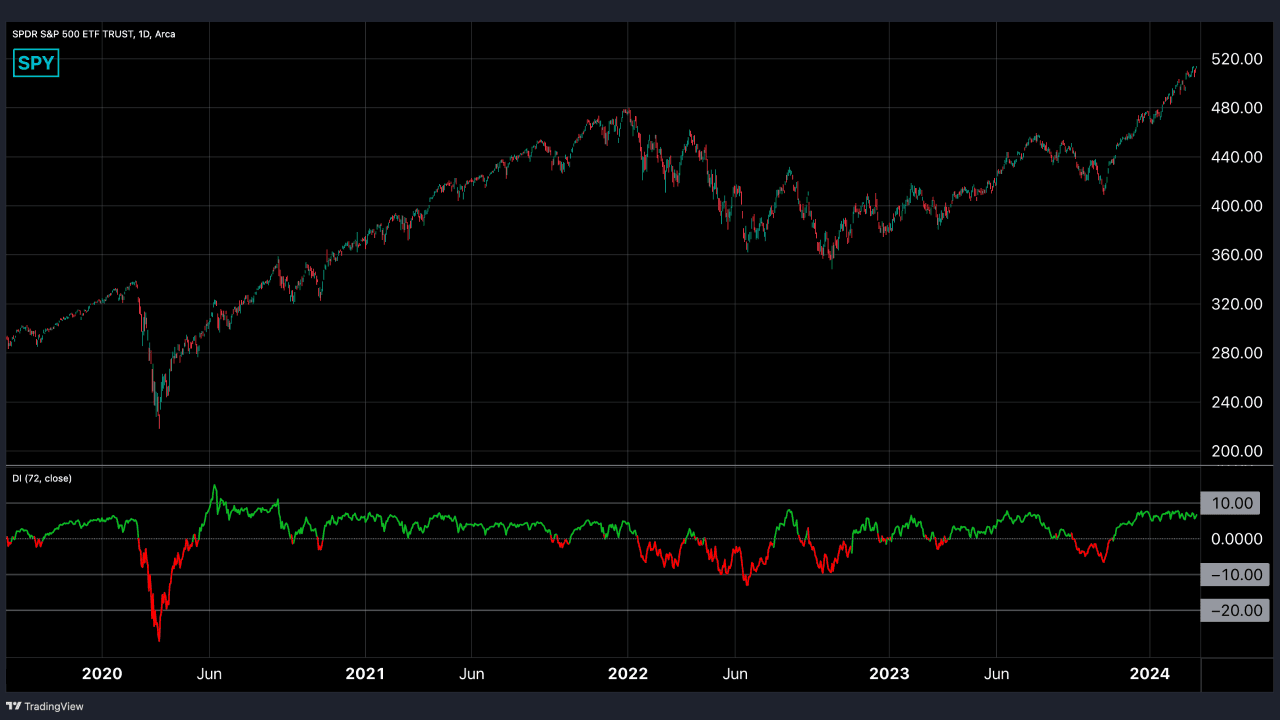
Quelle: TradingView – SPY mit Tages-Disparitätsindex
Der Chart des SPY (der den S&P 500 abbildet) zeigt, dass sich sein Disparitätsindex langfristig meist zwischen +10 % und −10 % bewegt.
Kehrt der Index zur Nulllinie zurück und nähert sich der Kurs damit seinem fundamentalen Niveau, ist das eine Gelegenheit für kurzfristiges Kapital. Fällt er unter null und nähert sich −10 %, ist es Zeit für mittelfristiges Kapital; fällt er unter −10 %, sollte langfristiges Kapital eingesetzt werden. So entsteht eine pyramidenförmige Anlagestruktur, die die Einstandskosten senkt und Gewinnmitnahmen ermöglicht, wenn der Kurs über dem Durchschnitt liegt.
Fear & Greed Index
Der Fear & Greed Index ist ein von CNN entwickelter Indikator für die Marktstimmung. Er reicht von 0 bis 100, wobei 0 extreme Angst und 100 extreme Gier bedeutet.
Er ergibt sich aus dem gewichteten Durchschnitt von sieben Teilindikatoren:
- Marktmomentum: bewertet das Tempo der Kursveränderungen.
- Kursstärke: vergleicht Aktien auf 52-Wochen-Hochs und -Tiefs.
- Marktbreite: zeigt, wie viele Aktien an einer Rally teilnehmen.
- Put- und Call-Optionen: misst die Anlegerstimmung am Optionsmarkt.
- Marktvolatilität: misst das Ausmaß der Schwankungen.
- Nachfrage nach sicheren Häfen: verfolgt die Nachfrage nach sicheren Anlagen.
- Nachfrage nach Hochzinsanleihen: untersucht den Renditeabstand zwischen Ramsch- und Staatsanleihen.
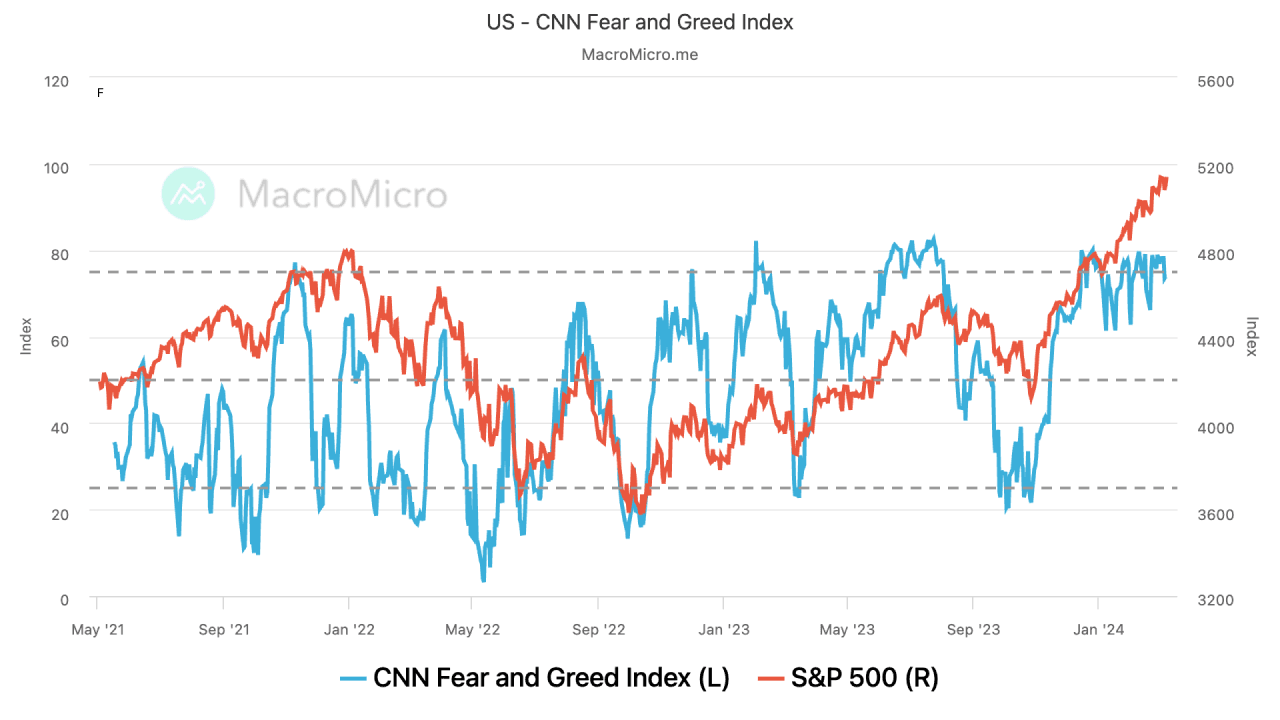
Quelle: MacroMicro – SPY und Fear & Greed Index
Die Charts des Fear & Greed Index für den US-Aktienmarkt zeigen Gier, wenn die Liquidität hoch ist, die Umsätze steigen und die Kurse positiv reagieren. Richtung Angst neigt der Index dagegen, wenn die Umsätze sinken, die Stimmung pessimistisch ist oder mehr Staatsanleihen gekauft werden.
Historische Daten – etwa die kleineren Korrekturen Ende 2020 und im Januar 2021 sowie der starke Börseneinbruch 2020 – zeigen den Index unter 40, ein Signal für den Kapitaleinsatz.
Wer nur auf den Fear & Greed Index und nicht auf den Disparitätsindex achtet, kann eine langfristige „Buy and Hold“-Strategie verfolgen. Da der US-Aktienmarkt stabil wächst, bietet jede Korrektur oft Kaufgelegenheiten. Ob sich der Markt in einer Korrektur befindet, lässt sich daran erkennen, ob der Index unter 40 fällt – so findet man günstige Kaufzeitpunkte.
Kernpunkte für zyklische Anleger
Der Ansatz zyklischer Anleger beruht auf zwei Grundsätzen.
Erstens achten sie auf die natürlichen Zyklen des Marktes: Kurse schwanken über und unter dem Durchschnitt und kehren letztlich zu ihm zurück. Mit den richtigen Indikatoren für das Kapitalmanagement bleibt man auch bei starken Schwankungen stabil und kann sein Vermögen vermehren.
Zweitens ist zyklisches Investieren keine kurzfristige Angelegenheit; große Renditen innerhalb von ein, zwei Wochen sollte man nicht erwarten. Eine langfristige Perspektive und Respekt vor den Mustern des Marktes sind der Schlüssel zum Erfolg. Die Zeit selbst ist ein Vermögenswert – man braucht Geduld, um die natürlichen Anpassungen des Marktes abzuwarten.