Wer sich Finanzwissen aneignet, versteht die Bedeutung langfristigen Investierens und stabiler Renditen. In der Praxis lässt sich der Kern jeder Anlageentscheidung auf drei zentrale Fragen herunterbrechen: „Was kaufen?“, „Wie viel kaufen?“ und „Wann kaufen?“.
InhaltsverzeichnisAnzeigenAusblenden
Was sind die Kernelemente einer Anlageentscheidung?
Das erste Element ist „Was kaufen?“ – die Wahl der Anlageinstrumente. Sie beruht nicht nur auf dem Verständnis verschiedener Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe, sondern auch darauf, wie gut diese zur Risikobereitschaft und zu den langfristigen Zielen des Anlegers passen.
Das zweite Element ist „Wie viel kaufen?“ – die Gewichtung im Portfolio. Dabei geht es nicht nur um Mengen, sondern um die Strategie, wie das Kapital auf verschiedene Anlagen verteilt wird. Das erfordert eine rationale Vermögensaufteilung nach Risikoprofil und finanziellen Zielen, damit das Portfolio diversifiziert und ausgewogen bleibt.
Das letzte Element ist „Wann kaufen?“ – die Wahl des Zeitpunkts. Dazu gehört, Markttrends zu analysieren und die Strategie an die eigenen Anlagemerkmale anzupassen. Ob man von Kursdifferenzen profitieren oder langfristig Dividenden einstreichen will: Der Zeitpunkt ist entscheidend für das Erreichen der Anlageziele. Ein schlechtes Timing kann etwa selbst bei einer Qualitätsaktie wie Microsoft (MSFT) zu Verlusten führen.
Die drei Schlüsselfragen in der Anwendung
Die Fragen „Was kaufen?“, „Wie viel kaufen?“ und „Wann kaufen?“ gelten nicht nur für Geldanlagen, sondern auch für alltägliche Konsumentscheidungen.
Wünschen sich Partner oder Kinder etwa ein Luxusprodukt, helfen dieselben drei Fragen bei einer rationalen Entscheidung: Was kaufen, wie viel kaufen und wann kaufen?
Schauen wir uns die drei Elemente im Detail an.
Was kaufen: die Zusammensetzung des Portfolios
Um die Frage „Was kaufen?“ zu beantworten, muss man die wichtigsten Anlageklassen am Markt kennen. Die für Anleger verfügbaren Vermögenswerte lassen sich grob in vier Gruppen einteilen:
- Aktien
- Anleihen
- Rohstoffe
- Immobilien
Jede Anlageklasse hat eigene Merkmale und Vorteile. Aktien nehmen dabei meist den größten Anteil ein.
Aktien
In jeder Strategie zur Vermögensaufteilung gelten Aktien als zentraler Baustein. Wer in Aktien investiert, besitzt in gewissem Umfang Unternehmen – ein Punkt, den Investorenlegende Warren Buffett immer wieder betont. Seine Philosophie ist langfristiges Value Investing: Aktien von Unternehmen mit gutem Management, stabiler Ertragskraft und starker Marktstellung auswählen und halten.
Aktien gelten zudem als bester Inflationsschutz. Sie verbriefen einen Anteil an einem Unternehmen; wächst die Wirtschaft, expandieren die Unternehmen und schaffen Werte, die oft stärker steigen als die Preise. In Phasen der Inflation behält der Aktienmarkt daher tendenziell seinen Wert – deshalb sind Aktien in einem inflationären Umfeld eine kluge Wahl.
Anleihen
Das Prinzip von Anleihen ist recht einfach: Man leiht anderen Geld. Wer Anleihen kauft, handelt am Finanzmarkt mit Krediten. Bei der Vermögensaufteilung wird oft empfohlen, sich auf US-Staatsanleihen zu konzentrieren, die als risikofrei gelten, statt auf Schwellenländer- oder Unternehmensanleihen mit höherem Risiko.
US-Staatsanleihen sind beliebt, weil die US-Regierung als kreditwürdigster Schuldner der Welt gilt. In Panikphasen ziehen Anleger häufig Geld aus dem Aktienmarkt ab und flüchten in US-Staatsanleihen. Diese Risikoscheu macht sie in unsicheren Zeiten zu einem sicheren Hafen.
Aktien und Anleihen ergänzen sich bei Marktschwankungen. Ist der Aktienmarkt überbewertet, sind Anleihekurse meist niedriger, und umgekehrt. Dieser gegenläufige Zusammenhang bedeutet: Fällt der Aktienmarkt, kann der Anleihemarkt einen Puffer bilden und einen Teil der Verluste ausgleichen.
Aktien und Anleihen sind daher zwei unverzichtbare Anlagen für langfristige Anleger. Diese zweigleisige Strategie bietet Renditechancen und zugleich Schutz bei Marktschwankungen – so lassen sich Risiken wirksam steuern und finanzielle Ziele erreichen.
Rohstoffe und Immobilien
Neben Aktien und Anleihen spielen auch andere Anlageklassen wie Rohstoffe und Immobilien eine wichtige Rolle bei der Vermögensaufteilung.
Ist der Aktienmarkt überbewertet, also sind die Kurse relativ hoch, kann es sinnvoll sein, überschüssiges Kapital in Rohstoffe umzuschichten. Rohstoffe wie Gold folgen oft anderen Zyklen und Risikomustern als Aktien.
Gold weist meist eine stark negative Korrelation zum US-Dollar auf. Schwächelt der Dollar, steigt der Goldpreis in der Regel, denn ein abgewerteter Dollar bedeutet, dass man für dieselbe Menge Gold mehr Dollar braucht. Wird der Dollar stärker, fällt der Goldpreis dagegen meist.
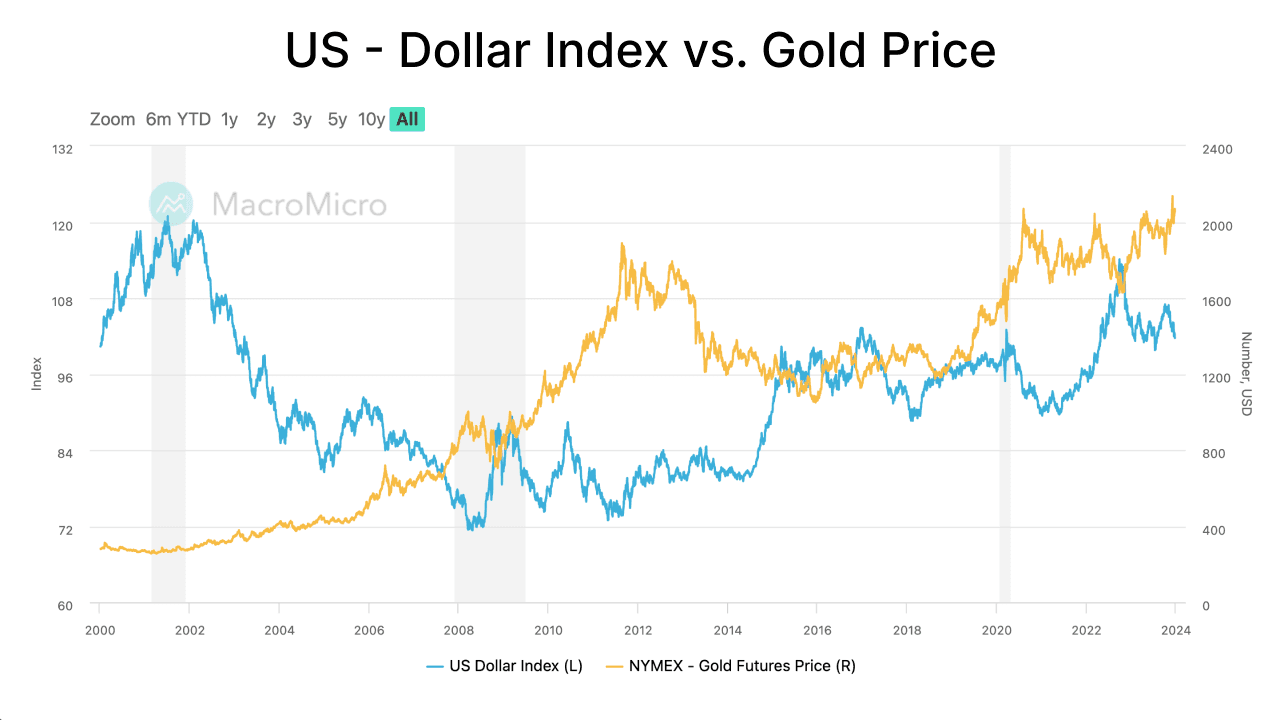
US-Dollar-Index im Vergleich zum Goldpreis
Das liegt daran, dass Gold an den Weltmärkten als Wertspeicher gilt – besonders in Zeiten wirtschaftlicher Unsicherheit oder Währungsabwertung. Schwächelt der Dollar, suchen Anleger daher Absicherung in Gold und treiben den Preis. Ist der Dollar stark, kann die Attraktivität von Gold dagegen sinken.
In der Praxis sollten Aktien und Anleihen im Mittelpunkt der Analyse stehen, doch für eine diversifizierte und ausgewogene Vermögensaufteilung darf man Rohstoffe und Immobilien nicht übersehen.
Wie viel kaufen: die Gewichtung im Portfolio
„Wie viel kaufen?“ ist ein weiterer Kernaspekt der Anlagestrategie. Eigentlich geht es dabei um den Anteil einer Anlage am Portfolio.
Dieser Anteil ist entscheidend für das Risikomanagement. Nehmen wir zwei Anleger: Der eine hat insgesamt 20.000 US-Dollar angelegt, der andere 100.000 US-Dollar. Investieren beide jeweils 10.000 US-Dollar in dasselbe Unternehmen, wirkt sich das sehr unterschiedlich auf ihre Portfolios aus.
Für den Anleger mit dem kleineren Vermögen machen 10.000 US-Dollar 50 % des Portfolios aus. Diese Aktie hat damit großen Einfluss auf seine Anlagemischung und setzt ihn einem höheren Risiko aus – mit spürbaren Folgen für sein Gesamtergebnis.
Für den Anleger mit dem größeren Vermögen ist derselbe Betrag dagegen nur ein kleiner Teil des Portfolios und beeinflusst das Gesamtergebnis entsprechend weniger. Entwickeln sich andere Anlageklassen gut, können sie die negativen Folgen einer einzelnen Anlage leicht ausgleichen.
„Wie viel kaufen?“ betrifft also nicht nur den Betrag, der in eine Aktie oder Anlage fließt, sondern vor allem deren Anteil am Gesamtportfolio. Wer die Gewichtung gut steuert, begrenzt Verluste bei Fehlentscheidungen und verbessert Stabilität und Ertragspotenzial des Portfolios.
Wann kaufen: die Wahl des Zeitpunkts
„Wann kaufen?“ ist eine weitere Schlüsselfrage, die von den Anlagemerkmalen und der Strategie jedes Anlegers abhängt.
Unterschiedliche Anlageziele erfordern unterschiedliche Kauf- und Verkaufsstrategien. Manche Anleger setzen auf „billig kaufen, teuer verkaufen“; andere halten lieber langfristig, kaufen bei niedrigen Kursen und haben es nicht eilig, bei hohen Kursen zu verkaufen.
Der Grund: Renditen aus Aktien entstehen nicht nur aus Kursdifferenzen, sondern auch aus Dividenden und dem Cashflow des Anlegers. Langfristige Anleger achten stärker auf stetige Erträge ihrer Aktien als auf das Auf und Ab des Vermögenswerts.
„Wann kaufen?“ hängt vom persönlichen Anlagestil und von der Marktbeobachtung ab. Wer seine Anlageziele und seine Risikobereitschaft kennt, kann eine wirksame Strategie entwickeln. Investieren heißt nicht nur, den Markt vorherzusagen, sondern auch die eigenen finanziellen Ziele und die eigene Risikotragfähigkeit genau zu verstehen.
Fazit
Die drei Fragen „Was kaufen?“, „Wie viel kaufen?“ und „Wann kaufen?“ bilden den Kern jeder Anlagestrategie. Sie helfen Anlegern, in einem komplexen und wechselhaften Markt fundierte Entscheidungen zu treffen und ihre finanziellen Ziele zu erreichen.