Wer einen persönlichen Plan zur finanziellen Freiheit aufstellen will, muss einen zentralen Gedanken verstehen: Investieren ist nicht der erste Schritt der Finanzplanung, sondern eine Strategie, die auf einem soliden finanziellen Fundament aufbaut.
InhaltsverzeichnisAnzeigenAusblenden
- 1Die wirtschaftliche Leiter
- 1.1Arbeiterschicht, Mittelschicht und Wohlhabende
- 2Der Plan zur finanziellen Freiheit
- 2.1Messbare Ziele setzen: der erste Schritt zur finanziellen Freiheit
- 2.2Das Haupteinkommen priorisieren: das wirtschaftliche Fundament stärken
- 2.3Eine umsichtige Anlagestrategie: kluge Entscheidungen, um den Markt zu schlagen
- 2.4Sparen und Ausgaben kontrollieren: ein finanzielles Sicherheitsnetz knüpfen
- 3Messbare Ziele setzen
- 3.1Einkommensersatzquote
- 4Das Haupteinkommen priorisieren
- 5Eine umsichtige Anlagestrategie
- 6Sparen und Ausgaben kontrollieren
- 6.1(Verfügbares Einkommen − Sparziel) × 80 %
- 7Fazit
Die wirtschaftliche Leiter
Gesunde Finanzen sind das Fundament jeder Geldanlage. Ist deine finanzielle Lage instabil, ist jedes Kapital, das du an der Börse oder anderswo investierst, gefährdet – im Notfall musst du es womöglich wieder abziehen.
Deshalb lohnt es sich, „finanzielle Gesundheit“ neu zu definieren. Es geht nicht nur darum, wie viel Kapital du hast, sondern vor allem um deine „Widerstandskraft“ – die Fähigkeit, wirtschaftlich schwierige Zeiten zu überstehen. Hier kommt das Thema „Fragilität“ ins Spiel.
Arbeiterschicht, Mittelschicht und Wohlhabende
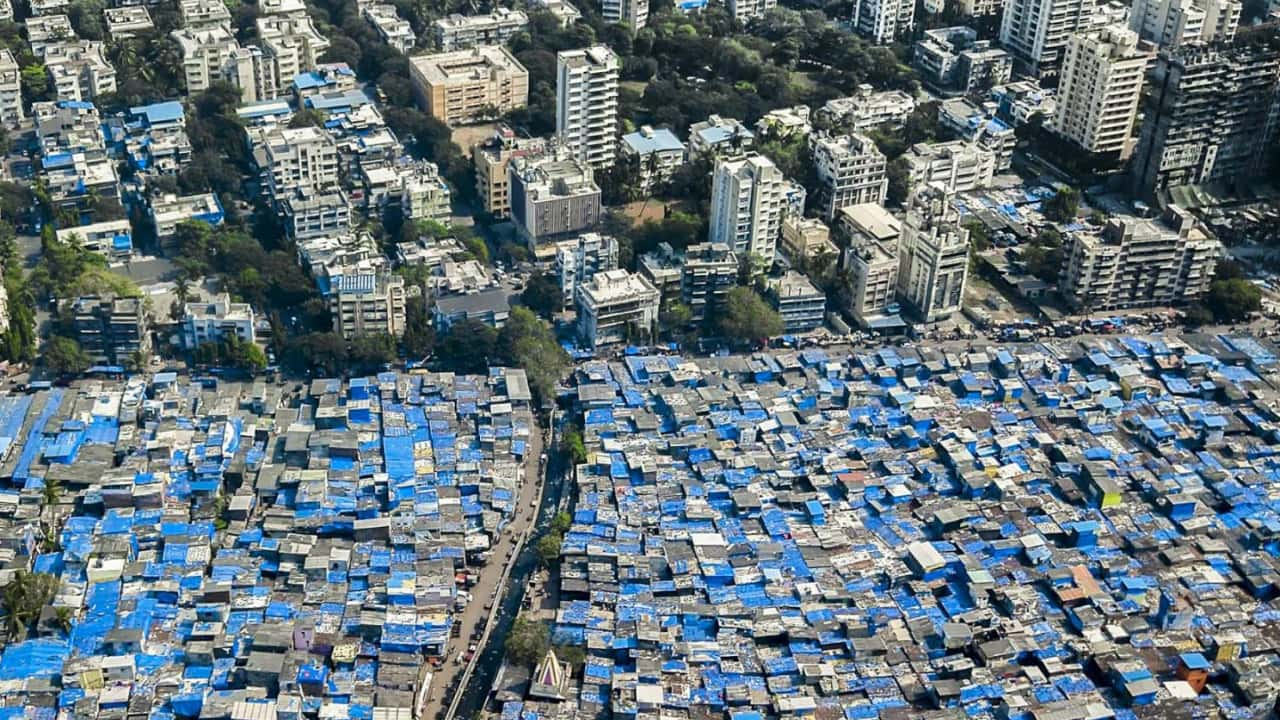
Elendsviertel und wohlhabende Wohngegenden bilden einen krassen Gegensatz (Mumbai)
Der wichtigste Unterschied zwischen Mittelschicht und Wohlhabenden zeigt sich nicht nur im Konsumniveau oder in der Lebensqualität, sondern vor allem in der finanziellen Widerstandskraft. Der Aufstieg von der Arbeiterschicht in die Mittelschicht verbessert die Lebensqualität oft deutlich – das erste Auto, die erste Wohnung. Der Schritt von der Mittelschicht zu den Wohlhabenden bringt dagegen keine vergleichbar spürbare Verbesserung.
Der grundlegende Unterschied zwischen Mittelschicht und Wohlhabenden ist ihre Widerstandskraft. Die Mittelschicht wirkt bei Arbeitslosigkeit, Krankheit in der Familie oder Wirtschaftskrisen oft fragil. Wohlhabende verfügen dagegen über ein stärkeres finanzielles Sicherheitsnetz und können solche Schläge besser verkraften.
Bei einem persönlichen Plan zur finanziellen Freiheit sollte es daher darum gehen, die eigene Widerstandskraft aufzubauen und zu stärken. Das heißt: Vermögen aufbauen und vor allem eine Finanzstruktur schaffen, die auch in schweren Zeiten stabil bleibt.
Der Plan zur finanziellen Freiheit
Bei der Planung finanzieller Freiheit ist ein Grundgedanke entscheidend: Langfristige finanzielle Stabilität ist wichtiger als kurzfristiger Vermögensaufbau. Im Leben bedeutet Durchhalten, weiterhin Chancen zu haben. Deshalb ist ein klarer Finanzplan, der auch bei Rückschlägen wie Arbeitslosigkeit Stabilität sichert, so wichtig.
Bevor du investierst, solltest du einige Punkte beachten:
- Eigene Finanzlage prüfen: Zuerst musst du deine Finanzen genau kennen, einschließlich Ausgaben, Krediten und Schulden. Das ist die Grundlage für einen wirksamen Plan.
- Ausreichender Notgroschen: Ein ausreichender Notgroschen verhindert, dass du Anlagen vorzeitig auflösen musst – vor allem, bevor die Börse Früchte trägt.
Für den Plan zur finanziellen Freiheit gibt es zudem einige zentrale Schritte:
Messbare Ziele setzen: der erste Schritt zur finanziellen Freiheit
Konkrete und realistische finanzielle Ziele sind der erste Schritt, um in die Mittelschicht aufzusteigen und schließlich finanzielle Freiheit zu erreichen. Das ist mehr als ein Zahlenspiel – es geht darum, den künftigen Lebensstil zu planen. Lege zum Beispiel ein Sparziel für die nächsten fünf Jahre fest und einen Plan, wie du es erreichst, etwa indem du jeden Monat einen bestimmten Prozentsatz deines Einkommens sparst.
Das Haupteinkommen priorisieren: das wirtschaftliche Fundament stärken
Während du Renditen am Kapitalmarkt suchst, ist es entscheidend, deine wichtigste Einkommensquelle zu stärken. Wer sein Einkommen durch Weiterbildung oder bessere berufliche Chancen steigert, kann schneller in die Mittelschicht aufsteigen. Investitionen in die eigene Bildung und Fähigkeiten können etwa zu höherem Gehalt oder besseren Arbeitsbedingungen führen.
Eine umsichtige Anlagestrategie: kluge Entscheidungen, um den Markt zu schlagen
Anlagemethoden zu finden, die den Marktdurchschnitt übertreffen und zugleich stabil bleiben, erfordert Können und Marktkenntnis. Es geht nicht nur um die Wertentwicklung von Aktien oder Fonds, sondern auch darum, die Unternehmen und Marktdynamiken dahinter zu verstehen. Etwa Aktien von Unternehmen mit starken Wettbewerbsvorteilen in ihrer Branche auszuwählen oder in gut geführte Fonds mit stabiler langfristiger Erfolgsbilanz zu investieren.
Sparen und Ausgaben kontrollieren: ein finanzielles Sicherheitsnetz knüpfen
Effektiv zu sparen und Ausgaben zu steuern, ist entscheidend. Es geht nicht nur ums Kürzen, sondern um einen anderen Umgang mit Geld. Wer etwa ein Budget festlegt, sich daran hält und unnötige Ausgaben vermeidet, hat mehr Geld für Anlagen und Notfälle.
Kurz gesagt: Ein Plan zur finanziellen Freiheit bedeutet, alle Lebensbereiche sorgfältig abzuwägen – von den täglichen Ausgaben bis zu langfristigen Anlagen, von der Notfallvorsorge bis zum Einkommenswachstum. Mit einer solch ganzheitlichen Planung lässt sich die Lebensqualität steigern und bei unerwarteten Herausforderungen große Widerstandskraft beweisen.
Messbare Ziele setzen
Bei konkreten Anlagezielen ist es wichtig, die grundlegenden Unterschiede zwischen lang- und kurzfristigem Investieren zu verstehen. Für diese Betrachtung ist es jedoch vernünftig, über den Konjunkturzyklus hinweg eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5 % für Aktien anzunehmen – genug, um eine beträchtliche Summe aufzubauen.
Bei diesem Ansatz ergibt sich das benötigte Gesamtkapital aus dem gewünschten monatlichen Dividendeneinkommen. Viele Anleger berechnen ihr Ruhestandskapital anhand einer angenommenen jährlichen Aktienrendite. Es ist aber ratsam, nicht mit einer Zielrendite zu investieren, die man dann unbedingt erreichen will – sonst ist man womöglich nie mit seinen Erträgen zufrieden. Ein gängiger Ansatz ist, eine Einkommensersatzquote von 100 % als Ruhestandsziel festzulegen und daraus das vor dem Ruhestand benötigte Kapital abzuleiten.
Dieser Ansatz schafft einen strukturierteren und realistischeren Weg zu finanziellen Zielen, gleicht Erwartungen mit erreichbaren Ergebnissen ab und senkt das Risiko überzogener Ziele.
Einkommensersatzquote
Die Einkommensersatzquote ist das Verhältnis des im Ruhestand verfügbaren monatlichen Cashflows zum Gehalt. Beträgt das aktuelle Gehalt etwa 3.000 US-Dollar und das erwartete monatliche Ruhestandseinkommen 1.200 US-Dollar, liegt die Ersatzquote bei 40 %. Ziel ist eine Quote von 100 %, also ein Ruhestandseinkommen in Höhe der heutigen 3.000 US-Dollar im Monat. Um die monatliche Lücke von 1.800 US-Dollar zu schließen, braucht es zusätzlich 21.600 US-Dollar pro Jahr. Bei einer Dividendenrendite von 5 % sollten vor dem Ruhestand also mindestens 432.000 US-Dollar an Anlagevermögen aufgebaut werden.
Finanzielle Freiheit und eine Ersatzquote von 100 % sind daher nicht so unerreichbar, wie es scheint. Bei der langfristigen Planung träumen viele von Luxusautos und Strandhäusern im Ruhestand, doch solche Wünsche sind oft unrealistisch und der Kapitalbedarf schwer abzuschätzen. Sobald finanzielle Ziele beziffert sind, zeigt sich, dass sie erreichbar sind – und es lohnt sich, möglichst früh damit zu beginnen.
Dieser Ansatz unterstreicht, wie wichtig realistische Ziele in der Finanzplanung sind, und fördert einen bodenständigen, machbaren Blick auf den Ruhestand.
Das Haupteinkommen priorisieren
Das Haupteinkommen zu steigern, nimmt im gesamten Anlageplan eine zentrale Stellung ein. Darin spiegelt sich ein Grundprinzip wider: Die Höhe des Kapitals bestimmt direkt das Renditepotenzial. Ein treffendes Sprichwort lautet: „Je reicher du bist, desto leichter verdienst du Geld – doch je mehr du an der Börse reich werden willst, desto unwahrscheinlicher gelingt es.“
Das schmälert nicht die Bedeutung des Investierens, macht aber deutlich, dass es ein Weg zum stetigen Vermögenswachstum ist und keine Abkürzung zum Reichtum. Anlagen können stabile Renditen und einen klaren Wachstumspfad bieten, machen aber allein niemanden reich, denn der Zinseszinseffekt hängt immer eng mit dem Haupteinkommen und der Höhe des Kapitals zusammen.
Deshalb solltest du viel Energie in deinen Hauptberuf stecken und nach Möglichkeiten suchen, dein Einkommen zu steigern. Das stärkt deine wirtschaftliche Leistungsfähigkeit und legt eine breitere finanzielle Basis für künftige Anlagen. Mit höherem Einkommen kannst du mehr Kapital investieren und den Zinseszinseffekt für stetiges Vermögenswachstum nutzen.
Die Anlagestrategie spielt dabei eine ergänzende Rolle. Kluge Anlageprinzipien und -strategien sind nötig, doch der Schwerpunkt sollte auf einem höheren Haupteinkommen liegen. So wirkt der Zinseszins auf eine größere Kapitalbasis und fördert den langfristigen Vermögenszuwachs.
Eine umsichtige Anlagestrategie
Langfristige Anleger sollten keine Jahresrenditen von 30 % oder 50 % erwarten, wie sie bei kurzfristigen Anlagen vorkommen. Langfristig mehr als 5 % pro Jahr zu erzielen, ist bereits eine beachtliche Leistung.
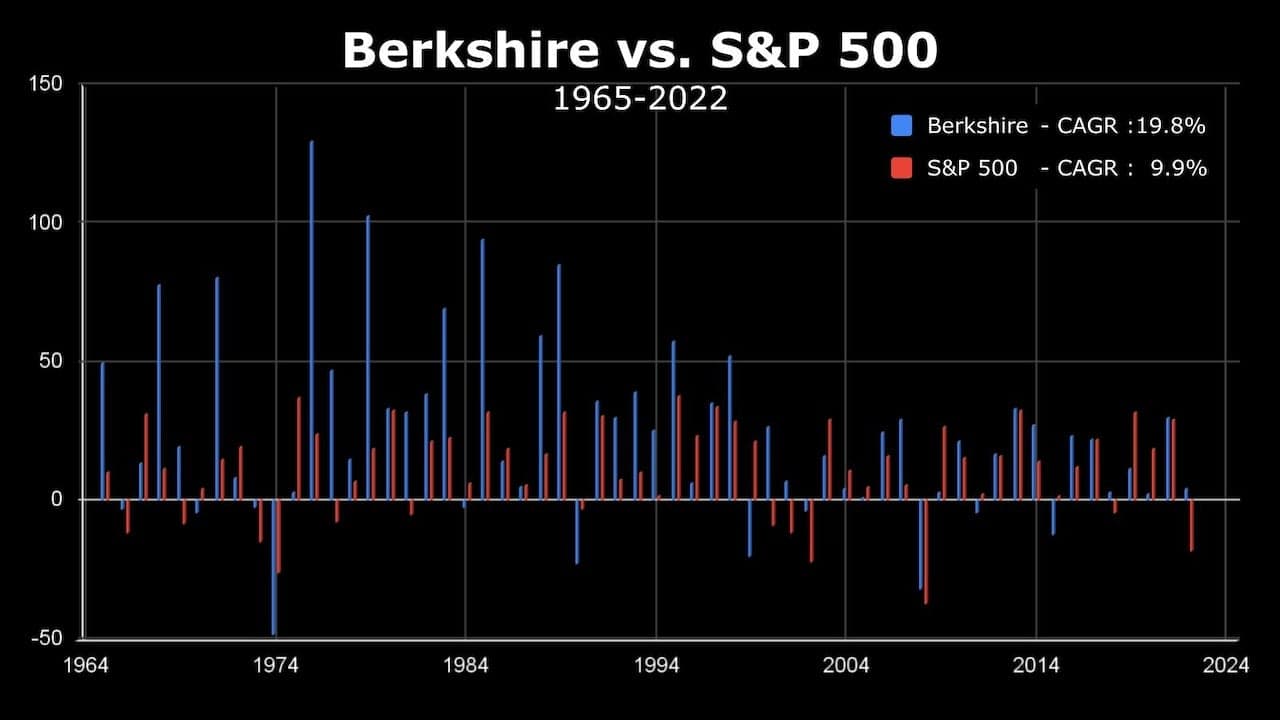
Quelle: Warren Buffetts Brief an die Berkshire-Aktionäre für 2022 (veröffentlicht 2023) – Wertentwicklung von Berkshire im Vergleich zum S&P 500
Warren Buffett, bekannt als „Orakel von Omaha“, schreibt jedes Jahr einen Brief an die Aktionäre von Berkshire Hathaway (Warren Buffetts Briefe an die Berkshire-Aktionäre). Gleich zu Beginn veröffentlicht er die Jahresrenditen und durchschnittlichen jährlichen Wachstumsraten (CAGR) von Berkshire und dem S&P 500. Anhand dieser Zahlen lässt sich abschätzen, welche Renditen mit Investitionen in die 500 größten US-Unternehmen nach Marktkapitalisierung möglich sind.
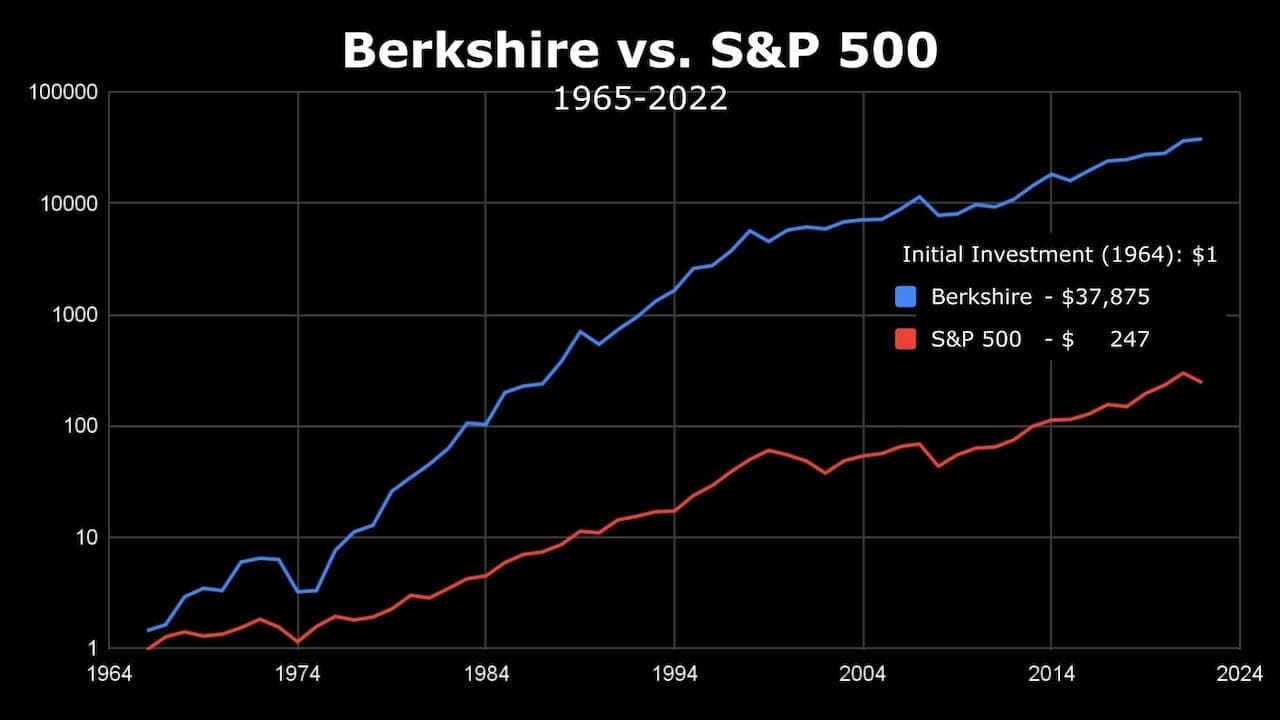
Quelle: Warren Buffetts Brief an die Berkshire-Aktionäre für 2022 (veröffentlicht 2023) – Wertentwicklung von Berkshire im Vergleich zum S&P 500
Bei der Planung des Ruhestandsvermögens ist es daher ideal, solche Anlagen oder ETFs mit hoher Dividendenrendite in die Vermögensaufteilung aufzunehmen. Sie liefern im Ruhestand einen stabilen Cashflow und helfen, langfristige Vermögensziele zu erreichen. Vor allem helfen sie, vor dem Ruhestand genug Vermögen aufzubauen, um danach Lebensqualität und finanzielle Sicherheit zu gewährleisten.
Sparen und Ausgaben kontrollieren
Beim Thema Sparen herrscht oft das Missverständnis, man müsse dafür Lebensqualität opfern. Sparen bedeutet aber nicht zwangsläufig, schlechter zu leben oder übermäßig zu verzichten.
Echtes Sparen hat mehr mit Effizienz und klugem Konsum zu tun. Es bedeutet, beim Kauf von Produkten oder Dienstleistungen auf ein gutes Preis-Leistungs-Verhältnis zu achten. Wer mit weniger Geld mehr Nutzen erzielt, spart bereits. Anders gesagt: Sparen heißt nicht nur, Geld zurückzulegen, sondern klüger auszugeben.
Etwa indem man teure Luxusartikel meidet, die man nur wegen der Marke kaufen würde, und stattdessen langlebige, praktische und preiswerte Produkte wählt. So werden Bedürfnisse erfüllt, ohne unnötige finanzielle Lasten.
Bei der Planung finanzieller Freiheit müssen Haupteinkommen, Steuern und Sparbeträge sorgfältig berechnet und gesteuert werden. Das erfordert eine umfassende Finanzplanung, die Einnahmen, Ausgaben und Ersparnisse ins Gleichgewicht bringt und Schritt für Schritt zur finanziellen Unabhängigkeit führt.
Kurz: Sparen ist ein Prozess, der sorgfältige Planung und kluge Entscheidungen erfordert. Wer effizienter ausgibt, kann mehr Vermögen aufbauen und nach und nach finanzielle Freiheit erreichen, ohne auf Lebensqualität zu verzichten.
(Verfügbares Einkommen − Sparziel) × 80 %
Wer zum ersten Mal ein Budget aufstellt, braucht eine praktische und leicht umsetzbare Methode. Dabei zieht man vom monatlichen Einkommen den geplanten Sparbetrag ab und multipliziert den Rest mit 80 % – das ergibt die maximalen frei verfügbaren Ausgaben des Monats. Die Methode berücksichtigt kleine Alltagsausgaben, die oft übersehen werden, etwa einen gelegentlichen Kaffee oder Snack.
Wer das Gefühl hat, „nicht genug Geld für die Finanzplanung“ zu haben, sollte damit beginnen, effizienter zu konsumieren und zugleich Ersparnisse aufzubauen und zu erhöhen. Selbst mit begrenztem Einkommen lässt sich durch kluges Ausgeben und effektives Sparen eine Grundlage für das langfristige Ziel der finanziellen Unabhängigkeit schaffen.
Wer wenig Zeit hat, fährt mit einer passiven Anlagestrategie wie einem Fondssparplan gut. Die Beträge werden automatisch vom Konto abgebucht, was Zeit und Aufwand für Verwaltung und Kontrolle spart, während das Vermögen mit dem Markt wächst.
Fazit
Der Schlüssel zu einem Plan zur finanziellen Freiheit liegt darin, die eigene Finanzlage genau zu kennen, ein vernünftiges Monatsbudget aufzustellen, messbare Anlageziele zu setzen, das Haupteinkommen zu steigern und klug zu sparen. Mit diesen Schritten können auch Menschen mit bescheidenen Mitteln Schritt für Schritt finanzielle Unabhängigkeit erreichen. Der Plan eignet sich sowohl für alle, die ihre finanzielle Lage verbessern wollen, als auch für jene, die höhere finanzielle Ziele verfolgen.
Dieser ganzheitliche Ansatz verbindet verschiedene Bereiche der Finanzplanung und bietet einen gangbaren Fahrplan für jede Phase. Durch den Fokus auf praktische Schritte und realistische Ziele ist er ein pragmatischer Leitfaden für finanzielle Stabilität und Wachstum.