L’agence de notation Fitch a récemment abaissé la note de la dette américaine de « AAA » à « AA+ », en raison de l’instabilité budgétaire et politique. La dette américaine n’a pourtant connu aucun incident de paiement cette année. De nombreuses banques centrales se sont lourdement endettées ces dernières années, et même celles de la Chine et du Japon continuent d’émettre de la dette pour gonfler leur bilan. On ne sait donc pas bien pourquoi seule la dette américaine a été dégradée.
Certains estiment que la dégradation tient au fait que les deux partis américains se sont trop approchés de la crise du plafond de la dette, au point de frôler un défaut technique. Mais l’expérience ne confirme pas cet argument : le plafond de la dette américaine a été relevé près de 70 fois, souvent plusieurs fois au cours d’un même mandat présidentiel.
Dans les années 1980, Ronald Reagan a lancé le programme « Guerre des étoiles » et fortement augmenté les dépenses de défense et les dépenses publiques. En huit ans de mandat, il a relevé le plafond de la dette près de dix fois, de 1 000 à 2 800 milliards de dollars. Cela n’a pourtant pas entraîné de dégradation.
Si le problème n’est pas politique, le risque élevé de défaut pourrait-il venir d’un endettement excessif des États-Unis ? Selon les données, il a fallu plus de 240 ans au gouvernement américain, de 1776 à 2018, pour accumuler 21 000 milliards de dollars de dette. En à peine cinq ans, la dette a en revanche augmenté de plus de 10 000 milliards pour dépasser 32 000 milliards, bien plus vite que l’économie. Beaucoup y voient la principale raison de la dégradation.
À la réflexion, pourtant, si la dette américaine a fortement augmenté, elle a progressé moins vite que celle d’autres pays. De plus, comparé aux autres économies développées, son ratio dette/PIB de 133 % n’est pas élevé : le Japon est à 256 %, la Grèce à 206 %, l’Italie à 154 % et Singapour à 137 %. On peut donc raisonnablement penser que les grandes puissances disposent d’une marge d’endettement plus importante et que la dette américaine n’est pas assez lourde pour déstabiliser complètement ses finances.
Source : tradingeconomics.com
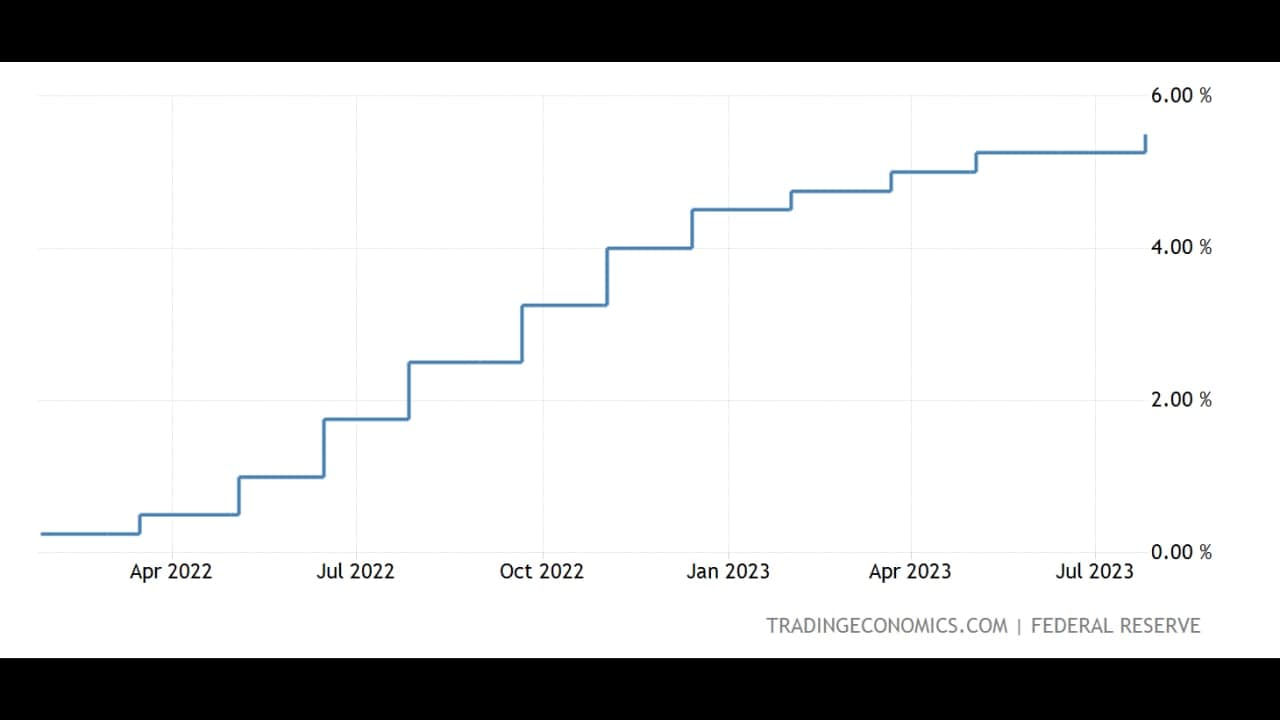
La raison principale tient aux récentes hausses de taux de la Réserve fédérale : 525 points de base en 17 mois. Résultat : les intérêts payés par les États-Unis atteignent cette année environ 900 milliards de dollars (en rythme annualisé), soit plus que les 800 milliards consacrés à la défense. 18 % des dépenses publiques servent désormais à payer des intérêts, et le coût annuel de la dette approche les 1 000 milliards de dollars. À moins que les taux ne baissent, la politique budgétaire risque de se concentrer sur le service de la dette.
La hausse des taux a renchéri les émissions du Trésor, ce qui a pu affaiblir la capacité du gouvernement à rembourser sa dette et conduire à la dégradation. On pourrait s’attendre à ce que les obligations des pays émergents et des entreprises du monde entier soient elles aussi dégradées, puisque la plupart des banques centrales ont relevé leurs taux. Pourtant, seuls les bons du Trésor américain ont été dégradés, et l’impact sur les obligations d’entreprises semble minime.
Si les taux pèsent sur les obligations d’entreprises, leur recul des deux dernières années s’explique par la baisse des prix liée à la hausse des rendements, et non par des défauts en série. L’expérience montre qu’en cycle de hausse des taux, les charges nettes d’intérêts des entreprises augmentent à mesure que la Fed resserre sa politique, ce qui peut comprimer les marges et ralentir la croissance au bout de deux ou trois trimestres. Cette fois pourtant, les charges nettes d’intérêts des entreprises ont diminué malgré des hausses de taux vigoureuses.
Pourquoi ? L’économie est sur le point de redémarrer et le pire est passé pour les entreprises. Les résultats du deuxième trimestre des cinq grandes entreprises technologiques américaines montrent que leur chiffre d’affaires a touché un point bas au dernier trimestre de l’année précédente et que leur situation financière s’améliore progressivement depuis.
En outre, les entreprises ont profité des taux proches de zéro, notamment avant et pendant la pandémie, pour refinancer une grande partie de leur dette à long terme et à taux fixe bas. La brusque hausse des taux les a donc peu affectées. Il en va de même sur le marché immobilier : la plupart des propriétaires ont des prêts à taux fixe sur 30 ans souscrits à des taux bas, et moins de 10 % paient un taux d’environ 7 %.
La note de la dette américaine a donc été abaissée, ce qui pourrait faire nettement monter les taux et alourdir la charge financière du Trésor. Il n’en reste pas moins que la dette américaine est toujours considérée comme un placement sûr. En dehors des bons du Trésor américain, quelle autre obligation offre un tel niveau de protection du capital ?

