Le géant du streaming Netflix (NFLX) a publié le 18 juillet, après la clôture, ses résultats du T2 2024 (avril-juin), avec des chiffres supérieurs aux attentes de Wall Street, en chiffre d’affaires comme en bénéfices.
SommaireAfficherMasquer
- 1Les points clés des résultats de Netflix au T2 2024
- 2Conférence sur les résultats de Netflix au T2 2024
- 2.1Jeux et direct
- 2.2Publicité
- 2.3Coexistence et concurrence avec YouTube
- 3Prévisions pour le T3
- 4Bilan et analyse
- 4.1Des avantages d’échelle toujours plus grands dans le streaming
- 4.2Publicité
- 4.3Jeux
- 5Conclusion
Les points clés des résultats de Netflix au T2 2024
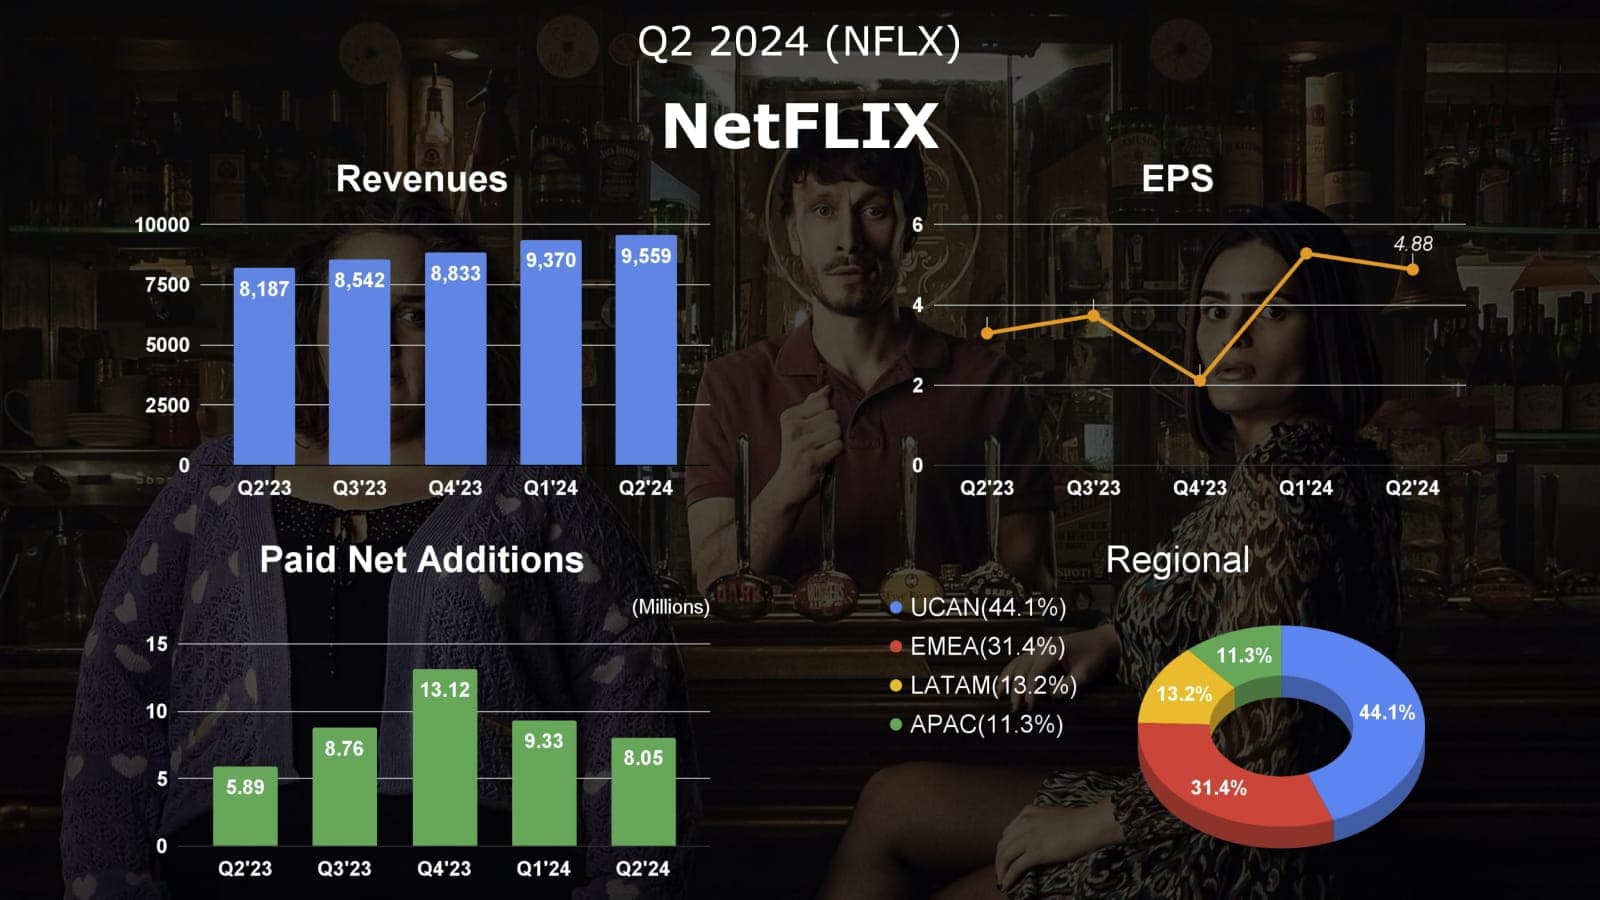
Netflix a frappé fort ce trimestre. Les recrutements nets d’abonnés payants atteignent le chiffre impressionnant de 8,05 millions, pour un total de 277,65 millions d’abonnés. C’est bien au-dessus du consensus de 4,87 millions, et presque au niveau des prévisions les plus optimistes des analystes, autour de 8 millions. Cette performance s’explique par deux stratégies clés : le partage de compte payant et l’offre avec publicité. La croissance des abonnés de 3 % sur un trimestre et de 16,5 % sur un an a été le principal moteur d’un chiffre d’affaires supérieur aux prévisions du groupe (+16,8 % sur un an contre 15,9 % attendus).
Si les recrutements nets sont inférieurs à ceux des deux trimestres précédents, ils dépassent les 5,89 millions du même trimestre de l’an dernier et battent nettement les prévisions prudentes du groupe. Netflix montre ainsi sa finesse d’analyse et sa capacité d’exécution pour s’adapter à l’évolution du marché et aux attentes des utilisateurs.
Les nouvelles stratégies de Netflix ont été bien accueillies dans toutes les régions, avec toutefois de nettes différences. Hormis la zone EMEA (Europe, Moyen-Orient et Afrique), toutes les régions ont recruté davantage qu’au même trimestre de l’an dernier. L’Asie-Pacifique a été la grande gagnante, avec 2,83 millions de nouveaux abonnés, devenant le principal moteur de croissance du trimestre. L’Amérique du Nord, l’EMEA et l’Amérique latine ont aussi progressé nettement, avec respectivement 1,45, 2,24 et 1,53 million d’abonnés.
À noter toutefois : hors Asie-Pacifique, toutes les régions ont enregistré moins de recrutements nets qu’au trimestre précédent, avec des baisses de 11 % à 43 %. Au-delà des effets saisonniers, cette tendance suggère que l’effet de la lutte contre le partage de mots de passe s’essouffle, et souligne la nécessité pour Netflix de s’appuyer davantage sur l’offre avec publicité pour maintenir sa croissance.
Le revenu moyen par abonnement (ARM) progresse de 1 % sur un an, ou de 5 % à taux de change constants, globalement conforme aux attentes du groupe. L’écart s’explique surtout par la situation particulière de l’Argentine, où une forte inflation a entraîné des hausses de prix tandis que le peso se dépréciait fortement face au dollar.
L’ARM varie selon les régions : l’Amérique du Nord est en tête avec +7 % sur un an, reflet de la hausse de prix aux États-Unis au T4 de l’an dernier. L’EMEA, l’Amérique latine et l’Asie-Pacifique reculent respectivement de 1 %, 3 % et 6 %. Ces disparités illustrent les défis et opportunités de Netflix dans sa stratégie tarifaire mondiale.
Le résultat opérationnel du T2 bondit de 42,5 % sur un an, à 2,603 milliards de dollars, au-dessus des 2,52 milliards prévus par le groupe. La marge opérationnelle atteint 27,2 % (au-dessus des 26,6 % attendus), en nette amélioration par rapport aux 22,3 % du même trimestre de l’an dernier, mais légèrement en deçà des 28,1 % du T1. Le résultat net atteint 2,147 milliards de dollars, en hausse de 44 %, dont un gain latent sans effet sur la trésorerie de 43 millions lié à la réévaluation de la dette libellée en euros.
En revanche, le flux de trésorerie disponible du T2 s’établit à 1,2 milliard de dollars, en dessous des 1,3 milliard de l’an dernier et des 1,6 milliard attendus par les analystes. Comme il s’agit aujourd’hui de l’un des indicateurs de rentabilité les plus suivis par les investisseurs, ce chiffre pourrait décevoir certains optimistes.
Conférence sur les résultats de Netflix au T2 2024
Conférence sur les résultats du 18 juillet 2024, à 20 h 45 (GMT)
Jeux et direct
Netflix a annoncé le lancement, au second semestre, d’un jeu en ligne tiré de Squid Game, en même temps que la sortie de la deuxième saison. Cette initiative illustre sa réflexion stratégique sur l’extension de ses licences et l’engagement des utilisateurs. Le groupe se lance aussi dans le direct, avec des spectacles en public de Joe Rogan, des matchs de NFL à Noël et le catch hebdomadaire de la WWE. Ces initiatives enrichissent le catalogue et préparent le terrain pour la publicité.
L’activité jeux de Netflix a triplé l’engagement des utilisateurs en 2023, et 2024 suit une tendance tout aussi positive. Le groupe a souligné le succès des jeux narratifs interactifs fondés sur ses propres licences, qui enrichissent l’expérience et complètent les autres types de contenus.
Publicité
La publicité de Netflix passe du statut d’activité périphérique à celui d’activité centrale. Dans les marchés où l’offre avec publicité est disponible, 45 % des nouveaux abonnés la choisissent, contre 34 % au trimestre précédent. Le groupe prévoit de tester à petite échelle sa propre plateforme publicitaire en 2024, pour un déploiement complet en 2025. Si les revenus publicitaires ne devraient pas peser significativement avant 2026, Netflix a tracé une voie claire vers cet objectif.
Netflix attribue la forte croissance de ses abonnés ce trimestre à trois facteurs clés :
- Une programmation solide
- Les effets persistants de la politique de partage payant
- L’impact positif de l’offre avec publicité
Le groupe a notamment souligné que la trajectoire de croissance en Inde ressemble à celle des autres régions, signe du succès de sa stratégie de mondialisation. L’engagement des utilisateurs a par ailleurs progressé par rapport à l’an dernier, même en tenant compte des comptes touchés par le partage payant, ce qui démontre l’efficacité de sa stratégie de contenus.
Coexistence et concurrence avec YouTube
Face à un concurrent aussi redoutable que YouTube, Netflix a choisi la « coopétition ». Tout en reconnaissant que les deux se disputent le temps et l’attention des utilisateurs, Netflix constate que nombre de ses films et séries suscitent de vifs débats sur YouTube et les réseaux sociaux. La relation n’est donc pas purement concurrentielle, mais en partie mutuellement bénéfique. Netflix estime ainsi qu’à long terme, la plus grande opportunité réside dans les 80 % du temps d’écran qui échappent aujourd’hui à Netflix et YouTube.
Prévisions pour le T3
Netflix a réaffirmé que le chiffre d’affaires est son principal indicateur de croissance, la marge opérationnelle et le flux de trésorerie disponible ses indicateurs clés de rentabilité. Le groupe a souligné que son objectif premier est d’accroître son chiffre d’affaires et d’améliorer sa rentabilité.
Netflix prévoit une hausse de 14 % sur un an de son chiffre d’affaires du T3, à 9,727 milliards de dollars (19 % à taux de change constants), légèrement en deçà des 9,81 milliards attendus par le marché. Le BPA est en revanche attendu à 5,10 dollars, au-dessus du consensus de 4,73. Le groupe s’attend à des recrutements nets inférieurs aux 8,76 millions du même trimestre de l’an dernier, premier trimestre complet à refléter la lutte contre le partage de mots de passe. L’ARM mondial devrait rester à peu près stable sur un an.
Netflix a relevé sa prévision de chiffre d’affaires pour 2024 à une croissance de 14 % à 15 %, contre 13 % à 15 % auparavant, grâce à la solide croissance des abonnés payants. Côté rentabilité, compte tenu de meilleures perspectives de revenus et d’une discipline de coûts maintenue, il a relevé sa prévision de marge opérationnelle pour 2024 de 25 % à 26 %.
Netflix a réaffirmé son objectif d’améliorer ses marges chaque année, même si l’ampleur de cette amélioration peut varier. Il a par ailleurs maintenu sa prévision de flux de trésorerie disponible annuel de 6 milliards de dollars.
Bilan et analyse
Forces et opportunités :
- Netflix conserve une capacité de premier plan pour produire des contenus et les faire correspondre à son public, et continue d’augmenter ses investissements, créant un cercle vertueux
- Des concurrents qui réduisent leur production et cèdent agressivement des licences favorisent l’acquisition de clients et l’accès à des contenus tiers de qualité
- La hausse du nombre d’abonnés, du chiffre d’affaires et de la trésorerie permet à Netflix d’investir davantage dans les contenus et d’améliorer l’efficacité par unité produite
- La construction d’une plateforme publicitaire maison témoigne d’un engagement de long terme ; l’offre avec publicité affiche une forte dynamique et pourrait contribuer significativement à l’ARM
- L’arrivée dans la diffusion sportive peut attirer de nouveaux publics et améliorer la fidélisation
- La bascule du câble vers le streaming n’est qu’à mi-parcours, ce qui laisse de la marge
Faiblesses et menaces :
- Apple et Amazon augmentent leurs investissements dans les contenus vidéo
- La stratégie dans les jeux reste floue et non éprouvée
- Une possible concurrence de long terme des vidéos courtes
Des avantages d’échelle toujours plus grands dans le streaming
Les résultats du T2 2024 confirment une fois encore la position dominante de Netflix dans le streaming vidéo. Tous les indicateurs clés sont orientés positivement : chiffre d’affaires, croissance des utilisateurs, fidélisation, adoption de l’offre avec publicité et investissements dans les contenus. Ils reflètent des économies d’échelle en constante progression.
Sur un marché du streaming où le gagnant rafle presque tout, le cercle vertueux créé par les avantages d’échelle est déterminant. Netflix dispose de la plus large base d’utilisateurs et de la capacité d’investir durablement dans des contenus de qualité, ce qui attire encore plus d’utilisateurs. Cet avantage est difficile à contester pour les concurrents et tend à se renforcer avec le temps.
L’effet positif du partage payant s’estompe progressivement, comme prévu. Netflix le considère désormais comme un élément de la compétitivité globale de son produit plutôt que comme un moteur de croissance à court terme. Le groupe passe ainsi d’une logique tactique à une approche plus stratégique de l’acquisition et de la fidélisation.
Publicité
Ce trimestre confirme le changement de stratégie de Netflix vis-à-vis du sport en direct. Avec une solidité financière accrue, des droits sportifs autrefois jugés trop chers sont devenus abordables. C’est un autre avantage des économies d’échelle : Netflix peut désormais se positionner sur des contenus coûteux susceptibles de lui apporter de la valeur à long terme.
Netflix devrait continuer d’investir davantage dans le sport et les autres contenus en direct. Cela attire de nouveaux utilisateurs mais, surtout, soutient la croissance de la publicité. Le direct, et en particulier le sport, a toujours été un terrain essentiel de la publicité télévisée. On peut y voir une étape décisive vers la maturité de l’activité publicitaire de Netflix.
L’offre avec publicité gagne des utilisateurs, mais le revenu par utilisateur recule temporairement. C’est en réalité un signal positif. Ce schéma s’est vu à maintes reprises sur des réseaux sociaux comme Facebook : les utilisateurs arrivent d’abord, ce qui fait baisser le revenu par utilisateur, puis les annonceurs affluent et la monétisation finit par rattraper son retard. Netflix rejoue ce scénario. Même si sa plateforme publicitaire est moins mature que celle de Meta, et que la monétisation pourrait progresser plus lentement, la direction est la bonne.
Netflix a fortement augmenté ses dépenses de R&D pour construire sa propre plateforme publicitaire. C’est un investissement avisé à long terme : réussir dans la publicité en ligne exige une plateforme capable de cibler précisément et de mesurer rapidement les résultats. L’ambition de Netflix ne se limite pas à transposer la publicité télévisée au streaming ; avec sa propre technologie, il se prépare à un marché publicitaire bien plus vaste.
Ces investissements affecteront inévitablement son partenariat publicitaire avec Microsoft. Même si Microsoft peut rester un distributeur important, Netflix reprend clairement le contrôle total de sa publicité, y compris sur le plan technique. Ce virage montre que Netflix mesure l’importance de la publicité. À long terme, maîtriser la technologie et les données clés le placera en position de force sur un marché de la publicité en streaming de plus en plus concurrentiel.
Jeux
Dans les jeux, Netflix en est encore au stade de l’exploration. Malgré de premiers succès dans certains genres, il lui reste beaucoup de chemin à parcourir pour s’imposer dans ce domaine très concurrentiel. Compte tenu de la complexité du marché, Netflix pourrait envisager d’accélérer sa stratégie par des acquisitions, afin d’acquérir rapidement savoir-faire et technologies et de prendre pied plus vite sur un marché potentiellement immense. L’ambition de Netflix ne se limite manifestement pas au streaming vidéo : il veut bâtir un empire complet du divertissement numérique, dont les jeux sont sans conteste une pièce maîtresse.
Conclusion
L’avantage concurrentiel de Netflix repose sur ses économies d’échelle et sur l’efficacité avec laquelle il alloue des ressources toujours plus importantes. Netflix semble avoir trouvé la bonne direction : de meilleurs contenus, de meilleures plateformes technologiques, plus d’investissements dans le sport en direct et dans la R&D publicitaire. Autant de décisions qui paraissent justes pour sa croissance à long terme.
Le succès de Netflix dépendra de sa capacité à innover en permanence et à équilibrer contenus, technologie et expérience utilisateur. S’il conserve sa capacité d’exécution et continue d’investir dans les domaines clés, il devrait continuer de dominer le marché du streaming et de prospérer dans un paysage du divertissement numérique en constante évolution.