Le géant de l’IA et des GPU NVIDIA (NVDA) a publié le 28 août, après la clôture, ses résultats du T2 de l’exercice 2025 (mai à juillet 2024). Si le chiffre d’affaires et les bénéfices dépassent les prévisions des analystes, le marché en attendait encore davantage.
SommaireAfficherMasquer
- 1Résultats de NVIDIA (NVDA) au T2 de l’exercice 2025
- 1.1Data center
- 1.2Jeu vidéo et PC IA
- 1.3Visualisation professionnelle
- 1.4Automobile et robotique
- 2Conférence sur les résultats de NVIDIA (NVDA) au T2 de l’exercice 2025
- 2.1Data center et IA
- 2.2Hopper et Blackwell
- 2.3Autres
- 3Perspectives pour le T3 de l’exercice 2025
- 4Bilan et analyse
- 4.1Résultats financiers
- 4.2Data center et IA
- 4.3Autres
- 5Conclusion
- 5.1Forces et opportunités de NVIDIA (NVDA) au T2 de l’exercice 2025
- 5.2Faiblesses et menaces de NVIDIA (NVDA) au T2 de l’exercice 2025
Résultats de NVIDIA (NVDA) au T2 de l’exercice 2025
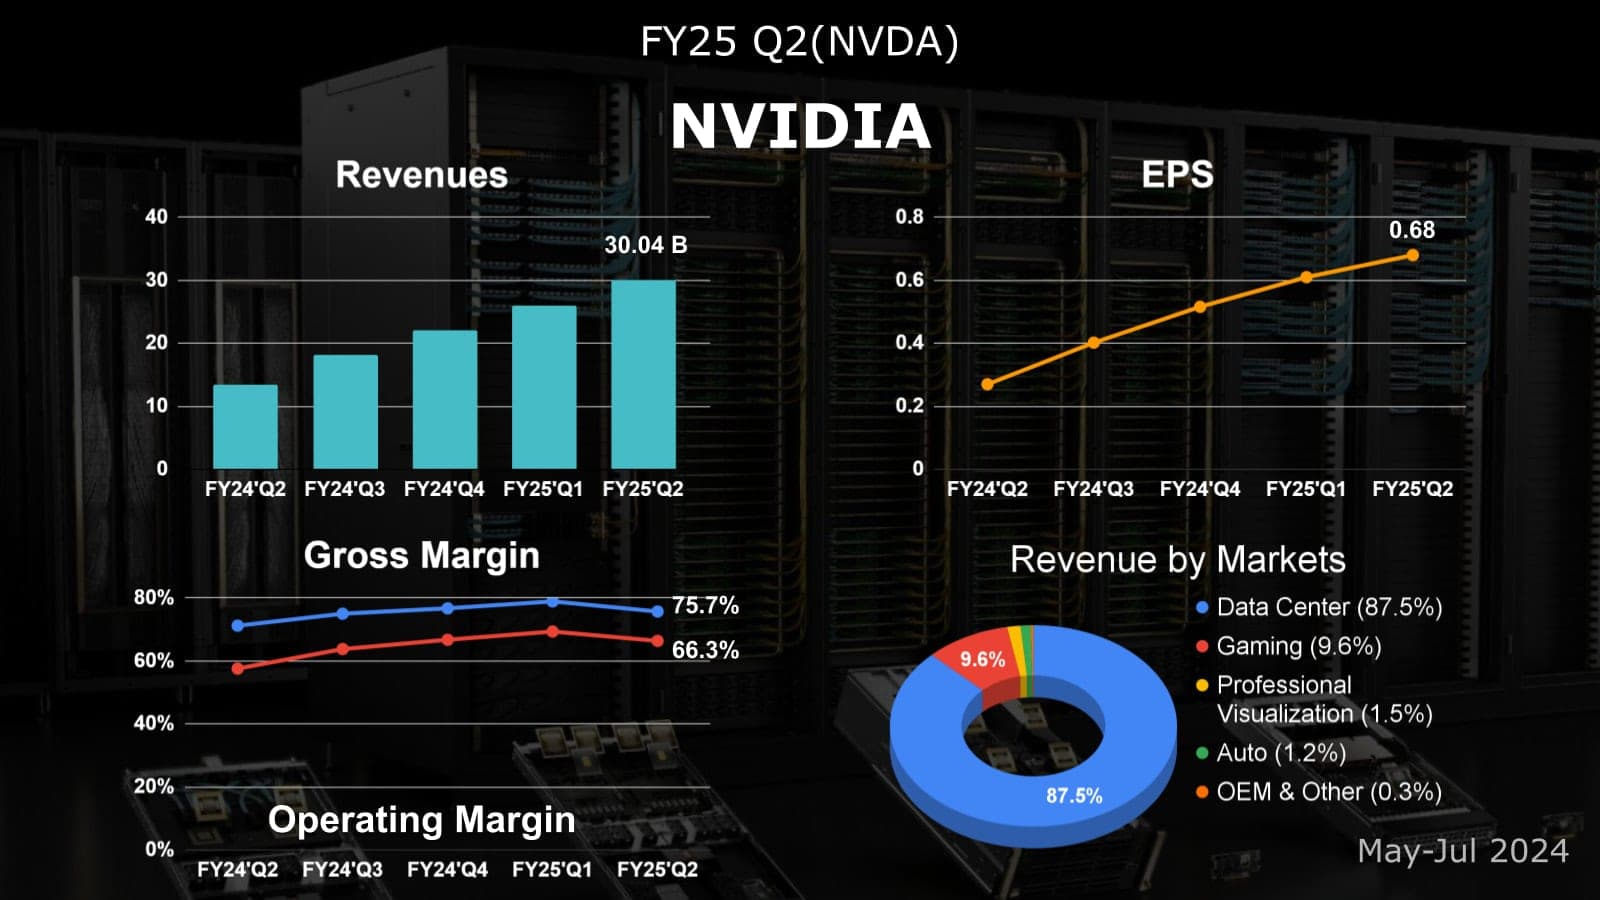
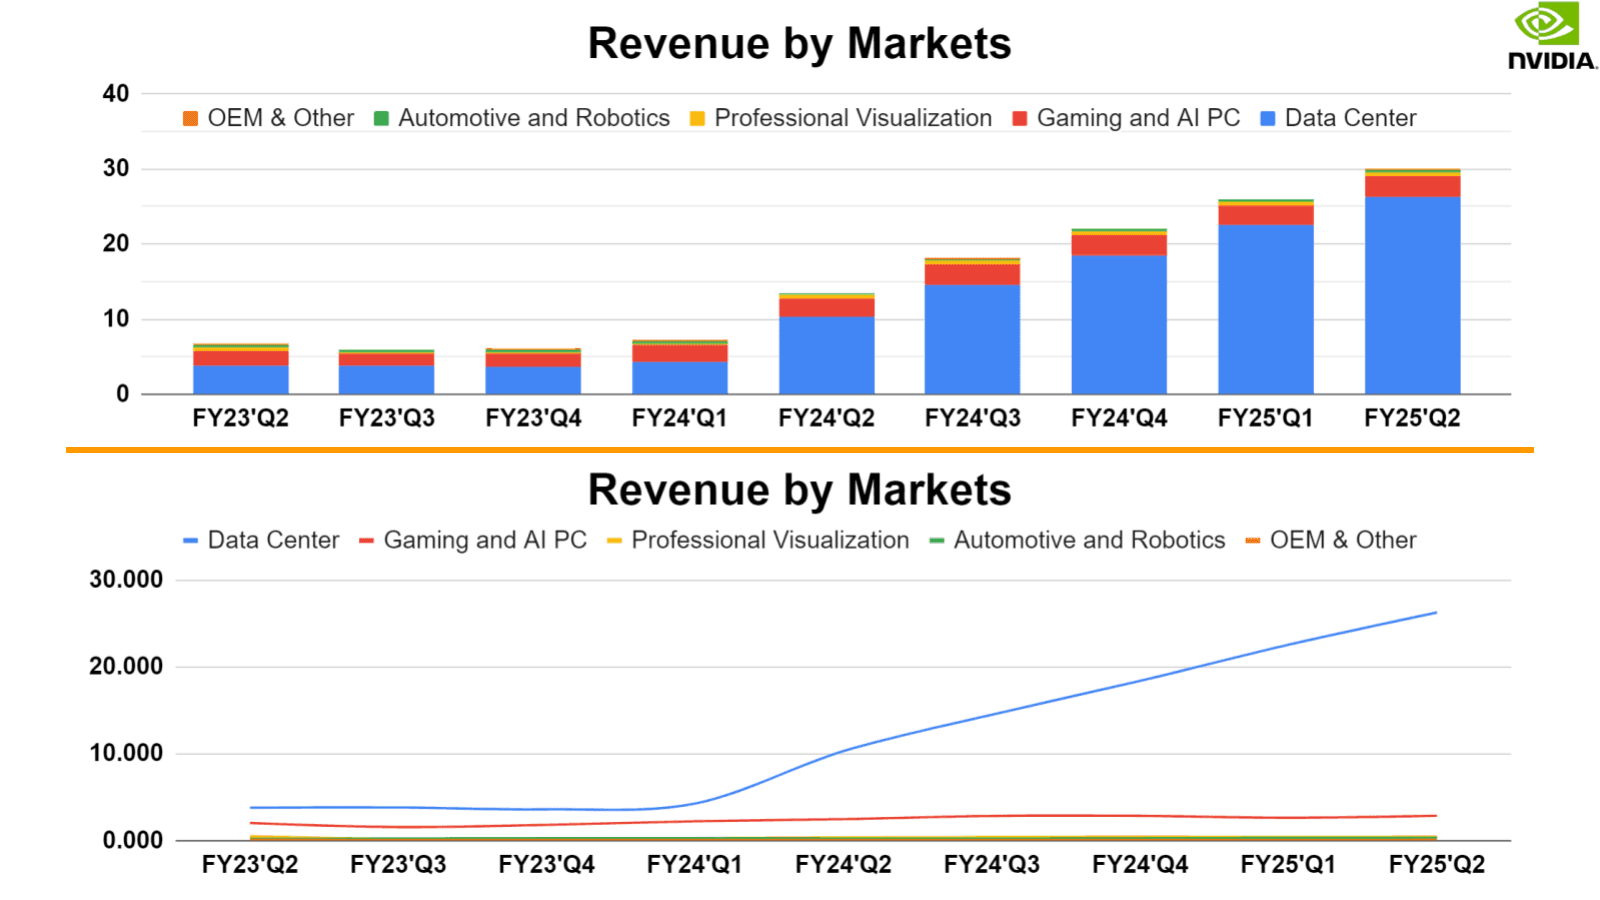
- Chiffre d’affaires : 30,04 milliards de dollars (+122 % sur un an)
- Data center : 26,3 milliards de dollars (+154 %)
- Jeu vidéo et PC IA : 2,9 milliards de dollars (+16 %)
- Visualisation professionnelle : 454 millions de dollars (+20 %)
- Automobile et robotique : 346 millions de dollars (+37 %)
- BPA : 0,68 dollar (+152 % sur un an)
- Marge brute : 75,7 % (+4,5 points sur un an)
Data center
Porté par l’explosion de la demande d’IA générative et de grands modèles de langage, le data center de NVIDIA a atteint un nouveau record, en hausse de 154 % sur un an et de 16 % sur un trimestre. La croissance est généralisée à tous les types de clients : les grands fournisseurs de cloud, qui déploient agressivement leur infrastructure d’IA, représentent environ 45 % du chiffre d’affaires, et les applications d’entreprise et l’internet grand public plus de 50 %, ce qui explique la solide progression séquentielle du segment.
Les deux sous-segments du data center ont fortement progressé. Le calcul, cœur de l’activité, bondit de 162 % sur un an et de 17 % sur un trimestre. NVIDIA souligne que si les clients continuent d’accélérer leurs achats de puces Hopper, ils se préparent aussi à adopter la série Blackwell. Le réseau, qui fournit des solutions à haut débit et faible latence, voit son chiffre d’affaires progresser de 114 % sur un an et de 16 % sur un trimestre, principalement grâce à la forte demande pour InfiniBand et les solutions Ethernet.
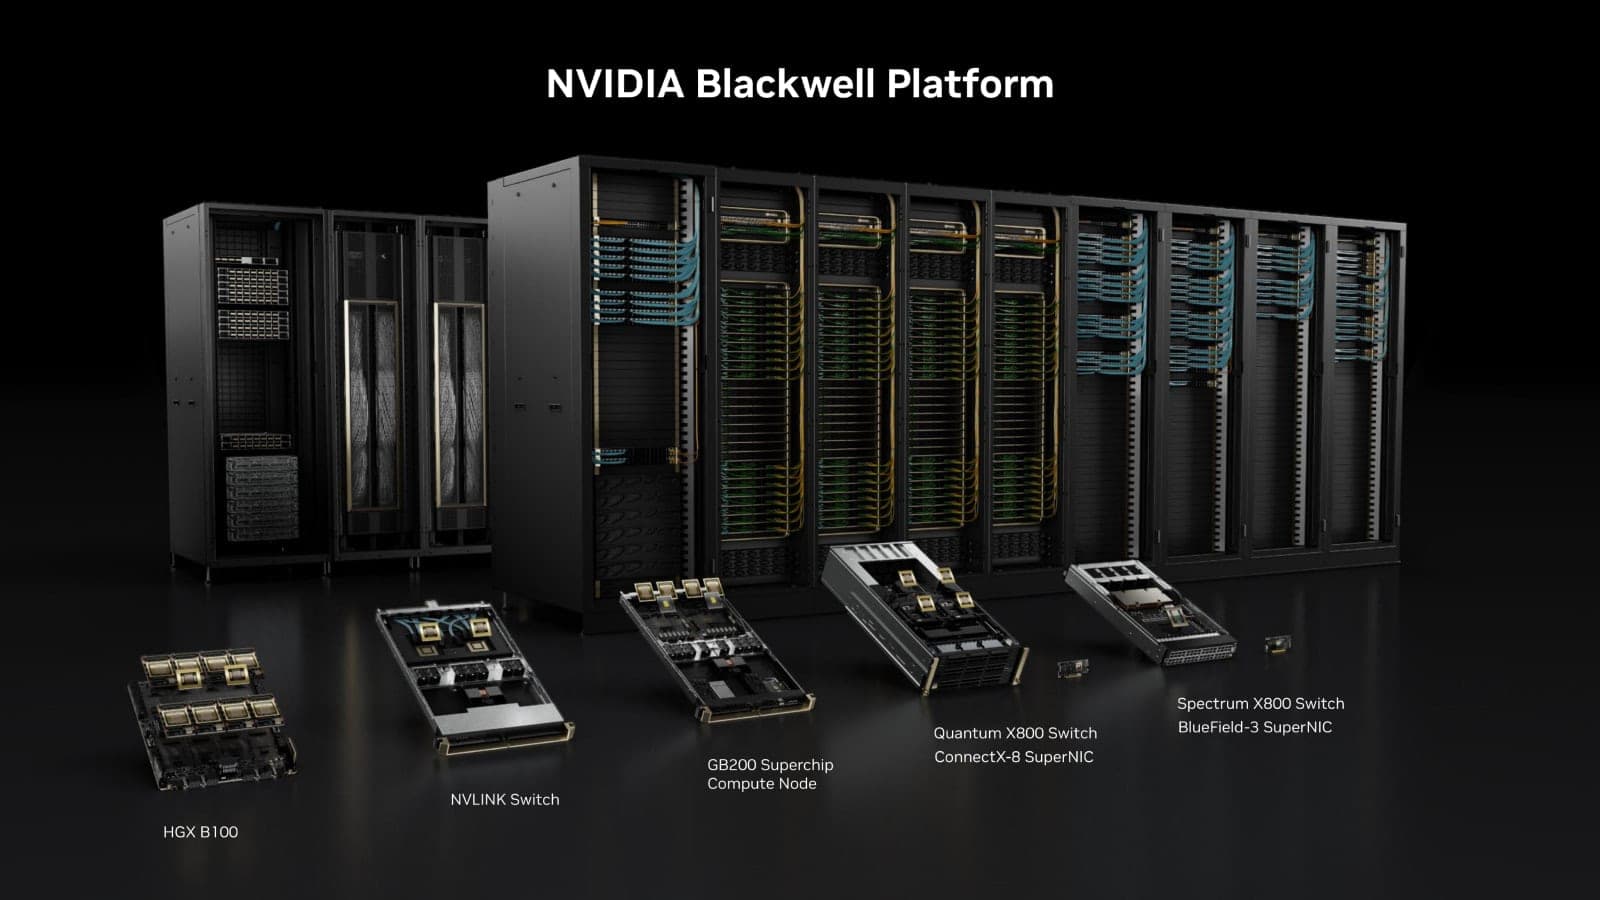
NVIDIA a indiqué avoir livré des échantillons de puces Blackwell à ses clients au T2, avec quelques ajustements de conception (masques) pour améliorer le rendement de production. Les puces Blackwell sont en bonne voie pour entrer en production de série et être livrées à partir du T4, pour une contribution potentielle de plusieurs milliards de dollars. Parallèlement, la demande pour Hopper reste solide, et ses livraisons devraient augmenter au second semestre 2024.
Malgré les restrictions à l’exportation, la Chine reste un moteur clé du data center. Le chiffre d’affaires du data center réalisé en Chine a nettement progressé sur un trimestre, même si sa part dans l’ensemble reste inférieure aux niveaux historiques. Selon le Financial Times, malgré le durcissement des restrictions américaines, les investissements des géants chinois de la tech dans l’IA ont doublé par rapport à l’an dernier.
Des rumeurs ont fait état de retards de livraison de Blackwell en raison de défauts de conception, mais NVIDIA a ensuite précisé que la production se déroulait comme prévu. Le dernier rapport de Morgan Stanley indique que le calendrier de livraison de Blackwell reste inchangé, avec des livraisons attendues au T4 2024, concentrées surtout en novembre et décembre.
Le consensus est que même si Blackwell prenait un peu de retard, la demande serait reportée, pas perdue. La demande actuelle de l’industrie de l’IA est très forte, et l’offre reste gravement insuffisante. NVIDIA devrait pouvoir compenser un léger retard de Blackwell en prolongeant la durée de vie de la génération précédente, les puces Hopper.
À noter : depuis l’annonce de Blackwell, la plupart des clients, y compris les grands fournisseurs de cloud, ont modifié leurs spécifications et demandent aux fournisseurs de data centers de se préparer au refroidissement liquide. Le marché du refroidissement devrait se tourner vers le refroidissement liquide direct (DLC) à partir de 2026.
Jeu vidéo et PC IA
Le segment jeu vidéo de NVIDIA progresse de 16 % sur un an et de 9 % sur un trimestre. Sans avoir encore retrouvé ses records historiques, il enchaîne un cinquième trimestre consécutif de croissance sur un an. Les ventes de GPU RTX 40 et de puces pour consoles (Nintendo Switch) ont augmenté au T2. La dernière étude d’IDC montre que les livraisons mondiales de PC ont atteint 64,9 millions d’unités au T2 2024, en hausse de 3 % sur un an.
Visualisation professionnelle
La visualisation professionnelle progresse de 20 % sur un an et de 6 % sur un trimestre, portée principalement par les ventes solides de stations de travail à architecture Ada. NVIDIA estime que la prochaine vague de croissance viendra de l’IA générative et de la numérisation des processus industriels.
Automobile et robotique
Le chiffre d’affaires automobile progresse de 37 % sur un an et de 5 % sur un trimestre, porté surtout par la demande croissante de plateformes de conduite autonome et de cockpits dotés d’IA, et atteint un record de 346 millions de dollars ce trimestre. Même s’il ne représente qu’environ 1 % du chiffre d’affaires, son potentiel de croissance reste prometteur, compte tenu des collaborations des constructeurs du monde entier avec NVIDIA dans l’IA.
Conférence sur les résultats de NVIDIA (NVDA) au T2 de l’exercice 2025
Le conseil d’administration de NVIDIA a approuvé ce trimestre un programme supplémentaire de rachat d’actions de 50 milliards de dollars.
Data center et IA
Les performances du data center ont été remarquables : le chiffre d’affaires des produits de calcul a été multiplié par près de 2,5 sur un an, et celui du réseau par plus de 2.
Par type de client, les plateformes cloud représentent 45 % du chiffre d’affaires du data center, les entreprises de l’internet grand public et les entreprises utilisatrices 50 %. Cette base de clients diversifiée contribue à la stabilité des revenus.
En Chine, malgré les contrôles à l’exportation du département américain du Commerce, le data center a progressé sur un trimestre et figure parmi les principaux moteurs de croissance. Son chiffre d’affaires chinois reste toutefois inférieur aux niveaux d’avant les restrictions.
Au cours des quatre derniers trimestres, la demande d’inférence a représenté environ 40 % du chiffre d’affaires du data center. Les modèles d’IA exigent donc d’importantes ressources de calcul non seulement pour l’entraînement, mais aussi en phase d’utilisation.
NVIDIA a indiqué que la puissance de calcul d’IA des grandes plateformes cloud est épuisée, signe d’une très forte demande pour ses GPU.
NVIDIA estime que le chiffre d’affaires de l’IA souveraine atteindra 1 à 3 milliards de dollars cette année, reflet de la demande croissante des États et des entreprises pour des solutions d’IA locales.
La technologie NIM (NVIDIA Inference Microservices) réduit fortement la difficulté de déploiement de l’IA pour les entreprises et favorise encore son adoption.
NVIDIA prévoit que la prochaine génération de modèles d’IA nécessitera 10 à 20 fois plus de puissance de calcul que les modèles actuels, ce qui implique une croissance continue de la demande de matériel haute performance.
Hopper et Blackwell
La plateforme H200 a accéléré ses livraisons ce trimestre et devient le premier contributeur au chiffre d’affaires, reflet de l’engouement du marché pour la dernière technologie de NVIDIA.
Si l’équilibre entre offre et demande s’est amélioré pour Hopper, la gamme Blackwell connaît une pénurie extrême.
NVIDIA s’attend à ce que les nouveaux produits à architecture Blackwell génèrent plusieurs milliards de dollars au T4 de cette année. Les livraisons de H200 continueront par ailleurs d’augmenter au second semestre.
Blackwell devrait entrer en production de série à temps au T4. Jensen Huang estime qu’en raison de la course aux armements des modèles d’IA, les ventes de Hopper se maintiendront même avec le lancement de Blackwell.
Autres
NVIDIA s’attend à ce que son chiffre d’affaires logiciel, SaaS et support atteigne un rythme annuel de 2 milliards de dollars d’ici la fin de l’année.
La gamme Ethernet haut débit Spectrum-X a réalisé des performances exceptionnelles, avec une croissance trimestrielle de plus de 100 %. Elle est très prisée : xAI l’utilise pour construire le plus grand cluster de GPU au monde.
Tous les fournisseurs de technologies de conduite autonome utilisent des GPU NVIDIA dans leurs data centers.
Le groupe juge la demande de PC solide et en croissance, avec des stocks sains dans les canaux de distribution.
La croissance de la visualisation professionnelle est portée par la demande liée à l’IA et au graphisme.
La plateforme Omniverse progresse très bien dans l’automobile et l’industrie manufacturière.
Des développeurs de robots comme BYD Electronics, Siemens et Teradyne Robotics adoptent la plateforme robotique Isaac de NVIDIA pour la R&D et la production.
Perspectives pour le T3 de l’exercice 2025
Le chiffre d’affaires du T3 est estimé à 32,5 milliards de dollars, en hausse de 79 % sur un an. Après quatre trimestres consécutifs de croissance supérieure à 100 %, la croissance annuelle repassera à deux chiffres. La marge brute annuelle reste en bonne voie pour avoisiner 75 %.
Bilan et analyse
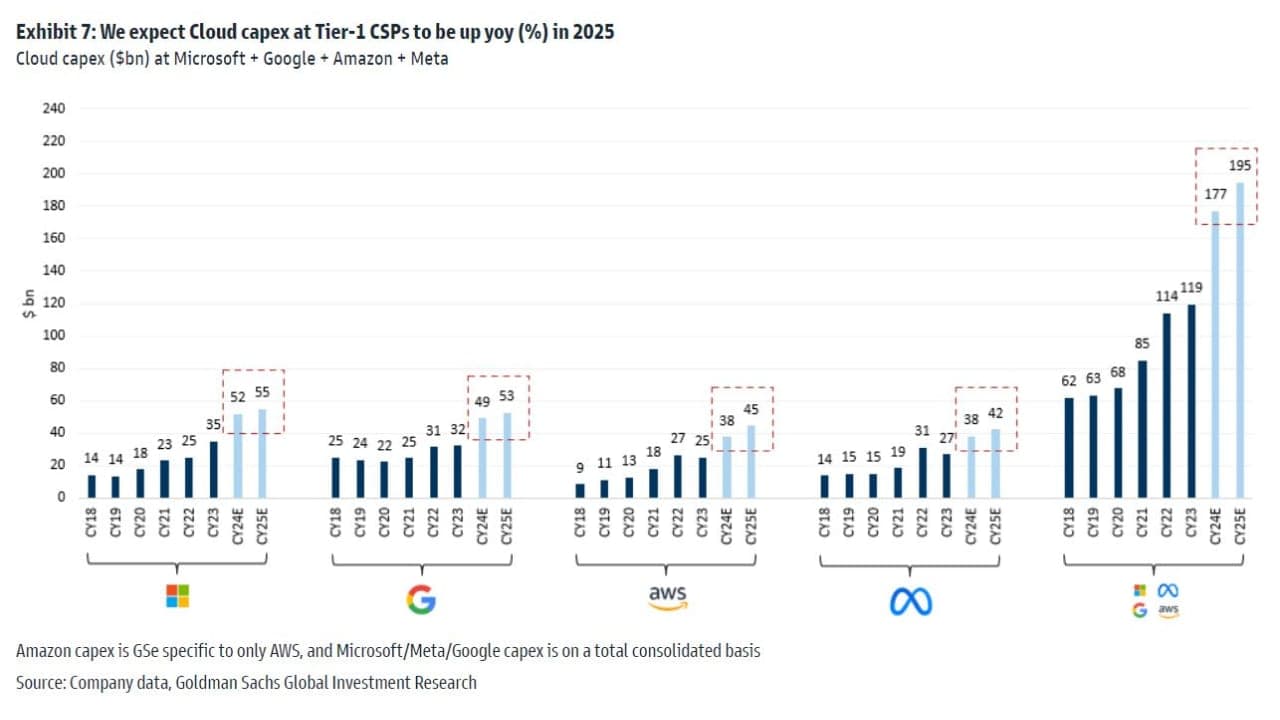
Source : Goldman Sachs
D’après les derniers résultats des fournisseurs de services cloud (CSP), le déploiement des infrastructures cloud ne ralentit pas. Les grands opérateurs de data centers prévoient de continuer à augmenter leurs investissements en 2024, avec un fort accent sur l’IA.
La banque d’affaires Goldman Sachs estime qu’après avoir nettement augmenté leurs investissements dans le cloud cette année, les quatre grands CSP nord-américains — Microsoft, Google, Amazon et META — devraient encore les accroître l’an prochain.
Résultats financiers
Après les résultats du T2 de l’exercice 2025, le marché a semblé légèrement déçu par le chiffre d’affaires de NVIDIA. Cette réaction reflète toutefois peut-être des attentes irréalistes des investisseurs plus que la performance du groupe. Même si l’IA est la vague technologique la plus transformatrice de la prochaine décennie, sa croissance ne peut rester à des niveaux astronomiques qu’un temps. Des croissances de plusieurs centaines de pour cent sont par nature insoutenables.
Pour les spéculateurs de court terme, savoir si la croissance a été supérieure de 2 % ou inférieure de 1 % peut compter, mais ce jeu de devinettes ne sert à rien pour comprendre la valeur de long terme de NVIDIA. Avec plus de recul, la croissance du data center devrait redescendre progressivement de plus de 150 % aujourd’hui à 25 %-35 % d’ici deux ans. Ce n’est pas une prévision pessimiste : même 25 %-35 % de croissance annuelle est une performance impressionnante sur la durée. Au-delà du chiffre d’affaires, les marges brutes reviendront aussi à des niveaux plus soutenables à mesure que l’offre et la demande s’équilibreront. Les 78 % du T1 seront difficiles à reproduire, et même les 75 % de ce trimestre ne devraient pas durer.
La hausse des charges d’exploitation de NVIDIA, si elle peut peser à court terme sur la marge opérationnelle, est une stratégie avisée à long terme. Pour une entreprise déterminée à garder son avance technologique, augmenter sans cesse la R&D est incontournable. À l’inverse, si NVIDIA choisissait de couper dans la R&D à ce stade pour gonfler ses marges à court terme, ce serait un véritable signal d’alarme.
Data center et IA
Concernant les rumeurs de retard de la nouvelle plateforme GPU B200, les informations des résultats suggèrent que, même avec quelques ajustements de conception, le retard reste très limité, peut-être un ou deux mois. Un tel retard a peu d’impact pour NVIDIA, d’autant que la plateforme phare actuelle H200 peut parfaitement combler ce court intervalle. Cela illustre aussi l’intensité de la course aux armements de l’IA : les acheteurs ne supportent même pas d’attendre un ou deux mois la prochaine génération de GPU.
D’après les échanges de la conférence, l’arrivée de NVIDIA sur les serveurs d’IA à l’échelle de la baie ne vise pas à prendre des parts de marché aux fabricants de systèmes, mais à proposer une nouvelle architecture pour les data centers de nouvelle génération sous l’angle de l’efficacité de calcul globale. Cette clarification de son positionnement stratégique me rend plus optimiste sur ses perspectives de long terme.
En l’état actuel du secteur, la domination de NVIDIA dans le calcul pour l’IA reste inébranlable, AMD et Intel étant loin derrière. Les produits de jeunes entreprises comme Groq ou Cerebras ont encore beaucoup de chemin à faire pour être réellement compétitifs, et manquent de polyvalence.
À plus long terme, NVIDIA finira toutefois par affronter de redoutables concurrents. C’est un principe fondamental de l’économie : les marchés aux profits excessifs maintiennent rarement un oligopole sur la durée.
Autres
Malgré une reprise lente du marché des PC, l’activité GPU de NVIDIA progresse bien plus vite que l’ensemble du marché. Cela tient probablement à l’évolution du mix produits, une certaine demande d’IA à petite échelle dopant les ventes de GPU haut de gamme. À long terme, la croissance des GPU de NVIDIA pourrait se rapprocher progressivement de celle du marché des PC.
La demande liée à Omniverse et au calcul d’IA à petite échelle continuera de soutenir la visualisation professionnelle. Je m’attends à ce que cette activité maintienne une croissance annuelle de plus de 10 % sur les deux prochaines années.
Dans l’automobile, la croissance a nettement rebondi ce trimestre, principalement en raison de la concurrence acharnée entre constructeurs chinois dans les systèmes de conduite autonome. Face à cette concurrence interne et à la pression du FSD de Tesla, il est prévisible que les constructeurs chinois achètent massivement les systèmes de calcul autonome NVIDIA Drive.
Autre tendance très favorable à NVIDIA : l’essor rapide de la robotique. Je m’attends à ce qu’elle devienne l’un de ses principaux moteurs de croissance d’ici deux ans. La robotique forme de puissantes synergies avec les points forts de NVIDIA dans le calcul pour l’IA, la conduite autonome, Omniverse, etc., qui ensemble constituent un cercle vertueux capable de soutenir sa croissance pendant la prochaine décennie.
Conclusion
En seulement deux ans, NVIDIA a accompli une transformation stupéfiante, démontrant à quel point l’IA a remodelé tout l’écosystème technologique. Aujourd’hui, plus personne ne voit NVIDIA comme un simple fabricant de GPU pour joueurs : il est devenu le protagoniste absolu et le grand gagnant de l’ère de l’IA.
La pérennité de cette position dominante est sans doute la question essentielle. Compte tenu du rythme de développement de l’IA et de l’état de la concurrence, son leadership devrait se maintenir dans les prochaines années. Bien sûr, à mesure que la base grandit et que l’offre et la demande s’équilibrent, certains indicateurs clés reviendront à des niveaux « bons » plus normaux. À plus long terme, l’économie nous enseigne que les profits excessifs finissent par attirer des concurrents puissants, mais cela n’arrivera peut-être pas avant quelques années. Et même ce jour-là, NVIDIA conservera probablement la plus grande part de marché parmi plusieurs concurrents solides. Dans un avenir prévisible, NVIDIA restera une force clé de la révolution de l’IA.
Forces et opportunités de NVIDIA (NVDA) au T2 de l’exercice 2025
Une demande future de puissance de calcul massive au-delà des LLM : les modèles de nouvelle génération nécessiteront 10 fois plus de calcul qu’aujourd’hui, ce qui soutiendra la demande de calcul pour l’IA pendant des années.
L’IA entre progressivement dans les applications d’entreprise et crée de la valeur en productivité.
Des perspectives prometteuses pour la conduite autonome et la robotique
Une activité GPU qui rebondit et entre dans un cycle de croissance positif
Des concurrents incapables de constituer une menace sérieuse à court terme
L’écosystème CUDA constitue un avantage concurrentiel solide
Faiblesses et menaces de NVIDIA (NVDA) au T2 de l’exercice 2025
Les grands fournisseurs de cloud continuent de développer leurs propres puces ASIC d’IA
Un léger retard dans les livraisons de Blackwell
L’essor des start-up de puces