La agencia de calificación Fitch rebajó hace poco la nota de la deuda estadounidense de «AAA» a «AA+», por la inestabilidad fiscal y política. Aun así, la deuda de EE. UU. no ha sufrido ningún episodio de impago este año. Muchos bancos centrales del mundo se han endeudado mucho en los últimos años, e incluso los de China y Japón siguen emitiendo deuda para ampliar sus balances. No está claro por qué solo se ha rebajado la deuda estadounidense.
Hay quien sostiene que la rebaja se debe a que los dos partidos estadounidenses apuraron demasiado la crisis del techo de deuda, lo que estuvo a punto de provocar un impago técnico. Pero la experiencia no avala este argumento: el techo de deuda de EE. UU. se ha elevado casi 70 veces, a menudo varias veces dentro de un mismo mandato presidencial.
En los años ochenta, Ronald Reagan lanzó el programa «Guerra de las Galaxias» y aumentó mucho el gasto en defensa y el gasto público. En sus ocho años de mandato elevó el techo de deuda casi diez veces, de 1 billón a 2,8 billones de dólares. Y, sin embargo, aquello no se tradujo en una rebaja.
Si no es un problema político, ¿podría el alto riesgo de impago deberse a que EE. UU. tiene demasiada deuda? Según los datos, al gobierno estadounidense le llevó más de 240 años, desde 1776 hasta 2018, acumular 21 billones de dólares de deuda. En cambio, en apenas cinco años la deuda ha aumentado en más de 10 billones, hasta superar los 32 billones, mucho más rápido que la economía. Muchos creen que esta es la razón principal de la rebaja.
Pero, pensándolo bien, aunque la deuda estadounidense ha crecido mucho, lo ha hecho más despacio que la de otros países. Además, frente a otras economías desarrolladas, su ratio de deuda sobre PIB, del 133 %, no es alta: Japón está en el 256 %, Grecia en el 206 %, Italia en el 154 % y Singapur en el 137 %. Por tanto, es razonable pensar que las grandes potencias tienen más margen de apalancamiento y que la deuda estadounidense no es tan grande como para desestabilizar por completo sus finanzas.
Fuente: tradingeconomics.com
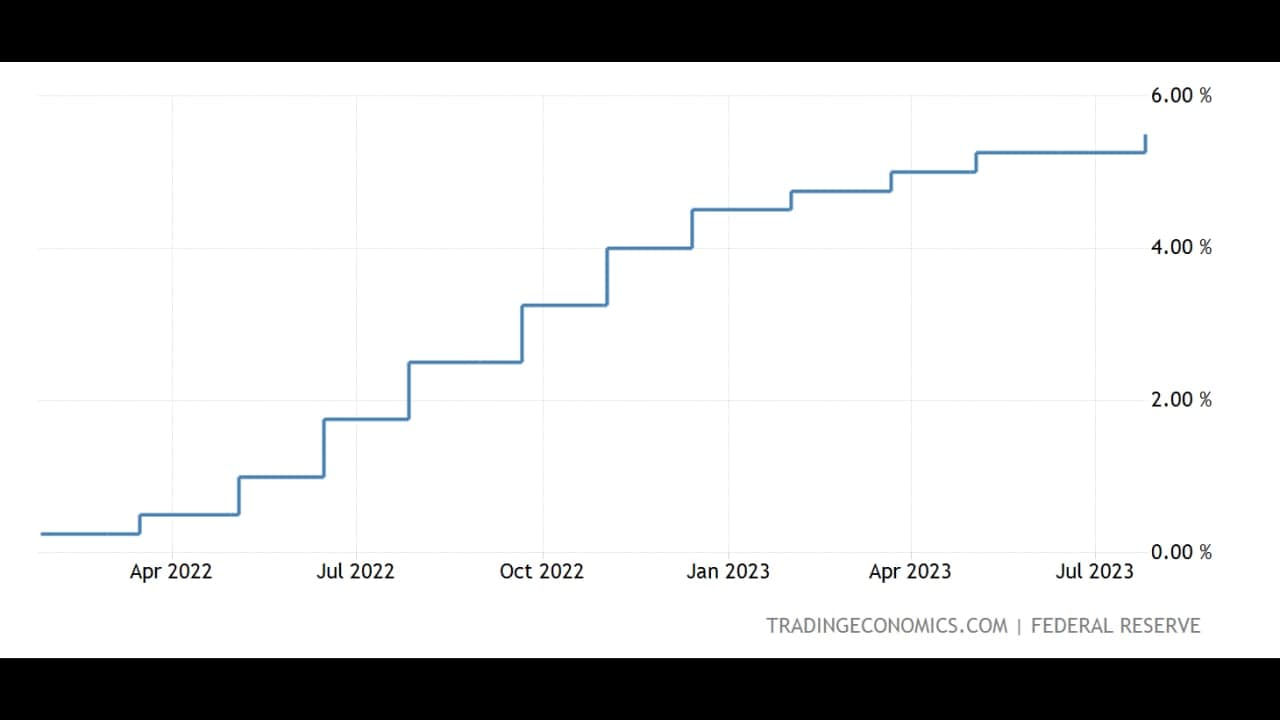
La razón principal son las recientes subidas de tipos de la Reserva Federal: 525 puntos básicos en 17 meses. Como resultado, el pago de intereses de EE. UU. alcanza este año unos 900.000 millones de dólares (en tasa anualizada), por encima de los 800.000 millones del gasto en defensa. El 18 % del gasto público se destina ya a pagar intereses, y el coste anual de la deuda se acerca al billón de dólares. Salvo que bajen los tipos, la política fiscal tenderá a centrarse en el servicio de la deuda.
La subida de tipos ha encarecido las emisiones del Tesoro, lo que puede haber debilitado la capacidad del gobierno para pagar su deuda y llevado a la rebaja. Cabría suponer que los bonos de mercados emergentes y los corporativos de todo el mundo también deberían rebajarse, ya que la mayoría de los bancos centrales han subido tipos. Sin embargo, solo se ha rebajado la deuda del Tesoro estadounidense, y el impacto en los bonos corporativos parece mínimo.
Aunque los tipos afectan a los bonos corporativos, su caída de los dos últimos años se debe a la bajada de precio que acompaña a la subida de las rentabilidades, no a impagos generalizados. La experiencia indica que, en un ciclo de subidas, los pagos netos de intereses de las empresas aumentan a medida que la Fed endurece su política, lo que puede reducir los márgenes y frenar el crecimiento al cabo de dos o tres trimestres. Esta vez, sin embargo, los pagos netos de intereses de las empresas han disminuido pese a las fuertes subidas.
¿Por qué? La economía está a punto de recuperarse y lo peor para las empresas ya ha pasado. Los resultados del segundo trimestre de las cinco grandes tecnológicas estadounidenses indican que tocaron fondo en ingresos en el último trimestre del año anterior y que su situación financiera mejora poco a poco desde entonces.
Además, las empresas aprovecharon los tipos cercanos a cero, sobre todo antes y durante la pandemia, para refinanciar gran parte de su deuda a largo plazo y a tipo fijo bajo, por lo que la brusca subida de tipos apenas les ha afectado. En el mercado hipotecario ocurre algo parecido: la mayoría de los propietarios tiene hipotecas a tipo fijo a 30 años contratadas a tipos bajos, y menos del 10 % paga un tipo en torno al 7 %.
En consecuencia, se ha rebajado la calificación de la deuda estadounidense, lo que podría elevar notablemente los tipos y aumentar la carga financiera del Tesoro. Pero lo cierto es que la deuda de EE. UU. sigue considerándose una inversión segura. Aparte de los bonos del Tesoro estadounidense, ¿qué otro bono ofrece un nivel de protección del capital tan alto?

