El gigante del streaming Netflix (NFLX) publicó el 18 de julio, tras el cierre del mercado, sus resultados del 2T de 2024 (abril-junio), con cifras que superaron las expectativas de Wall Street tanto en ingresos como en beneficios.
ÍndiceMostrarOcultar
- 1Lo más destacado de los resultados de Netflix del 2T de 2024
- 2Conferencia de resultados de Netflix del 2T de 2024
- 2.1Juegos y directos
- 2.2Publicidad
- 2.3Coexistencia y competencia con YouTube
- 3Previsiones para el 3T
- 4Valoración y análisis
- 4.1Ventajas de escala cada vez mayores en el streaming
- 4.2Publicidad
- 4.3Juegos
- 5Conclusión
Lo más destacado de los resultados de Netflix del 2T de 2024
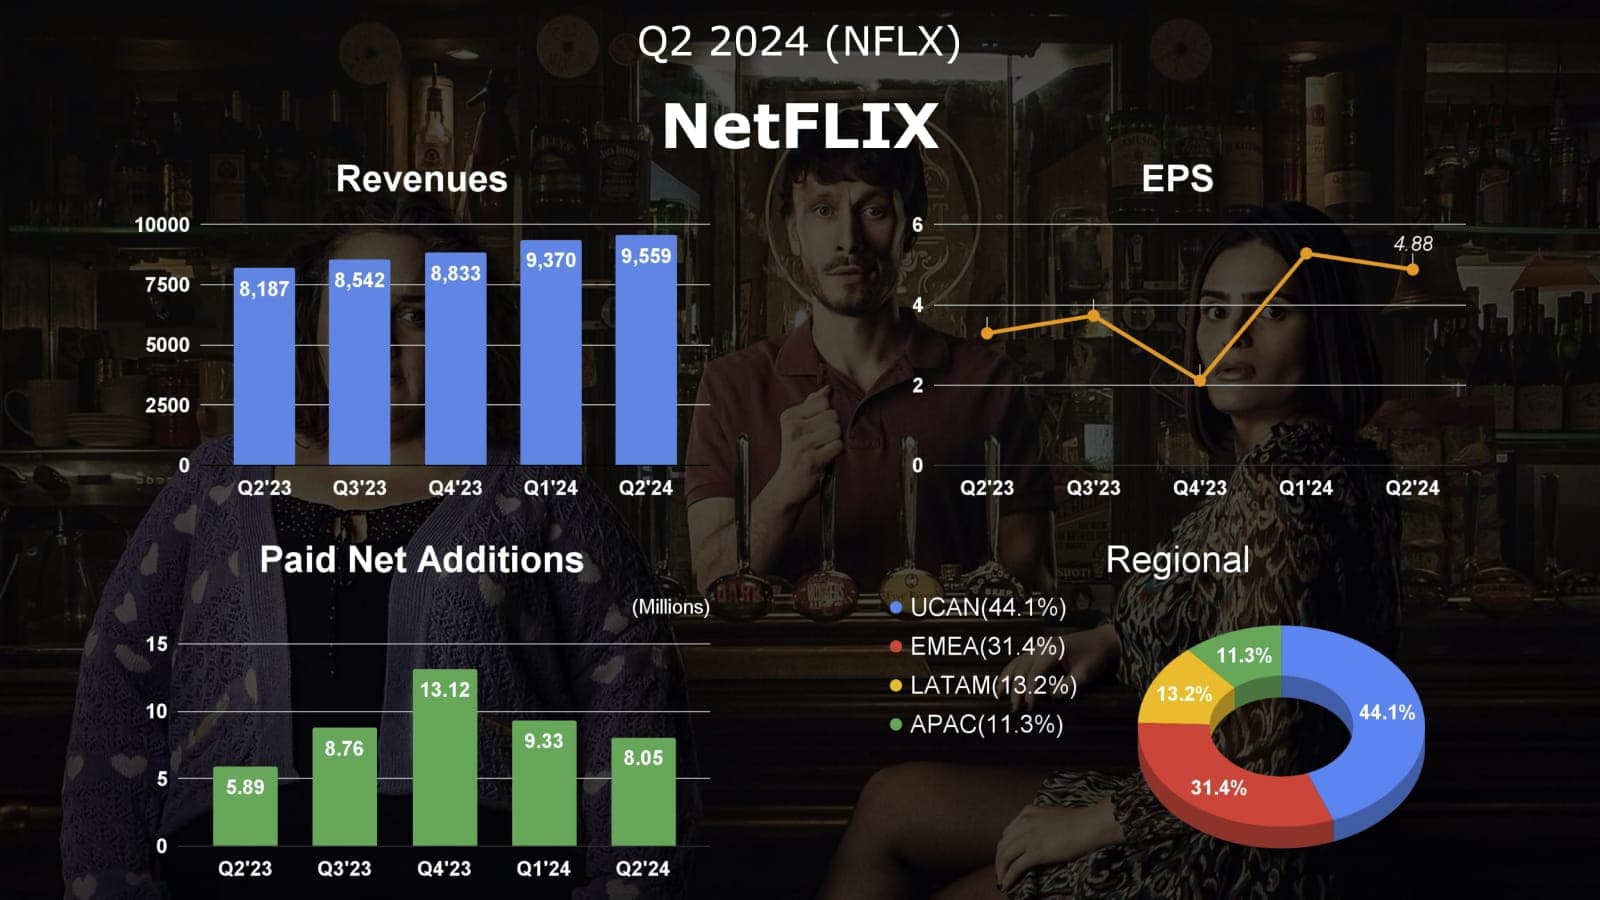
Netflix lo bordó este trimestre. Las altas netas de pago alcanzaron la impresionante cifra de 8,05 millones, hasta 277,65 millones de suscriptores. No solo superó con creces el consenso de 4,87 millones, sino que casi igualó las previsiones más optimistas de los analistas, de unos 8 millones. Este resultado se explica por dos estrategias clave: el programa de cuentas compartidas de pago y el plan con anuncios. El crecimiento de suscriptores del 3 % trimestral y del 16,5 % interanual fue el principal motor de unos ingresos que superaron la previsión de la empresa (+16,8 % interanual frente al 15,9 % previsto).
Aunque las altas netas fueron menores que en los dos trimestres anteriores, superaron los 5,89 millones del mismo trimestre del año pasado y batieron claramente la prudente previsión de la empresa. Esto demuestra la agudeza y la capacidad de ejecución de Netflix para adaptarse a los cambios del mercado y a las necesidades de los usuarios.
Las nuevas estrategias de Netflix tuvieron buena acogida en todas las regiones, aunque con claras diferencias. Salvo en EMEA (Europa, Oriente Medio y África), todas las regiones sumaron más altas netas que en el mismo trimestre del año anterior. La región de Asia-Pacífico fue la gran protagonista, con 2,83 millones de nuevos usuarios, convirtiéndose en el principal motor de crecimiento del trimestre. Norteamérica, EMEA y Latinoamérica también crecieron con fuerza, con 1,45, 2,24 y 1,53 millones de usuarios, respectivamente.
Sin embargo, cabe señalar que, salvo Asia-Pacífico, todas las regiones registraron menos altas netas que el trimestre anterior, con caídas de entre el 11 % y el 43 %. Además de los factores estacionales, esta tendencia sugiere que el efecto de la lucha contra las cuentas compartidas podría estar perdiendo fuerza, lo que subraya la necesidad de que Netflix se apoye más en el plan con anuncios para mantener el crecimiento.
El ingreso medio por suscripción (ARM) creció un 1 % interanual, o un 5 % a tipo de cambio constante, en línea con lo que esperaba la empresa. La diferencia se debe sobre todo a la situación particular de Argentina, donde la fuerte inflación llevó a subir precios mientras el peso se depreciaba con fuerza frente al dólar.
El ARM varió según la región: Norteamérica lideró con un crecimiento interanual del 7 %, reflejo de la subida de precios en EE. UU. en el 4T del año pasado. En EMEA, Latinoamérica y Asia-Pacífico bajó un 1 %, un 3 % y un 6 %, respectivamente. Esta disparidad pone de relieve los retos y oportunidades de Netflix en su estrategia global de precios.
El beneficio operativo del 2T se disparó un 42,5 % interanual, hasta 2.603 millones de dólares, por encima de los 2.520 millones previstos por la empresa. El margen operativo llegó al 27,2 % (por encima del 26,6 % esperado), una mejora notable frente al 22,3 % del mismo trimestre del año anterior, aunque ligeramente por debajo del 28,1 % del 1T. El beneficio neto alcanzó 2.147 millones de dólares, un 44 % más, incluida una ganancia no realizada y sin efecto en caja de 43 millones por la revaluación cambiaria de la deuda en euros.
No obstante, el flujo de caja libre del 2T fue de 1.200 millones de dólares, por debajo de los 1.300 millones del año pasado y de los 1.600 millones que esperaban los analistas. Como el flujo de caja libre es hoy una de las métricas de rentabilidad que más vigilan los inversores, esta cifra podría decepcionar a algunos alcistas.
Conferencia de resultados de Netflix del 2T de 2024
Conferencia de resultados del 18 de julio de 2024, a las 20:45 (GMT)
Juegos y directos
Netflix anunció que lanzará en la segunda mitad del año un juego en línea basado en El juego del calamar, coincidiendo con el estreno de la segunda temporada. Este paso muestra su visión estratégica para ampliar sus franquicias y aumentar la implicación de los usuarios. Además, la empresa se adentra en las emisiones en directo, con espectáculos en vivo de Joe Rogan, partidos de la NFL en Navidad y la lucha libre semanal de la WWE. Estas iniciativas no solo enriquecen el catálogo, sino que sientan las bases para el negocio publicitario.
El negocio de juegos de Netflix triplicó la implicación de los usuarios en 2023, y 2024 sigue una tendencia igual de positiva. La empresa destacó el éxito de los juegos narrativos interactivos basados en sus propias franquicias, que mejoran la experiencia del usuario y complementan otros tipos de contenido.
Publicidad
La publicidad de Netflix está pasando de ser un negocio periférico a uno central. Actualmente, en los mercados donde existe el plan con anuncios, el 45 % de las nuevas altas lo eligen, frente al 34 % del trimestre anterior. La empresa planea probar a pequeña escala su propia plataforma publicitaria en 2024 y desplegarla por completo en 2025. Aunque no se espera que los ingresos publicitarios tengan un peso significativo hasta 2026, Netflix ha trazado un camino claro hacia ese objetivo.
Netflix atribuyó el fuerte crecimiento de suscriptores de este trimestre a tres factores clave:
- Un sólido catálogo de contenidos
- Los efectos continuados de la política de cuentas compartidas de pago
- El impacto positivo del plan con anuncios
La empresa señaló en particular que la trayectoria de crecimiento en la India es similar a la de otras regiones, señal del éxito de su estrategia de globalización. Además, la implicación de los usuarios ha aumentado frente a hace un año, incluso teniendo en cuenta las cuentas afectadas por la política de cuentas compartidas, lo que demuestra la eficacia de su estrategia de contenidos.
Coexistencia y competencia con YouTube
Ante un competidor tan potente como YouTube, Netflix ha optado por competir y cooperar a la vez. Aunque reconoce que ambos compiten por el tiempo y la atención de los usuarios, también constata que muchas de sus películas y series generan intensos debates en YouTube y las redes sociales. Es decir, la relación no es puramente competitiva, sino en parte beneficiosa para ambos. Por eso, Netflix cree que, a largo plazo, la mayor oportunidad está en el 80 % del tiempo de pantalla que hoy queda fuera de Netflix y YouTube.
Previsiones para el 3T
Netflix reiteró que los ingresos son su principal métrica de crecimiento, y el margen operativo y el flujo de caja libre, sus indicadores clave de rentabilidad. La empresa subrayó que su objetivo principal es aumentar los ingresos y ampliar la rentabilidad.
Netflix prevé que los ingresos del 3T crezcan un 14 % interanual, hasta 9.727 millones de dólares (un 19 % a tipo de cambio constante), algo por debajo de los 9.810 millones que esperaba el mercado. En cambio, prevé un BPA de 5,10 dólares, por encima del consenso de 4,73. La empresa espera que las altas netas del 3T sean inferiores a los 8,76 millones del mismo trimestre del año pasado, el primer trimestre completo que reflejó la lucha contra las cuentas compartidas. Se espera que el ARM global se mantenga más o menos estable en términos interanuales.
Netflix elevó su previsión de ingresos para todo 2024 a un crecimiento del 14 % al 15 % interanual, frente al 13 % al 15 % anterior, gracias al fuerte crecimiento de suscriptores. En rentabilidad, por la mejora de las perspectivas de ingresos y la disciplina de costes, subió su previsión de margen operativo para 2024 del 25 % al 26 %.
Netflix insistió en su objetivo de mejorar los márgenes cada año, aunque la magnitud de la mejora pueda variar. Además, mantuvo sin cambios su previsión de flujo de caja libre anual de 6.000 millones de dólares.
Valoración y análisis
Fortalezas y oportunidades:
- Netflix mantiene una capacidad líder en el sector para producir contenidos y conectarlos con su público, y sigue aumentando su inversión en contenidos, lo que crea un círculo virtuoso
- Los competidores reducen su producción y licencian contenidos de forma agresiva, lo que ayuda a Netflix a captar clientes y a acceder a contenidos de terceros de calidad
- El aumento de suscriptores, de la escala de ingresos y del flujo de caja permite a Netflix invertir más en contenidos y mejorar la eficiencia por unidad producida
- Crear su propia plataforma tecnológica publicitaria demuestra un compromiso a largo plazo con la publicidad; el plan con anuncios crece con fuerza y podría aportar mucho al ARM en el futuro
- La entrada en las retransmisiones deportivas puede atraer nuevos públicos y mejorar la retención
- La migración de la televisión por cable al streaming aún está a medio camino, con margen para seguir creciendo
Debilidades y amenazas:
- Apple y Amazon están aumentando su inversión en contenidos de vídeo
- La estrategia de juegos sigue siendo poco clara y no está probada
- Posible competencia a largo plazo del vídeo corto
Ventajas de escala cada vez mayores en el streaming
Los resultados del 2T de 2024 vuelven a demostrar la posición dominante de Netflix en el streaming de vídeo. Todas las métricas clave mostraron tendencias positivas: ingresos, crecimiento de usuarios, retención, adopción del plan con anuncios e inversión en contenidos. Estas cifras reflejan unas economías de escala en continua expansión.
En un mercado de streaming en el que el ganador se lo lleva casi todo, el círculo virtuoso que generan las ventajas de escala es crucial. Netflix tiene la mayor base de usuarios y la capacidad de invertir de forma constante en contenidos de calidad, lo que atrae a más usuarios y alimenta ese círculo. Es una ventaja difícil de romper para los competidores y que tiende a reforzarse con el tiempo.
El efecto positivo de las cuentas compartidas de pago se va diluyendo, como se esperaba. Netflix ya lo ve como parte de la competitividad global de su producto, no como un motor de crecimiento a corto plazo. Este cambio indica que Netflix pasa de una mentalidad táctica a un enfoque más estratégico para captar y retener usuarios.
Publicidad
Los resultados de este trimestre confirman el giro estratégico de Netflix respecto a las retransmisiones deportivas. Con una mayor fortaleza financiera, unos derechos deportivos que antes parecían caros se han vuelto asumibles. Es otra ventaja de las economías de escala: Netflix ya puede pujar por contenidos de alto coste que pueden aportarle valor a largo plazo.
Netflix seguirá probablemente aumentando su inversión en deportes y otros contenidos en directo. Esto no solo atrae a nuevos usuarios, sino que, sobre todo, impulsa el negocio publicitario. El directo, en especial el deporte, siempre ha sido un terreno clave para la publicidad televisiva. Puede verse como un paso esencial hacia la madurez del negocio publicitario de Netflix.
El plan con anuncios gana usuarios, pero el ingreso por usuario baja de forma temporal. En realidad, es una señal positiva. Este patrón se ha visto una y otra vez en redes sociales como Facebook: primero crecen los usuarios, lo que reduce al principio el ingreso por usuario, pero a medida que llegan los anunciantes, la capacidad de monetización acaba poniéndose al día. Netflix está repitiendo ese guion. Aunque su plataforma publicitaria no es tan madura como la de Meta y la monetización podría mejorar más despacio, la dirección es la correcta.
Netflix ha aumentado mucho su gasto en I+D para construir su propia plataforma publicitaria. Es una inversión acertada a largo plazo: para triunfar en la publicidad en línea hace falta una plataforma capaz de segmentar con precisión y ofrecer resultados rápidos. La ambición de Netflix no se limita a trasladar la publicidad televisiva tradicional al streaming; con su propia tecnología publicitaria se prepara para un negocio publicitario mucho mayor.
La mayor inversión de Netflix en su plataforma publicitaria afectará inevitablemente a su colaboración publicitaria con Microsoft. Aunque Microsoft pueda seguir siendo un distribuidor importante, Netflix está recuperando claramente el control total de su negocio publicitario, también en lo técnico. Este cambio refleja que Netflix reconoce la importancia de la publicidad. A largo plazo, dominar la tecnología y los datos clave le dará ventaja en un mercado de publicidad en streaming cada vez más competitivo.
Juegos
En juegos, Netflix sigue en fase de exploración. Aunque ha tenido éxitos iniciales en algunos géneros, aún le queda mucho para consolidarse en este campo tan competitivo. Dada la complejidad y la feroz competencia del mercado, Netflix podría plantearse acelerar su estrategia mediante adquisiciones, lo que le permitiría obtener rápidamente conocimiento y tecnología y afianzarse antes en un mercado potencialmente enorme. La ambición de Netflix no se limita claramente a ser un gigante del streaming, sino a construir un imperio integral de entretenimiento digital, y los juegos son sin duda una pieza clave de ese plan.
Conclusión
La ventaja competitiva de Netflix procede de sus economías de escala y de la eficacia con la que asigna unos recursos cada vez mayores. En este sentido, Netflix parece haber encontrado el rumbo: mejores contenidos, mejores plataformas tecnológicas, más inversión en deporte en directo e I+D para la plataforma publicitaria. Todas parecen decisiones acertadas para su crecimiento a largo plazo.
El éxito de Netflix dependerá de su capacidad para seguir innovando y equilibrar contenidos, tecnología y experiencia de usuario. Si mantiene su capacidad de ejecución y sigue invirtiendo en áreas clave, es probable que continúe dominando el mercado del streaming y prosperando en un panorama del entretenimiento digital en constante cambio.