NXP Semiconductors (NASDAQ: NXPI), el segundo mayor fabricante de semiconductores para automoción del mundo, publicó sus resultados del tercer trimestre. Los ingresos crecieron un 20 %, hasta 3.440 millones de dólares; el margen bruto fue del 58 %, el margen operativo del 36,9 % y el beneficio neto aumentó un 42 %. El BPA de 2,79 dólares superó las expectativas.
Pese a la desaceleración de la economía y a la debilidad del negocio de IoT de consumo, la demanda de los mercados de automoción e industria sigue resistiendo. Aunque el crecimiento de la automoción, el segmento de mayor peso, se ha moderado al 24 %, se debe sobre todo a la mejora gradual de la cadena de suministro. Los segmentos que se frenan son industria e IoT, mientras que la infraestructura de comunicaciones crece más deprisa.
El entorno general es muy incierto y la empresa se muestra prudente a medio plazo.
De cara al futuro, dado que siguen las limitaciones de la cadena de suministro y el entorno económico está lleno de incertidumbre, la empresa es cauta sobre la tendencia a medio plazo.
| NXPI | 3T 2022 |
| Resultados financieros | Información financiera |
| Presentación trimestral | Presentación para inversores de NXP |
ÍndiceMostrarOcultar
Datos
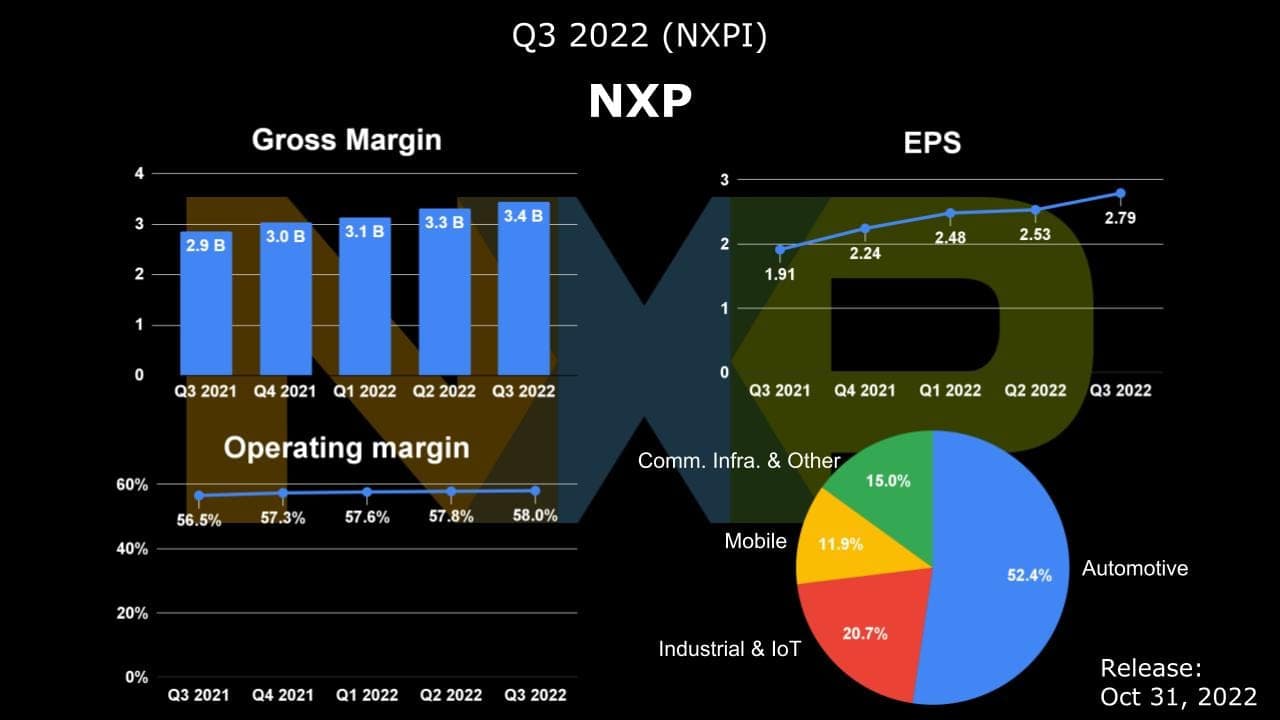
Resultados de NXPI del 3T de 2022
En los ingresos del tercer trimestre de 2022, los cuatro grandes negocios crecieron a «doble dígito» interanual, y la «electrónica para automoción» fue la que más creció: sus ingresos aumentaron un 24 %, hasta 1.804 millones de dólares. Como mencionó la propia empresa, el negocio de «industria e IoT» encontró algunos obstáculos (plano frente al trimestre anterior), pero el de «comunicaciones móviles» empezó a recuperarse.
Principales datos operativos de NXPI en el 3T de 2022
El margen bruto (58 %) y el margen operativo (36,9 %) fueron claramente superiores a los del año anterior (56,5 % y 33,5 %), alcanzaron la parte alta de la previsión dada en el 2T y marcaron máximos de los últimos tres años.
Los días de inventario (DIO) aumentaron de 94 en el trimestre anterior a 99, la tercera subida consecutiva, lo que indica que el inventario se consume más despacio. Dada la fuerte demanda final, la cifra está en línea con la media de cinco años, por lo que quizá el inventario no ha aumentado en exceso y solo refleja la escasez en la cadena de suministro. Pero ya supera la media que la empresa esperaba para 2021-2024 y merece seguimiento.
Un mercado de automoción fuerte
¿Tan fuerte es la demanda del automóvil? Como más del 60 % de los vehículos en circulación aún no tienen sistemas avanzados de asistencia a la conducción (ADAS), se espera que la demanda futura de chips para detección del entorno, control de potencia, vehículo conectado, audio y vídeo en cabina e IA impulse con fuerza el crecimiento de los semiconductores para automoción.
Según estimaciones de McKinsey, el mercado de chips para automoción pasará de unos 50.000 millones de dólares en 2021 a unos 150.000 millones en 2030, con una tasa de crecimiento anual compuesto (TCAC) de hasta el 13 %. La automoción será la aplicación con más impulso de crecimiento de toda la industria de semiconductores.
Las dos áreas de mayor crecimiento, «automoción e industria», son los principales motores de ingresos de NXPI y suponen el 73 % de su facturación.
Además, para avanzar hacia la «conducción totalmente autónoma» hará falta mucha más capacidad de cálculo para vigilar el estado de la carretera. Por eso aumentará la demanda de procesos de fabricación avanzados para chips de automoción, que seguirá creciendo a una TCAC del 24 %.
Aun así, quien quiera invertir en el mercado de automoción debe ir con cuidado. Aunque la consultora Gartner coincide en que el suministro de chips quizá no se normalice del todo hasta el año que viene, también señala que la demanda del sector del automóvil bajará de sus máximos en los próximos meses. Coincide con lo dicho por el director financiero de Texas Instruments: la corrección que afecta a otros mercados de semiconductores acabará llegando también a la automoción.
Previsiones para el 4T de 2022
Ingresos de 3.200 a 3.400 millones de dólares, por debajo del consenso del mercado de 3.430 millones; en el punto medio supone un crecimiento interanual de alrededor del 5 %, por debajo del máximo del 3T, con un impulso de crecimiento más débil.
Margen bruto del 57,3 % al 58,3 % y margen operativo del 35,1 % al 36,8 %, ambos por debajo del máximo del 3T, pero todavía en niveles altos.

