El gigante de la IA y las GPU NVIDIA (NVDA) publicó el 28 de agosto, tras el cierre del mercado, sus resultados del 2T FY2025 (mayo-julio de 2024). Aunque ingresos y beneficios superaron las previsiones de los analistas, el mercado esperaba todavía más.
ÍndiceMostrarOcultar
- 1Resultados de NVIDIA (NVDA) del 2T FY2025
- 1.1Centros de datos
- 1.2Videojuegos y PC con IA
- 1.3Visualización profesional
- 1.4Automoción y robótica
- 2Conferencia de resultados de NVIDIA (NVDA) del 2T FY25
- 2.1Centros de datos e IA
- 2.2Hopper y Blackwell
- 2.3Otros
- 3Previsiones para el 3T FY25
- 4Valoración y análisis
- 4.1Resultados financieros
- 4.2Centros de datos e IA
- 4.3Otros
- 5Conclusión
- 5.1Fortalezas y oportunidades de NVIDIA (NVDA) en el 2T FY25
- 5.2Debilidades y amenazas de NVIDIA (NVDA) en el 2T FY25
Resultados de NVIDIA (NVDA) del 2T FY2025
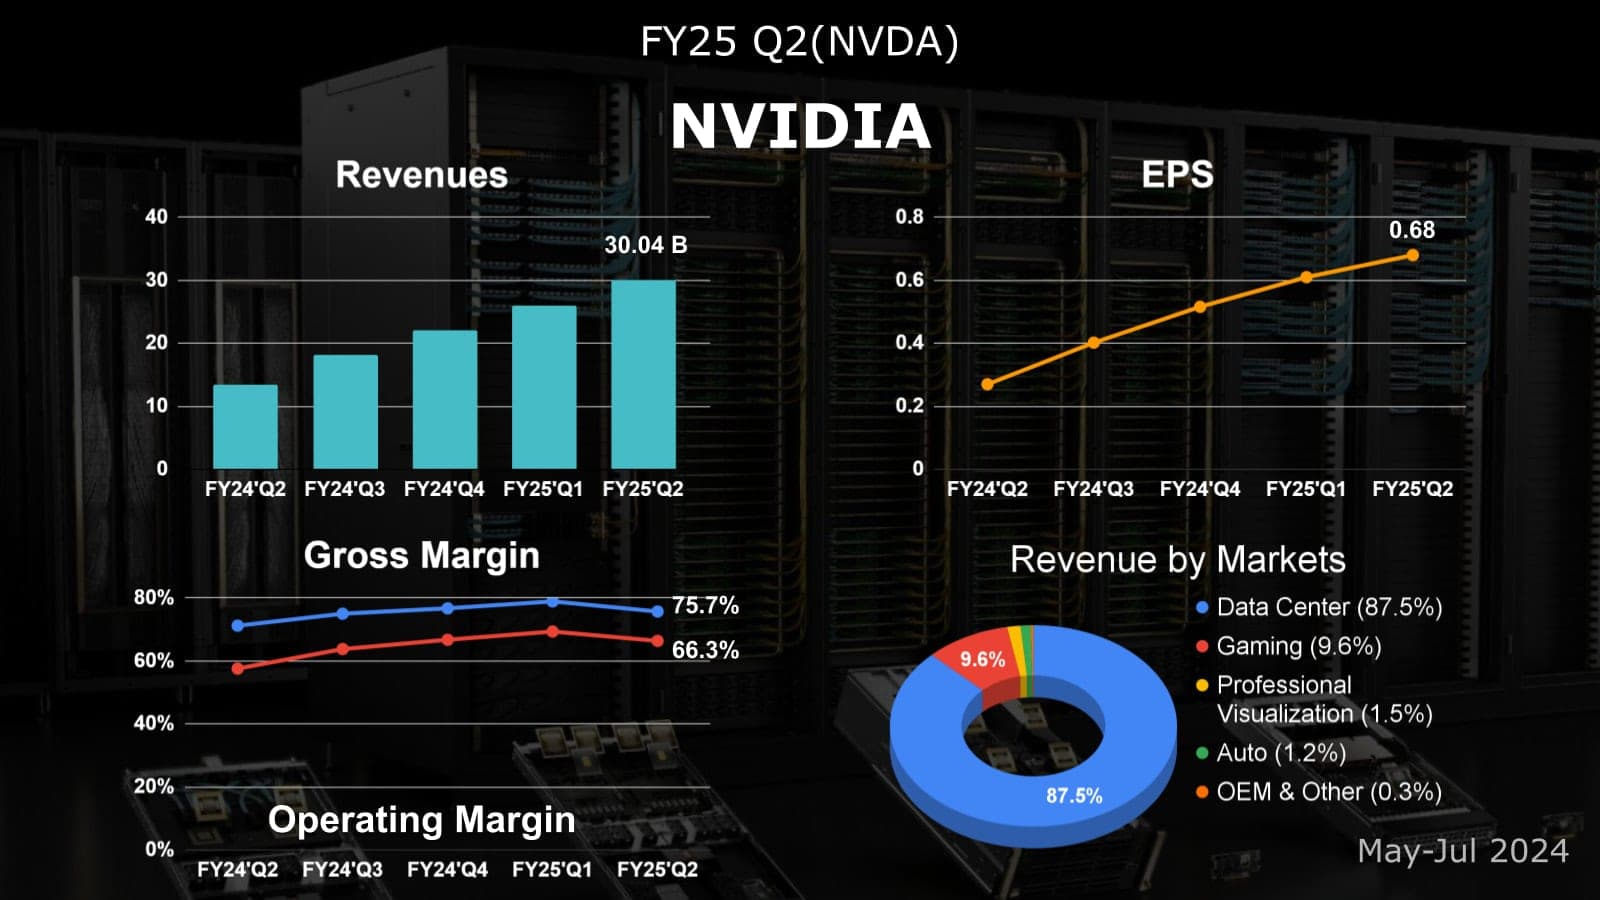
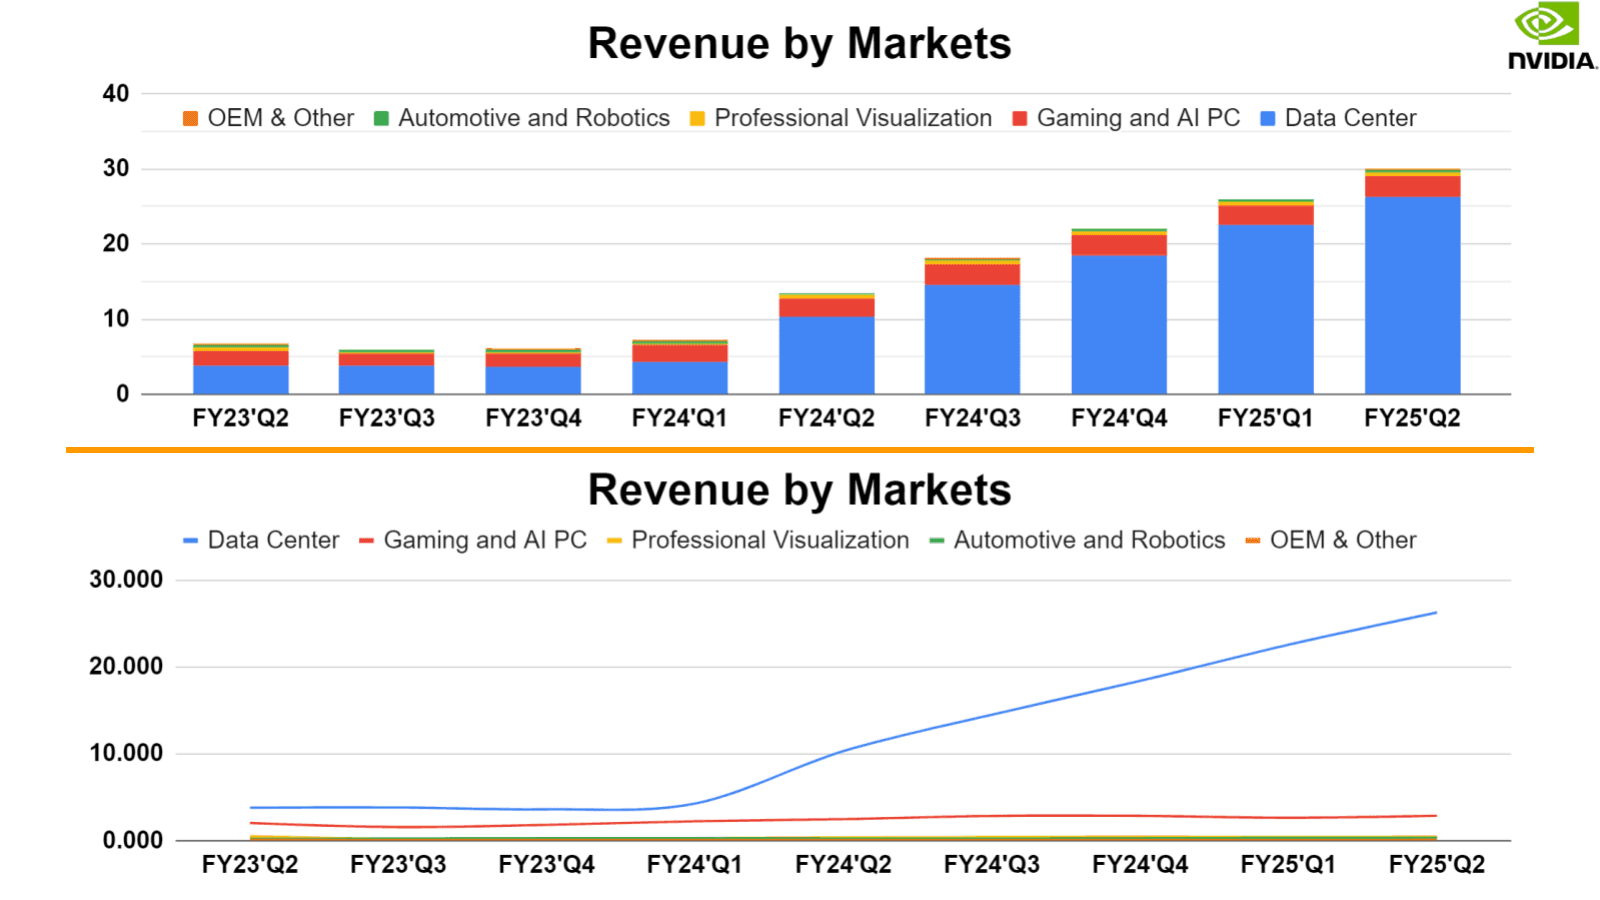
- Ingresos: 30.040 millones de dólares (+122 % interanual)
- Centros de datos: 26.300 millones de dólares (+154 %)
- Videojuegos y PC con IA: 2.900 millones de dólares (+16 %)
- Visualización profesional: 454 millones de dólares (+20 %)
- Automoción y robótica: 346 millones de dólares (+37 %)
- BPA: 0,68 dólares (+152 % interanual)
- Margen bruto: 75,7 % (+4,5 puntos interanual)
Centros de datos
Impulsada por la explosión de la demanda de IA generativa y grandes modelos de lenguaje, la división de centros de datos de NVIDIA marcó un nuevo máximo histórico, con un aumento del 154 % interanual y del 16 % trimestral. El crecimiento fue generalizado entre tipos de clientes: los grandes proveedores de nube, con su agresivo despliegue de infraestructura de IA, aportaron alrededor del 45 % de los ingresos, y las aplicaciones empresariales y de internet de consumo, más del 50 %, impulsando el sólido crecimiento trimestral del segmento.
Los dos subsegmentos de centros de datos crecieron con fuerza. El negocio principal de computación se disparó un 162 % interanual y un 17 % trimestral. NVIDIA subrayó que, aunque los clientes siguen acelerando sus compras de chips Hopper, también se preparan para adoptar la serie Blackwell. Por su parte, el negocio de redes, que ofrece soluciones de alta velocidad y baja latencia, aumentó sus ingresos un 114 % interanual y un 16 % trimestral, sobre todo por la fuerte demanda de InfiniBand y de soluciones Ethernet.
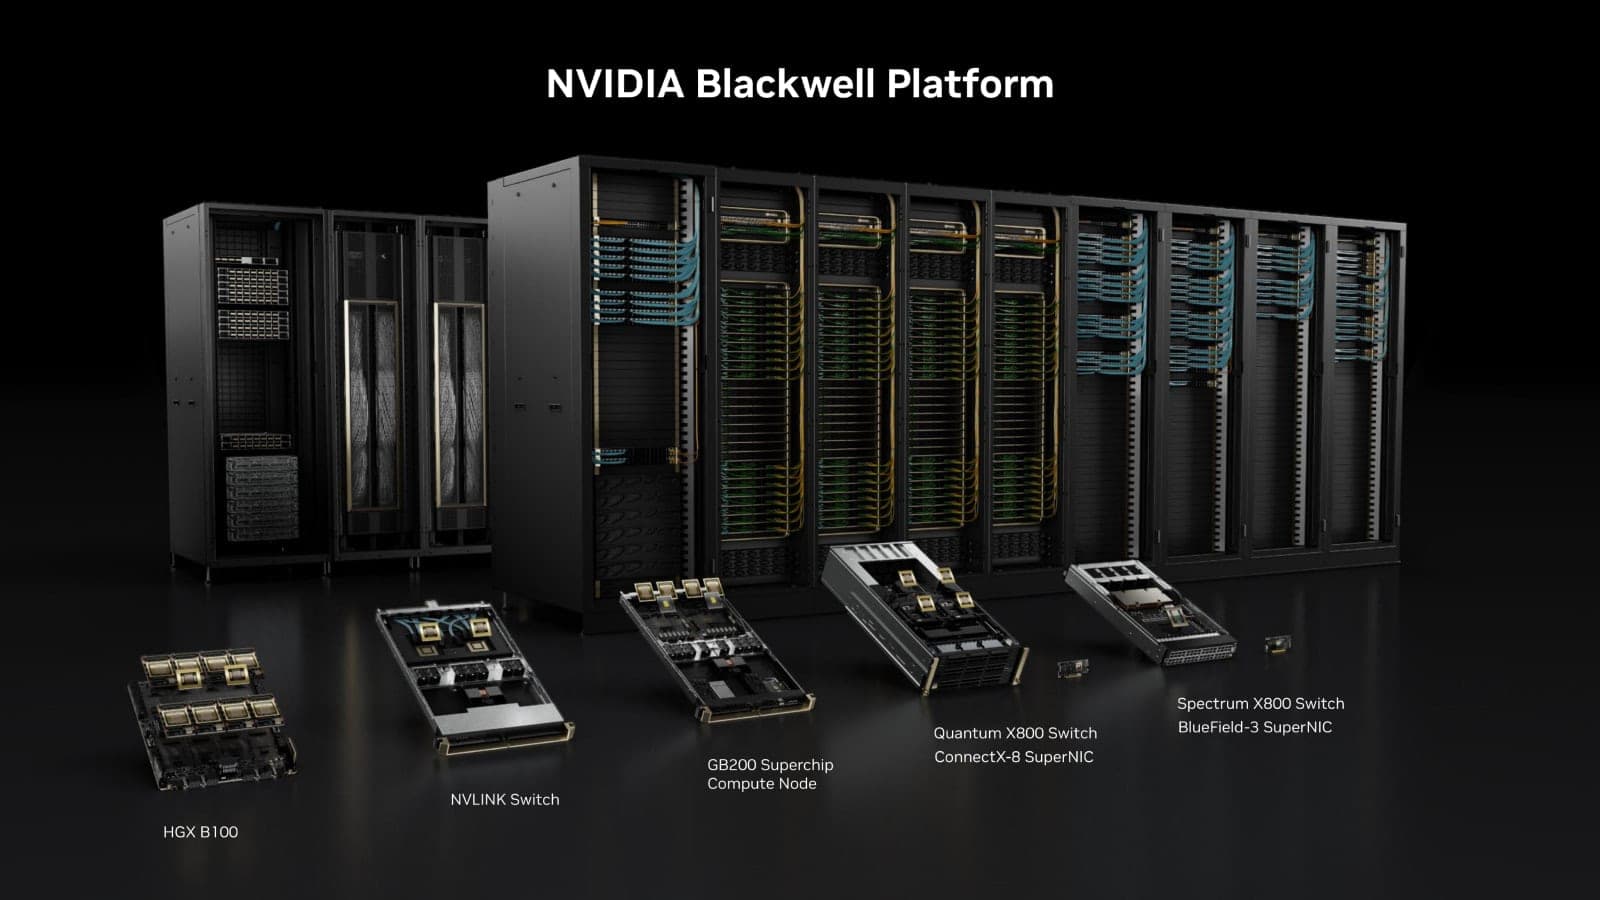
NVIDIA indicó que en el 2T envió muestras de chips Blackwell a los clientes y que hizo algunos ajustes de diseño (máscaras) para mejorar la eficiencia de producción (rendimiento). Los chips Blackwell van camino de empezar su producción en serie y sus envíos en el 4T, con una posible aportación de varios miles de millones de dólares. Al mismo tiempo, la demanda de Hopper sigue siendo sólida, y se espera que sus envíos aumenten en la segunda mitad de 2024.
Pese a las restricciones a la exportación, China sigue siendo un motor clave del crecimiento de los centros de datos. Los ingresos de centros de datos procedentes de China crecieron notablemente frente al trimestre anterior, aunque su peso en el total fue inferior a los niveles históricos. Según el Financial Times, pese al endurecimiento de las restricciones estadounidenses a la exportación de chips, la inversión en IA de los gigantes tecnológicos chinos se ha duplicado respecto al año pasado.
En el mercado circularon rumores de retrasos en los envíos de Blackwell por fallos de diseño, pero NVIDIA aclaró después que la producción avanza según lo previsto. El último informe de Morgan Stanley indica que el calendario de envíos de Blackwell no ha cambiado, con entregas previstas en el 4T de 2024, concentradas sobre todo en noviembre y diciembre.
El consenso del mercado es que, aunque Blackwell se retrasara un poco, la demanda se aplazaría, no se perdería. La demanda actual del sector de la IA es muy fuerte y sigue habiendo una grave escasez de oferta. Se espera que NVIDIA pueda compensar cualquier pequeño retraso de Blackwell alargando la vida de la generación anterior, los chips Hopper.
Cabe destacar que, desde el anuncio de Blackwell, la mayoría de los clientes, incluidos los grandes proveedores de nube, han modificado sus especificaciones y exigen a los proveedores de centros de datos que se preparen para sistemas de refrigeración líquida. Se espera que, a partir de 2026, el mercado de refrigeración se oriente hacia la refrigeración líquida directa (DLC).
Videojuegos y PC con IA
El segmento de videojuegos de NVIDIA creció un 16 % interanual y un 9 % trimestral. Aunque aún no ha vuelto a sus máximos históricos, suma cinco trimestres seguidos de crecimiento interanual. Las ventas de GPU RTX 40 y de chips para consolas (Nintendo Switch) aumentaron en el 2T. La última encuesta de IDC muestra que los envíos mundiales de PC alcanzaron 64,9 millones de unidades en el 2T de 2024, un 3 % más que un año antes.
Visualización profesional
El segmento de visualización profesional creció un 20 % interanual y un 6 % trimestral, impulsado sobre todo por las sólidas ventas de estaciones de trabajo con arquitectura Ada. NVIDIA cree que la próxima ola de crecimiento vendrá de la IA generativa y de la digitalización de los procesos industriales.
Automoción y robótica
Los ingresos de automoción crecieron un 37 % interanual y un 5 % trimestral, impulsados sobre todo por la creciente demanda de plataformas de conducción autónoma y cabinas con IA, y marcaron un récord de 346 millones de dólares este trimestre. Aunque solo suponen alrededor del 1 % de los ingresos de la empresa, su potencial de crecimiento futuro es prometedor, dadas las colaboraciones de los fabricantes de automóviles de todo el mundo con NVIDIA en IA.
Conferencia de resultados de NVIDIA (NVDA) del 2T FY25
El consejo de NVIDIA aprobó este trimestre un programa adicional de recompra de acciones de 50.000 millones de dólares.
Centros de datos e IA
El negocio de centros de datos de NVIDIA tuvo un rendimiento excepcional: los ingresos de productos de computación se multiplicaron por casi 2,5 en términos interanuales, y los de redes, por más de 2.
Por tipo de cliente, las plataformas de nube aportaron el 45 % de los ingresos de centros de datos, y las empresas de internet de consumo y los usuarios empresariales, el 50 %. Esta base de clientes diversificada ayuda a mantener unos ingresos estables.
En China, pese a los controles a la exportación del Departamento de Comercio de EE. UU., el negocio de centros de datos creció frente al trimestre anterior y fue uno de los principales motores de crecimiento. Aun así, sus ingresos en China siguen por debajo de los niveles previos a las restricciones.
En los últimos cuatro trimestres, la demanda de inferencia supuso alrededor del 40 % de los ingresos de centros de datos. Esto indica que los modelos de IA necesitan grandes recursos de cálculo no solo para entrenarse, sino también en su aplicación práctica.
NVIDIA afirmó que la capacidad de cálculo de IA en las grandes plataformas de nube está agotada, señal de la fuerte demanda de sus GPU.
NVIDIA estima que los ingresos de IA soberana alcanzarán entre 1.000 y 3.000 millones de dólares este año, reflejo de la creciente demanda de soluciones de IA locales por parte de gobiernos y empresas.
La tecnología NIM (NVIDIA Inference Microservices) reduce notablemente la dificultad de desplegar IA en las empresas y favorece aún más su adopción.
NVIDIA prevé que la próxima generación de modelos de IA necesitará entre 10 y 20 veces más capacidad de cálculo que los actuales, lo que implica un crecimiento continuado de la demanda de hardware de alto rendimiento.
Hopper y Blackwell
La plataforma H200 aceleró sus envíos este trimestre y se convirtió en la principal fuente de ingresos, reflejo del entusiasmo del mercado por la última tecnología de NVIDIA.
Aunque el equilibrio entre oferta y demanda de la plataforma Hopper ha mejorado, la línea Blackwell sufre una escasez extrema.
NVIDIA espera que los nuevos productos con arquitectura Blackwell generen varios miles de millones de dólares en el 4T de este año. Mientras tanto, los envíos de H200 seguirán aumentando en la segunda mitad del año.
Se espera que Blackwell entre en producción en serie a tiempo en el 4T. Jensen Huang cree que, por la carrera armamentística de los modelos de IA, las ventas de Hopper se mantendrán incluso con el lanzamiento de Blackwell.
Otros
NVIDIA prevé que sus ingresos de software, SaaS y soporte alcancen un ritmo anual de 2.000 millones de dólares a finales de año.
La línea Ethernet de alta velocidad Spectrum-X tuvo un rendimiento excepcional, con un crecimiento trimestral superior al 100 %. Es muy popular: xAI la usa para construir el mayor clúster de GPU del mundo.
Todos los proveedores de tecnología de conducción autónoma usan GPU de NVIDIA en sus centros de datos.
La empresa cree que la demanda del mercado de PC es fuerte y sigue creciendo, con un inventario sano en los canales.
El crecimiento de la visualización profesional está impulsado por la demanda relacionada con la IA y los gráficos.
La plataforma Omniverse avanza muy bien en la automoción y la industria manufacturera.
Desarrolladores de robots como BYD Electronics, Siemens y Teradyne Robotics están adoptando la plataforma robótica Isaac de NVIDIA para I+D y producción.
Previsiones para el 3T FY25
Se estiman unos ingresos de 32.500 millones de dólares en el 3T, un 79 % más que un año antes. Tras cuatro trimestres seguidos con crecimientos de más del 100 %, el crecimiento interanual bajará a dos dígitos. El margen bruto del conjunto del año sigue en camino de rondar el 75 %.
Valoración y análisis
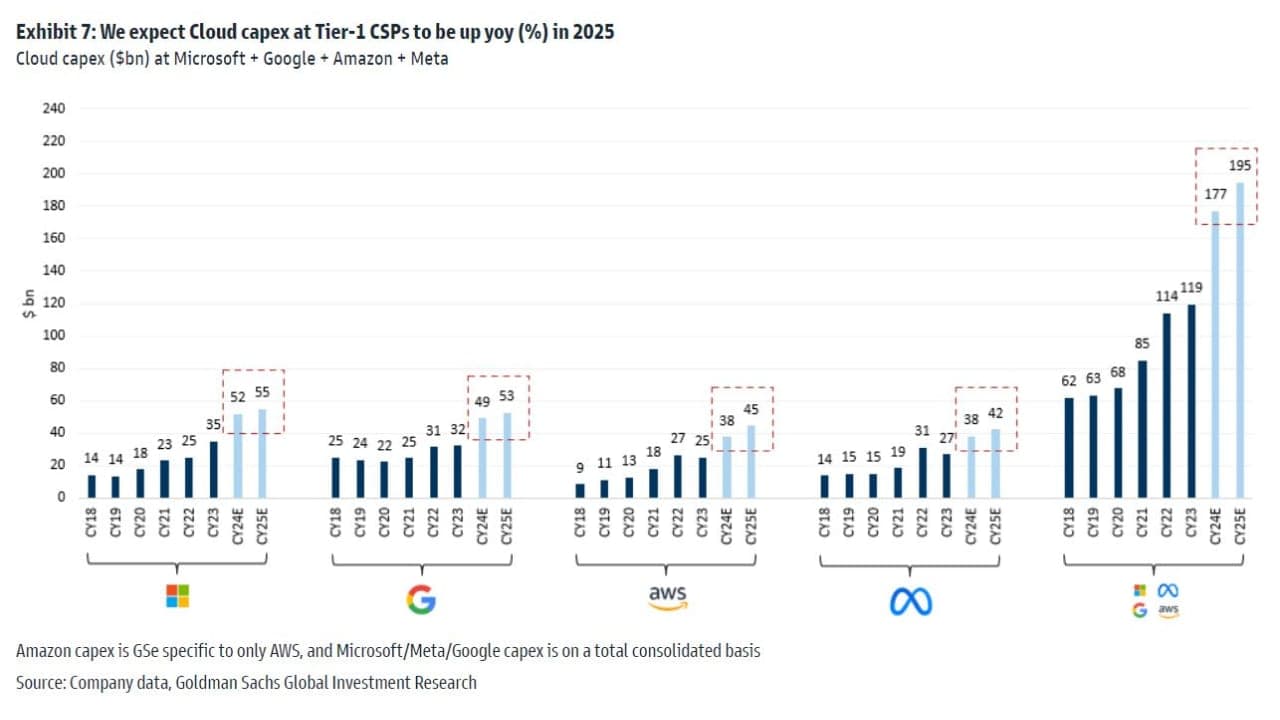
Fuente: Goldman Sachs
Según los últimos resultados de los proveedores de servicios en la nube (CSP), el despliegue de infraestructura en la nube no se ha frenado. Los grandes operadores de centros de datos prevén seguir aumentando su inversión en 2024, con un fuerte foco en la IA.
El banco de inversión Goldman Sachs estima que, tras aumentar mucho su inversión en la nube este año, los cuatro grandes CSP de Norteamérica —Microsoft, Google, Amazon y META— volverán a elevarla el año que viene.
Resultados financieros
Tras los resultados del 2T FY25, el mercado pareció algo decepcionado con los ingresos de NVIDIA. Pero esa reacción quizá refleje unas expectativas poco realistas de los inversores más que el desempeño de la empresa. Aunque la IA sea la ola tecnológica más transformadora de la próxima década, su crecimiento solo puede mantenerse en niveles astronómicos durante un tiempo. Crecimientos de cientos de puntos porcentuales son, por naturaleza, insostenibles.
Para los especuladores a corto plazo, obsesionarse con si el crecimiento fue un 2 % mayor o un 1 % menor puede importar, pero ese juego de adivinanzas no sirve para entender el valor a largo plazo de NVIDIA. Con una perspectiva más amplia, el crecimiento de los centros de datos irá bajando del actual 150 % o más a un rango del 25 %-35 % en los próximos dos años. No es una previsión pesimista: incluso un crecimiento anual del 25 %-35 % es un logro impresionante a largo plazo. Además, a medida que se equilibren oferta y demanda, los márgenes brutos de NVIDIA volverán a niveles más sostenibles. El 78 % del 1T será difícil de repetir, e incluso el 75 % de este trimestre probablemente no se mantenga a largo plazo.
El aumento de los gastos operativos de NVIDIA, aunque pueda presionar a corto plazo el margen operativo, es una estrategia sensata a largo plazo. Para una empresa decidida a mantener el liderazgo tecnológico, seguir aumentando la inversión en I+D es inevitable. Al contrario, si NVIDIA recortara ahora la I+D para lograr márgenes más altos a corto plazo, eso sí sería una verdadera señal de alarma.
Centros de datos e IA
Sobre los rumores de un posible retraso de la nueva plataforma de GPU B200, según la información de los resultados, aunque haya algunos ajustes de diseño, el retraso parece muy limitado, quizá de uno o dos meses. Un retraso así apenas afecta a NVIDIA, sobre todo porque la actual plataforma insignia H200 puede cubrir perfectamente ese breve hueco. Este fenómeno también refleja la intensidad de la carrera armamentística de la IA: los compradores no toleran esperar ni uno o dos meses por la próxima generación de GPU.
Según lo hablado en la conferencia de resultados, la apuesta de NVIDIA por servidores de IA a nivel de armario no busca quitar cuota a los fabricantes de sistemas, sino proponer una nueva arquitectura para los centros de datos de próxima generación desde la perspectiva de la eficiencia computacional global. Esta aclaración de su posicionamiento estratégico me hace ser más optimista sobre sus perspectivas a largo plazo.
En la situación actual del sector, la posición dominante de NVIDIA en la computación para IA sigue siendo inamovible, con AMD e Intel muy por detrás. Los productos de empresas emergentes como Groq o Cerebras tienen aún mucho camino por recorrer para ser realmente competitivos y necesitan más versatilidad.
Sin embargo, a más largo plazo, NVIDIA acabará enfrentándose a competidores temibles. Es un principio básico de la economía: los mercados con beneficios extraordinarios rara vez mantienen un oligopolio a largo plazo.
Otros
Aunque la recuperación del mercado de PC es lenta, el negocio de GPU de NVIDIA crece mucho más deprisa que el mercado de PC en su conjunto. Probablemente se deba a cambios en la combinación de productos, con cierta demanda de IA a pequeña escala que da un impulso adicional a las ventas de GPU de gama alta. A largo plazo, el crecimiento de las GPU de NVIDIA podría converger poco a poco con el del mercado de PC.
La demanda de Omniverse y de computación de IA a pequeña escala seguirá sosteniendo el crecimiento de la visualización profesional. Espero que este negocio mantenga un crecimiento anual de más del 10 % en los próximos dos años.
En automoción hubo un fuerte repunte del crecimiento este trimestre, sobre todo por la feroz competencia entre los fabricantes chinos en sistemas de conducción autónoma. Ante la competencia interna y la presión del FSD de Tesla, es previsible que los fabricantes chinos compren en grandes cantidades los sistemas de computación autónoma NVIDIA Drive.
Otra tendencia muy favorable para NVIDIA es el rápido desarrollo de la robótica. Espero que la robótica se convierta en uno de sus principales motores de crecimiento en los próximos dos años. La robótica tiene grandes sinergias con los puntos fuertes de NVIDIA en computación de IA, conducción autónoma, Omniverse, etc., y juntos forman un potente círculo virtuoso que puede sostener su crecimiento durante la próxima década.
Conclusión
En solo dos años, NVIDIA ha completado una transformación asombrosa que demuestra cómo la IA ha remodelado todo el ecosistema tecnológico. Hoy nadie ve a NVIDIA como una simple empresa de GPU para videojuegos: se ha convertido en la protagonista absoluta y la gran ganadora de la era de la IA.
Si podrá mantener su posición dominante es, sin duda, la pregunta clave. Dado el ritmo de desarrollo de la IA y la situación de sus competidores, su liderazgo debería mantenerse en los próximos años. Por supuesto, a medida que crezca la base y se equilibren oferta y demanda, algunos indicadores clave volverán a niveles «buenos» más normales. A más largo plazo, la economía nos dice que los beneficios extraordinarios acabarán atrayendo a competidores potentes, pero eso quizá no ocurra hasta dentro de unos años. E incluso entonces, NVIDIA probablemente seguirá teniendo la mayor cuota de mercado entre varios rivales fuertes. En el futuro previsible, NVIDIA seguirá siendo una fuerza clave de la revolución de la IA.
Fortalezas y oportunidades de NVIDIA (NVDA) en el 2T FY25
Demanda futura de enorme capacidad de cálculo más allá de los LLM: los modelos de próxima generación necesitarán 10 veces más cálculo que los actuales, lo que impulsará la demanda de computación para IA durante años.
La IA entra poco a poco en las aplicaciones empresariales y genera valor en productividad.
Perspectivas prometedoras para la conducción autónoma y la robótica
El negocio de GPU repunta y entra en un ciclo de crecimiento positivo
Los competidores no pueden suponer una amenaza real a corto plazo
El ecosistema CUDA ofrece un sólido foso competitivo
Debilidades y amenazas de NVIDIA (NVDA) en el 2T FY25
Los grandes proveedores de nube siguen desarrollando sus propios chips ASIC de IA
Ligero retraso en los envíos de Blackwell
Auge de las startups de chips