Alphabet, la matriz del gigante de las búsquedas y la publicidad Google, publicó sus resultados del 3T de 2024 el 29 de octubre, tras el cierre del mercado, y superó las expectativas tanto en ingresos como en beneficios. Los servicios en la nube aceleraron su crecimiento de forma notable, respondiendo a la duda del mercado sobre «si la demanda de IA es real». La acción subió un 5,8 % en la sesión posterior al cierre.
ÍndiceMostrarOcultar
- 1Resultados de Alphabet (GOOG) del 3T de 2024
- 1.1Resultados por segmento
- 1.2Métricas financieras
- 2Conferencia de resultados de Alphabet (GOOG) del 3T de 2024
- 2.1Búsqueda y publicidad
- 2.2Servicios en la nube
- 2.3IA
- 2.4YouTube
- 2.5Waymo
- 2.6Otros
- 3Valoración y análisis
- 3.1Búsqueda
- 3.2YouTube
- 3.3Nube e IA
- 3.4Waymo
- 4Conclusión
- 4.1Fortalezas y oportunidades de Alphabet (GOOG) en el 3T de 2024
- 4.2Debilidades y amenazas de Alphabet (GOOG) en el 3T de 2024
Resultados de Alphabet (GOOG) del 3T de 2024
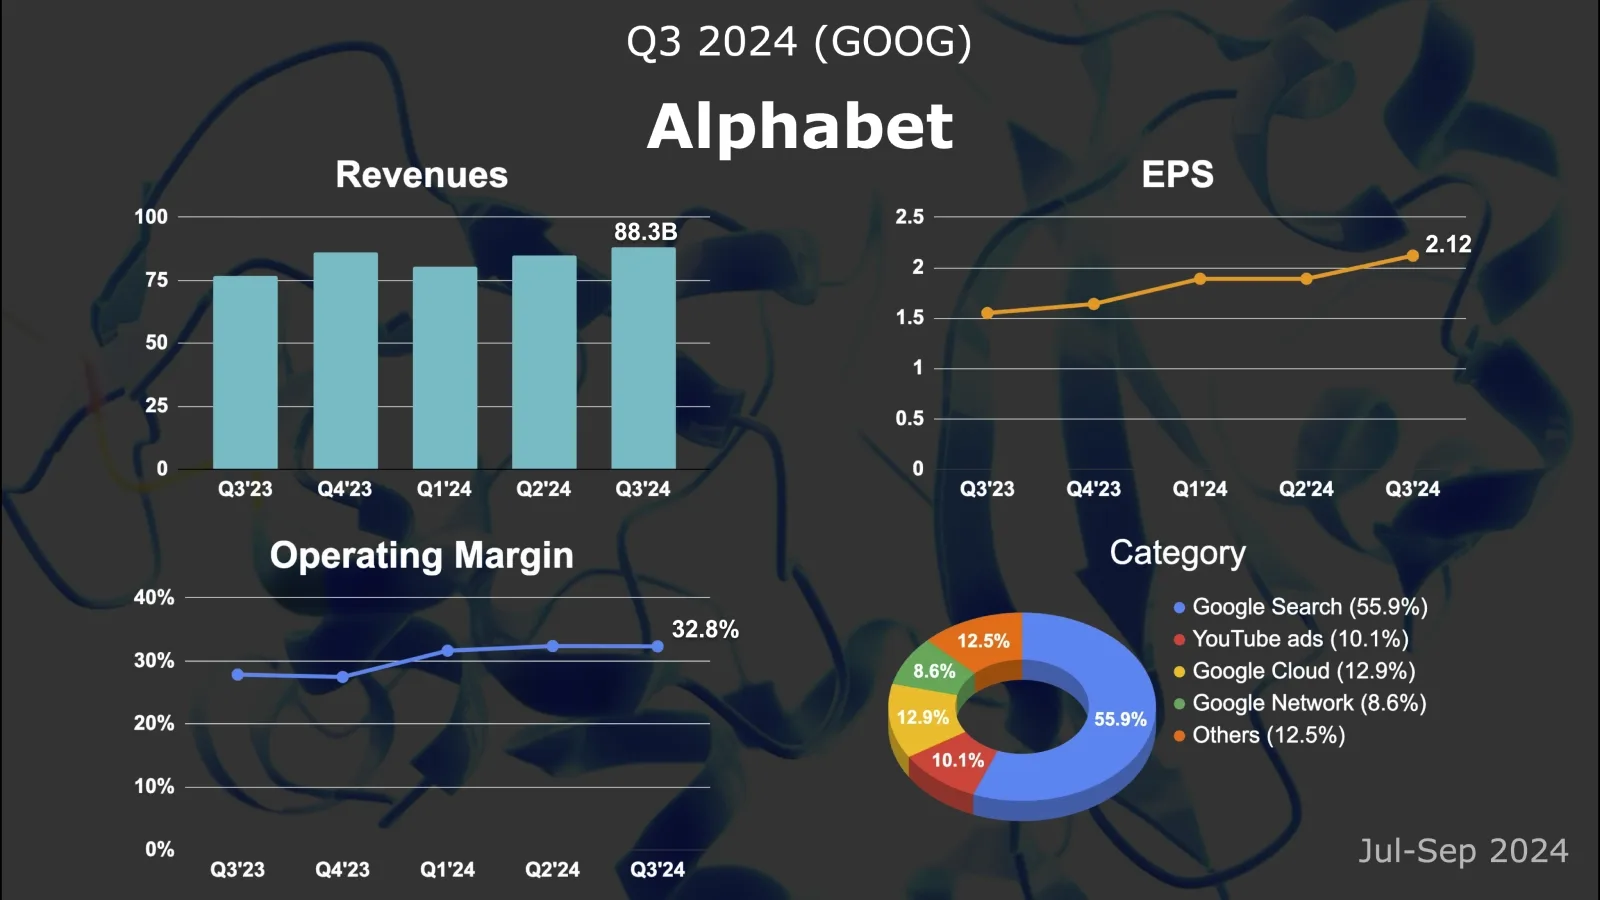
- Ingresos: 88.270 millones de dólares (+15,1 % interanual)
- BPA: 2,12 dólares (+37 % interanual, máximo histórico)
- Beneficio operativo: 28.520 millones de dólares (+33,6 % interanual)
Resultados por segmento
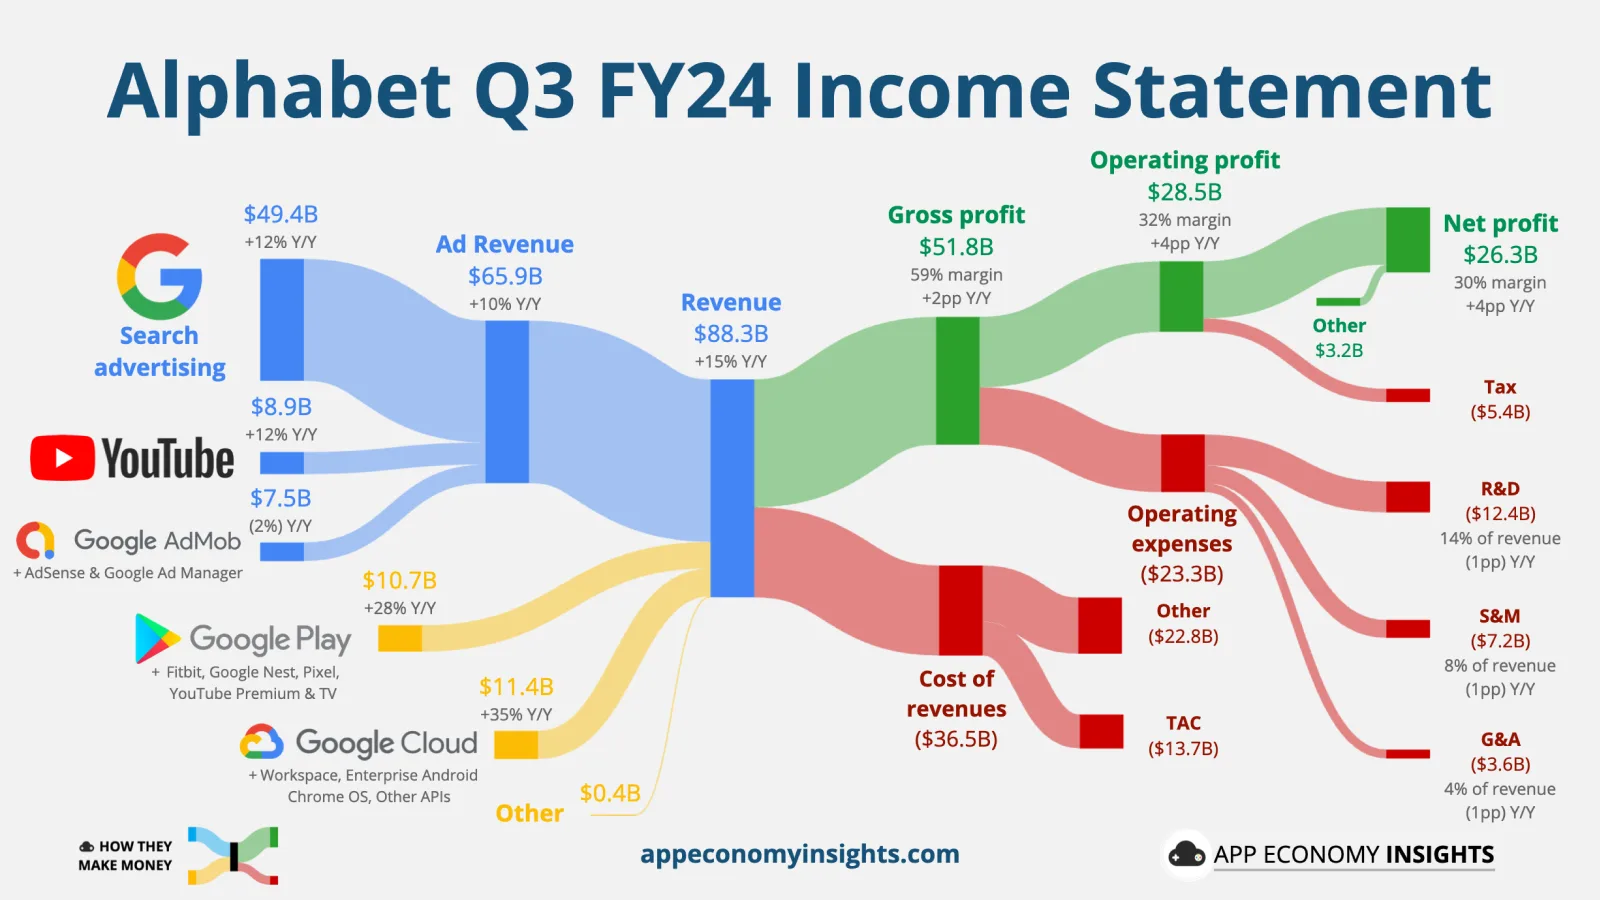
Los ingresos publicitarios de Google crecieron un 10 % interanual, de 59.650 a 65.850 millones de dólares, manteniendo un ritmo similar al del trimestre anterior, impulsados sobre todo por la Búsqueda de Google y los anuncios de YouTube. Los ingresos de la Búsqueda crecieron un 12 %, hasta 49.390 millones, por encima del consenso de 49.020 millones y en línea con las elevadas expectativas de los inversores institucionales, gracias sobre todo a los sectores financiero y minorista. Los anuncios de YouTube subieron un 12 %, hasta 8.920 millones, por encima de los 8.890 esperados, impulsados por el gasto relacionado con las elecciones de EE. UU. La red publicitaria de Google cayó un 2 % interanual, hasta 7.550 millones, una caída menor que la del trimestre anterior.
Los ingresos de Google Cloud alcanzaron 11.350 millones de dólares, un 35 % más que un año antes y por encima de los 10.880 millones que esperaban los analistas. El crecimiento se aceleró desde el 29 % del trimestre anterior, cuarto trimestre consecutivo de aceleración. Gracias al buen rendimiento de los productos de IA, el beneficio operativo de Google Cloud se disparó de 266 a 1.947 millones de dólares, un récord histórico. El margen operativo saltó del 3,2 % a un máximo histórico del 17,1 %, señal de que la inversión de Google en la nube a largo plazo por fin da frutos y empieza a acercarse a Azure y AWS.
Los demás ingresos (hardware, Google Play y los ingresos no publicitarios de YouTube) crecieron un 28 % interanual, hasta 10.660 millones de dólares, impulsados por las suscripciones de YouTube y el lanzamiento del Pixel 9.
Other Bets (que incluye la conducción autónoma de Waymo y las ciencias de la vida de Verily) aumentó sus ingresos un 31 % interanual, aunque sus pérdidas operativas siguieron en −1.116 millones de dólares, solo un 6,5 % menos que un año antes.
Métricas financieras
El efecto divisa restó 1 punto porcentual a los ingresos del 3T. Sin él, todas las regiones crecieron a doble dígito. EE. UU., su mercado principal, lideró con un 19 %, mientras que EMEA, Asia-Pacífico y el resto de América crecieron un 13 %, un 13 % y un 25 %, respectivamente, reflejo de la recuperación gradual del mercado publicitario mundial.
Pese a la fuerte inversión en I+D de IA (gasto en I+D un 11 % mayor) y los lanzamientos de nuevos productos (gasto de marketing un 5 % mayor), una gestión disciplinada de los costes impulsó un 34 % el beneficio operativo. El margen operativo pasó del 28 % al 32 % y el beneficio neto creció un 34 %, hasta 26.300 millones de dólares; ambos superaron las previsiones de Wall Street (30,8 % y 22.950 millones). En resumen, Google marcó récords en ingresos, beneficio operativo y beneficio neto, con unos beneficios que crecen mucho más deprisa que los ingresos.
Los costes de adquisición de tráfico (TAC) fueron de 13.720 millones de dólares, un 9 % más, frente al consenso de 13.540 millones. Los ingresos sin TAC alcanzaron 74.550 millones, un 16 % más y por encima de los 72.900 millones estimados. La proporción de TAC sobre los ingresos publicitarios bajó frente al año anterior, lo que favoreció la mejora de márgenes.
Conferencia de resultados de Alphabet (GOOG) del 3T de 2024
El consejero delegado Sundar Pichai destacó el sólido impulso de todos los segmentos. El fuerte crecimiento de los ingresos, unido a mejoras continuas de eficiencia, elevó los márgenes, prueba de que la inversión a largo plazo en innovación e IA empieza a dar frutos. Estas inversiones aportan valor a consumidores y socios a través de las herramientas de IA de Google, que prevé impulsar más innovaciones y mejoras de producto para usuarios, clientes y creadores de todo el mundo.
En inversión, Google destinó 13.000 millones de dólares en el 3T, sobre todo a ampliar su infraestructura de servidores, y prevé un nivel similar en el 4T. La dirección se mostró satisfecha con la mejora de la estructura de costes y señaló el potencial de crecimiento de la rentabilidad de la nube, aunque mantener la competitividad exige seguir invirtiendo. En conjunto, Google sigue comprometida con mejorar su eficiencia operativa.
Búsqueda y publicidad
En búsqueda, AI Overviews, desplegado ampliamente en EE. UU. a mediados de mayo, resume ahora los resultados y muestra anuncios de productos relevantes. La nueva versión mejora claramente a las anteriores (que tenían problemas de alucinaciones) y supera ya los 1.000 millones de usuarios activos mensuales.
El servicio de búsqueda con IA generativa de Google llegará a más de 100 regiones y recibe una buena acogida. Google Lens se ha convertido en la función de búsqueda que más crece, con más de 20.000 millones de usos al mes. La nueva función Circle to Search, disponible en 150 millones de dispositivos Android, tiene una fuerte adopción. Las mejoras en la búsqueda aumentan la implicación de los usuarios.
Cabe destacar que la búsqueda con IA conecta especialmente con el público joven, que acoge bien los anuncios integrados en los resúmenes de IA. Google señala que estos productos están aún en una fase inicial y evolucionarán rápidamente.
Ante las dudas sobre la rentabilidad de la búsqueda con IA, Pichai explicó que, gracias a avances de hardware, ingeniería y técnica en los últimos 18 meses, Google ha reducido más de un 90 % el coste de generar respuestas con IA mientras duplicaba el tamaño de su modelo Gemini, lo que permite ampliar AI Overviews y mejorar sus márgenes.
En publicidad, el crecimiento de la búsqueda lo lideraron los servicios financieros y el comercio minorista, y la publicidad de marca creció más que la de rendimiento. Google aplica activamente la IA a la creación, compra y medición de anuncios. La menor cuota de la red de terceros ha reducido la proporción de TAC. Y, lo más importante, la monetización de los anuncios en AI Overviews ya está a la par con la de la búsqueda tradicional, señal de que la nueva tecnología se está comercializando con éxito.
Servicios en la nube
En la nube, la fuerte demanda de IA generativa impulsó el crecimiento de todo el mercado. GCP creció más que Google Cloud en su conjunto, gracias a los servicios de IA, los servicios básicos de GCP y Workspace. La demanda empresarial de servicios de IA de Google Cloud sigue siendo fuerte y se espera que mantenga un sólido ritmo de crecimiento.
IA
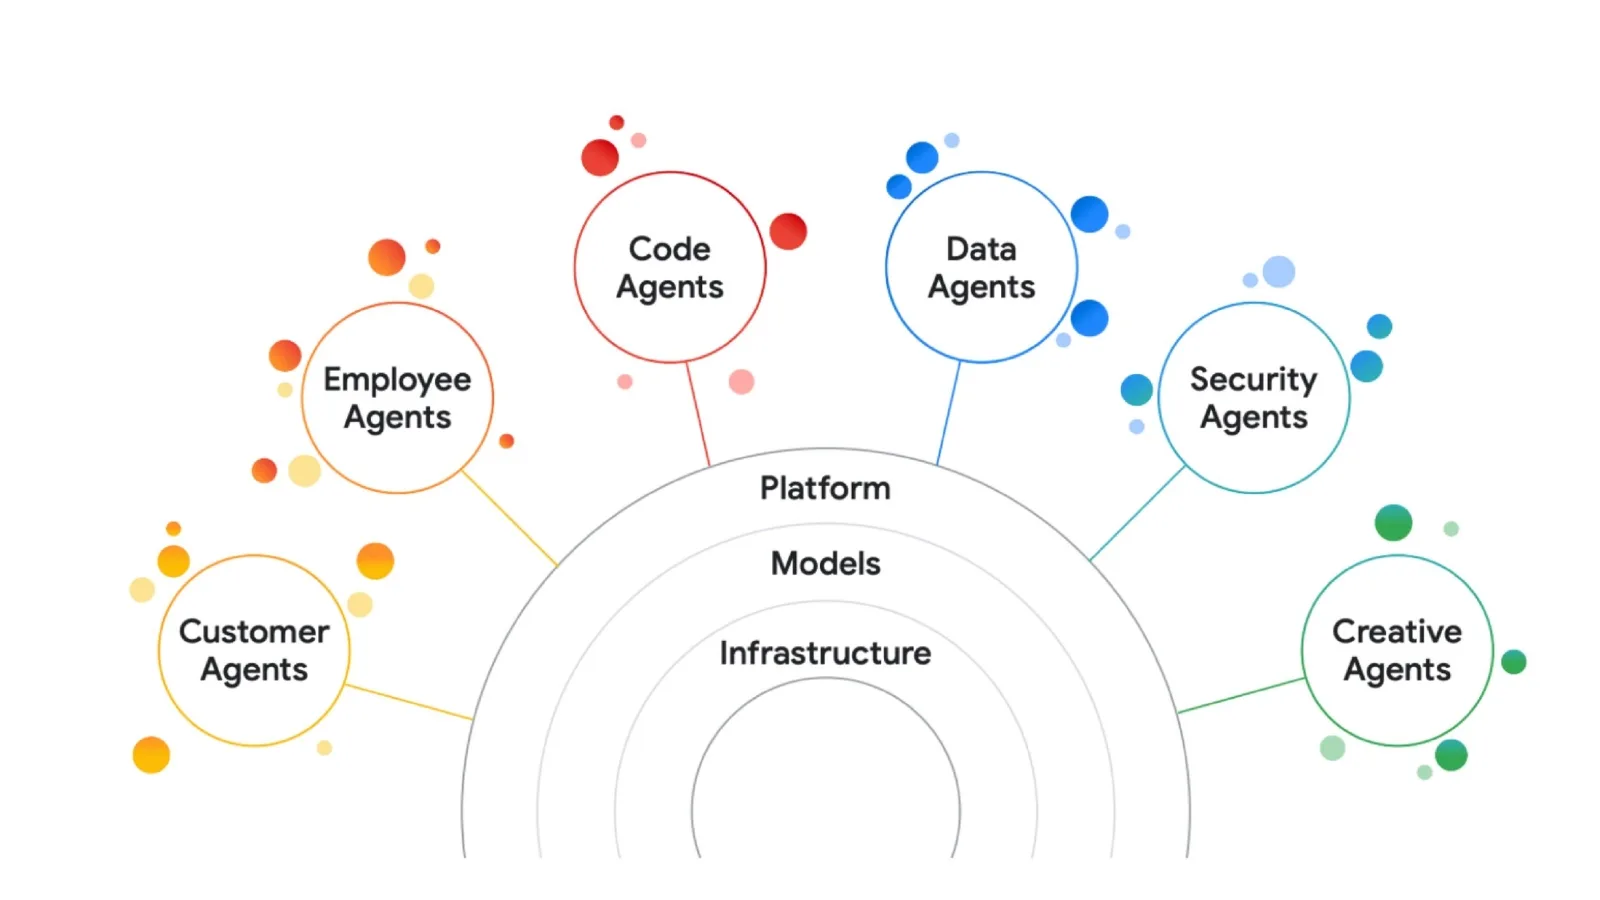
Seis tipos de agentes de IA
El modelo Gemini ha avanzado de forma decisiva en 18 meses: ha duplicado su tamaño y reducido un 90 % el coste de inferencia. Su demanda crece con fuerza, con la integración formal en GitHub Copilot y la amplia adopción de NotebookLM como muestra de su potencial. El uso de la API de Gemini se ha multiplicado por 14 en los últimos seis meses. El modelo está ya integrado en productos, plataformas y dispositivos, y llega a unos 2.000 millones de usuarios mensuales a través de los distintos servicios de Google.
En su estrategia de producto, Google estudia ofrecer a la vez el buscador tradicional y el buscador con IA para hacer pruebas A/B y acelerar las mejoras.
El uso interno de la IA ha alcanzado un hito importante: alrededor del 25 % del código nuevo lo genera ya la IA y lo revisan ingenieros, lo que mejora mucho la eficiencia del desarrollo interno.
YouTube
YouTube tuvo un gran rendimiento, con unos ingresos totales (anuncios y suscripciones) de más de 50.000 millones de dólares en los últimos cuatro trimestres. La empresa prevé lanzar antes de fin de año modelos de generación de vídeo para YouTube Shorts que ayuden a los creadores con el contenido corto. YouTube Shorts alcanza ya 70.000 millones de visualizaciones diarias, con métricas de monetización en mejora.
Waymo
Waymo sigue avanzando en conducción autónoma, con más de 150.000 viajes de pago a la semana y más de 1 millón de millas recorridas semanalmente. Se espera que su vehículo de sexta generación reduzca notablemente el coste operativo por unidad. Waymo cerró hace poco una ronda de financiación de 5.600 millones de dólares y amplía su colaboración con Uber (UBER) para llevar el servicio de taxis autónomos más allá de Los Ángeles, San Francisco y Phoenix.
Otros
En otros negocios, Google profundizará su colaboración en hardware con Samsung.
Sobre los litigios antimonopolio en curso, Google no hizo comentarios, pero reafirmó su compromiso de defender los intereses de la empresa.
Además, Google mostró su apuesta por la energía sostenible con la compra anticipada de electricidad de pequeños reactores nucleares modulares para respaldar el desarrollo de su IA.
Valoración y análisis
Google mantiene un fuerte impulso operativo en tres áreas clave: crecimiento estable de la publicidad, expansión de la nube impulsada por la IA y una estructura de costes optimizada. Se espera que su evolución siga siendo positiva en los próximos 12-24 meses. Aunque la optimización de costes quizá no alcance el nivel de Meta, la mejora de la estructura de costes es un factor positivo importante a largo plazo.
Búsqueda
Pese a una base de comparación exigente, la búsqueda mantuvo un crecimiento notable. Las dudas del mercado sobre ChatGPT y otros motores de respuesta con IA parecen haberse abordado mediante:
- El despliegue de AI Overviews para proteger la cuota de mercado existente
- El desarrollo de funciones de búsqueda innovadoras, como Google Lens y Circle to Search
Que la monetización de AI Overviews esté a la par con la búsqueda tradicional ha reforzado la confianza del mercado en la comercialización de los productos de IA.
En conjunto, aunque la búsqueda afronta retos, las preocupaciones parecen manejables. La actividad total de búsqueda de Google no tiene por qué caer aunque otros servicios de IA capten parte de las búsquedas.
YouTube
Este trimestre, Google dejó entrever los ingresos por suscripciones de YouTube: al indicar unos ingresos totales de 50.000 millones de dólares en cuatro trimestres, y con 34.870 millones de ingresos publicitarios publicados, los ingresos por suscripciones y otros serían de unos 15.130 millones, el 43,4 % de los ingresos publicitarios y el 30,3 % del total de YouTube.
La publicidad de YouTube afronta una base de comparación exigente, pero, en teoría, los modelos de generación de vídeo para Shorts bajarán la barrera de entrada para crear contenido y fomentarán un ecosistema más dinámico.
La inversión continuada de YouTube TV en derechos de la NFL es una estrategia clave para conquistar el salón. En los próximos años aumentará la competencia por las retransmisiones deportivas en plataformas de streaming como YouTube, Netflix y Amazon Prime, y la rivalidad entre YouTube y Netflix se intensificará poco a poco desde el nivel moderado actual.
Nube e IA
El impresionante crecimiento de Google Cloud refleja que los beneficios del negocio de IA se están materializando. Con las cifras de crecimiento y margen operativo de este trimestre, las dudas del mercado sobre la inversión en IA deberían reducirse mucho.
En cuanto a la competencia, la ventaja de los modelos de OpenAI se ha ido estrechando, mientras que Gemini de Google y Claude de Anthropic ganan aceptación. Google, Anthropic y OpenAI tienen en marcha proyectos de agentes que usan el ordenador (CUA).
Los CUA permiten a la IA reconocer la información de la pantalla y realizar búsquedas, introducir datos, registrar, generar resultados y ejecutar aplicaciones. El escepticismo inicial sobre dejar que la IA controle el ordenador ha dado paso a una realidad: las redes sociales ya controlan nuestras preferencias, los móviles gestionan contraseñas, calendarios y notas, y los ordenadores manejan cada vez más información personal y confidencial de las empresas.
Lectura recomendada: Anthropic lanza Computer Use
Los fallos de seguridad y privacidad harán que los consumidores abandonen un servicio. Apple, que también controla datos de usuarios, pone el acento en la privacidad, y la concentración de información de salud en el Apple Watch quizá prepare el terreno para integrar servicios médicos.
Los grandes proveedores de modelos muestran ventajas competitivas sostenibles limitadas. Con el tiempo, la integración con dispositivos y servicios parece ser el factor decisivo.
Waymo
La reciente intensificación de la comunicación de Google sobre Waymo refleja la presión competitiva de Tesla. Sin embargo, pese a los recursos de Google, Waymo podría estar en desventaja en costes de expansión, salvo que Tesla tropiece con cuellos de botella técnicos importantes.
Conclusión
Pese a los temores iniciales del mercado de que el auge de OpenAI amenazara el negocio principal de Google, los datos muestran que Google ha resistido el desafío de la IA y ha reforzado su posición competitiva. Al margen de factores regulatorios externos como los litigios antimonopolio, su modelo de negocio principal sigue siendo sólido, gracias a su ventaja estructural como principal intermediario entre los usuarios y la información.
Cabe destacar que la llegada a la rentabilidad del negocio en la nube marca una exitosa extensión de las ventajas técnicas de Google a nuevas fuentes de ingresos, que poco a poco forman un segundo pilar junto a la publicidad.
Fortalezas y oportunidades de Alphabet (GOOG) en el 3T de 2024
- La búsqueda mantiene un crecimiento sólido, con una monetización de la búsqueda con IA a la par con la tradicional
- YouTube sigue expandiéndose en el mercado del streaming
- La nube se beneficia de la creciente demanda de computación para IA, con una mejora notable del margen operativo
- Su infraestructura de IA líder demuestra capacidad para reducir de forma sostenida los costes de la búsqueda con IA generativa
Debilidades y amenazas de Alphabet (GOOG) en el 3T de 2024
- El impulso de crecimiento de la publicidad de YouTube se suaviza
- El negocio de la red publicitaria de terceros está en declive
- Google Cloud tiene dificultades para romper la estructura actual del mercado
- Waymo afronta presión en su expansión comercial y por la competencia
- Posible impacto negativo importante de las sentencias antimonopolio
- La competitividad de la línea de hardware necesita mejorar