Der Streaming-Riese Netflix (NFLX) hat am 17. Oktober nach Börsenschluss seine Zahlen zum Q3 2024 (Juli bis September) vorgelegt und den Konsens der Wall-Street-Analysten bei Umsatz und Gewinn übertroffen. Netflix hatte bereits vier Quartale in Folge beschleunigt gewachsen, und dieses starke Ergebnis setzt den Trend fort.
InhaltsverzeichnisAnzeigenAusblenden
- 1Netflix’ (NFLX) Zahlen zum Q3 2024
- 1.1Regionale Entwicklung
- 1.2Gewinn
- 2Netflix’ (NFLX) Telefonkonferenz zum Q3 2024
- 2.1Strategische Anpassungen
- 2.2Werbegeschäft
- 2.3Live-Streaming und Sport
- 2.4KI
- 3Ausblick auf das Q4 2024
- 3.1Ausblick auf 2025
- 4Marktdaten
- 5Bewertung und Analyse
- 5.1Stärken und Chancen
- 5.2Schwächen und Risiken
Netflix’ (NFLX) Zahlen zum Q3 2024
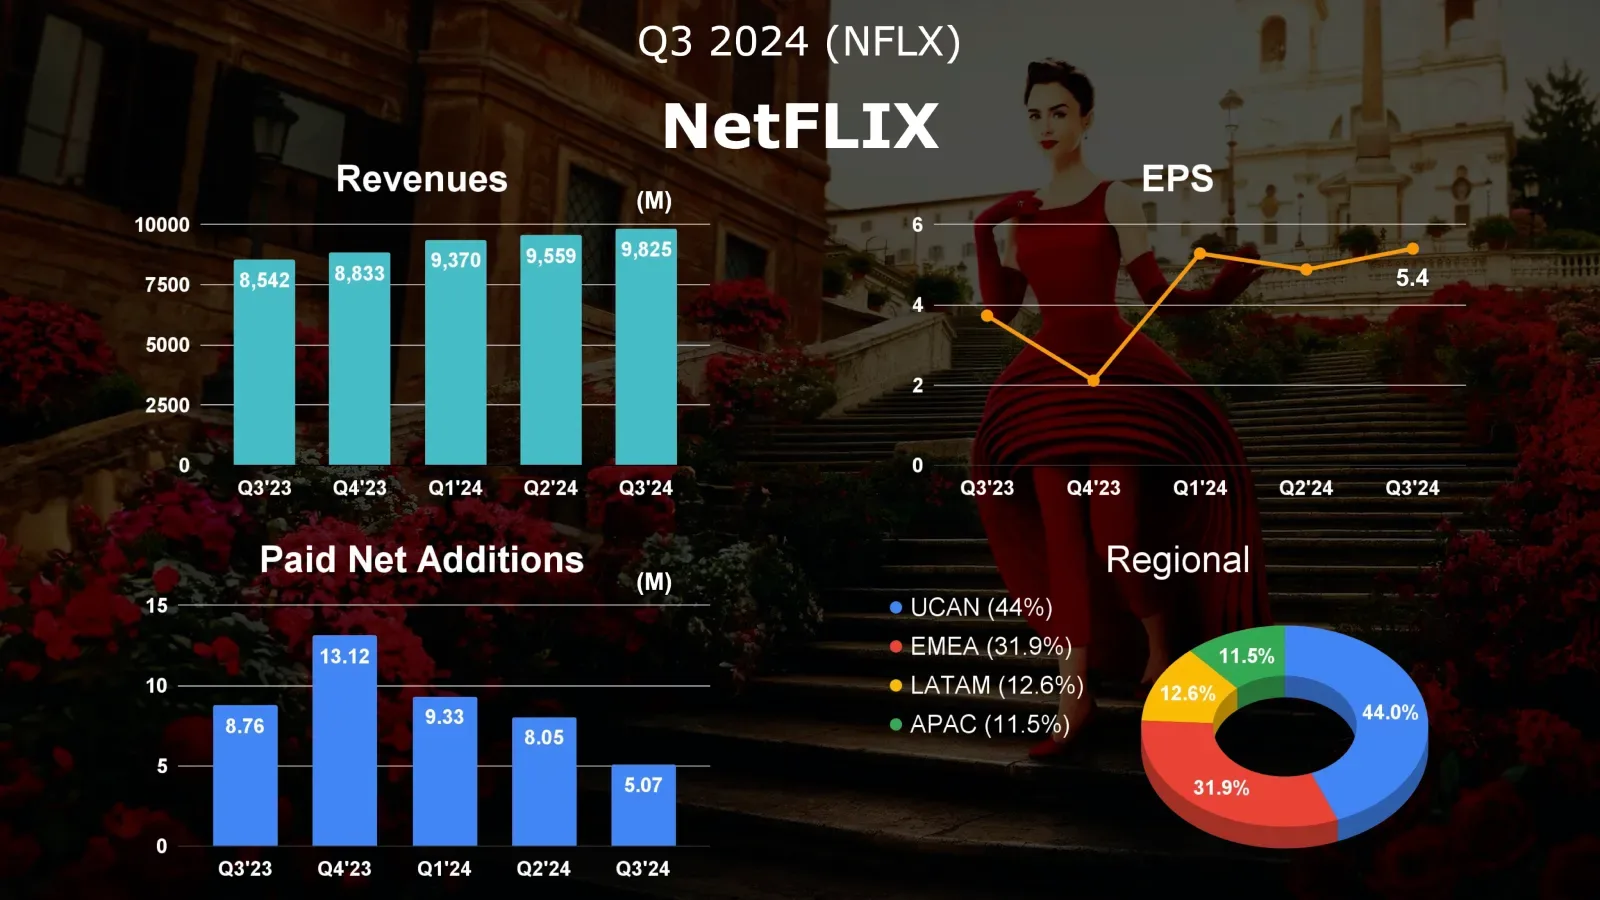
- Umsatz: 9,825 Mrd. US-Dollar (+15 % gegenüber dem Vorjahr)
- Gewinn je Aktie: 5,40 US-Dollar (+44,8 %)
- Zahlende Mitgliedschaften: 282,7 Mio. (+5,07 Mio. gegenüber dem Vorquartal)
Wieder einmal belegen die Quartalszahlen Netflix’ Vormachtstellung im Streamingmarkt. Die Zahl der zahlenden Neukunden (netto) lag bei 5,07 Millionen, insgesamt sind es nun 282,7 Millionen – mehr als die vom Markt erwarteten 4,52 Millionen. Getragen wurde das Wachstum vor allem von zwei Strategien: dem Vorgehen gegen Passwort-Sharing und dem Werbe-Abo. Dass die Neukunden unter den beiden Vorquartalen und deutlich unter den 8,76 Millionen des Vorjahres lagen, liegt vor allem daran, dass jenes Quartal die anfängliche Wirkung des Vorgehens gegen Passwort-Sharing voll abbildete.
Regionale Entwicklung
Der asiatisch-pazifische Raum wurde mit 2,28 Millionen neuen Abonnenten zum neuen Wachstumsmotor, vor allem dank eines starken Angebots lokaler Inhalte – ein Zeichen für das enorme Streamingpotenzial der Region. USA und Kanada (UCAN) gewannen dagegen 690.000 Abonnenten, EMEA 2,17 Millionen. In UCAN und EMEA blieb das Wachstum stabil, aber langsamer, was der Reife dieser Märkte entspricht.
Lateinamerika verzeichnete erstmals seit dem Q1 2023 einen Abonnentenrückgang, den Netflix auf jüngste Preiserhöhungen und ein vergleichsweise begrenztes Angebot zurückführte. Das zeigt Netflix’ Herausforderung in Schwellenländern: Wachstum und steigenden Umsatz pro Nutzer in Einklang zu bringen.
Bemerkenswert ist, dass die Neukunden in allen Regionen unter dem Vorquartal lagen. Die Wirkung des Vorgehens gegen Passwort-Sharing könnte also nachlassen, und das Wachstum wird sich stärker auf das Werbe-Abo stützen müssen.
Gewinn
Das operative Ergebnis stieg um 52 % gegenüber dem Vorjahr auf 2,91 Milliarden US-Dollar und übertraf die Analystenprognose von 2,72 Milliarden, vor allem dank eines besser als erwarteten Umsatzwachstums. Die operative Marge erreichte 29,6 % (Konsens: 27,8 %), nach 22,4 % im Vorjahr und deutlich über den 27,2 % des Vorquartals. Der Nettogewinn im Q3 lag bei 2,364 Milliarden US-Dollar, 41 % mehr als im Vorjahr und über den erwarteten 2,245 Milliarden, einschließlich eines Währungsverlusts von 91 Millionen aus der Neubewertung von Euro-Schulden. Der freie Cashflow im Q3 betrug 2,194 Milliarden US-Dollar, mehr als die 1,888 Milliarden des Vorjahres und die von Analysten erwarteten 1,67 Milliarden.
Netflix’ (NFLX) Telefonkonferenz zum Q3 2024
Netflix hat inzwischen über 600 Millionen Zuschauer und wächst weiter. Das Unternehmen investiert aktiv in Serien und Filme und deckt dabei ein breiteres Spektrum ab als andere Anbieter – für unterschiedliche Geschmäcker, Kulturen und Sprachen. Wenn Nutzern ein Inhalt gefällt, schauen sie weiter, sprechen häufiger darüber und vergeben bessere Bewertungen.
Die Daten zeigen, dass die Sehdauer der beste Indikator für die Zufriedenheit der Mitglieder ist. Bei den diesjährigen Emmy Awards erhielt Netflix 107 Nominierungen und gewann 24 Preise. Laut Nielsen übertrafen die Sehstunden der nominierten Netflix-Werke die aller anderen Streamingplattformen zusammen. Netflix kommt derzeit auf rund 7,9 % der TV-Nutzung in den USA – mehr als doppelt so viel wie jede andere Streamingplattform (ohne YouTube).
Strategische Anpassungen
Obwohl das Vorgehen gegen Passwort-Sharing die Sehdauer etwas reduziert hat, schauen zahlende Mitglieder im Schnitt weiterhin etwa zwei Stunden täglich. Ohne die Effekte der kostenpflichtigen Zusatzmitglieder stieg die Sehdauer in den ersten drei Quartalen 2024 gegenüber dem Vorjahr – die Kernnutzer schauen also mehr.
Netflix optimiert seine Tarife und Preise, um den Umsatz zu steigern, und bietet vielfältige Preisoptionen für unterschiedliche Bedürfnisse. Das Basis-Abo wurde in den USA und Frankreich abgeschafft, Brasilien soll folgen. Preiserhöhungen gab es in EMEA und Japan, weitere sind für Spanien und Italien geplant.
Werbegeschäft
In Regionen mit Werbe-Abo entschieden sich im Q3 etwa 50 % der Neukunden dafür, und die Zahl der Werbe-Abonnenten stieg gegenüber dem Vorquartal um 35 %. Die durchschnittliche Sehdauer der Werbe-Abonnenten entspricht der von Standard-Abonnenten. Das Unternehmen erwartet, 2025 eine relevante Abonnentengröße zu erreichen und ab 2026 einen nennenswerten Umsatzbeitrag zu erzielen.
Live-Streaming und Sport
Netflix baut sein Live-Angebot aktiv aus, das eine hohe Nutzerbindung bietet und Werbekunden besser anzieht. Im Sport überträgt die Plattform neben den beiden geplanten NFL-Spielen am ersten Weihnachtstag am 15. November den Boxkampf zwischen Jake Paul und Mike Tyson live. Ab nächstem Jahr zeigt Netflix wöchentlich drei Stunden WWE.
KI
Nachdem im Vorquartal der Einsatz von maschinellem Lernen und KI bei Empfehlungen Thema war, sieht Netflix in generativer KI großes Potenzial für bessere Empfehlungssysteme und das Entdecken von Inhalten. In diesem Quartal betonte Netflix, sich darauf zu konzentrieren, wie KI die Qualität von Programmen steigern kann, statt Kosten zu senken. Technologie und Unterhaltung ergänzen sich aus Sicht des Unternehmens: Entscheidend sei, dass KI Kreativen hilft, bessere Inhalte zu schaffen – nicht bloß Ausgaben zu kürzen.
Ausblick auf das Q4 2024
Netflix bekräftigte, dass der Umsatz seine wichtigste Wachstumskennzahl ist und operative Marge sowie freier Cashflow die Profitabilitätskennzahlen sind. Für das Q4 erwartet Netflix:
- Ein Umsatzwachstum von 14,7 % auf 10,128 Milliarden US-Dollar (ohne Währungsgegenwind 17 %)
- Einen Gewinn je Aktie von 4,23 US-Dollar, über dem Konsens von 3,93
- Eine operative Marge von 22 %
Daraus ergibt sich:
- Ein Umsatzwachstum von 15 % im Gesamtjahr 2024
- Eine von 26 % auf 27 % angehobene Prognose für die operative Marge 2024
- Eine von 6,0 auf 6,0 bis 6,5 Milliarden US-Dollar angehobene Prognose für den jährlichen freien Cashflow
Ausblick auf 2025
Für 2025 erwartet Netflix:
- Einen Umsatz von 43 bis 44 Milliarden US-Dollar (Wachstum von 11 % bis 13 %)
- Eine operative Marge von 28 %
Ab dem Q1 2025 werden Mitgliederzahlen und ARM nicht mehr vierteljährlich veröffentlicht.
Marktdaten
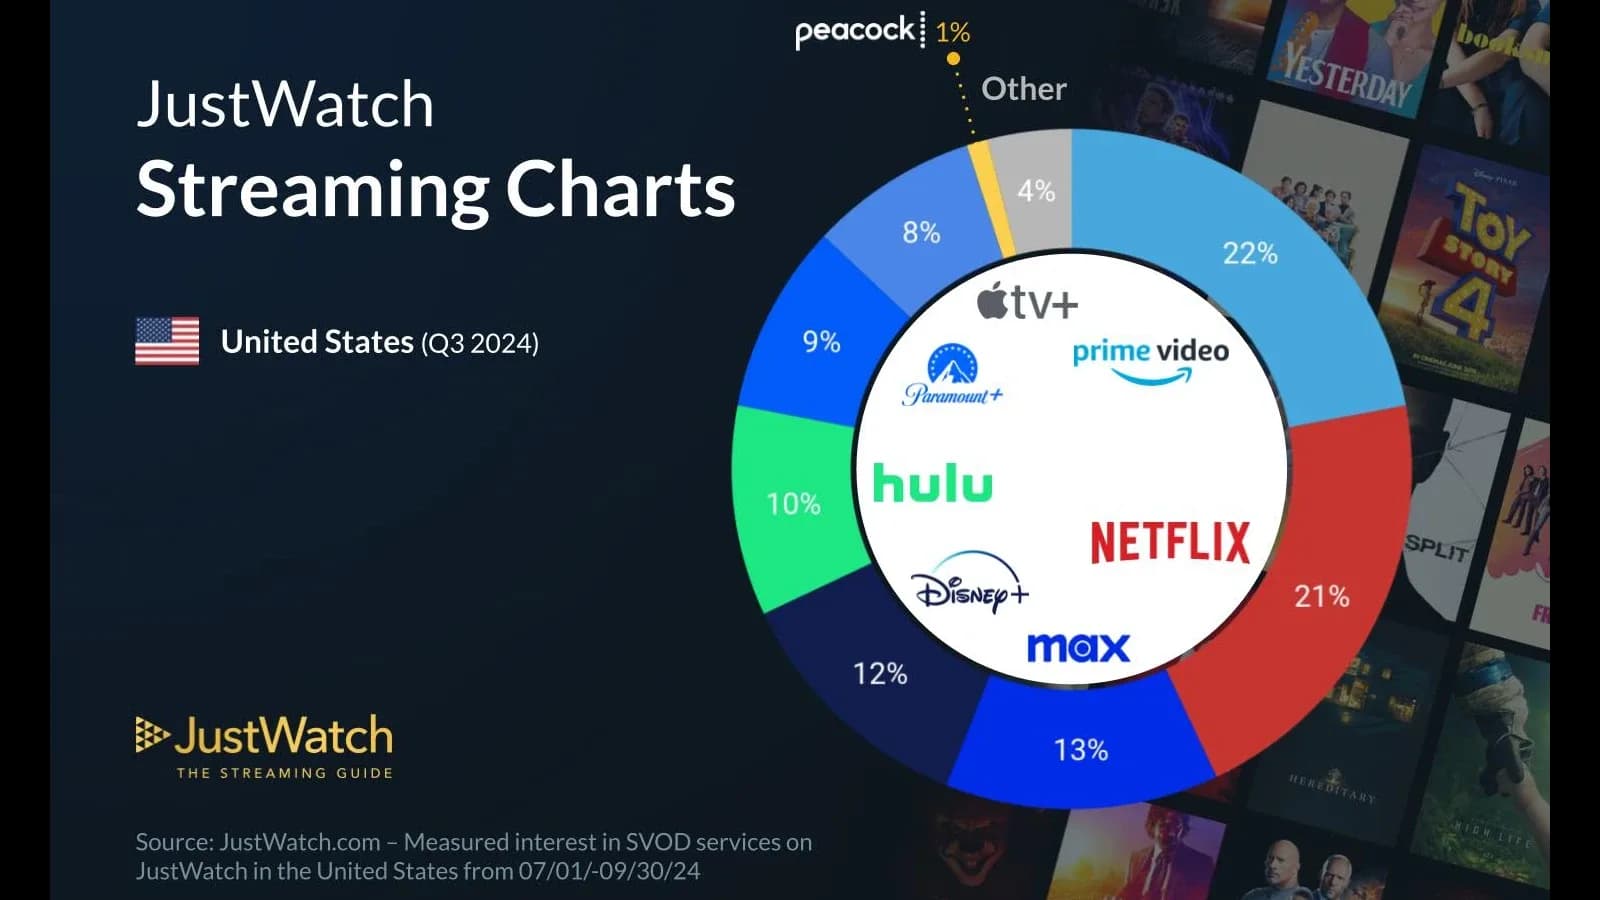
Laut JustWatch führt Amazon Prime Video den US-amerikanischen SVOD-Markt mit 22 % Marktanteil an, knapp vor Netflix mit 21 %. Zusammen kontrollieren beide 43 % des Markts. Prime Video liegt seit dem Q4 2022 knapp vorn, wobei Netflix im Vorquartal kurzzeitig gleichgezogen hatte.
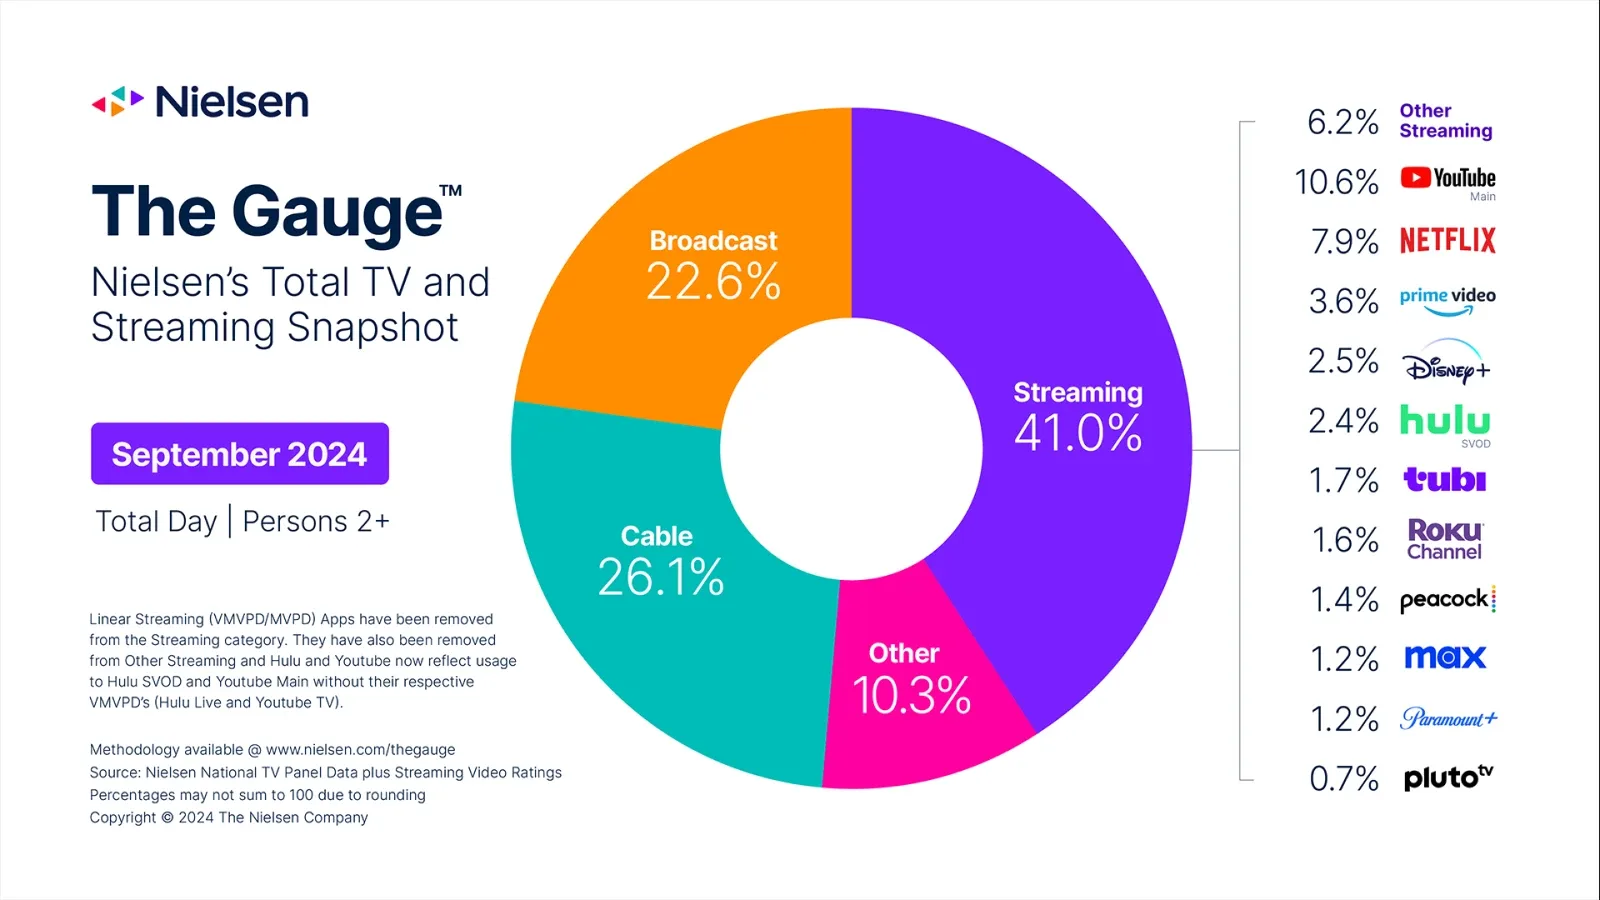
Nielsen-Daten zeigen, dass Streaming im September 41 % der TV-Nutzung in den USA erreichte, nach 40,3 % im Juni und deutlich mehr als 37,5 % im Vorjahr. Der leichte Rückgang im September gegenüber den Höchstwerten im Juli und August entspricht dem saisonalen Muster.
Bewertung und Analyse
Rein zahlenmäßig tritt Netflix in eine natürliche und gesunde Wachstumsphase ein. Mit wachsender Basis dürfte sich das Umsatzwachstum allmählich von derzeit rund 15 % auf etwa 10 % einpendeln. Diese Verlangsamung ist kein Warnsignal, sondern die zwangsläufige Folge der Skalierung.
Bemerkenswerter ist der Sprung bei der operativen Effizienz. Drei Quartale in Folge eine operative Marge von über 27 % zu halten zeigt, dass Netflix einen soliden operativen Hebel aufgebaut hat. Diese Skaleneffekte steigern die Profitabilität und sorgen für stetigen Cashflow – ein großer Vorteil für Investitionen in Inhalte und Expansion. Das ist zweifellos der entscheidende Wettbewerbsfaktor im heutigen Streamingmarkt.
Netflix’ maßvoller Umgang mit dem Werbegeschäft spiegelt seine Unternehmenskultur wider. Ganz anders als impulsivere Stile wie der von Elon Musk bei Tesla setzt Netflix trotz der strategischen Bedeutung der Werbung auf eine schrittweise Umsetzung. Darin zeigt sich die Philosophie, die eigenen Kernwerte an erste Stelle zu setzen.
Derzeit macht Werbung rund 3 % des Gesamtumsatzes aus, 2025 sollen es über 5 % sein. Bemerkenswert ist, dass das Anzeigeninventar schneller wächst als die Aufträge – ein Zeichen gesunder Entwicklung.
Auch wenn es in diesem Quartal keine großen Fortschritte bei Live- und Sportinhalten gab, bleibt das für Netflix eine unumgängliche strategische Richtung. Mit stärkerem Cashflow sinken die hohen Eintrittsbarrieren für solche Inhalte allmählich. Netflix dürfte ähnlich schrittweise vorgehen wie beim Werbegeschäft.
Netflix’ Haltung zu KI zeigt seinen pragmatischen Geschäftssinn. Kostensenkungen in der Produktion sind wichtig, doch größere Skaleneffekte wirken sich stärker auf die Profitabilität aus. So könnte KI bei Spezialeffekten pro Produktion Millionen US-Dollar sparen. Netflix’ vorsichtige Positionierung zeigt jedoch, dass das Unternehmen das Hollywood-Ökosystem genau im Blick hat.
In der aktuellen Marktstruktur muss Netflix den Bündelstrategien der Konkurrenz nicht folgen. Bündel dienen meist dazu, das Wertversprechen weniger wettbewerbsfähiger Produkte aufzuwerten; als Marktführer sollte Netflix seine Kernvorteile festigen.
Stärken und Chancen
- Der Wandel vom Kabelfernsehen zum Streaming setzt sich fort
- Geringere Investitionen der Konkurrenz in Inhalte nützen Netflix bei der Kundengewinnung und den Inhaltskosten
- Die offenere Lizenzpolitik der Konkurrenz hilft Netflix, hochwertige Fremdinhalte zu erwerben
- Netflix bleibt bei Produktion und Zielgruppenzuordnung von Inhalten branchenführend; mehr Abonnenten machen jede produzierte Einheit effizienter
- Der Einstieg in Sportübertragungen kann neue Zielgruppen erschließen und die Kundenbindung verbessern
- KI wird die Produktionskosten für Inhalte wirksam senken
- Bessere Margen und wachsender Cashflow ermöglichen höhere Investitionen in Inhalte – ein positiver Schwungradeffekt
- Das Werbe-Abo wächst kräftig und hat großes Potenzial für künftige ARM-Beiträge
- Die eigene Werbetechnologie-Plattform zeigt ein langfristiges Bekenntnis zum Werbegeschäft
Schwächen und Risiken
- Amazon erhöht seine Investitionen in Videoinhalte
- Apple TV+ und Prime Video haben eine Kooperation im Bündelmodell angekündigt
- Konkurrenz durch Kurzvideos um Aufmerksamkeit
- Die Spielestrategie zeigt noch keine klare Wirkung